


Μπροστά σε ένα μάλλον ευχάριστο, αλλά ταυτόχρονα απαιτητικό πρόβλημα βρίσκεται πλέον η ΚΡΙ-ΚΡΙ: η ζήτηση για ελληνικό γιαούρτι, κυρίως στις αγορές του εξωτερικού, τρέχει ταχύτερα από την παραγωγική της δυναμικότητα.
Σε βαθμό μάλιστα που η σερραϊκή γαλακτοβιομηχανία καθυστερεί την ανάπτυξη νέων συνεργασιών και την είσοδο σε νέες χώρες, ενώ σε περιόδους αιχμής υπάρχουν παραγγελίες τις οποίες δεν μπορεί να καλύψει πλήρως.
Η πίεση αυτή δεν είναι καινούργια. Ήδη από τον περασμένο Απρίλιο ο οικονομικός διευθυντής της εταιρείας, κ. Κωνσταντίνος Σαρμαδάκης, είχε παραδεχθεί μιλώντας στους αναλυτές ότι «σε πολλές περιπτώσεις ξεμένουμε από παραγωγική δυναμικότητα», περιγράφοντας έναν αγώνα δρόμου για να συγχρονιστούν οι υποδομές με τους υψηλούς ρυθμούς ανάπτυξης. Τότε ο στόχος ήταν πωλήσεις άνω των 390 εκατ. ευρώ και το βάρος έπεφτε στο σχέδιο διπλασιασμού της δυναμικότητας έως το 2027.


Πέντε μήνες αργότερα, το πρόβλημα παραμένει, αλλά οι αριθμοί έχουν ανέβει επίπεδο. Η ΚΡΙ-ΚΡΙ, υπό τον πρόεδρο και διευθύνοντα σύμβουλο κ. Παναγιώτη Τσινάβο, έχει πλέον μπροστά της ένα επενδυτικό πρόγραμμα 127 εκατ. ευρώ έως το 2030, με το οποίο σχεδιάζει να σχεδόν τριπλασιάσει την παραγωγική δυναμικότητα στο γιαούρτι σε σχέση με το 2025.
Στα όρια
Η πίεση της ζήτησης γίνεται ιδιαίτερα αισθητή στις εποχικές αιχμές, όπως τον Μάιο και τον Σεπτέμβριο. «Υπάρχουν σήμερα αρκετές περιπτώσεις στις οποίες δεν μπορούμε να ανταποκριθούμε πλήρως στη ζήτηση και χάνουμε ευκαιρίες», ανέφερε ο κ. Σαρμαδάκης στη νέα τηλεδιάσκεψη.
Με τις επενδύσεις που βρίσκονται σε εξέλιξη εκτιμάται ότι θα αρχίσει να δημιουργείται κάποια ελεύθερη δυναμικότητα μέσα στην επόμενη χρονιά. Με τις σημερινές τιμές, η μέγιστη αξία πωλήσεων που θα μπορούσε να υποστηρίξει η παραγωγική δυναμικότητα που διαμορφώνεται από το πρόγραμμα του 2026 υπολογίζεται χονδρικά στα 430-440 εκατ. ευρώ.
Πρόκειται για επίπεδα που δεν απέχουν πολύ από τον φετινό στόχο, καθώς η διοίκηση αναμένει πλέον συνολικές πωλήσεις περίπου 400 εκατ. ευρώ. Στο α΄ εξάμηνο ο κύκλος εργασιών αυξήθηκε κατά 25,9%, στα 203,9 εκατ. ευρώ, τα EBITDA ανήλθαν σε 42,89 εκατ. ευρώ έναντι 26,1 εκατ. ευρώ και τα καθαρά κέρδη σε 36,17 εκατ. ευρώ από 19,45 εκατ. ευρώ.
Κινητήρας παραμένει το γιαούρτι. Οι πωλήσεις της κατηγορίας αυξήθηκαν κατά 35,3% σε αξία, με τις εξαγωγές να ενισχύονται κατά 46,8% και να αντιπροσωπεύουν πλέον το 75% των συνολικών πωλήσεων γιαουρτιού.
Η Βρετανία
Η Βρετανία έχει εξελιχθεί στη μεγαλύτερη αγορά της ΚΡΙ-ΚΡΙ και αντιστοιχεί πλέον περίπου στο ένα τρίτο των συνολικών πωλήσεων της εταιρείας. Παρά τη μεγάλη έκθεση σε μία αγορά, η διοίκηση δεν θεωρεί ότι υπάρχει λόγος να επιδιώξει τη μείωσή της.
Η ίδια εκτιμά ότι υπάρχει ακόμη σημαντικός χώρος ανάπτυξης στη Βρετανία, όπου η αγορά του ελληνικού γιαουρτιού έχει τριπλασιαστεί μέσα σε τρία χρόνια. Μέσα σε αυτό το περιβάλλον, οι πωλήσεις της ΚΡΙ-ΚΡΙ αυξήθηκαν κατά 67% στο α΄ εξάμηνο, ενώ στην Ιταλία κατά 31%.
Η διοίκηση θεωρεί ότι υπάρχει περαιτέρω περιθώριο ανάπτυξης, καθώς η διείσδυση του αυθεντικού ελληνικού γιαουρτιού παραμένει σχετικά χαμηλή έναντι των προϊόντων τύπου «Greek style».
Η δυναμική του εξωτερικού αποτυπώνεται ακόμη περισσότερο στην κερδοφορία. Το περιθώριο EBIT στις εξαγωγές γιαουρτιού κινείται περίπου στο 22%, έναντι 12,5% στην Ελλάδα. Σύμφωνα με τον κ. Σαρμαδάκη, η διαφορά συνδέεται με τη δομή των αγορών: στην Ελλάδα ο ανταγωνισμός πιέζει περισσότερο τις τιμές, ενώ στο εξωτερικό η υψηλή ζήτηση προσφέρει μεγαλύτερη τιμολογιακή δύναμη.
Στην εγχώρια αγορά η ΚΡΙ-ΚΡΙ αναζητεί παράλληλα ανάπτυξη σε κατηγορίες μεγαλύτερης προστιθέμενης αξίας. Χαρακτηριστική είναι η περίπτωση των πρωτεϊνικών γιαουρτιών, όπου η διοίκηση θεωρεί ότι κινήθηκε πρώτη στην ελληνική αγορά και καταγράφει καλή αποδοχή. Πρόκειται, μάλιστα, για προϊόντα με υψηλότερη τιμή ανά κιλό και καλύτερα περιθώρια κερδοφορίας.
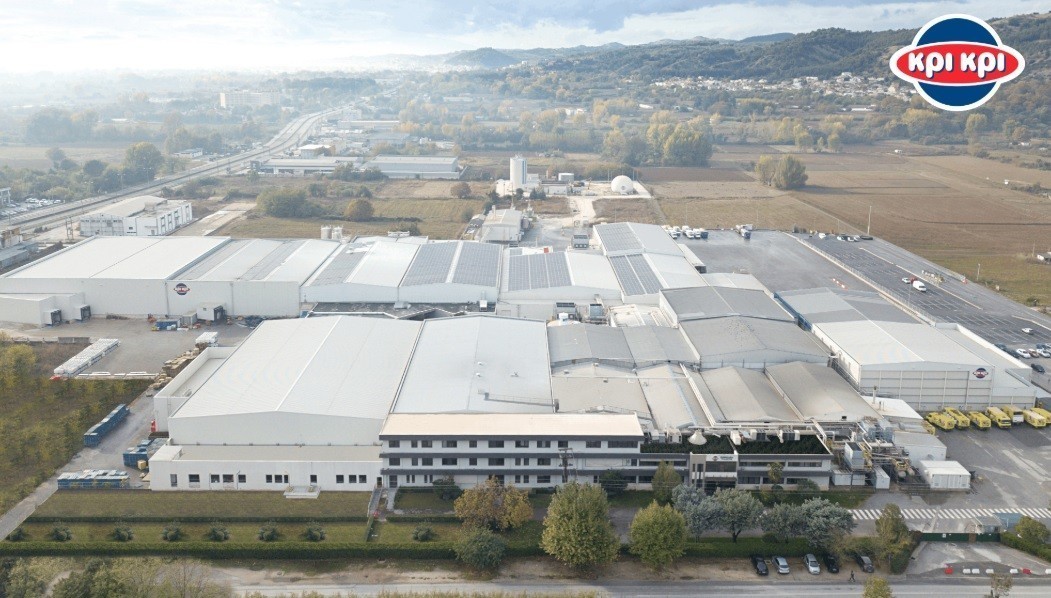

Τα 127 εκατ.
Για να απελευθερώσει αυτό το αναπτυξιακό δυναμικό, η ΚΡΙ-ΚΡΙ σχεδιάζει επενδύσεις 127 εκατ. ευρώ έως το 2030. Το πρόγραμμα προβλέπει 28 εκατ. ευρώ το 2026, 26 εκατ. ευρώ το 2027, 23 εκατ. ευρώ το 2028 και από 25 εκατ. ευρώ το 2029 και το 2030.
Η παραγωγική δυναμικότητα στο γιαούρτι προβλέπεται να αυξηθεί κατά 20% φέτος σε σχέση με το 2025 και κατά 76% το 2027, να διπλασιαστεί το 2028 και να φθάσει στο +196% έως το 2030.
Ο πήχης που θέτει η διοίκηση για τις ίδιες τις επενδύσεις είναι υψηλός. Σύμφωνα με τον οικονομικό διευθυντή, τα έργα πρέπει να εμφανίζουν ελάχιστη αναμενόμενη απόδοση περίπου 25% προκειμένου να πάρουν το «πράσινο φως». Το μεγαλύτερο μέρος του προγράμματος αναμένεται να χρηματοδοτηθεί από τις λειτουργικές ταμειακές ροές, ενώ ο δανεισμός υπολογίζεται ότι θα καλύψει περίπου το 20%-30%. Ήδη υπάρχουν πρώτες σκέψεις για το εάν θα απαιτηθεί νέα αύξηση της παραγωγικής δυναμικότητας μετά το 2030, χωρίς ακόμη συγκεκριμένα ποσά ή σχέδια.
Η διοίκηση δεν εμφανίζεται να ανησυχεί ούτε από το γεγονός ότι και άλλες ελληνικές γαλακτοβιομηχανίες αυξάνουν την παραγωγική τους βάση. Αντιθέτως, αντιμετωπίζει τις επενδύσεις του ανταγωνισμού ως ακόμη μία ένδειξη της διεθνούς δυναμικής του αυθεντικού ελληνικού γιαουρτιού και ως παράγοντα που περιορίζει τον κίνδυνο να αποδειχθεί η σημερινή ζήτηση μια παροδική τάση.
Ο πήχης της αγοράς
Η αναπτυξιακή πορεία έχει ήδη αποτυπωθεί και στο Χρηματιστήριο, όπου η ΚΡΙ-ΚΡΙ έφθασε το τελευταίο διάστημα να αποτιμάται γύρω από το ορόσημο του 1 δισ. ευρώ. Το ισχυρό ράλι της μετοχής έχει ταυτόχρονα ανοίξει τη συζήτηση για το ύψος της αποτίμησης και το κατά πόσο έχει ήδη ενσωματωθεί σε αυτήν σημαντικό μέρος της προσδοκώμενης ανάπτυξης.
Είναι χαρακτηριστικό ότι πρόσφατες αναλύσεις τοποθετούν τη μετοχή σε σημαντικό premium έναντι ευρωπαϊκών συγκρίσιμων εταιρειών, ενώ η Beta Securities, μετά τα αποτελέσματα, χαρακτήρισε την αποτίμηση «πλήρη». Η χρηματιστηριακή υπολογίζει για το 2026 δείκτη τιμής προς κέρδη περίπου 21 φορές και δείκτη επιχειρηματικής αξίας προς EBITDA περίπου 15 φορές.
Με αυτά τα δεδομένα, η εκτέλεση του επενδυτικού προγράμματος και η μετατροπή της νέας δυναμικότητας σε πρόσθετες πωλήσεις και κέρδη αποκτούν ιδιαίτερη σημασία, καθώς η χρηματιστηριακή αποτίμηση έχει ήδη ανεβάσει αισθητά τον πήχη των προσδοκιών.
Ανατιμήσεις
Την ίδια στιγμή, το κόστος έχει αλλάξει προς το δυσμενέστερο σε σχέση με την εικόνα που παρουσίαζε η διοίκηση τον Απρίλιο. Τότε ο κ. Σαρμαδάκης μιλούσε για βελτίωση των περιθωρίων, με στήριξη από τη μείωση των τιμών πρώτων υλών, επισημαίνοντας ωστόσο τον κίνδυνο πρόσθετης επιβάρυνσης έως 5,5 εκατ. ευρώ από τις γεωπολιτικές εξελίξεις.
Πλέον, οι πρώτες ύλες και η συσκευασία, που αντιπροσωπεύουν περισσότερο από το 80% του κόστους παραγωγής, πιέζουν περισσότερο. Η προηγούμενη εκτίμηση για πρόσθετη επιβάρυνση 5,5 εκατ. ευρώ έχει αυξηθεί κατά ακόμη 2-3 εκατ. ευρώ.
Σε αυτό το περιβάλλον η διοίκηση προετοιμάζεται και για ανατιμήσεις. Δεν έχει προγραμματιστεί ακόμη αύξηση τιμών για το β΄ εξάμηνο, ωστόσο το πιθανότερο σενάριο είναι να εφαρμοστούν αυξήσεις τον Δεκέμβριο ή στις αρχές του 2027. Θα αφορούν την κατηγορία γιαουρτιού, με προσαρμογές ανάλογα με τις συνθήκες ανταγωνισμού σε κάθε αγορά.
Οι αυξημένες κοστολογικές πιέσεις έχουν ήδη οδηγήσει σε μικρή αναθεώρηση της πρόβλεψης για την κερδοφορία. Παρότι οι πωλήσεις αναμένεται να αγγίξουν τα 400 εκατ. ευρώ, ο στόχος για EBIT περιορίστηκε στα 57-58 εκατ. ευρώ από περίπου 60 εκατ. ευρώ. Η διοίκηση θεωρεί πάντως βιώσιμο ένα περιθώριο EBIT 14%-15% για τουλάχιστον τα επόμενα δύο-τρία χρόνια, βλέποντας δυνατότητα περαιτέρω βελτίωσης μέσω οικονομιών κλίμακας και καλύτερου ελέγχου του κόστους.
Το παγωτό
Η εικόνα είναι πιο αδύναμη στο παγωτό. Στην Ελλάδα οι πωλήσεις του α΄ εξαμήνου υποχώρησαν κατά 1,8%, ενώ στις εξαγωγές η πτώση έφθασε το 23,6%. Στη Βρετανία χάθηκε συμβόλαιο ιδιωτικής ετικέτας, καθώς ο πελάτης αναδιάρθρωσε το χαρτοφυλάκιό του και σταμάτησε το συγκεκριμένο προϊόν.
Στις ΗΠΑ, όπου η ΚΡΙ-ΚΡΙ επιχειρεί να αναπτύξει το παγωμένο γιαούρτι, οι πωλήσεις παραμένουν ακόμη μικρές και κινούνται πιο αργά από τις αρχικές προσδοκίες. Το βασικό πρόβλημα είναι η περιορισμένη διανομή, αν και η διοίκηση αναφέρει θετικές ενδείξεις ως προς την αποδοχή του προϊόντος και εκτιμά ότι χρειάζεται χρόνος μέχρι οι πωλήσεις να αποκτήσουν ουσιαστικό μέγεθος.
Εξαγορές, πάντως, δεν βρίσκονται αυτή την περίοδο στο πλάνο. Η προτεραιότητα παραμένει στην οργανική ανάπτυξη. Και ίσως η πιο χαρακτηριστική παραδοχή του κ. Σαρμαδάκη στην τηλεδιάσκεψη ήταν ότι ο μεγαλύτερος κίνδυνος για την ΚΡΙ-ΚΡΙ δεν βρίσκεται στο εξωτερικό περιβάλλον, αλλά στο εσωτερικό της ίδιας της εταιρείας: στην οργανωτική δομή, στους ανθρώπους και στην ικανότητα του οργανισμού να προσαρμοστεί σε αυτή την παρατεταμένη αναπτυξιακή πορεία.
Διαβάστε ακόμη
Βακάκης: Το επενδυτικό «γκάζι» της Jumbo και οι ευκαιρίες μέσα στην αναταραχή
Ποια γραφεία και καταστήματα μπορούν τώρα να γίνουν σπίτια
Η μεγάλη δυσαρέσκεια για τις αυξήσεις τιμών στα είδη πολυτελείας
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ