


Τον Δεκέμβριο του 2022 η πρώτη κεραμική εστία που έβγαινε από τη νέα γραμμή παραγωγής της Πυραμίς στα Οινόφυτα είχε ισχυρό συμβολισμό. Ο Νίκος Μπακατσέλος επιχειρούσε να επαναφέρει στην Ελλάδα την παραγωγή ηλεκτρικών συσκευών που είχε συνδεθεί επί δεκαετίες με το ιστορικό σήμα Πίτσος, αξιοποιώντας μέρος του μηχανολογικού εξοπλισμού του εργοστασίου της BSH στον Ρέντη και τεχνογνωσία ανθρώπων που είχαν εργαστεί εκεί.
Η πρώτη εστία παραδόθηκε τότε στον υπουργό Ανάπτυξης Αδωνι Γεωργιάδη και η Πυραμίς μιλούσε για την αναβίωση της ελληνικής παραγωγής ηλεκτρικών συσκευών. Το σχέδιο, συνολικής επένδυσης άνω των 8 εκατ. ευρώ, προέβλεπε δυναμικότητα έως 230.000 κεραμικών εστιών ετησίως, με επόμενο βήμα τους φούρνους και τους απορροφητήρες. Την άνοιξη του 2023 είχαν ήδη παραχθεί περισσότερες από 10.000 εστίες, ενώ η εταιρεία δούλευε πάνω στην ανάπτυξη νέων προϊόντων.
Οι φιλοδοξίες δεν περιορίζονταν στην παραγωγή. Τον Απρίλιο του 2023, κατά την επίσκεψή του στα Οινόφυτα, ο Αδωνις Γεωργιάδης δήλωνε ότι μέρος των πρώην εργαζομένων της Πίτσος είχε ήδη προσληφθεί από την Πυραμίς και ότι έως το τέλος της χρονιάς θα ακολουθούσαν όλοι οι εναπομείναντες, ενώ έκανε λόγο και για εξαγωγές των νέων ελληνικής παραγωγής συσκευών.
Σχεδόν τέσσερα χρόνια αργότερα, η παραγωγή παραμένει, όχι όμως και η ξεχωριστή παραγωγική βάση που είχε δημιουργηθεί στα Οινόφυτα για να στεγάσει το εγχείρημα. Η παραγωγή ηλεκτρικών συσκευών ενσωματώθηκε πλέον στο κεντρικό εργοστάσιο της Πυραμίς στη Λητή Θεσσαλονίκης.
Η μεταφορά είχε γνωστοποιηθεί τον περασμένο Απρίλιο, μέσα σε ανακοίνωση της εταιρείας για τον εκσυγχρονισμό της παραγωγής και την ενίσχυση του «Made in Greece». Στις οικονομικές καταστάσεις της χρήσης 2025, όμως, η διοίκηση χρησιμοποιεί μια πιο συγκεκριμένη διατύπωση, εντάσσοντας τη μεταφορά στον «στρατηγικό ανασχεδιασμό και την αναδιάρθρωση των λειτουργιών» της εταιρείας.
Η αλλαγή
Έχει σημασία ότι μέχρι και το φθινόπωρο του 2025 τα Οινόφυτα εξακολουθούσαν να βρίσκονται στον παραγωγικό σχεδιασμό της Πυραμίς. Στις οικονομικές καταστάσεις της χρήσης 2024, που υπογράφονταν πέρυσι τον Σεπτέμβριο, η διοίκηση ανέφερε ότι μέσα στη χρονιά είχε ξεκινήσει έρευνα και προσπάθεια ανάπτυξης νέας γραμμής παραγωγής στο υποκατάστημα των Οινοφύτων για την παραγωγή οικιακών απορροφητήρων.
Λίγους μήνες αργότερα το σχέδιο άλλαξε. Τον Απρίλιο του 2026 η Πυραμίς ανακοίνωσε τη μεταφορά της παραγωγής ηλεκτρικών συσκευών από τα Οινόφυτα στο κεντρικό εργοστάσιό της στη Λητή Θεσσαλονίκης. Η εταιρεία παρουσίασε την κίνηση ως μέρος του εκσυγχρονισμού της παραγωγής, με στόχο μεγαλύτερη ευελιξία και αποδοτικότητα.

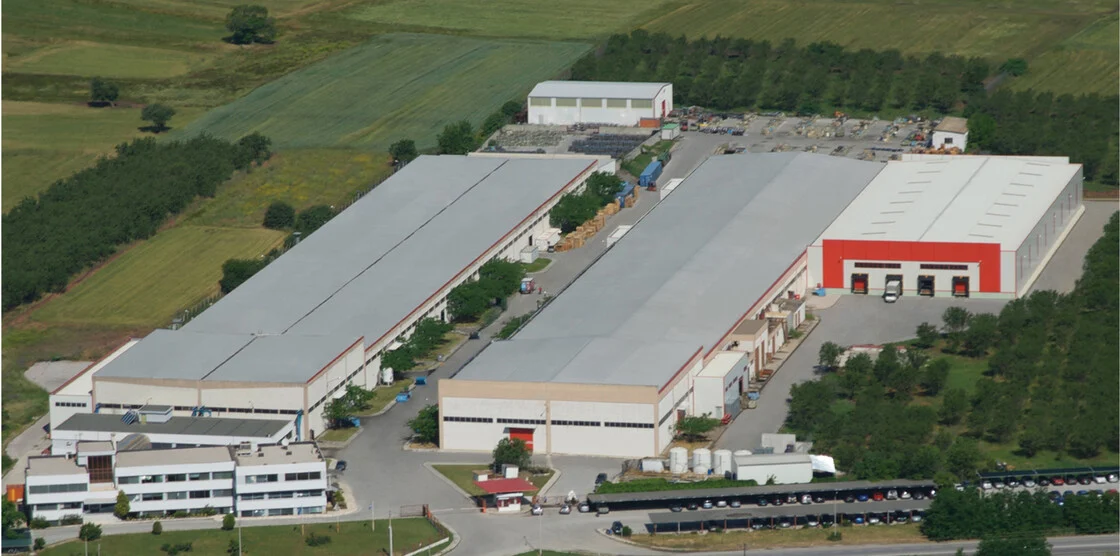
Στις οικονομικές καταστάσεις του 2025 η διατύπωση είναι σαφής. «Στο πλαίσιο του στρατηγικού ανασχεδιασμού και της αναδιάρθρωσης των λειτουργιών της Εταιρείας», αναφέρεται, ολοκληρώθηκε μέσα στο 2026 η μεταφορά και ενσωμάτωση της παραγωγής ηλεκτρικών συσκευών στις κεντρικές εγκαταστάσεις. Παράλληλα ολοκληρώθηκε το πρόγραμμα έρευνας και ανάπτυξης για τη νέα γραμμή απορροφητήρων. Σύμφωνα με τη διοίκηση, η συγκέντρωση των δραστηριοτήτων αποσκοπεί στη βελτιστοποίηση των εσωτερικών διαδικασιών και στην καλύτερη εποπτεία της παραγωγής.
Το Plan B είναι πλέον σαφές: η παραγωγή συνεχίζεται, αλλά όχι ως ξεχωριστή παραγωγική δραστηριότητα στα Οινόφυτα.
Στο κεντρικό εργοστάσιο
Η μεταφορά από τα Οινόφυτα δεν είναι η μόνη κίνηση συγκέντρωσης της παραγωγής στη Θεσσαλονίκη. Τον Μάιο του 2025 ανεστάλη η λειτουργία του υποκαταστήματος στη ΒΙΠΕ Κιλκίς, όπου βρισκόταν η γραμμή παραγωγής γρανιτένιων πάγκων, η οποία επίσης μεταφέρεται στο κεντρικό εργοστάσιο της Πυραμίς. Για τη συγκεκριμένη μετεγκατάσταση η εταιρεία επιβαρύνθηκε το 2025 με 203,2 χιλ. ευρώ.
Είχε προηγηθεί το 2024 η πώληση της «Κυτίον», την οποία η διοίκηση είχε εντάξει στην αναδιάρθρωση και την επικέντρωση στις κύριες δραστηριότητες. Οι κινήσεις αυτές δείχνουν μια σταδιακή συγκέντρωση των παραγωγικών λειτουργιών της Πυραμίς στη Θεσσαλονίκη.
Στη Λητή η Πυραμίς αναπτύσσει και παράγει σήμερα επαγωγικές και κεραμικές εστίες και απορροφητήρες. Οι φούρνοι, που περιλαμβάνονταν στον αρχικό σχεδιασμό του 2022 ως επόμενο στάδιο, δεν αναφέρονται στην τρέχουσα παρουσίαση της παραγωγικής δραστηριότητας.
Επιστροφή στα κέρδη
Την ίδια περίοδο βελτιώθηκαν και τα οικονομικά μεγέθη της εταιρείας. Η μητρική εμφάνισε το 2025 πωλήσεις 56,47 εκατ. ευρώ, σχεδόν αμετάβλητες από τα 56,55 εκατ. ευρώ του 2024. Το μικτό κέρδος αυξήθηκε στα 10,47 εκατ. ευρώ από 9,79 εκατ. ευρώ και τα κέρδη προ τόκων και φόρων στα 3,24 εκατ. ευρώ από 2,78 εκατ. ευρώ. Η σημαντικότερη αλλαγή ήταν η επιστροφή σε κέρδη προ φόρων 581,7 χιλ. ευρώ, έναντι ζημιών 606,5 χιλ. ευρώ το 2024.
Σε επίπεδο ομίλου, η προηγούμενη χρήση ήταν δυσκολότερη. Το 2024 ο ενοποιημένος τζίρος είχε υποχωρήσει κατά 7,2%, στα 74,89 εκατ. ευρώ, οι καθαρές ζημιές είχαν διευρυνθεί στις 257,2 χιλ. ευρώ και οι χρηματοοικονομικές δαπάνες των 3,60 εκατ. ευρώ είχαν υπερκαλύψει τα κέρδη προ τόκων και φόρων των 3,38 εκατ. ευρώ.
Στη μητρική, το 2025 η βιομηχανική δραστηριότητα υποχώρησε κατά 2,1%, στα 30,45 εκατ. ευρώ, ενώ η εμπορική αυξήθηκε κατά 1,5%, στα 25,13 εκατ. ευρώ. Οι πωλήσεις στην Ελλάδα μειώθηκαν κατά 7,7%, στα 22,72 εκατ. ευρώ, την ώρα που οι εξαγωγές αυξήθηκαν κατά 5,7%, στα 33,76 εκατ. ευρώ, φτάνοντας σχεδόν στο 60% του τζίρου.
Οι επενδύσεις ανήλθαν σε 1,15 εκατ. ευρώ, από τα οποία 836,6 χιλ. ευρώ κατευθύνθηκαν σε μηχανήματα και τεχνικές εγκαταστάσεις. Ο μέσος αριθμός εργαζομένων μειώθηκε στους 293 από 307 και το κόστος προσωπικού στα 9,48 εκατ. ευρώ από 9,98 εκατ. ευρώ. Οι οικονομικές καταστάσεις δεν συνδέουν τη μείωση του προσωπικού με τη μεταφορά από τα Οινόφυτα.
Βάρος οι τόκοι
Ο δανεισμός μειώνεται, παραμένει όμως υψηλός σε σχέση με την κερδοφορία. Σε επίπεδο ομίλου είχε υποχωρήσει από περίπου 43,8 εκατ. ευρώ στο τέλος του 2023 σε περίπου 40 εκατ. ευρώ το 2024, με καθαρές αποπληρωμές δανείων 3,83 εκατ. ευρώ μέσα στη χρήση.
Στη μητρική, ο τραπεζικός δανεισμός διαμορφώθηκε στο τέλος του 2025 σε περίπου 35,15 εκατ. ευρώ, μειωμένος κατά σχεδόν 3 εκατ. ευρώ σε έναν χρόνο. Οι χρηματοοικονομικές δαπάνες περιορίστηκαν στα 2,73 εκατ. ευρώ από 3,47 εκατ. ευρώ, απορρόφησαν όμως περίπου το 84% των κερδών προ τόκων και φόρων της χρήσης. Οι λειτουργικές ταμειακές ροές ήταν θετικές κατά 3,36 εκατ. ευρώ.
Παράλληλα, η εταιρεία προχώρησε σε δύο διαδοχικές αυξήσεις κεφαλαίου, ύψους 300 χιλ. ευρώ η καθεμία. Η πρώτη αποφασίστηκε τον Ιανουάριο του 2025, με τα χρήματα να έχουν ήδη κατατεθεί από τους μετόχους μέσα στο 2024, και η δεύτερη τον Ιανουάριο του 2026, με την καταβολή της να πιστοποιείται τον Φεβρουάριο.
Οι επιφυλάξεις
Η επιστροφή στα κέρδη δεν σβήνει, πάντως, τις επιφυλάξεις του ορκωτού. Για τρίτη διαδοχική χρήση ο ελεγκτής επανέρχεται στις καθυστερημένες και επισφαλείς απαιτήσεις, χωρίς να έχει σχηματιστεί η πρόβλεψη που θεωρεί αναγκαία.
Το 2023 οι επίμαχες απαιτήσεις ήταν 5,16 εκατ. ευρώ και η απαιτούμενη πρόβλεψη 3,63 εκατ. ευρώ. Το 2024 τα ποσά αυξήθηκαν σε 5,26 εκατ. ευρώ και 3,67 εκατ. ευρώ αντίστοιχα, ενώ το 2025 οι απαιτήσεις φτάνουν περίπου στα 5,35 εκατ. ευρώ και η απαιτούμενη πρόβλεψη στα 3,7 εκατ. ευρώ.
Καθώς η πρόβλεψη δεν έχει σχηματιστεί, ο ελεγκτής επισημαίνει ότι οι απαιτήσεις και τα ίδια κεφάλαια εμφανίζονται αυξημένα κατά το αντίστοιχο ποσό.
Η γνώμη με επιφύλαξη αφορά επίσης συμμετοχές σε πέντε θυγατρικές του εξωτερικού με αρνητική καθαρή θέση και τη μη διενέργεια πρόβλεψης για αποζημίωση προσωπικού λόγω εξόδου από την υπηρεσία, θέμα που είχε επισημανθεί και στις καταστάσεις του 2024.
Τα ίδια κεφάλαια της μητρικής εμφανίζονται σχεδόν διπλάσια το 2025, στα 40,09 εκατ. ευρώ από 21,15 εκατ. ευρώ. Η αύξηση, όμως, δεν προέρχεται από την κερδοφορία, αλλά συνδέεται κυρίως με την αλλαγή της λογιστικής πολιτικής για την αποτίμηση των ακινήτων σε εύλογη αξία, που δημιούργησε θετική διαφορά 18,06 εκατ. ευρώ.
Διαβάστε ακόμη
Πάνος Γερμανός: Από το ρίσκο της Entersoft στο χρυσό deal του 1 δισ. ευρώ
Eurogroup: Μάχη για ευρωπαϊκή λύση και μέτρα στήριξης πριν από τη Σύνοδο Κορυφής
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ