


Αύξηση 42% στα καθαρά κέρδη και άνοδο 9% στις πωλήσεις κατέγραψε ο Όμιλος Τιτάν κατά το εννεάμηνο του 2026, με τις δραστηριότητες στην Ελλάδα, τη Νοτιοανατολική Ευρώπη και την Ανατολική Μεσόγειο να στηρίζουν την κερδοφορία, αντισταθμίζοντας μέρος των πιέσεων από το αυξημένο ενεργειακό κόστος και τις λειτουργικές δυσκολίες στις ΗΠΑ.
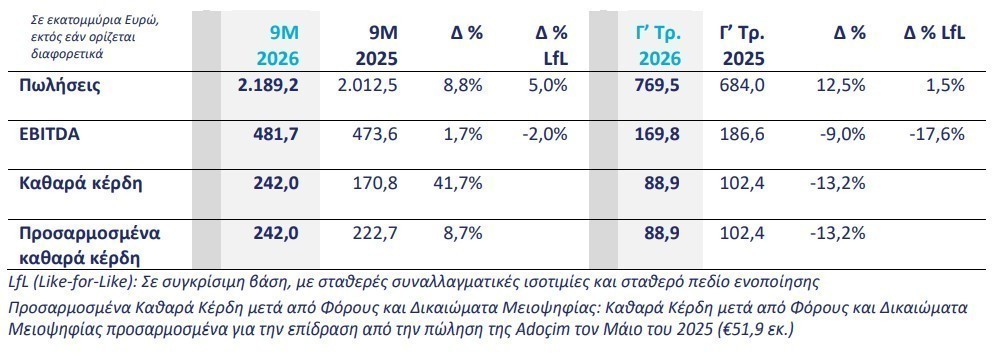
Σύμφωνα με τα οικονομικά αποτελέσματα που ανακοίνωσε την Πέμπτη, οι πωλήσεις διαμορφώθηκαν στα 2,19 δισ. ευρώ, έναντι 2,01 δισ. ευρώ την αντίστοιχη περίοδο του 2025, σημειώνοντας αύξηση 8,8%, ή 5% σε συγκρίσιμη βάση.
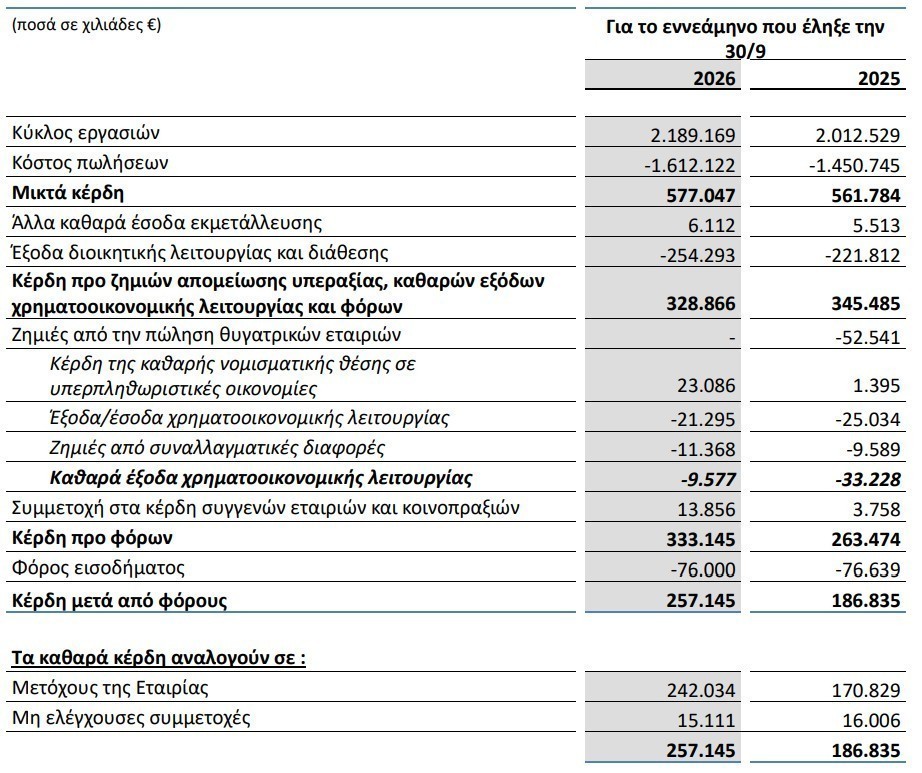
Τα κέρδη EBITDA ανήλθαν στα 481,7 εκατ. ευρώ, αυξημένα κατά 1,7%, ενώ τα καθαρά κέρδη διαμορφώθηκαν στα 242 εκατ. ευρώ, από 170,8 εκατ. ευρώ πέρυσι. Σε προσαρμοσμένη βάση, εξαιρουμένης της επίδρασης από την πώληση της Adoçim το 2025, η αύξηση των καθαρών κερδών περιορίζεται στο 8,7%.
Η θετική επίδοση συνοδεύτηκε από την αναβάθμιση της μακροπρόθεσμης πιστοληπτικής αξιολόγησης του ομίλου από την S&P Global Ratings σε «BBB-», με σταθερές προοπτικές, σηματοδοτώντας την επιστροφή του Τιτάνα στην επενδυτική βαθμίδα.

Πωλήσεις 770 εκατ. ευρώ στο τρίτο τρίμηνο – Πιέσεις στην κερδοφορία
Στο τρίτο τρίμηνο, οι πωλήσεις αυξήθηκαν κατά 12,5%, στα 769,5 εκατ. ευρώ, από 684 εκατ. ευρώ έναν χρόνο νωρίτερα, χάρη στην ανάπτυξη των δραστηριοτήτων και στη συνεισφορά των πρόσφατων εξαγορών.
Ωστόσο, η λειτουργική κερδοφορία υποχώρησε, καθώς το αυξημένο κόστος παραγωγής και τα έκτακτα προβλήματα στις αμερικανικές εγκαταστάσεις επηρέασαν τα αποτελέσματα.
Τα EBITDA διαμορφώθηκαν στα 169,8 εκατ. ευρώ, μειωμένα κατά 9%, ενώ τα καθαρά κέρδη περιορίστηκαν στα 88,9 εκατ. ευρώ, από 102,4 εκατ. ευρώ το τρίτο τρίμηνο του 2025.
Καθοριστικό ρόλο διαδραμάτισαν οι πληθωριστικές πιέσεις στο κόστος ενέργειας και πρώτων υλών, αλλά και οι διακοπές λειτουργίας σε εργοστάσια στις ΗΠΑ.
Ειδικότερα, ο όμιλος αντιμετώπισε παρατεταμένη διακοπή λειτουργίας στο εργοστάσιο Pennsuco στη Φλόριντα κατά το δεύτερο τρίμηνο και μη προγραμματισμένη διακοπή στο Roanoke της Βιρτζίνια κατά το τρίτο τρίμηνο.
Οι έκτακτες αυτές εξελίξεις, σε συνδυασμό με δυσμενείς καιρικές συνθήκες και προβλήματα στην εφοδιαστική αλυσίδα, επιβάρυναν την αμερικανική κερδοφορία κατά περίπου 12 εκατ. ευρώ.
Ο πρόεδρος της Εκτελεστικής Επιτροπής του Ομίλου, Μαρσέλ Κομπούζ, δήλωσε ότι «η αναπτυξιακή μας πορεία συνεχίστηκε κατά τους πρώτους εννέα μήνες του έτους, παρά τις πληθωριστικές πιέσεις και τα έκτακτα γεγονότα. Με τη στήριξη των επενδύσεων ανάπτυξης και την ενσωμάτωση των πρόσφατων εξαγορών, χτίζουμε έναν ισχυρότερο Όμιλο και επιταχύνουμε την υλοποίηση της στρατηγικής TITAN Forward 2029».
Από την πλευρά του, ο οικονομικός διευθυντής του ομίλου, Γιάννης Ιωάννου, επεσήμανε ότι «Οι ισχυρές επιδόσεις του εννεαμήνου και η αναβάθμιση σε επενδυτική βαθμίδα επιβεβαιώνουν τη χρηματοοικονομική μας ισχύ και πειθαρχία, ενώ οι πρωτοβουλίες βελτίωσης στο πλαίσιο του προγράμματος Prime συνεχίζουν να στηρίζουν την κερδοφορία μας. Παραμένουμε αισιόδοξοι για τη συνέχεια και σε ισχυρή θέση για ακόμη μία χρονιά-ρεκόρ».
Ελλάδα: Άλμα 31% στα EBITDA – Στήριξη από το Ελληνικό και το αεροδρόμιο της Αθήνας
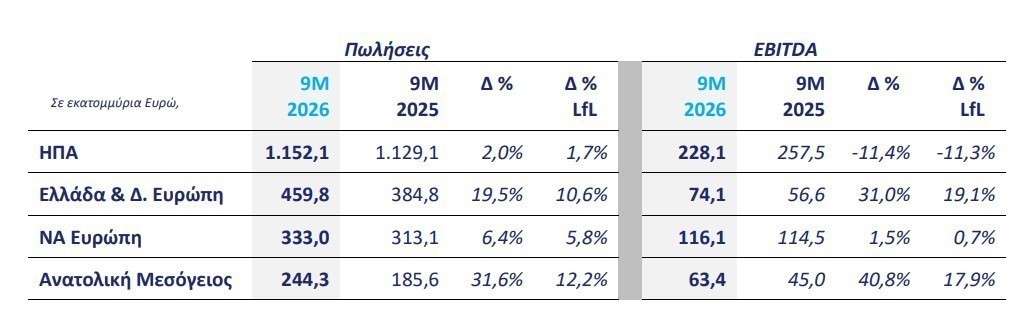
Ιδιαίτερα ισχυρές ήταν οι επιδόσεις στην Ελλάδα και τη Δυτική Ευρώπη, όπου οι πωλήσεις αυξήθηκαν κατά 19,5%, στα 459,8 εκατ. ευρώ, από 384,8 εκατ. ευρώ πέρυσι.
Ακόμη μεγαλύτερη ήταν η ενίσχυση της λειτουργικής κερδοφορίας, με τα EBITDA να αυξάνονται κατά 31%, στα 74,1 εκατ. ευρώ, έναντι 56,6 εκατ. ευρώ το εννεάμηνο του 2025.
Η ανάπτυξη στην ελληνική αγορά στηρίχθηκε στη συνεχιζόμενη κατασκευαστική δραστηριότητα, στην αύξηση των πωλήσεων τσιμέντου και αδρανών υλικών, καθώς και στη ζήτηση για προϊόντα υψηλότερης προστιθέμενης αξίας.
Σημαντική συμβολή είχαν μεγάλα έργα υποδομών και ανάπτυξης ακινήτων, όπως το Ελληνικό και η επέκταση του Διεθνούς Αερολιμένα Αθηνών, τα οποία συνέχισαν να στηρίζουν τη ζήτηση για τα προϊόντα του ομίλου.
Παράλληλα, ο Τιτάν τριπλασίασε από την αρχή του έτους το μερίδιο των προϊόντων προστιθέμενης αξίας στις πωλήσεις έτοιμου σκυροδέματος.
Η κατασκευαστική δραστηριότητα στην Ελλάδα παρουσίασε κάποια επιβράδυνση στο τρίτο τρίμηνο, λόγω της βραδύτερης επανεκκίνησης των εργασιών μετά το καλοκαίρι και των καθυστερήσεων στην έναρξη ορισμένων έργων κατοικίας και τουρισμού. Ωστόσο, η ζήτηση ανέκαμψε σημαντικά τον Σεπτέμβριο.

ΗΠΑ: Αυξημένες πωλήσεις, αλλά πτώση 11,4% στα EBITDA
Στην αμερικανική αγορά, που αποτελεί τη μεγαλύτερη γεωγραφική δραστηριότητα του Τιτάνα, οι πωλήσεις αυξήθηκαν κατά 2%, στα 1,15 δισ. ευρώ.
Αντίθετα, τα EBITDA υποχώρησαν κατά 11,4%, στα 228,1 εκατ. ευρώ, από 257,5 εκατ. ευρώ το αντίστοιχο διάστημα του 2025.
Η ζήτηση διατηρήθηκε ισχυρή σε έργα υποδομών, εμπορικές κατασκευές και επενδύσεις σε κέντρα δεδομένων (data centers), ωστόσο ο τομέας κατοικίας παρέμεινε υπό πίεση εξαιτίας των υψηλών επιτοκίων στεγαστικών δανείων.
Οι συνθήκες ήταν δυσκολότερες στη Φλόριντα, όπου η ασθενέστερη ζήτηση και οι έντονες βροχοπτώσεις επηρέασαν την κατασκευαστική δραστηριότητα.
Αντίθετα, στις Μεσοατλαντικές Πολιτείες, κυρίως στη Βιρτζίνια και τη Βόρεια Καρολίνα, η δραστηριότητα εμφάνισε μεγαλύτερη ανθεκτικότητα.
Ο όμιλος έχει ήδη ανακοινώσει αυξήσεις τιμών στο τσιμέντο, στο έτοιμο σκυρόδεμα και στα αδρανή υλικά στις ΗΠΑ, με ισχύ από τον Ιανουάριο του 2027.

Επενδύσεις 248 εκατ. ευρώ και εξαγορές 700 εκατ.
Οι επενδυτικές δαπάνες του Τιτάνα ανήλθαν σε 248 εκατ. ευρώ στο εννεάμηνο, στο πλαίσιο της στρατηγικής TITAN Forward 2029.
Οι επενδύσεις κατευθύνθηκαν στην ενίσχυση της παραγωγικής δυναμικότητας, στην αναβάθμιση εργοστασίων, στην επέκταση της παραγωγής αδρανών υλικών και ιπτάμενης τέφρας, καθώς και στην ανάπτυξη κινητών μονάδων έτοιμου σκυροδέματος για την εξυπηρέτηση μεγάλων έργων, συμπεριλαμβανομένων των data centers.
Παράλληλα, από την αρχή του έτους ο όμιλος έχει πραγματοποιήσει τρεις εξαγορές συνολικού ύψους περίπου 700 εκατ. ευρώ.
Η ενσωμάτωσή τους εξελίσσεται σύμφωνα με τον σχεδιασμό, ενώ η συνεισφορά τους στα EBITDA διαμορφώθηκε σε 28 εκατ. ευρώ στο εννεάμηνο.
Για το σύνολο του 2026 αναμένεται να φτάσει περίπου τα 45 εκατ. ευρώ, με προοπτική να ξεπεράσει τα 100 εκατ. ευρώ έως το 2029.
Οι συνέργειες από τις εξαγορές εκτιμάται ότι θα αποφέρουν επιπλέον οφέλη περίπου 60 εκατ. ευρώ το 2029.
Επενδυτική βαθμίδα από την S&P – Στα 958 εκατ. ευρώ ο καθαρός δανεισμός
Σημαντική εξέλιξη για τον όμιλο αποτέλεσε η αναβάθμιση της πιστοληπτικής του αξιολόγησης από την S&P Global Ratings, από «BB+» σε «BBB-», με σταθερές προοπτικές.
Η αναβάθμιση αντανακλά, σύμφωνα με τον οίκο, την ισχυρή χρηματοοικονομική θέση και τη συνετή διαχείριση του ισολογισμού.
Ο καθαρός δανεισμός διαμορφώθηκε στα 958 εκατ. ευρώ στα τέλη Σεπτεμβρίου, κυρίως λόγω της ολοκλήρωσης των εξαγορών και της καταβολής μερίσματος τον Ιούλιο.
Ο δείκτης δανεισμού διατηρήθηκε στο 1,56x, ενώ οι λειτουργικές ελεύθερες ταμειακές ροές ανήλθαν σε 297 εκατ. ευρώ, έναντι 307 εκατ. ευρώ πέρυσι.
Παράλληλα, ο Τιτάν ολοκλήρωσε πρόσθετη έκδοση ομολόγων 150 εκατ. ευρώ, αυξάνοντας τη συνολική ονομαστική αξία της υφιστάμενης σειράς στα 500 εκατ. ευρώ, με επιτόκιο 3,5% και λήξη το 2031. Η έκδοση υπερκαλύφθηκε κατά τρεις φορές.
Σε εξέλιξη βρίσκεται και το πρόγραμμα επαναγοράς ιδίων μετοχών, ύψους 20 εκατ. ευρώ, το οποίο ξεκίνησε τον Αύγουστο και θα ολοκληρωθεί τον Μάρτιο του 2027.
Θετικές επιδόσεις σε Νοτιοανατολική Ευρώπη και Ανατολική Μεσόγειο
Στη Νοτιοανατολική Ευρώπη, οι πωλήσεις αυξήθηκαν κατά 6,4%, στα 333 εκατ. ευρώ, ενώ τα EBITDA ενισχύθηκαν κατά 1,5%, στα 116,1 εκατ. ευρώ.
Η αύξηση των τιμών και η ζήτηση από έργα υποδομών και κατοικίας συνέβαλαν στη διατήρηση της κερδοφορίας, παρά τις πιέσεις από το κόστος καυσίμων και ηλεκτρικής ενέργειας.
Στην Ανατολική Μεσόγειο, η ανάπτυξη ήταν ακόμη ισχυρότερη, με τις πωλήσεις να αυξάνονται κατά 31,6%, στα 244,3 εκατ. ευρώ, και τα EBITDA κατά 40,8%, στα 63,4 εκατ. ευρώ.
Η αύξηση της ζήτησης τσιμέντου στην Αίγυπτο και η ενσωμάτωση της τουρκικής Traçim συνέβαλαν σημαντικά στην επίδοση.
Στο πλαίσιο της αναπτυξιακής στρατηγικής, ο όμιλος προωθεί την κατασκευή δεύτερης γραμμής παραγωγής στο εργοστάσιο της Traçim, καθώς και επενδύσεις στην παραγωγή ηλεκτρικής ενέργειας για ιδία χρήση.
Στην Αίγυπτο, ενισχύονται οι υποδομές εξαγωγής τσιμέντου, ενώ οι αποστολές προς τις ΗΠΑ δημιουργούν νέες εμπορικές δυνατότητες για τον όμιλο.
Prime: Οφέλη 40 εκατ. ευρώ από τη μείωση του κόστους
Η αυξημένη ενεργειακή επιβάρυνση εξακολουθεί να αποτελεί σημαντική πρόκληση για τη λειτουργική κερδοφορία του Τιτάνα.
Σύμφωνα με την ανακοίνωση, το υψηλότερο κόστος παραγωγής και διανομής επιβάρυνε τα αποτελέσματα κατά περισσότερα από 40 εκατ. ευρώ σε σύγκριση με το αντίστοιχο περυσινό διάστημα, εξαιρουμένης της επίδρασης των εξαγορών.
Ωστόσο, το πρόγραμμα Prime, που αφορά τη βελτιστοποίηση κόστους και αποδοτικότητας, απέφερε οφέλη περίπου 40 εκατ. ευρώ στο εννεάμηνο, περιορίζοντας μέρος των πιέσεων.
Παράλληλα, ο όμιλος συνεχίζει τις επενδύσεις για τη μεγαλύτερη χρήση εναλλακτικών καυσίμων.
Στο εργοστάσιο Καμαρίου, ο Κλίβανος 1 ξεπέρασε τον Αύγουστο το 80% υποκατάστασης συμβατικών καυσίμων από εναλλακτικά, καταγράφοντας επίδοση-ρεκόρ.
Οι προοπτικές για το 2026
Για το σύνολο του 2026, ο Τιτάν προβλέπει αύξηση των πωλήσεων σε υψηλό μονοψήφιο ποσοστό και άνοδο των EBITDA σε μεσαίο μονοψήφιο ποσοστό.
Οι συνολικές επενδυτικές δαπάνες αναμένεται να διαμορφωθούν σε περίπου 300 εκατ. ευρώ, με έμφαση στην παραγωγική αποδοτικότητα, στην ανάπτυξη νέων δραστηριοτήτων και στις τεχνολογίες χαμηλότερου αποτυπώματος άνθρακα.
Μεταξύ των σημαντικών έργων περιλαμβάνεται η επέκταση της παραγωγικής δυναμικότητας στην Τουρκία, η ανάπτυξη μονάδας θερμικά ενεργοποιημένης αργίλου στη Βιρτζίνια και το έργο δέσμευσης διοξειδίου του άνθρακα iFESTOS στην Ελλάδα, το οποίο εξακολουθεί να βρίσκεται υπό αξιολόγηση.
Η διοίκηση διατηρεί την αισιοδοξία της για το τελευταίο τρίμηνο, εκτιμώντας ότι η οργανική ανάπτυξη, οι νέες εξαγορές και η βελτίωση της αποδοτικότητας μπορούν να στηρίξουν ακόμη μία χρονιά ισχυρών οικονομικών επιδόσεων, παρά το αυξημένο κόστος και τις προκλήσεις στην αμερικανική αγορά.