


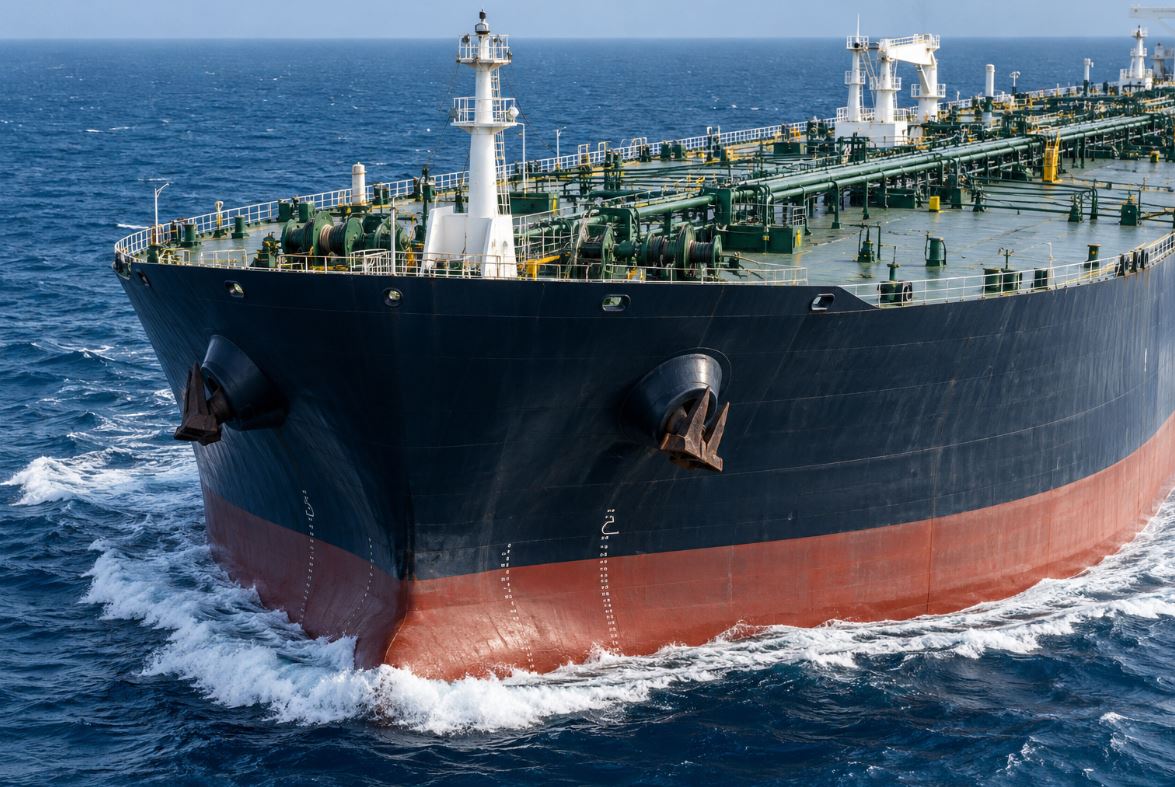
Η ισχυρή άνοδος των αξιών των δεξαμενόπλοιων δημιουργεί πρόσφορο έδαφος για πωλήσεις, με τους Έλληνες πλοιοκτήτες να διαδραματίζουν πρωταγωνιστικό ρόλο στην αγορά. Σύμφωνα με την εβδομαδιαία έκθεση του ναυλομεσιτικού οίκου WeberSeas (Hellas) SA, από τον Σεπτέμβριο, όταν άρχισε η σημαντική ενίσχυση της αγοράς των τάνκερ, σχεδόν το 40% των αναφερόμενων πωλήσεων δεξαμενόπλοιων μεταφοράς αργού αφορά πλοία ελληνικών συμφερόντων.
Η παρουσία τους είναι ιδιαίτερα έντονη στα Suezmax. Από τις 26 πωλήσεις που καταγράφονται στο συγκεκριμένο διάστημα, οι 12 αφορούν ελληνόκτητα πλοία, ποσοστό περίπου 46%. Στα VLCC, ελληνικών συμφερόντων ήταν τα 10 από τα 23 πλοία που άλλαξαν χέρια, αντιπροσωπεύοντας περίπου το 43% των συναλλαγών. Στα Aframax, το αντίστοιχο μερίδιο διαμορφώθηκε κοντά στο 28%, με πέντε ελληνόκτητα πλοία σε σύνολο 18 πωλήσεων. Οι συναλλαγές αποτυπώνουν την ανατίμηση των περιουσιακών στοιχείων. Ενδεικτικά, Aframax κατασκευής 2008 αναφέρεται ότι πωλήθηκε έναντι 59 εκατ. δολαρίων, όταν περίπου έναν χρόνο νωρίτερα Aframax κατασκευής 2011 είχε πωληθεί έναντι 36 εκατ. δολαρίων. Με βάση τις πρόσφατες αγοραπωλησίες, η WeberSeas εκτιμά ότι οι αξίες των Aframax ηλικίας περίπου 15 ετών έχουν αυξηθεί κατά περίπου 75% σε ετήσια βάση.
Τη δυναμική της αγοράς υπογραμμίζει και η αναφερόμενη ετήσια χρονοναύλωση ενός Suezmax ηλικίας δέκα ετών στα 150.000 δολάρια ημερησίως. Παρά την ισχυρή εικόνα των αποτιμήσεων, οι εβδομαδιαίες μεταβολές στη ναυλαγορά καταγράφουν σημαντική διόρθωση σε επιμέρους διαδρομές. Τα ημερήσια έσοδα στη διαδρομή VLCC από τον αμερικανικό Κόλπο προς την Κίνα υποχώρησαν κατά 23%, στα 464.656 δολάρια, ενώ στα Suezmax από τη Δυτική Αφρική προς το Ηνωμένο Βασίλειο και την ηπειρωτική Ευρώπη μειώθηκαν κατά 27,01%, στα 406.874 δολάρια. Οι υποχωρήσεις αυτές δείχνουν ότι τα ιδιαίτερα υψηλά επίπεδα εσόδων συνοδεύονται από έντονη μεταβλητότητα.
Στο ξηρό φορτίο, την εβδομαδιαία άνοδο οδήγησαν τα μεγαλύτερα πλοία. Ο Baltic Dry Index ενισχύθηκε κατά 5,82%, στις 2.693 μονάδες, με τον δείκτη χρονοναύλωσης των Capesize να αυξάνεται κατά 15,84%, στα 34.899 δολάρια ημερησίως. Αντίθετα, στα Kamsarmax καταγράφηκε πτώση 8,69%, στα 19.358 δολάρια. Τα Ultramax και Handysize κινήθηκαν ηπιότερα ανοδικά, κατά 1,81% και 1,25%, αντίστοιχα.
Η ενίσχυση των τιμών είναι ορατή και στις αγοραπωλησίες φορτηγών πλοίων. Ιαπωνικής κατασκευής Supramax του 2013 αναφέρεται ότι πωλήθηκε περίπου 23 εκατ. δολάρια, έναντι 18,5 εκατ. δολαρίων για αδελφό πλοίο ίδιας ηλικίας έναν χρόνο νωρίτερα. Η σύγκριση αντιστοιχεί σε αύξηση περίπου 24%.
Για τις μεσοπρόθεσμες προοπτικές του κλάδου, η WeberSeas αναδεικνύει τη σημασία της Δυτικής Αφρικής και της ανάπτυξης του έργου σιδηρομεταλλεύματος Simandou στη Γουινέα. Οι περιφερειακές εξαγωγές ορυκτών προβλέπεται να προσεγγίσουν τους 300 εκατ. τόνους έως το 2030. Επειδή οι μεταφορές από τη Δυτική Αφρική προς την Κίνα απαιτούν περισσότερο χρόνο από τα ταξίδια Αυστραλίας–Κίνας, η έκθεση εκτιμά ότι η αύξηση της μεταφορικής ζήτησης θα μπορούσε να ισοδυναμεί με την απασχόληση περίπου 120 επιπλέον Capesize έως το τέλος της δεκαετίας.
Παράλληλα, συνεχίζονται οι επενδύσεις σε νέα πλοία. Η έκθεση συνδέει την Cosco Shipping Bulk με παραγγελίες 16 Kamsarmax, συνολικής αξίας άνω των 800 εκατ. δολαρίων, μέσω τριών κινεζικών εταιρειών leasing και με πρόβλεψη μακροχρόνιας ναύλωσης στον όμιλο.
Στα πλοία μεταφοράς εμπορευματοκιβωτίων, το ενδιαφέρον επικεντρώνεται στις μεγαλύτερες χωρητικότητες. Η MSC φέρεται να επενδύει περίπου 2,5 δισ. δολάρια για δέκα πλοία χωρητικότητας 24.000 TEU, διπλού καυσίμου με δυνατότητα χρήσης LNG, στη Hengli Heavy Industry, με παραδόσεις το 2029–2030. Επιπλέον, αναβαθμίζει δέκα προηγούμενες παραγγελίες από 22.000 σε 24.000 TEU, ανεβάζοντας το βιβλίο παραγγελιών της στο συγκεκριμένο ναυπηγείο σε 30 πλοία αυτής της χωρητικότητας.
Σύμφωνα με τις εκτιμήσεις που παραθέτει η WeberSeas, οι δεσμεύσεις της MSC για νεότευκτα 22.000–24.000 TEU ανέρχονται περίπου σε 9,5 δισ. δολάρια μέσα στο 2026. Την ίδια ώρα, ο δείκτης ναύλων εμπορευματοκιβωτίων SCFI παρέμεινε ουσιαστικά σταθερός στις 3.681,34 μονάδες, με οριακή εβδομαδιαία άνοδο 0,05%.
Η εικόνα της εβδομάδας αναδεικνύει μια αγορά με υψηλές αξίες πλοίων και συνεχιζόμενες επενδύσεις, αλλά και αισθητές αποκλίσεις μεταξύ κατηγοριών και διαδρομών. Για τους Έλληνες πλοιοκτήτες, η συγκυρία στα δεξαμενόπλοια μεταφράζεται σε αυξημένη δραστηριότητα πωλήσεων και αξιοποίηση της ανόδου των αποτιμήσεων.