


Οι τιμές ενδέχεται να συνεχίσουν την ανοδική τους πορεία, αλλά με χαμηλότερο ρυθμό, την ίδια στιγμή που ο αριθμός των αγοραπωλησιών περιορίζεται. Αυτό είναι κι ένα σημείο καμπής προς το οποίο οδεύει πιθανότατα η εγχώρια αγορά κατοικίας, όπως το περιγράφει ο Ηλίας Λεκκός, επικεφαλής Οικονομικής Ανάλυσης και Επενδυτικής Στρατηγικής της Τράπεζας Πειραιώς, σε συνέχεια της έρευνας της Τράπεζας Πειραιώς «Δείκτης Στεγαστικού Κλίματος- Προσδοκίες και Αντιλήψεις των Ελληνικών Νοικοκυριών για την Αγορά Ακινήτων».
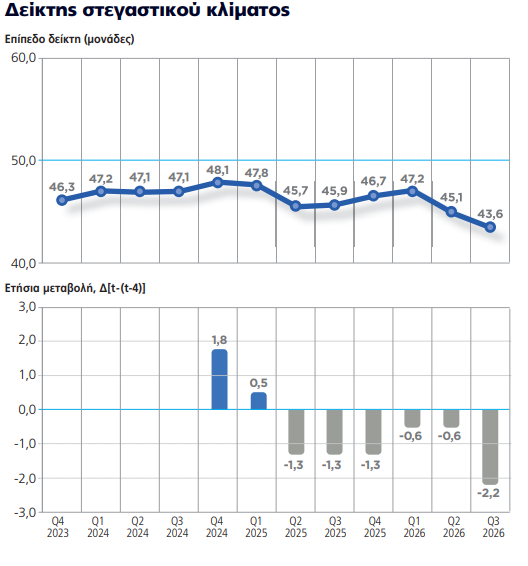
Η έρευνα διεξάγεται ανά τρίμηνο από το δ’ τρίμηνο του 2023, με ηλεκτρονικό ερωτηματολόγιο σε αποδέκτες ηλικίας 25-75 ετών. Οπως προκύπτει από τα τελευταία στοιχεία του γ’ τριμήνου του 2026, το στεγαστικό κλίμα διαμορφώθηκε στο χαμηλότερο επίπεδό του από το 2023, καταγράφοντας παράλληλα τη μεγαλύτερη ετήσια πτώση του, στις 43,6 μονάδες (σημ.: οι 50 μονάδες αποτελούν το κατώφλι μεταξύ αισιοδοξίας και απαισιοδοξίας), έχοντας ξεκινήσει από 46,3 το 2023 και παραμένοντας σταθερά κάτω από 50 μονάδες τα τελευταία χρόνια.
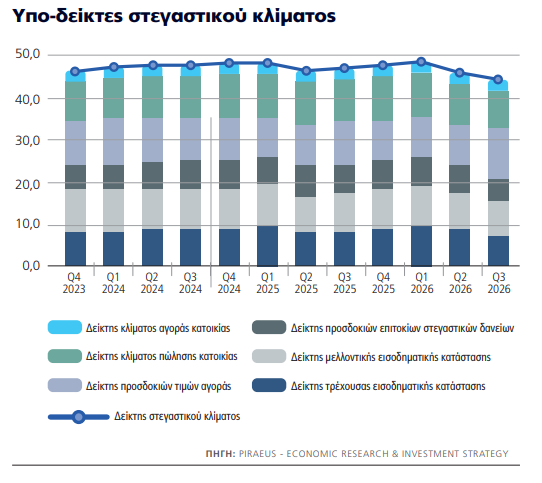
Ο δείκτης συνθέτει τις απόψεις των νοικοκυριών για την αγορά κατοικίας, αποτυπώνοντας έξι επιμέρους διαστάσεις: το κλίμα αγοράς και πώλησης, τις προσδοκίες για τιμές και επιτόκια, και την τρέχουσα και μελλοντική εισοδηματική κατάσταση.
Η εικόνα του δείκτη αντανακλά την αίσθηση των νοικοκυριών ότι είτε η αγορά κατοικίας βρίσκεται εκτός των οικονομικών δυνατοτήτων τους, είτε ότι αδυνατούν να αγοράσουν το ακίνητο που ικανοποιεί πλήρως τις στεγαστικές τους ανάγκες.
Στη συνέντευξή του, ο κ. Λεκκός εξηγεί γιατί η υποχώρηση του σχετικού δείκτη στο χαμηλότερο επίπεδο από την έναρξη της έρευνας συνδέεται και με την ευρύτερη οικονομική αβεβαιότητα, ενώ εκτιμά ότι δεν διαμορφώνονται επί του παρόντος οι συνθήκες για σημαντική διόρθωση των τιμών.
Παράλληλα, αναφέρεται στις δυσκολίες απόκτησης πρώτης κατοικίας, ιδιαίτερα για τα νέα νοικοκυριά χωρίς αποταμιεύσεις ή οικογενειακή στήριξη και στην ανάγκη αποκατάστασης της ισορροπίας μεταξύ προσφοράς και ζήτησης, με το στεγαστικό έλλειμμα στην Ελλάδα να υπολογίζεται, σύμφωνα με προηγούμενη μελέτη της τράπεζας, σε 180.000 κατοικίες.
ΣΤΕΦΑΝΙΑ ΣΟΥΚΗ: Πώς μεταφράζεται στην πράξη το γεγονός της υποχώρησης του δείκτη στεγαστικού κλίματος στο χαμηλότερο επίπεδο από το 2023;
ΗΛΙΑΣ ΛΕΚΚΟΣ: Η αγορά κατοικίας παρουσιάζει μια σειρά ιδιοσυγκρασιακών χαρακτηριστικών, τα οποία τη διαφοροποιούν σε σημαντικό βαθμό σε σχέση με τους υπόλοιπους τομείς της οικονομίας.
Ο βασικός λόγος για τον οποίο συμβαίνει αυτό είναι ότι το κλίμα στην αγορά ακινήτων δεν αντανακλά μόνο την πρόθεση ή μη των νοικοκυριών για την απόκτηση ενός ακινήτου, αλλά αντικατοπτρίζει μια γενικότερη θεώρηση των νοικοκυριών για τις οικονομικές τους προοπτικές. Κατά συνέπεια και οι απαντήσεις των νοικοκυριών στην έρευνα δεν περιορίζονται στην εκτίμησή τους για την πορεία των τιμών των ακινήτων, αλλά επεκτείνονται στην άποψή τους για ολόκληρη την οικονομία.
Συμπερασματικά, λοιπόν, θεωρώ ότι η επιδείνωση του δείκτη ακινήτων αυτού καθαυτού δεν αντανακλά την ανησυχία των νοικοκυριών να προβούν στην αγορά ενός ακίνητου, αλλά επηρεάζεται από την αβεβαιότητα σχετικά με την παγκόσμια γεωπολιτική ισορροπία, την ενεργειακή κρίση, τον πληθωρισμό και την πορεία των επιτοκίων.
ΣΤ.Σ.: Ενας νέος άνθρωπος ή ένα ζευγάρι που θέλει σήμερα να αγοράσει την πρώτη του κατοικία βρίσκεται μπροστά σε ένα δίλημμα: να αγοράσει τώρα ή να περιμένει; Τι θα του λέγατε;
ΗΛ.ΛΕΚ.: Είναι πολύ δύσκολο να δώσει κάποιος μια γενική συμβουλή για ένα τόσο σημαντικό και ευαίσθητο ζήτημα. Ωστόσο, για να απαντήσω στο ερώτημα, θα έλεγα ότι για να δούμε μια σημαντική διόρθωση στις τιμές θα πρέπει να υπάρχει ένας σημαντικός αριθμός νοικοκυριών και κατασκευαστών σε κατάσταση οικονομικής πίεσης και άρα να είναι διατεθειμένοι να πουλήσουν με σημαντική έκπτωση. Κατά την άποψή μου, δεν βλέπουμε κάτι τέτοιο σήμερα.
Μία συμβουλή που αισθάνομαι πιο άνετα να δώσω, όμως, είναι ότι θεωρώ πολύ σημαντικό, ιδιαίτερα για τα νέα νοικοκυριά, να συμμετέχουν με κάποιον τρόπο στην αγορά ακινήτων (δηλαδή σε αυτό που στο εξωτερικό αναφέρουν ως property ladder).
Δηλαδή, δεν είναι απαραίτητο ένα νέο νοικοκυριό να βρει το ιδανικό ακίνητο. Μπορεί να ξεκινήσει από ένα υποδεέστερο ακίνητο και σε βάθος χρόνου η βελτίωση του οικογενειακού εισοδημάτος και η υπεραξία του υφιστάμενου ακινήτου θα δημιουργήσουν τη δυνατότητα αναβάθμισης σε ένα καλύτερο σπίτι.
ΣΤ.Σ.: Η έρευνα δείχνει ότι οι πωλητές εξακολουθούν να έχουν το πάνω χέρι στην αγορά, ωστόσο οι μεσίτες διαπιστώνουν εδώ και αρκετούς μήνες, ακόμη και από το τέλος του 2025, μεγάλη κάμψη στις συναλλαγές. Τι θεωρείτε ότι συμβαίνει πραγματικά;
ΗΛ.ΛΕΚ.: Αυτή είναι μια εύστοχη παρατήρηση και νομίζω ότι αντανακλά το γεγονός ότι μάλλον πλησιάζουμε ένα σημείο καμπής. Η αγορά ακινήτων πέρασε πολύ γρήγορα από μια κατάσταση μακροχρόνιας υποτίμησης και απαξίωσης σε μια κατάσταση υπερβάλλουσας ζήτησης και επιστροφής των ονομαστικών τιμών στα προ κρίσης επίπεδα.Στην τρέχουσα συγκυρία, οι πωλητές έχουν παρασυρθεί πιστεύοντας ότι αυτή η τάση θα συνεχιστεί και στο μέλλον.
Αντίθετα, οι δυνητικοί αγοραστές, έχοντας αφομοιώσει και τα διδάγματα της κρίσης, είναι επιφυλακτικοί στο να προβούν σε μια αγορά που ξεπερνά τις οικονομικές τους δυνατότητες. Συνεπώς, το φαινόμενο στο οποίο αναφέρεστε αποτελεί, κατά την άποψή μου, μια πρώτη ένδειξη ότι μπορεί η αγορά ακινήτων να περνά στην επόμενη φάση του κύκλου, όπου οι τιμές δύνανται να συνεχίσουν να αυξάνονται, με επιβραδυνόμενο σε κάθε περίπτωση ρυθμό, αλλά ταυτόχρονα ο αριθμός των αγοραπωλησιών να βαίνει μειούμενος.


ΣΤ.Σ.: Για ένα νοικοκυριό που δεν διαθέτει αποταμιεύσεις ή οικογενειακή οικονομική βοήθεια, πόσο ρεαλιστική είναι τελικά σήμερα η απόκτηση πρώτης κατοικίας μέσω στεγαστικού δανείου;
ΗΛ.ΛΕΚ.: Σε αυτό το θέμα θα ήθελα να είμαι ρεαλιστής και ειλικρινής. Τόσο τα εποπτικά όρια όσο και τα εσωτερικά πιστωτικά κριτήρια των τραπεζών απαιτούν ουσιαστική ίδια συμμετοχή των νοικοκυριών στην αγορά ακινήτων. Συνεπώς, για οποιαδήποτε αγορά, ακόμα και μέσω κάποιου επιδοτούμενου προγράμματος, είναι απαραίτητο τα νοικοκυριά να συμμετέχουν και αυτά σε μέρος του απαιτούμενου τιμήματος.
ΣΤ.Σ.: Τι επηρεάζει τελικά περισσότερο σήμερα έναν υποψήφιο αγοραστή: η υψηλή τιμή του ακινήτου, η μηνιαία δόση του δανείου ή ο φόβος ότι το εισόδημά του δεν θα επαρκεί τα επόμενα χρόνια;
ΗΛ.ΛΕΚ.: Αυτή είναι μια δύσκολη ερώτηση, η απάντηση της οποίας δεν προκύπτει άμεσα από τα ευρήματα της μελέτης μας. Ωστόσο, από τη γενικότερη εμπειρία μας μπορούμε να πούμε ότι οι βασικοί προσδιοριστικοί παράγοντες που καθορίζουν το μέγιστο ποσό που μπορεί να διαθέσει ένα νοικοκυριό για την αγορά ενός ακινήτου είναι από τη μια το ύψος της ίδιας συμμετοχής που πρέπει να καταβάλλει το νοικοκυριό τη στιγμή της αγοραπωλησίας από τις αποταμιεύσεις του ή από οικογενειακή βοήθεια και από την άλλη το ύψος της μηνιαίας δόσης του στεγαστικού δανείου ως ποσοστό του οικογενειακού εισοδήματος που θα πρέπει να καταβάλλεται μέχρι τη λήξη του δανείου.
ΣΤ.Σ.: Τι περιμένουμε από εδώ και πέρα και τι θεωρείτε ότι θα πρέπει να αλλάξει ώστε οι Ελληνες να αρχίσουν και πάλι να θεωρούν ότι είναι μια καλή περίοδος για αγορά κατοικίας;
ΗΛ.ΛΕΚ.: Η εύρυθμη λειτουργία της αγοράς ακινήτων είναι προς όφελος όλων. Για να συμβεί αυτό θα πρέπει να επέλθει μια κατάσταση ισορροπίας μεταξύ προσφοράς και ζήτησης. Σε μια τέτοια ιδεατή κατάσταση, οι αγοραστές θα μπορούν να καλύπτουν τις οικιστικές ανάγκες τους, να πωλούν τα ακίνητά τους σε μια εύλογη αξία και η κατασκευαστική δραστηριότητα να διατηρείται σε ικανοποιητικά επίπεδα.
Σε μια τέτοια περίπτωση, οι αναμενόμενες μεταβολές των τιμών θα πρέπει να είναι ευθυγραμμισμένες με τους αντίστοιχους ρυθμούς μεταβολής του ονομαστικού ΑΕΠ. Σε προγενέστερη μελέτη μας έχουμε ποσοτικοποιήσει την υφιστάμενη ανισορροπία μεταξύ προσφοράς και ζήτησης σε μια συσσωρευμένη έλλειψη 180.000 οικιστικών ακινήτων.
Η ταχύτητα με την οποία θα καλυφθεί αυτό το κενό θα προσδιορίσει και το χρονικό διάστημα που θα απαιτηθεί για την επίτευξη της πολυπόθητης αυτής ισορροπίας.