





Ισχυρή αύξηση της κερδοφορίας, με σημαντική επέκταση των δανειακών εργασιών και νέα άνοδο των καταθέσεων, κατέγραψε η Optima bank κατά το εννεάμηνο του 2026, διατηρώντας υψηλή αποδοτικότητα και ενισχύοντας τα βασικά μεγέθη του ισολογισμού της.
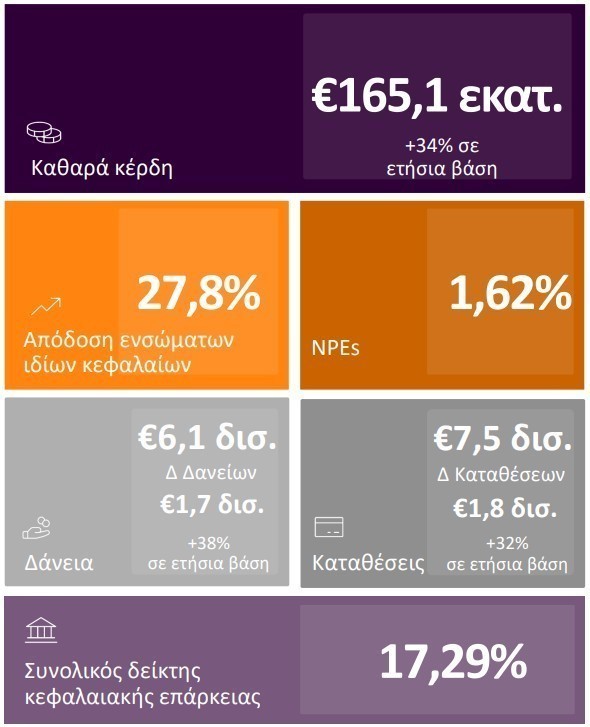
Σύμφωνα με τα οικονομικά αποτελέσματα που ανακοίνωσε στις 11 Νοεμβρίου, η τράπεζα εμφάνισε καθαρά κέρδη 165,1 εκατ. ευρώ, αυξημένα κατά 34% σε σύγκριση με τα 123,4 εκατ. ευρώ της αντίστοιχης περιόδου του 2025.
Η επίδοση συνοδεύτηκε από απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 27,8%, έναν από τους υψηλότερους δείκτες αποδοτικότητας στον ελληνικό τραπεζικό κλάδο, ενώ τα προ φόρων κέρδη ανήλθαν σε 201,5 εκατ. ευρώ, ενισχυμένα κατά 35% σε ετήσια βάση.
Η ανάπτυξη στηρίχθηκε κυρίως στη διεύρυνση των χορηγήσεων, στην αύξηση των εσόδων από τόκους και στη σημαντική ενίσχυση των προμηθειών, παρά την άνοδο του λειτουργικού κόστους.
Δάνεια 6,1 δισ. ευρώ και νέες εκταμιεύσεις 3,1 δισ.
Η πιστωτική επέκταση αποτέλεσε έναν από τους βασικούς μοχλούς ανάπτυξης της Optima bank.
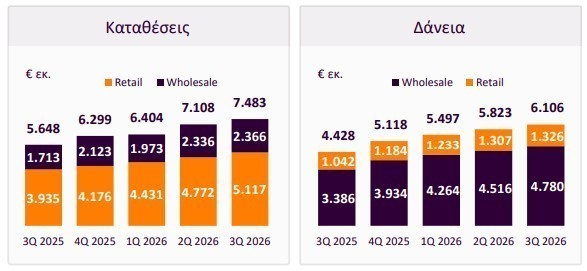
Τα δάνεια προ προβλέψεων αυξήθηκαν κατά 38% σε ετήσια βάση, φτάνοντας τα 6,1 δισ. ευρώ, από περίπου 4,4 δισ. ευρώ στο τέλος Σεπτεμβρίου 2025. Σε τριμηνιαία βάση, η αύξηση διαμορφώθηκε στο 5%.
Κατά τους πρώτους εννέα μήνες του έτους, οι νέες εκταμιεύσεις δανείων ανήλθαν σε 3,1 δισ. ευρώ, έναντι 2,5 δισ. ευρώ την αντίστοιχη περυσινή περίοδο, σημειώνοντας άνοδο 25%.
Η πλειονότητα των νέων χρηματοδοτήσεων κατευθύνθηκε προς επιχειρήσεις, επιβεβαιώνοντας τον προσανατολισμό της τράπεζας στην εταιρική τραπεζική και στη χρηματοδότηση της οικονομικής δραστηριότητας.
Από το συνολικό δανειακό χαρτοφυλάκιο, περίπου 4,78 δισ. ευρώ αφορούν στην επιχειρηματική τραπεζική, ενώ τα υπόλοιπα 1,33 δισ. ευρώ στη λιανική.
Στα 7,5 δισ. ευρώ οι καταθέσεις – Αύξηση 32%
Ανάλογη δυναμική καταγράφηκε και στην καταθετική βάση της Optima bank.
Οι καταθέσεις πελατών αυξήθηκαν κατά 32%, φτάνοντας τα 7,48 δισ. ευρώ, έναντι 5,65 δισ. ευρώ έναν χρόνο νωρίτερα.
Η ετήσια αύξηση διαμορφώθηκε σε περίπου 1,8 δισ. ευρώ, ενώ σε σχέση με το τέλος Ιουνίου οι καταθέσεις ενισχύθηκαν κατά 5%.
Οι καταθέσεις λιανικής τραπεζικής ανήλθαν σε 5,12 δισ. ευρώ, ενώ εκείνες της επιχειρηματικής τραπεζικής διαμορφώθηκαν σε 2,37 δισ. ευρώ.
Η παράλληλη αύξηση δανείων και καταθέσεων διατήρησε σε ισορροπημένα επίπεδα τον δείκτη δανείων προς καταθέσεις, ο οποίος διαμορφώθηκε στο 81,6%, από 77,3% έναν χρόνο νωρίτερα.
Άνοδος 33% στα καθαρά έσοδα από τόκους και 55% στις προμήθειες
Σε επίπεδο εσόδων, η Optima bank συνέχισε να επωφελείται από την αύξηση των χρηματοδοτήσεων και την ανάπτυξη των εργασιών που αποφέρουν προμήθειες.
Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 33%, φτάνοντας τα 203,5 εκατ. ευρώ, έναντι 153,4 εκατ. ευρώ το εννεάμηνο του 2025.
Η άνοδος αποδίδεται κυρίως στη διεύρυνση του δανειακού χαρτοφυλακίου κατά 38% και στη διατήρηση ανθεκτικών δανειακών περιθωρίων.
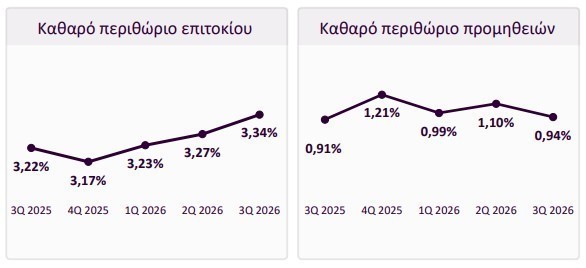
Το καθαρό επιτοκιακό περιθώριο διαμορφώθηκε στο 3,26%, έναντι 3,34% την αντίστοιχη περυσινή περίοδο, με την υποχώρηση να αποδίδεται κυρίως στη μείωση του Euribor.
Ακόμη μεγαλύτερη ήταν η αύξηση στα καθαρά έσοδα από προμήθειες, τα οποία ενισχύθηκαν κατά 55%, στα 62,4 εκατ. ευρώ, από 40,2 εκατ. ευρώ έναν χρόνο νωρίτερα.
Στη συγκεκριμένη επίδοση συνέβαλαν η επέκταση των δανειακών εργασιών, καθώς και οι υψηλότερες προμήθειες από δραστηριότητες διαχείρισης κεφαλαίων και επενδυτικής τραπεζικής.
Συνολικά, τα έσοδα της τράπεζας ανήλθαν σε 281,9 εκατ. ευρώ, σημειώνοντας αύξηση 33% σε ετήσια βάση.
Αντίθετα, τα αποτελέσματα από χρηματοοικονομικές συναλλαγές περιορίστηκαν στα 16 εκατ. ευρώ, από 19,1 εκατ. ευρώ, καταγράφοντας μείωση 16%.
Στο 22,1% ο δείκτης κόστους προς βασικά έσοδα
Παρά την ανάπτυξη των εργασιών της, η Optima bank πέτυχε περαιτέρω βελτίωση της λειτουργικής αποτελεσματικότητάς της.
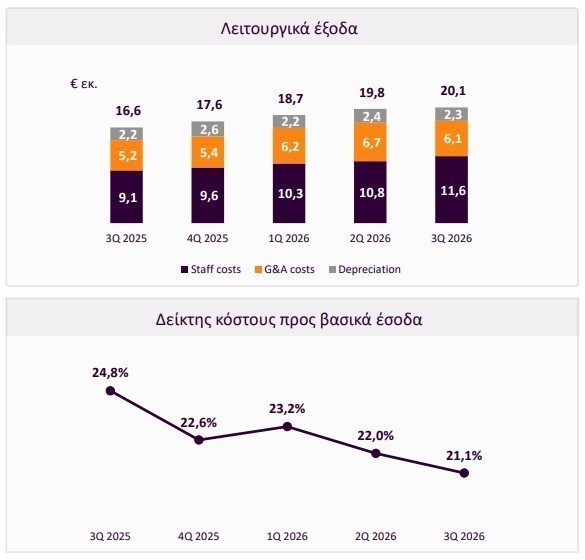
Τα λειτουργικά έξοδα αυξήθηκαν κατά 20%, στα 58,6 εκατ. ευρώ, κυρίως λόγω της αύξησης κατά 23% των δαπανών προσωπικού και κατά 22% των γενικών και διοικητικών εξόδων.
Ωστόσο, η αύξηση των εσόδων ήταν σημαντικά ταχύτερη από εκείνη των δαπανών.
Ως αποτέλεσμα, ο δείκτης κόστους προς βασικά έσοδα υποχώρησε στο 22,1%, από 25,2% το εννεάμηνο του 2025 και 22,6% το πρώτο εξάμηνο του 2026.
Μάλιστα, κατά το τρίτο τρίμηνο ο συγκεκριμένος δείκτης μειώθηκε περαιτέρω στο 21,1%, έναντι 24,8% το αντίστοιχο τρίμηνο του προηγούμενου έτους.
Τα κέρδη προ προβλέψεων αυξήθηκαν κατά 36%, στα 223,3 εκατ. ευρώ, από 163,9 εκατ. ευρώ.
Παράλληλα, οι συνολικές προβλέψεις ανήλθαν σε 21,7 εκατ. ευρώ, έναντι 15,1 εκατ. ευρώ, ενώ το κόστος κινδύνου διαμορφώθηκε στις 52 μονάδες βάσης, από 50 μονάδες βάσης έναν χρόνο νωρίτερα.
Χαμηλά τα προβληματικά δάνεια – Ισχυρή κεφαλαιακή επάρκεια
Η σημαντική πιστωτική επέκταση συνοδεύτηκε από διατήρηση της ποιότητας του δανειακού χαρτοφυλακίου σε υψηλά επίπεδα.
Ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPEs) διαμορφώθηκε στο 1,62%, ενώ ο δείκτης μη εξυπηρετούμενων δανείων παρέμεινε στο 0,64%.
Ο δείκτης NPEs ήταν ελαφρώς υψηλότερος από το 1,43% της αντίστοιχης περυσινής περιόδου, παραμένοντας ωστόσο σε χαμηλό επίπεδο.
Η κάλυψη των μη εξυπηρετούμενων ανοιγμάτων, συμπεριλαμβανομένων των εξασφαλίσεων, ανήλθε σε 127%.
Σε ό,τι αφορά στην κεφαλαιακή θέση, ο συνολικός δείκτης κεφαλαιακής επάρκειας (TCR) διαμορφώθηκε στο 17,29%, από 13,24% έναν χρόνο νωρίτερα.
Ο δείκτης βασικών κύριων κεφαλαίων CET1 ανήλθε στο 12,02%.
Παράλληλα, η τράπεζα διατήρησε ισχυρή ρευστότητα, με τον δείκτη κάλυψης ρευστότητας LCR στο 153,1% και τον δείκτη καθαρής σταθερής χρηματοδότησης NSFR στο 130%.
Αξιοσημείωτο είναι ότι η Optima bank εξακολουθεί να διαθέτει μηδενική χρηματοδότηση από την Ευρωπαϊκή Κεντρική Τράπεζα.
Το συνολικό ενεργητικό της διαμορφώθηκε σε 9,11 δισ. ευρώ, αυξημένο κατά 36% σε ετήσια βάση, ενώ τα ενσώματα ίδια κεφάλαια αυξήθηκαν κατά 23%, στα 846 εκατ. ευρώ.
Κυπαρίσσης: Περίοδος-ορόσημο για την Optima bank
Σχολιάζοντας τα αποτελέσματα, ο διευθύνων σύμβουλος της Optima bank, Δημήτρης Κυπαρίσσης, χαρακτήρισε το εννεάμηνο του 2026 ακόμη μία περίοδο-ορόσημο για την τράπεζα, επισημαίνοντας ότι η κερδοφορία ενισχύθηκε σε όλους τους βασικούς τομείς δραστηριότητας.
Όπως ανέφερε, η αύξηση των καθαρών κερδών κατά 34% και η απόδοση ενσώματων ιδίων κεφαλαίων στο 27,8% αντανακλούν τη δυναμική του επιχειρηματικού μοντέλου της τράπεζας και τη δυνατότητά της να δημιουργεί αξία για τους μετόχους.
Ο ίδιος απέδωσε την επίδοση στην έντονη δραστηριότητα των πελατών, στη σημαντική διεύρυνση του δανειακού χαρτοφυλακίου, στο ευνοϊκό περιβάλλον επιτοκίων και στην ανάπτυξη των εργασιών που παράγουν έσοδα από προμήθειες.
Ιδιαίτερη αναφορά έκανε στις νέες χρηματοδοτήσεις ύψους 3,1 δισ. ευρώ, υπογραμμίζοντας τη συμβολή της τράπεζας στη χρηματοδότηση των ελληνικών επιχειρήσεων και στην οικονομική ανάπτυξη.
Παράλληλα, στάθηκε στην αύξηση της καταθετικής βάσης και στη διατήρηση χαμηλών δεικτών προβληματικών ανοιγμάτων.
Για τις προοπτικές της τράπεζας, ο Δημήτρης Κυπαρίσσης εξέφρασε αισιοδοξία, επισημαίνοντας ότι η ανάπτυξη των βασικών εργασιών, η συνεχής διεύρυνση του πελατολογίου και η ανθεκτικότητα της ελληνικής οικονομίας δημιουργούν προϋποθέσεις για περαιτέρω κερδοφόρα ανάπτυξη.
Όπως τόνισε, η διοίκηση παραμένει προσηλωμένη στη δημιουργία μακροπρόθεσμης αξίας για τους μετόχους, στη στήριξη των πελατών και στην ενίσχυση της θέσης της Optima bank στην ελληνική τραπεζική αγορά.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.