


Θετική αναθεώρηση των εκτιμήσεων για τα καθαρά έσοδα από τόκους το 2026 προαναγγέλλει η Alpha Bank, καθώς η πορεία των επιτοκίων, η αύξηση των χορηγήσεων και η ενίσχυση του χαρτοφυλακίου ομολόγων δημιουργούν ευνοϊκότερες προϋποθέσεις για την οργανική κερδοφορία. Αντίθετα, η διοίκηση διατηρεί αμετάβλητο τον στόχο για τα συνολικά κέρδη της χρονιάς, όπως διευκρίνισε ο διευθύνων σύμβουλος του ομίλου, Βασίλης Ψάλτης, κατά την παρουσίαση των αποτελεσμάτων του τρίτου τριμήνου του 2026. Η προσοχή στρέφεται πλέον στο Investor Day 2026 της Alpha Bank, το οποίο θα πραγματοποιηθεί την ερχόμενη Πέμπτη 5 Νοεμβρίου.
Η δυναμική των καθαρών εσόδων από τόκους είναι ήδη εμφανής. Τα έσοδα από τόκους δανείων αυξήθηκαν κατά 6% σε τριμηνιαία βάση, κυρίως λόγω της ευνοϊκότερης επίδρασης από την πορεία των επιτοκίων. Πρόσθετη ώθηση έδωσε η ενίσχυση του χαρτοφυλακίου ομολόγων κατά 3 δισ. ευρώ στο πρώτο εξάμηνο, ενώ το κόστος των καταθέσεων παρέμεινε σε χαμηλά επίπεδα, στο 0,4% το τρίτο τρίμηνο.
Με βάση τις επιδόσεις του εννεαμήνου και τις τρέχουσες συνθήκες στις αγορές, η διοίκηση εκτιμά ότι υπάρχουν περιθώρια υπέρβασης του αρχικού στόχου για καθαρά έσοδα από τόκους ύψους 2 δισ. ευρώ το 2026. Σημειώνεται ότι οι προσδοκίες της αγοράς προεξοφλούν μία ακόμη αύξηση επιτοκίων από την ΕΚΤ εντός του 2026, με το επιτόκιο αποδοχής καταθέσεων (DFR) να διαμορφώνεται στο 2,75%. Ενδεικτικά, κάθε μεταβολή κατά 25 μονάδες βάσης στο Euribor εκτιμάται ότι επηρεάζει τα καθαρά έσοδα από τόκους κατά περίπου 40 εκατ. ευρώ.

Ισχυρή κερδοφορία με διψήφια αύξηση στις προμήθειες
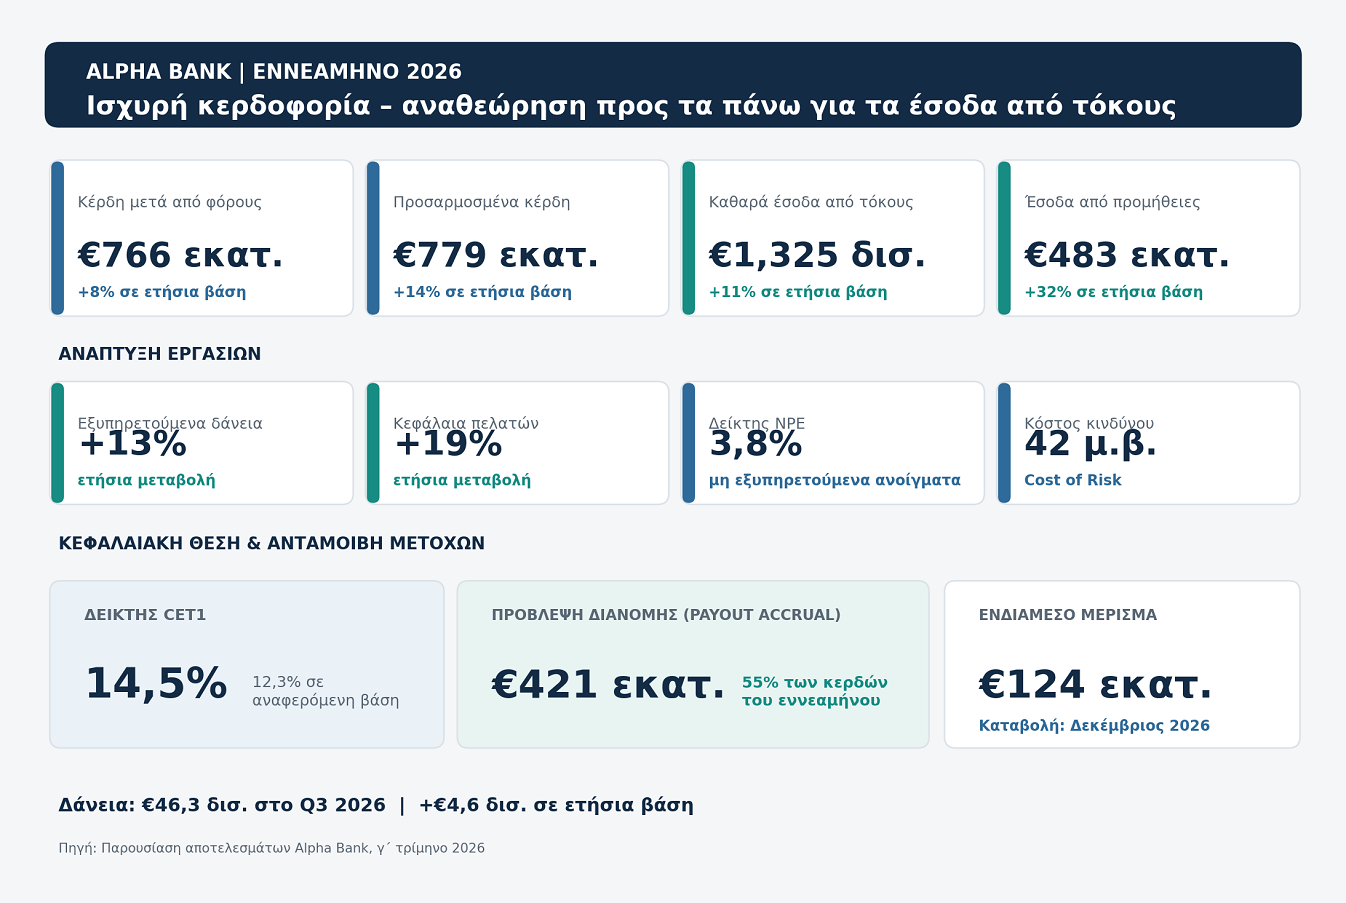
Σε ισχυρή τροχιά κινείται η κερδοφορία του ομίλου, με τα καθαρά κέρδη μετά από φόρους να διαμορφώνονται στα 766 εκατ. ευρώ στο εννεάμηνο, αυξημένα κατά 8% σε ετήσια βάση. Τα προσαρμοσμένα καθαρά κέρδη ανήλθαν σε 779 εκατ. ευρώ, σημειώνοντας άνοδο 14%. Τα καθαρά έσοδα από τόκους ενισχύθηκαν κατά 11%, στα 1,325 δισ. ευρώ, ενώ ακόμη μεγαλύτερη ήταν η αύξηση των εσόδων από προμήθειες και υπηρεσίες, τα οποία ενισχύθηκαν κατά 32%, φθάνοντας τα 483 εκατ. ευρώ.
Η πιστωτική επέκταση συνεχίστηκε, με τα εξυπηρετούμενα δάνεια να αυξάνονται κατά 13% και τα κεφάλαια πελατών κατά 19% σε ετήσια βάση. Στο μέτωπο της ποιότητας του ενεργητικού, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) διαμορφώθηκε στο 3,8%, ενώ το κόστος πιστωτικού κινδύνου παρέμεινε στις 42 μονάδες βάσης.
Τα στεγαστικά σε Stage 3 χωρίς επιβάρυνση του κόστους κινδύνου
Ιδιαίτερο ενδιαφέρον παρουσιάζει η εξέλιξη των μη εξυπηρετούμενων ανοιγμάτων, καθώς η αύξησή τους συνδέεται, σύμφωνα με τις διευκρινίσεις της διοίκησης, με την επιδείνωση των επισφαλειών σε κοινοπρακτικό χαρτοφυλάκιο του εξωτερικού. Η εξέλιξη αυτή, όπως επισημαίνεται, δεν έχει επίδραση στο κόστος κινδύνου της τράπεζας.
Παράλληλα, στα στοιχεία του τρίτου τριμήνου δεν περιλαμβάνονται στεγαστικά δάνεια ύψους 356 εκατ. ευρώ, τα οποία εξυπηρετούνται κανονικά και εμφανίζουν καθυστέρηση μικρότερη των 30 ημερών, αλλά έχουν ταξινομηθεί στο Στάδιο 3 (Stage 3), έπειτα από αναπροσαρμογή του προφίλ αποπληρωμής με πρωτοβουλία της τράπεζας. Το αντίστοιχο ποσό ανερχόταν σε 308 εκατ. ευρώ το δεύτερο τρίμηνο, 219 εκατ. ευρώ το πρώτο τρίμηνο του 2026 και 70 εκατ. ευρώ το τελευταίο τρίμηνο του 2025.
Πρόκειται κυρίως για στεγαστικά δάνεια με σταδιακά αυξανόμενες δόσεις (step-up), για τα οποία η διαδικασία αναπροσαρμογής αναμένεται να ολοκληρωθεί στο τέλος του 2026 ή στο πρώτο τρίμηνο του 2027. Η διοίκηση ξεκαθαρίζει ότι ούτε αυτά τα ανοίγματα αναμένεται να επιβαρύνουν το κόστος πιστωτικού κινδύνου.
Αυξάνονται τα δάνεια, πιέζονται τα περιθώρια χορηγήσεων
Τα καθαρά υπόλοιπα δανείων του ομίλου ανήλθαν σε 46,3 δισ. ευρώ στο τέλος του τρίτου τριμήνου, από 45,9 δισ. ευρώ το προηγούμενο τρίμηνο και 41,7 δισ. ευρώ έναν χρόνο νωρίτερα. Η αύξηση κατά 4,6 δισ. ευρώ σε ετήσια βάση αποτυπώνει τη διεύρυνση της πιστωτικής δραστηριότητας.
Ωστόσο, η ενίσχυση των χορηγήσεων συνοδεύεται από σταδιακή αποκλιμάκωση του περιθωρίου επιτοκίου τους. Σε επίπεδο ομίλου, το περιθώριο διαμορφώθηκε στις 232 μονάδες βάσης, έναντι 238 μονάδων το δεύτερο τρίμηνο και 250 μονάδων το αντίστοιχο διάστημα του 2025.
Στο σκέλος των καταθέσεων, τα υπόλοιπα των δύο βασικών κατηγοριών διαμορφώθηκαν σε 42,6 δισ. και 17,3 δισ. ευρώ, αντίστοιχα, έναντι 41,8 δισ. και 16,7 δισ. ευρώ το προηγούμενο τρίμηνο. Το περιθώριο επιτοκίου καταθέσεων ανήλθε στις 197 μονάδες βάσης, από 198 μονάδες βάσης το δεύτερο τρίμηνο και 170 μονάδες βάσης έναν χρόνο νωρίτερα.
Μέρισμα 124 εκατ. ευρώ τον Δεκέμβριο – Payout 55%
Ισχυρή παραμένει και η κεφαλαιακή θέση της Alpha Bank, με τον δείκτη CET1 να διαμορφώνεται στο 14,5% (12,3% σε αναφερόμενη βάση). Η οργανική δημιουργία κεφαλαίου ενισχύει τα περιθώρια ανταμοιβής των μετόχων, με την τράπεζα να έχει ήδη σχηματίσει πρόβλεψη διανομής (payout accrual) 421 εκατ. ευρώ, ποσό που αντιστοιχεί στο 55% των αναφερόμενων καθαρών κερδών του εννεαμήνου.
Επιπλέον, τον Δεκέμβριο του 2026 προγραμματίζεται η καταβολή ενδιάμεσου μερίσματος ύψους 124 εκατ. ευρώ, στο πλαίσιο της πολιτικής διανομών του ομίλου. Η ισχυρή κερδοφορία και η ενίσχυση των κεφαλαίων επιτρέπουν στην τράπεζα να συνδυάζει την ανάπτυξη των εργασιών της με αυξημένες αποδόσεις προς τους μετόχους.