


Οι προοπτικές για το 2027, οι προκλήσεις που διαμορφώνονται στο εγχώριο και διεθνές οικονομικό περιβάλλον, αλλά και οι παράγοντες που θα καθορίσουν την πορεία της κερδοφορίας τους βρέθηκαν στο επίκεντρο των συζητήσεων των διοικήσεων των ελληνικών τραπεζών με τους αναλυτές, στο πλαίσιο της παρουσίασης των αποτελεσμάτων του τρίτου τριμήνου του 2027. Μέσα από τις τοποθετήσεις των τραπεζικών στελεχών αναδείχθηκε ένα νέο περιβάλλον για τον κλάδο, το οποίο χαρακτηρίζεται από πιο συγκρατημένους ρυθμούς πιστωτικής επέκτασης, αυξημένη έμφαση στη διαχείριση του πιστωτικού κινδύνου, αλλά και αναζήτηση νέων πηγών εσόδων μέσα από εξαγορές, συγχωνεύσεις και διεθνή επέκταση.
Οι αλλαγές αυτές αναμένεται να επηρεάσουν σε έναν βαθμό και τον σχεδιασμό των επιχειρηματικών πλάνων των πιστωτικών ιδρυμάτων, καθώς οι τράπεζες καλούνται να προσαρμόσουν τις στρατηγικές τους σε συνθήκες διαφορετικές από εκείνες που επικράτησαν τα προηγούμενα χρόνια. Η περίοδος της ισχυρής πιστωτικής επέκτασης, η οποία στηρίχθηκε σε μεγάλο βαθμό στην αξιοποίηση των πόρων του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF), φαίνεται να εισέρχεται σταδιακά σε πιο ώριμη φάση.
Συγκρατημένη η πιστωτική επέκταση
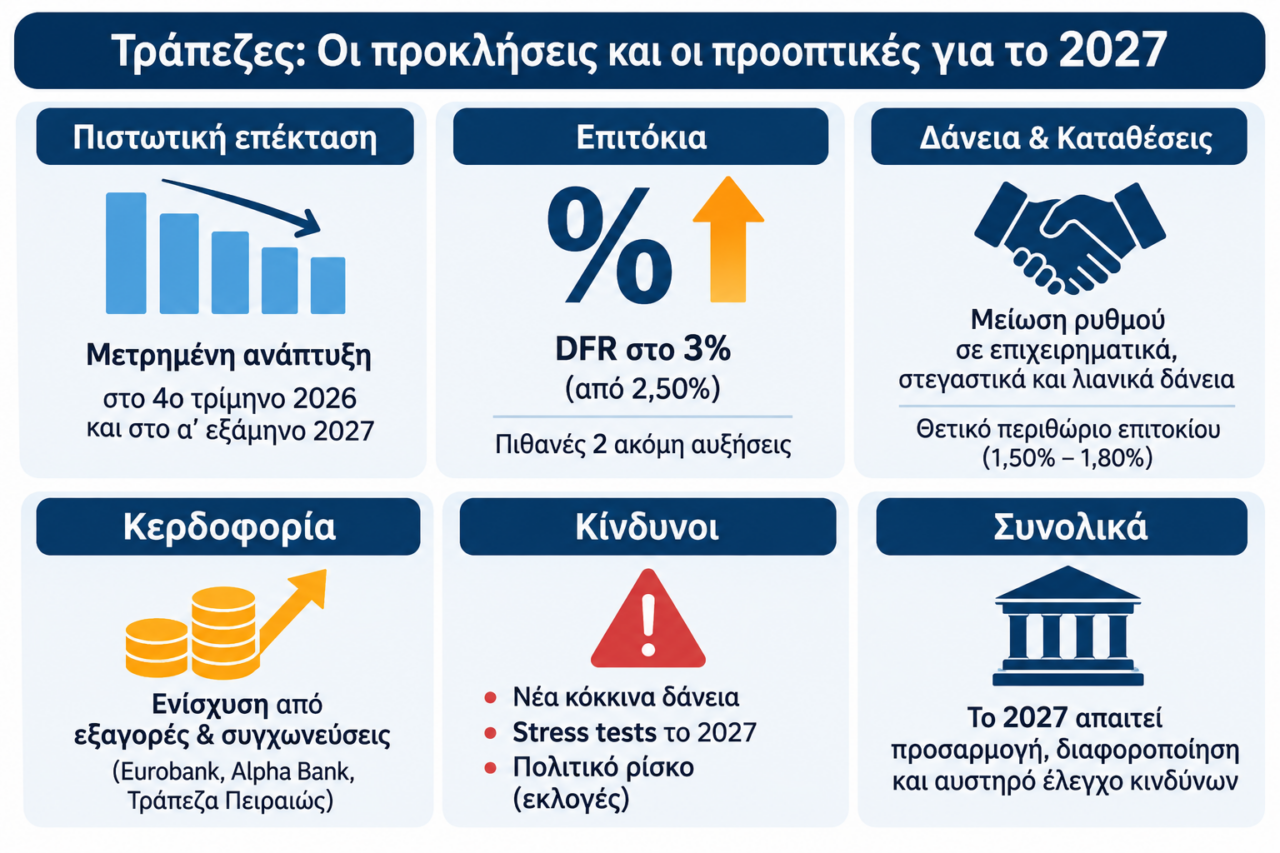
Ένα από τα βασικά συμπεράσματα που προκύπτουν από τις εκτιμήσεις των τραπεζικών διοικήσεων είναι ότι η πιστωτική επέκταση αναμένεται να κινηθεί με ηπιότερους ρυθμούς τόσο κατά το τέταρτο τρίμηνο του 2026 όσο και, τουλάχιστον, κατά το πρώτο εξάμηνο του 2027. Οι εκταμιεύσεις δανείων που συνδέονται με επενδυτικά σχέδια χρηματοδοτούμενα από το RRF εξακολουθούν να αποτελούν σημαντικό παράγοντα ενίσχυσης των χορηγήσεων. Ωστόσο, η συμβολή τους σταδιακά περιορίζεται, καθώς το πρόγραμμα εισέρχεται στην τελική φάση υλοποίησής του και οι διαθέσιμοι πόροι αξιοποιούνται με ολοένα και μικρότερο περιθώριο νέων εκταμιεύσεων.
Την ίδια στιγμή, η άνοδος των επιτοκίων έχει αρχίσει να επιδρά στη ζήτηση για χρηματοδότηση, τόσο από τις επιχειρήσεις όσο και από τα νοικοκυριά. Το αυξημένο κόστος δανεισμού λειτουργεί ανασταλτικά για την ανάληψη νέων επενδυτικών πρωτοβουλιών, ενώ περιορίζει και τη δυνατότητα των νοικοκυριών να προχωρήσουν σε νέες στεγαστικές ή καταναλωτικές χρηματοδοτήσεις. Ως αποτέλεσμα, οι τράπεζες αναμένουν ότι η αύξηση των δανειακών χαρτοφυλακίων θα είναι πιο μετρημένη το επόμενο διάστημα.

Τα επιτόκια στηρίζουν τα έσοδα, αλλά περιορίζουν τη ζήτηση
Σημαντικό ρόλο στη διαμόρφωση των τραπεζικών αποτελεσμάτων εξακολουθεί να διαδραματίζει η πορεία των επιτοκίων. Με βάση τις παραδοχές που περιλαμβάνονται στον σχεδιασμό τους, τα πιστωτικά ιδρύματα λαμβάνουν υπόψη ένα υψηλότερο επίπεδο του επιτοκίου διευκόλυνσης αποδοχής καταθέσεων (Deposit Facility Rate – DFR) της ΕΚΤ, στο 3% έναντι 2,50%, καθώς και το ενδεχόμενο δύο ακόμη αυξήσεων.
Μια τέτοια εξέλιξη θα μπορούσε να ενισχύσει περαιτέρω τα καθαρά έσοδα από τόκους, τα οποία αποτελούν βασικό πυλώνα της τραπεζικής κερδοφορίας. Ωστόσο, η θετική αυτή επίδραση δεν είναι χωρίς αντίβαρα. Τα υψηλότερα επιτόκια αυξάνουν το κόστος χρηματοδότησης για επιχειρήσεις και νοικοκυριά και περιορίζουν τη ζήτηση για νέα δάνεια. Επομένως, οι τράπεζες βρίσκονται αντιμέτωπες με μια διπλή πραγματικότητα: από τη μία πλευρά μπορούν να διατηρήσουν ισχυρά επιτοκιακά έσοδα και, από την άλλη, καλούνται να διαχειριστούν μια αγορά στην οποία η πιστωτική ζήτηση εμφανίζει σημάδια επιβράδυνσης.
Η εικόνα αυτή αποτυπώνεται ήδη στη σταδιακή μείωση του ρυθμού αύξησης των επιχειρηματικών δανείων, αλλά και στην υποχώρηση των νέων χορηγήσεων στη στεγαστική πίστη. Ως αντιστάθμισμα λειτουργεί το θετικό περιθώριο μεταξύ των επιτοκίων χορηγήσεων και καταθέσεων. Τα καταθετικά επιτόκια που προσφέρουν οι τράπεζες διατηρούνται σε επίπεδα περίπου 1,50%-1,80%, περιορίζοντας το κόστος άντλησης καταθέσεων σε σχέση με τις αποδόσεις που αποφέρουν τα δανειακά χαρτοφυλάκια. Η διατήρηση αυτού του περιθωρίου αποτελεί σημαντικό παράγοντα στήριξης των εσόδων, ιδιαίτερα σε μια περίοδο κατά την οποία η αύξηση των χορηγήσεων δεν μπορεί να θεωρείται δεδομένη.
Εξαγορές και συγχωνεύσεις στο επίκεντρο της κερδοφορίας
Ένας ακόμη παράγοντας που αναμένεται να ενισχύσει τα οικονομικά μεγέθη των ελληνικών τραπεζών είναι η σταδιακή ενσωμάτωση των αποτελεσμάτων από τις εξαγορές και τις συγχωνεύσεις που έχουν πραγματοποιήσει. Οι κινήσεις αυτές αποκτούν ολοένα μεγαλύτερη σημασία, καθώς δημιουργούν πρόσθετες πηγές εσόδων, διευρύνουν τη γεωγραφική παρουσία των ομίλων και ενισχύουν τη διαφοροποίηση των δραστηριοτήτων τους.
Η Eurobank αποτελεί χαρακτηριστικό παράδειγμα, καθώς σημαντικό μέρος της ανάπτυξης των εσόδων και της κερδοφορίας της συνδέεται πλέον με τις δραστηριότητές της στο εξωτερικό και τις εξαγορές που έχει υλοποιήσει. Αντίστοιχα, η Alpha Bank επιχειρεί να αξιοποιήσει τις στρατηγικές συνεργασίες και τις επενδυτικές της κινήσεις, ενώ και η Τράπεζα Πειραιώς ακολουθεί μια πορεία ενίσχυσης της παρουσίας της σε επιλεγμένους τομείς. Η εκτίμηση είναι ότι όσο προχωρά η ενσωμάτωση των νέων δραστηριοτήτων τόσο περισσότερο θα αποτυπώνεται η συμβολή τους στα συνολικά αποτελέσματα.
Η ανησυχία για νέα κόκκινα δάνεια
Παρά τις θετικές προοπτικές σε επίπεδο εσόδων, η ποιότητα των δανειακών χαρτοφυλακίων εξακολουθεί να αποτελεί ένα από τα βασικά ζητήματα που απασχολούν τις διοικήσεις. Η πιθανότητα δημιουργίας νέων μη εξυπηρετούμενων δανείων δεν έχει εξαλειφθεί, ιδιαίτερα σε ένα περιβάλλον όπου ο πληθωρισμός διατηρεί πιέσεις στο διαθέσιμο εισόδημα και το κόστος εξυπηρέτησης των υποχρεώσεων παραμένει αυξημένο.
Η ανησυχία αφορά όχι μόνο τις νέες χορηγήσεις, αλλά και δάνεια που έχουν ήδη ρυθμιστεί. Πρόκειται για περιπτώσεις δανειοληπτών οι οποίοι έχουν επανέλθει σε καθεστώς εξυπηρέτησης, αλλά ενδέχεται να αντιμετωπίσουν εκ νέου δυσκολίες εάν οι οικονομικές συνθήκες επιδεινωθούν ή εάν το κόστος διαβίωσης παραμείνει υψηλό για μεγαλύτερο χρονικό διάστημα. Για τον λόγο αυτό, η παρακολούθηση της συμπεριφοράς των δανειακών χαρτοφυλακίων και η έγκαιρη αναγνώριση πιθανών προβλημάτων αποκτούν ιδιαίτερη σημασία.
Stress tests και πολιτικό ρίσκο το 2027
Στις προκλήσεις του 2027 προστίθεται και η διαδικασία των πανευρωπαϊκών ασκήσεων προσομοίωσης ακραίων καταστάσεων (stress tests). Η συγκεκριμένη διαδικασία αποτελεί σημαντικό σημείο αναφοράς για τις τράπεζες, καθώς θα αξιολογηθεί η ανθεκτικότητά τους απέναντι σε δυσμενή μακροοικονομικά σενάρια, αλλά και η δυνατότητά τους να διατηρήσουν επαρκή κεφαλαιακή βάση σε συνθήκες αυξημένων πιέσεων. Η άσκηση αναμένεται να επηρεάσει τον σχεδιασμό των διοικήσεων, ιδίως ως προς τη διαχείριση κεφαλαίων, την πολιτική κινδύνου και τις προτεραιότητες ανάπτυξης.
Τέλος, ένα επιπλέον ζήτημα που αρχίζει να απασχολεί την επενδυτική κοινότητα είναι το πολιτικό ρίσκο ενόψει των βουλευτικών εκλογών του 2027. Παρότι δεν φαίνεται να κυριαρχεί στους αναλυτές το σενάριο παρατεταμένης πολιτικής αβεβαιότητας ή ακυβερνησίας, η εκλογική αναμέτρηση αποτελεί έναν παράγοντα που θα παρακολουθείται στενά. Οι επενδυτές θα αξιολογούν την πορεία της δημοσιονομικής πολιτικής, τη συνέχιση των μεταρρυθμίσεων και τη διατήρηση της οικονομικής σταθερότητας.
Συνολικά, το 2027 διαμορφώνεται ως μια χρονιά προσαρμογής για τις ελληνικές τράπεζες. Η διατήρηση της κερδοφορίας δεν θα εξαρτάται πλέον αποκλειστικά από την αύξηση των χορηγήσεων και τα επιτοκιακά έσοδα, αλλά σε μεγαλύτερο βαθμό από τη διαφοροποίηση των δραστηριοτήτων, την αξιοποίηση των εξαγορών, τον έλεγχο του πιστωτικού κινδύνου και την αποτελεσματική διαχείριση των κεφαλαίων. Το ζητούμενο για τις διοικήσεις θα είναι να διατηρήσουν την αναπτυξιακή δυναμική των προηγούμενων ετών, προσαρμόζοντας παράλληλα τα επιχειρηματικά τους σχέδια σε ένα περιβάλλον με περισσότερες απαιτήσεις και διαφορετικές ισορροπίες.