


Ασκήσεις τρέχουν άτυπα οι τράπεζες και οι servicers, προκειμένου να διαπιστώσουν αν οι αλλαγές του θεσμικού πλαισίου για την ενίσχυση της εποπτείας στη διαχείριση των δανείων, αλλά και η απόφαση του Αρείου Πάγου για τα δάνεια του νόμου Κατσέλη, μπορούν να επηρεάσουν τις ανακτήσεις σε τέτοιο βαθμό ώστε να τεθούν υπό πίεση οι υποχρεώσεις αποπληρωμής των senior ομολόγων του «Ηρακλή».
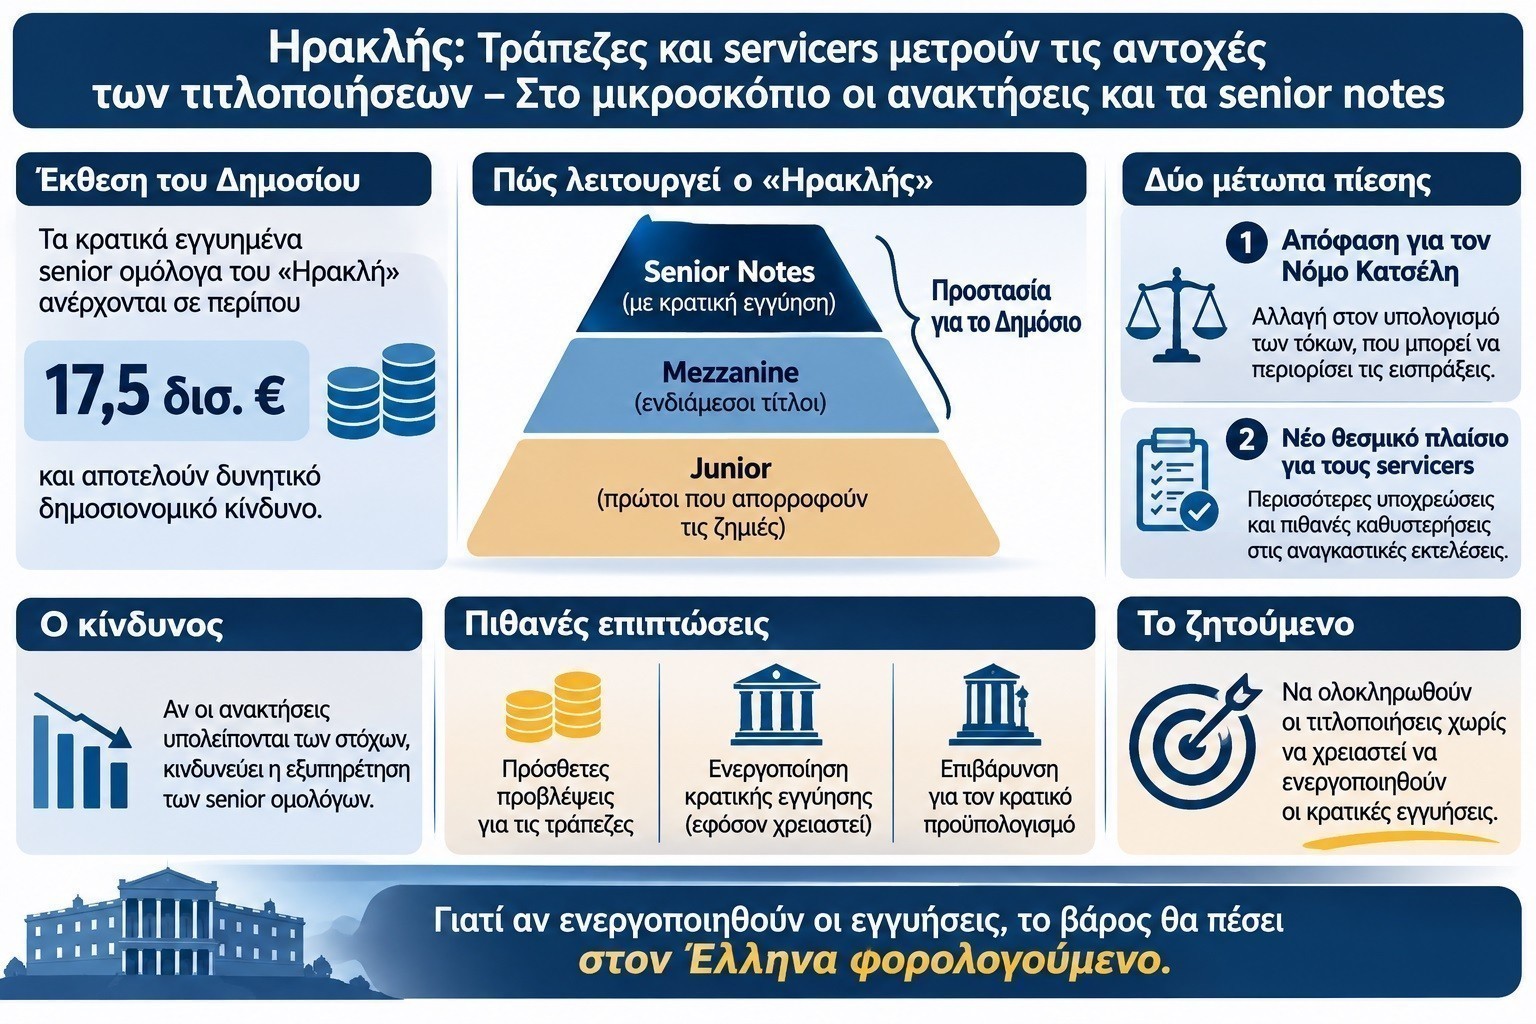
Το ενδιαφέρον είναι εύλογο, καθώς το ανεξόφλητο υπόλοιπο των κρατικά εγγυημένων senior ομολόγων των τεσσάρων συστημικών τραπεζών και της CrediaBank κινείται στην περιοχή των 17 δισ. ευρώ. Πρόκειται για τίτλους που βρίσκονται στην κορυφή της σειράς αποπληρωμής των τιτλοποιήσεων και καλύπτονται από εγγυήσεις του Ελληνικού Δημοσίου.
Στην πράξη, η ομαλή εξυπηρέτησή τους εξαρτάται από το κατά πόσο οι εταιρείες διαχείρισης μπορούν να εισπράξουν τα ποσά που προβλέπουν τα επιχειρηματικά σχέδια των τιτλοποιήσεων. Επομένως, οι δικαστικές αποφάσεις, οι νέοι κανόνες λειτουργίας των servicers και οι καθυστερήσεις στις αναγκαστικές εκτελέσεις αποκτούν ιδιαίτερη σημασία, καθώς μπορεί να επηρεάσουν τις ταμειακές ροές από τις οποίες πληρώνονται τα ομόλογα.
Δύο μέτωπα που επηρεάζουν τις ανακτήσεις
Η πρώτη πηγή προβληματισμού είναι η απόφαση 6/2026 της Ολομέλειας του Αρείου Πάγου για τα δάνεια του νόμου Κατσέλη. Με την απόφασή του, το ανώτατο δικαστήριο έκρινε ότι οι τόκοι πρέπει να υπολογίζονται επί της μηνιαίας δόσης και όχι επί του συνολικού κεφαλαίου της οφειλής.

Για τα funds και τους servicers, η εξέλιξη αυτή μπορεί να περιορίσει τις αναμενόμενες εισπράξεις από τη συγκεκριμένη κατηγορία δανείων. Παράλληλα, δημιουργεί ερωτήματα για τον επανυπολογισμό των οφειλών και τις πιθανές διεκδικήσεις δανειοληπτών για ποσά που έχουν ήδη καταβάλει. Το εύρος των επιπτώσεων θα εξαρτηθεί και από τον τρόπο με τον οποίο θα αντιμετωπιστεί στην πράξη το ζήτημα της αναδρομικότητας.
Το δεύτερο μέτωπο αφορά το νέο θεσμικό πλαίσιο για τη διαχείριση του ιδιωτικού χρέους. Οι νέες διατάξεις ενισχύουν τις υποχρεώσεις ενημέρωσης των οφειλετών, τη διαφάνεια και την εποπτεία των servicers από την Τράπεζα της Ελλάδος, ενώ εισάγουν συγκεκριμένες διαδικασίες και προθεσμίες για τις διμερείς ρυθμίσεις.
Η ανησυχία της αγοράς δεν αφορά τόσο τις συναινετικές ρυθμίσεις όσο τον χρόνο που μπορεί να απαιτηθεί μέχρι να ολοκληρωθούν οι διαδικασίες αναγκαστικής εκτέλεσης. Η Ένωση Εταιρειών Διαχείρισης Απαιτήσεων έχει ήδη προειδοποιήσει ότι η υποχρεωτική εφαρμογή των νέων διαδικασιών, σε συνδυασμό με τον χρόνο που χρειάζεται για να τεθεί σε λειτουργία η ηλεκτρονική πλατφόρμα, ενδέχεται να προκαλέσει καθυστερήσεις στις ήδη δρομολογημένες διαδικασίες πλειστηριασμών μέσα στο 2027.
Μάλιστα, η ίδια η Ένωση αναγνωρίζει ότι οι επιδόσεις των τιτλοποιήσεων δεν είναι ομοιόμορφες. Σύμφωνα με την τοποθέτησή της, οι στόχοι στις συναινετικές ρυθμίσεις έχουν επιτευχθεί ή και ξεπεραστεί, ενώ η υστέρηση εντοπίζεται κυρίως στις ανακτήσεις μέσω αναγκαστικής εκτέλεσης. Με άλλα λόγια, το πρόβλημα δεν είναι τόσο η επίτευξη συμφωνιών με τους οφειλέτες όσο η δυσκολία μετατροπής των απαιτήσεων σε πραγματικές εισπράξεις.
Το δημοσιονομικό ρίσκο των εγγυήσεων
Τον κίνδυνο που αντιπροσωπεύουν οι κρατικές εγγυήσεις παρακολουθούν και οι διεθνείς οίκοι αξιολόγησης. Στην πρόσφατη αξιολόγησή της για την Ελλάδα, η Fitch επισημαίνει ότι οι εγγυήσεις του προγράμματος «Ηρακλής» αποτελούν ενδεχόμενες υποχρεώσεις του Δημοσίου
Αυτό σημαίνει ότι δεν επιβαρύνουν αυτομάτως το δημόσιο χρέος ως άμεση δαπάνη, συνιστούν όμως έναν δυνητικό δημοσιονομικό κίνδυνο. Εάν οι εισπράξεις από τα τιτλοποιημένα χαρτοφυλάκια δεν επαρκούν για την πληρωμή των senior ομολόγων και συντρέξουν οι προβλεπόμενες συμβατικές προϋποθέσεις, το Δημόσιο μπορεί να κληθεί να καλύψει τις υποχρεώσεις που έχει εγγυηθεί.
Πώς λειτουργεί η προστασία των senior ομολόγων
Στον μηχανισμό του «Ηρακλή» οι εισπράξεις κατανέμονται με συγκεκριμένη σειρά προτεραιότητας. Πρώτα απορροφούν τις ζημιές οι τίτλοι χαμηλότερης εξοφλητικής προτεραιότητας, δηλαδή τα junior και mezzanine ομόλογα. Τα senior βρίσκονται στην κορυφή της σειράς αποπληρωμής και διαθέτουν την κρατική εγγύηση.
Εάν οι ανακτήσεις υποχωρήσουν σημαντικά, οι ιδιώτες επενδυτές που κατέχουν τους τίτλους χαμηλότερης προτεραιότητας είναι εκείνοι που δέχονται πρώτοι τις απώλειες. Εάν, όμως, οι διαθέσιμες εισπράξεις δεν επαρκούν ούτε για την εξυπηρέτηση των senior, τότε το ζήτημα αποκτά άμεση δημοσιονομική διάσταση.
Η κρατική εγγύηση δεν ενεργοποιείται με την πρώτη καθυστέρηση ή υστέρηση των εισπράξεων. Απαιτείται να συντρέξουν συγκεκριμένες προϋποθέσεις που προβλέπονται στις συμβάσεις. Εφόσον αυτές πληρωθούν και η εγγύηση καταπέσει, το Δημόσιο καλείται να καταβάλει τα αντίστοιχα ποσά στους ομολογιούχους.
Σημαντική είναι και η σύνδεση των senior ομολόγων με την πιστοληπτική αξιολόγηση του Ελληνικού Δημοσίου. Οι οίκοι αξιολόγησης επανεξετάζουν σε τακτά χρονικά διαστήματα την πιστοληπτική τους διαβάθμιση, λαμβάνοντας υπόψη τόσο την πορεία των τιτλοποιήσεων όσο και την αξιοπιστία της κρατικής εγγύησης.
Στο τραπέζι και το ενδεχόμενο πρόσθετων προβλέψεων
Ένας ακόμη λόγος που κινητοποιεί τις τράπεζες είναι το ενδεχόμενο η εποπτική αρχή να ζητήσει πρόσθετες προβλέψεις, εφόσον κρίνει ότι οι κίνδυνοι που συνδέονται με τα senior ομόλογα έχουν αυξηθεί. Σε ένα τέτοιο σενάριο, οι τράπεζες θα μπορούσαν να βρεθούν αντιμέτωπες με πρόσθετη επιβάρυνση στα αποτελέσματα και στα κεφάλαιά τους, ανάλογα με την αξιολόγηση του κινδύνου και το λογιστικό πλαίσιο που εφαρμόζεται.
Η άσκηση που βρίσκεται σε εξέλιξη δεν αφορά, επομένως, μόνο την αποτελεσματικότητα των servicers. Στόχος είναι να διαπιστωθεί πόσο μπορούν να αντέξουν τα επιχειρηματικά σχέδια των τιτλοποιήσεων ενδεχόμενες καθυστερήσεις και χαμηλότερες εισπράξεις, χωρίς να επηρεαστεί η εξυπηρέτηση των senior ομολόγων.
Το πραγματικό διακύβευμα για τον «Ηρακλή» παραμένει αν οι τιτλοποιήσεις θα ολοκληρώσουν τον κύκλο τους χωρίς να χρειαστεί να ενεργοποιηθούν οι κρατικές εγγυήσεις. Γιατί σε αυτή την περίπτωση το ζήτημα δεν θα αφορά πλέον μόνο τα funds, τις αποδόσεις των επενδύσεών τους ή τις αμοιβές των servicers, αλλά θα μεταφερθεί στον κρατικό προϋπολογισμό και, τελικά, στους Έλληνες φορολογούμενους.