


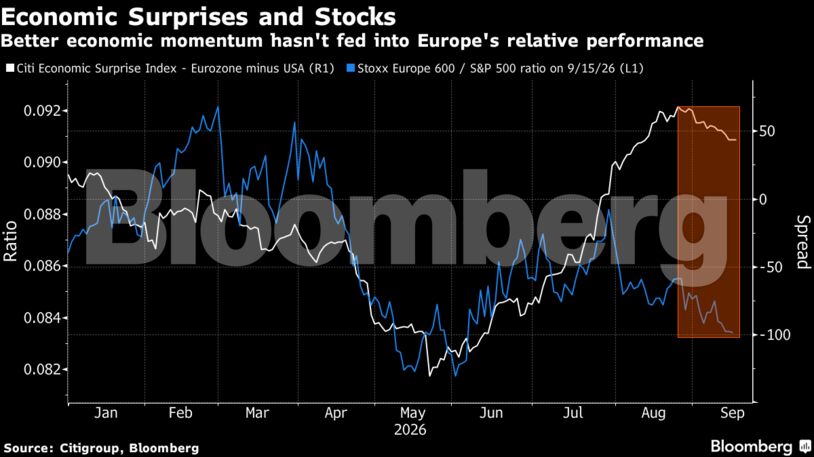
Το ράλι των ευρωπαϊκών μετοχών έχει γίνει περισσότερο συγκεντρωμένο σε λίγους κλάδους και θεματικές φέτος, αυξάνοντας τους κινδύνους τη στιγμή που οι επενδυτές εμφανίζονται λιγότερο αισιόδοξοι για τις οικονομικές προοπτικές της περιοχής. Η υστέρηση έναντι των αμερικανικών μετοχών έχει διευρυνθεί τον τελευταίο μήνα, παρά το γεγονός ότι η Ευρώπη έχει εμφανίσει ισχυρότερες θετικές εκπλήξεις στα οικονομικά στοιχεία και παρά τις ανησυχίες για τις υψηλές δαπάνες τεχνητής νοημοσύνης από τους αμερικανικούς τεχνολογικούς κολοσσούς.
Παράλληλα, η άνοδος του πετρελαίου πάνω από τα 100 δολάρια αυξάνει την πιθανότητα νέων αυξήσεων επιτοκίων και στις δύο πλευρές του Ατλαντικού, ωστόσο οι υψηλές τιμές του αργού αποτελούν μεγαλύτερο πρόβλημα για την Ευρώπη, η οποία εξαρτάται περισσότερο από τις εισαγωγές ενέργειας. Την ίδια στιγμή, η μεγάλη συγκέντρωση κεφαλαίων σε περιορισμένο αριθμό θεματικών που έχουν υπεραποδώσει ωθεί τους επενδυτές να διευρύνουν την έκθεσή τους.

Οι στρατηγικοί αναλυτές της Bank of America, μεταξύ των οποίων η Πολίνα Στσελίνσκα, σημείωσαν ότι η ανοδική προοπτική για την Ευρώπη έχει «μαλακώσει», σύμφωνα με την έρευνα της τράπεζας προς τους διαχειριστές κεφαλαίων που δημοσιεύθηκε την Τρίτη.
Οι παγκόσμιοι επενδυτές εμφανίζονται πλέον καθαρά υποεπενδεδυμένοι στις μετοχές της Ευρωζώνης, με την καθαρή έκθεσή τους να διαμορφώνεται στο -5%, από καθαρή υπερέκθεση 6% μόλις έναν μήνα νωρίτερα. Αντίθετα, διατηρούν καθαρή υπερέκθεση 25% στις αμερικανικές μετοχές, κοντά στο 27% της προηγούμενης έρευνας.
Επιπλέον, καθαρό 8% των επενδυτών αναμένει ότι θα μειώσει περαιτέρω την έκθεσή του στην Ευρώπη μέσα στους επόμενους 12 μήνες, σύμφωνα με την ομάδα της Bank of America.
Για την πλειονότητα των συμμετεχόντων στην έρευνα, η αποκλιμάκωση των τιμών ενέργειας και η υποχώρηση του πληθωρισμού αποτελούν τους βασικούς παράγοντες που θα μπορούσαν να στηρίξουν τις ευρωπαϊκές αγορές. Αντίθετα, το 43% θεωρεί ότι μια πιθανή απογοήτευση από τις επενδύσεις στην τεχνητή νοημοσύνη αποτελεί τον μεγαλύτερο καθοδικό κίνδυνο.
Κανένας διαχειριστής κεφαλαίων δεν ανέφερε τις επενδύσεις στην τεχνητή νοημοσύνη, την ψηφιοποίηση ή τα data centers ως κινητήρες ανάπτυξης της Ευρώπης. Αντίθετα, οι επενδυτές στράφηκαν σε κλάδους που συνδέονται περισσότερο με τον οικονομικό κύκλο, όπως οι πρώτες ύλες, η τεχνολογία και οι βιομηχανίες, προκειμένου να επωφεληθούν από τα χαμηλότερα επιτόκια και τη δημοσιονομική στήριξη στην περιοχή.
Η έκθεση στις τράπεζες παραμένει αυξημένη, αλλά έχει μειωθεί στο μισό σε σχέση με τον προηγούμενο μήνα, σύμφωνα με την έρευνα.
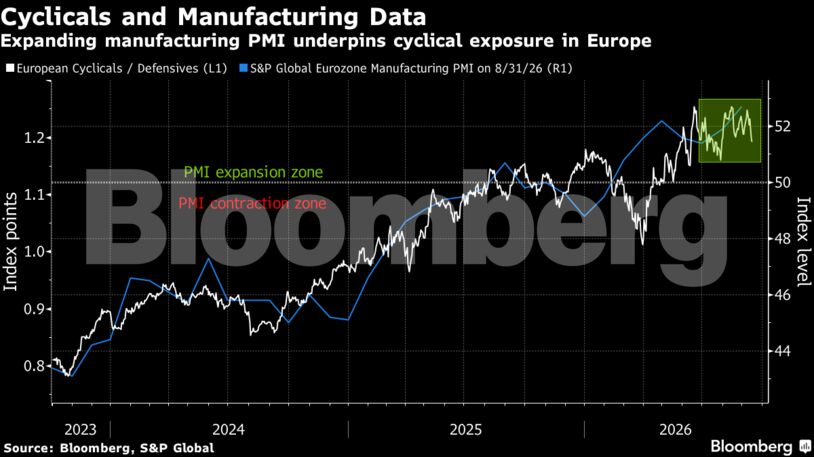
Η εικόνα αυτή ενισχύεται από στοιχεία όπως ο δείκτης μεταποίησης PMI της Ευρωζώνης, ο οποίος στηρίζει το σενάριο υπέρ των κυκλικών κλάδων. Ο δείκτης έχει βελτιωθεί σημαντικά τα τελευταία τρία χρόνια και βρίσκεται σε περιοχή ανάπτυξης από τον Φεβρουάριο.
Παράλληλα, οι ευρωπαϊκές βιομηχανικές εταιρείες που δραστηριοποιούνται στην ηλεκτροκίνηση και στα data centers έχουν βρεθεί στο επίκεντρο του επενδυτικού ενδιαφέροντος, επωφελούμενες από την αύξηση των κεφαλαιουχικών δαπανών και το χαμηλότερο κόστος χρηματοδότησης.
Ωστόσο, η Ευρωπαϊκή Κεντρική Τράπεζα έχει υιοθετήσει πιο επιθετική στάση, καθώς οι υψηλές τιμές πετρελαίου ενισχύουν τις ανησυχίες για τον πληθωρισμό. Η ΕΚΤ αύξησε τα επιτόκια αυτόν τον μήνα, ενώ η αγορά swaps προεξοφλεί ακόμη τρεις αυξήσεις έως τον Απρίλιο.
Με την έκθεση των επενδυτών στους αμυντικούς κλάδους να παραμένει περιορισμένη, η διαφοροποίηση των χαρτοφυλακίων ενδέχεται να ενισχυθεί, καθώς οι υψηλότερες τιμές ενέργειας απειλούν να πλήξουν την ανάπτυξη.
«Το γεωπολιτικό περιβάλλον εξελίσσεται σε ολοένα πιο ουσιαστικό εμπόδιο», ανέφεραν οι στρατηγικοί αναλυτές της CIC CIB, Νικολά Μπουθόρ και Μαξίμ Γκαρσιά. «Οι αυξανόμενες τιμές ενέργειας γίνονται ολοένα πιο προβληματικές για την ανάπτυξη και τον πληθωρισμό, μια κατάσταση που οι κεντρικές τράπεζες, ιδιαίτερα η ΕΚΤ, δεν μπορούν να αγνοήσουν».
Οι αναλυτές πρόσθεσαν ότι οι προοπτικές κερδοφορίας γίνονται πιο εύθραυστες λόγω της παρατεταμένης σύγκρουσης στο Ιράν και των επιπτώσεών της στην ανάπτυξη και στα επιτόκια. Εκτιμούν ότι οι προβλέψεις για τα κέρδη του 2027 θα μπορούσαν να μειωθούν τουλάχιστον κατά 5%.
Προτιμούν κλάδους με μεγαλύτερη έκθεση στον κίνδυνο μεταβλητότητας των επιτοκίων, όπως οι τράπεζες και οι ασφαλιστικές, αμυντικούς κλάδους όπως η προσωπική φροντίδα, τα φάρμακα και τα καταστήματα τροφίμων, καθώς και ισχυρές αναπτυξιακές θεματικές όπως η άμυνα και ο εξηλεκτρισμός.
Σε παγκόσμιο επίπεδο, διατηρούν προτίμηση στις αμερικανικές μετοχές, όπου η έκθεση στην τεχνητή νοημοσύνη είναι υψηλότερη.
Η αύξηση των εταιρικών κερδών στην Ευρώπη παραμένει ισχυρή, αλλά υπολείπεται των ΗΠΑ. Σύμφωνα με στοιχεία του Bloomberg Intelligence, τα κέρδη των εταιρειών του δείκτη Stoxx 600 αναμένεται να αυξηθούν κατά 15% φέτος και 9,7% το 2027, έναντι αυξήσεων 27% και 19% αντίστοιχα στις ΗΠΑ.
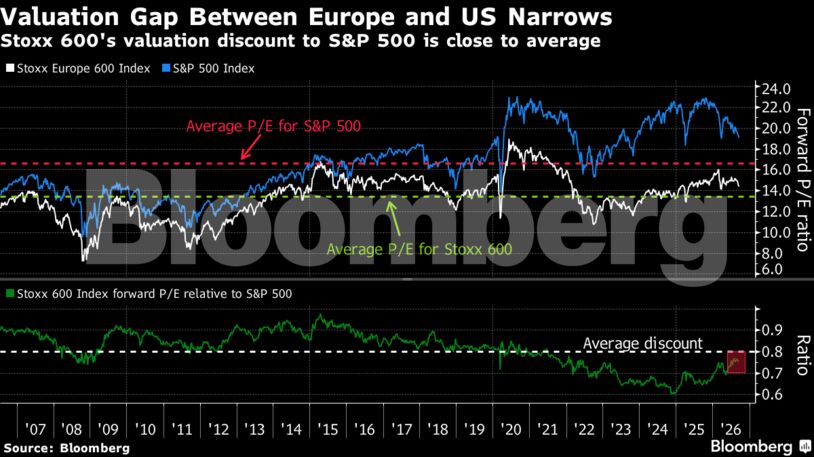
Ως αποτέλεσμα, το ευρωπαϊκό χρηματιστήριο χάνει γρήγορα το πλεονέκτημα της χαμηλότερης αποτίμησης και πλέον διαπραγματεύεται κοντά στη μακροπρόθεσμη μέση έκπτωση έναντι της αμερικανικής αγοράς, η οποία διαμορφώνεται περίπου στο 20%.
«Η πεποίθησή μας υπέρ των αμερικανικών μετοχών έναντι των ευρωπαϊκών παραμένει ισχυρή: οι ΗΠΑ έχουν ευρεία κυριαρχία στα παγκόσμια κέρδη και αντιπροσωπεύουν το 65% του συνόλου των χωρών του ΟΟΣΑ», δήλωσε ο Κρίστοφερ Ντεμπίκ, ανώτερος επενδυτικός σύμβουλος της Pictet Asset Management.
Όπως πρόσθεσε, η ισχύς αυτή βασίζεται στο γεγονός ότι οι αμερικανικές εταιρείες έχουν σήμερα παρουσία και κυριαρχία σε ολόκληρη την αλυσίδα αξίας της τεχνητής νοημοσύνης.
Διαβάστε ακόμη
ΕΕ: Γιατί βάζει μπλόκο στην εξαγορά της Anglo American από την MMG
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ