





Όταν οι εταιρίες αστοχούν στις προβλέψεις τους ή στις εκτιμήσεις των αναλυτών οι επενδυτές αναμένουν μια καθοδική αναθεώρηση των αποτιμήσεων με βάση το είδος της αστοχίας και την απόκλιση από τις εκτιμήσεις. Ποια είναι όμως η συμπεριφορά των επενδυτών προς τις μετοχές όταν ένα κρίσιμο μέγεθος της οικονομίας αποκλίνει από τις εκτιμήσεις των οικονομολόγων; Η απάντηση σε αυτό το ερώτημα δεν είναι τόσο προφανής. Μάλιστα υπάρχουν χρονικά ορόσημα στα οποία παρατηρείται διαφοροποίηση των αντιδράσεων σε σχέση με ένα θεωρητικά «κακό νούμερο». Πρόσφατα ανάλογα χρονικά ορόσημα είναι η πανδημία, η ρωσική κρίση ή οι εκλογικές αναμετρήσεις.
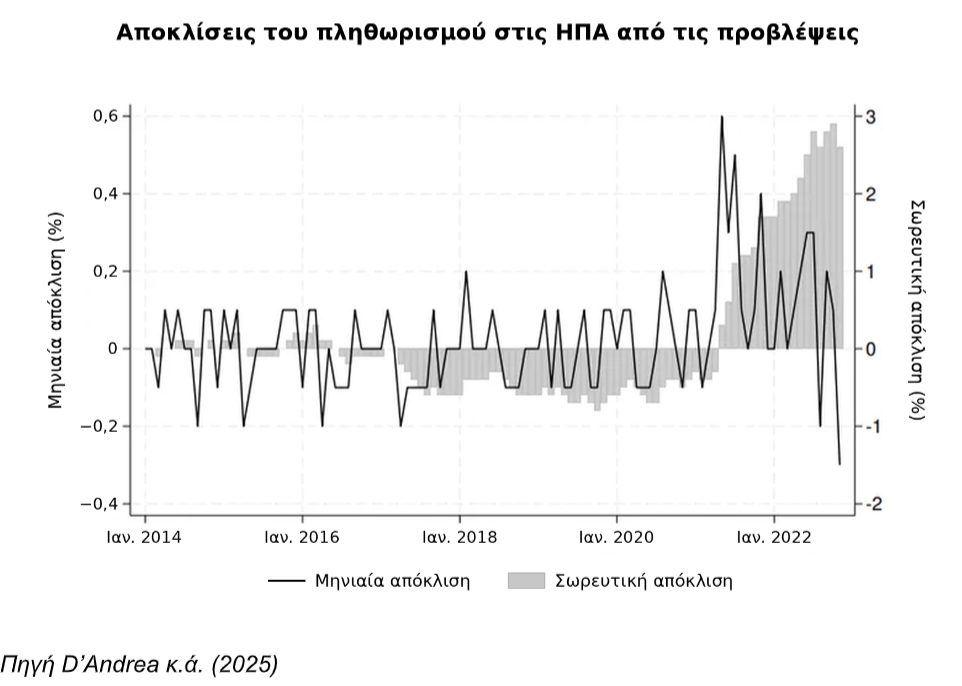
Μια ομάδα ερευνητών της Τράπεζας της Ιταλίας εξέτασε πώς αντιδρούν οι μετοχές στις ΗΠΑ και στην Ευρώπη όταν ο πληθωρισμός αποκλίνει από τις προβλέψεις. Και την τελευταία πενταετία τέτοιες αποκλίσεις δεν έλειψαν. Το πρώτο διάγραμμα δείχνει πόσο διέφεραν οι ανακοινώσεις για τον πληθωρισμό στις ΗΠΑ από τις προσδοκίες οικονομολόγων και επενδυτών, όπως καταγράφονταν στις σχετικές έρευνες. Οι αποκλίσεις ήταν ιδιαίτερα μεγάλες μετά την έναρξη του πολέμου στην Ουκρανία. Αυτό που ξεχωρίζει, όμως, είναι το μέγεθος που πήραν σωρευτικά.
Η συνήθης αντίληψη στις αγορές είναι ότι ένας υψηλότερος από τον αναμενόμενο πληθωρισμός επιβαρύνει τις μετοχές. Αυξάνει το κόστος των επιχειρήσεων και πιέζει την κερδοφορία τους. Αν μάλιστα επιμείνει, αυξάνει το κόστος κεφαλαίου και το προεξοφλητικό επιτόκιο που εφαρμόζεται στις μελλοντικές ταμειακές ροές, μειώνοντας την παρούσα αξία τους. Η επίδραση θεωρείται εντονότερη στις εταιρείες με υψηλή χρηματοοικονομική μόχλευση.
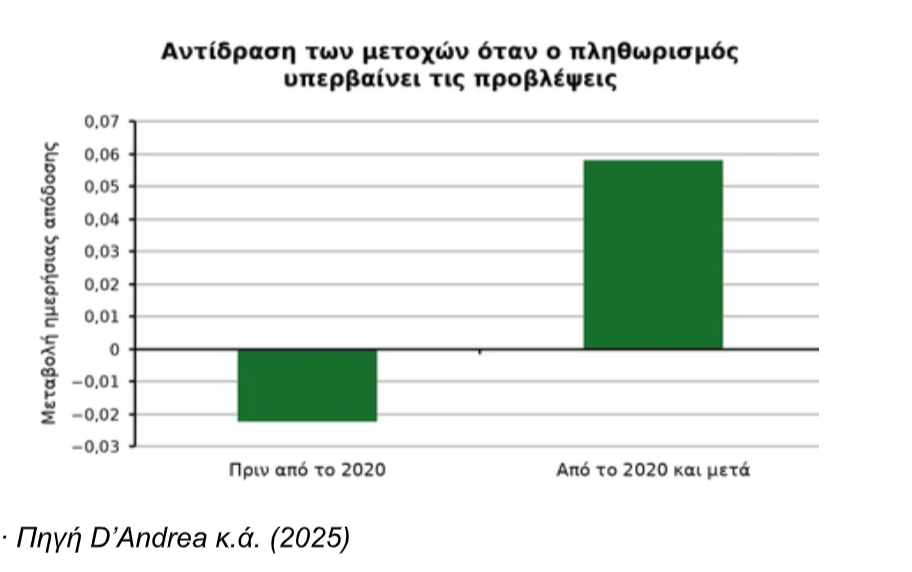
Τι συνέβη στην πράξη; Στο δεύτερο διάγραμμα οι ερευνητές εξετάζουν την αντίδραση των μετοχών την ημέρα της ανακοίνωσης του πληθωρισμού. Η μεταβλητή που χρησιμοποιούν είναι το γινόμενο της απόκλισης του πληθωρισμού από την πρόβλεψη επί τη χρηματοοικονομική μόχλευση της εταιρείας. Η μόχλευση μετράται ως ο λόγος του χρέους προς το συνολικό ενεργητικό.
Πριν από το 2020, όταν ο πληθωρισμός ξεπερνούσε τις προβλέψεις, οι τιμές των μετοχών υποχωρούσαν. Η πτώση ήταν μεγαλύτερη στις εταιρείες με υψηλότερη μόχλευση, όπως θα περίμενε κανείς. Από το 2020 και μετά, η αντίδραση αντιστράφηκε. Οι μετοχές ενισχύονταν όταν ο πληθωρισμός ξεπερνούσε τις προβλέψεις, με μεγαλύτερα κέρδη για τις εταιρείες με υψηλότερη μόχλευση.
Η εξήγηση βρίσκεται στην προέλευση των πληθωριστικών σοκ. Τις δεκαετίες του 2000 και του 2010, αυτά προέρχονταν κυρίως από την πλευρά της ζήτησης. Η οικονομία υπερθερμαινόταν και οι τιμές ανέβαιναν. Σε τέτοιες συνθήκες, η κεντρική τράπεζα μπορεί να περιορίσει τις πληθωριστικές πιέσεις αυξάνοντας τα επιτόκια και επιβραδύνοντας την οικονομική δραστηριότητα.
Μετά την πανδημία, τα σοκ προήλθαν κυρίως από την πλευρά της προσφοράς, θυμίζοντας τη δεκαετία του 1970. Μια αύξηση επιτοκίων δεν μπορεί να περάσει περισσότερα δεξαμενόπλοια από τα Στενά του Ορμούζ. Οι διαταραχές στην προσφορά τείνουν έτσι να έχουν πιο επίμονη επίδραση στις τιμές. Καθώς ανεβαίνει το γενικό επίπεδο τιμών, μειώνεται η πραγματική αξία του ονομαστικού χρέους των επιχειρήσεων. Το ποσό που οφείλουν σε ονομαστικούς όρους παραμένει το ίδιο, αλλά το πραγματικό βάρος του χρέους υποχωρεί. Αυτό μπορεί να θεωρηθεί ευνοϊκός για τις μετοχές τους.
Αν ωστόσο το πληθωριστικό σοκ γίνει πολύ ισχυρό, όπως τελικά συνέβη το 2023, η πίεση στα εταιρικά κέρδη μπορεί να υπερισχύσει και οι μετοχές να υποχωρήσουν. Όσο, όμως, η ελάφρυνση του πραγματικού βάρους του χρέους υπερκαλύπτει την πίεση στην κερδοφορία, μια ανοδική έκπληξη στον πληθωρισμό μπορεί και πάλι να λειτουργήσει υπέρ των μετοχών. Σε αυτή την ισορροπία φαίνεται να βρίσκεται σήμερα η αγορά. Στα οικονομικά η ιστορία της επιστήμης γράφεται κάθε λεπτό.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.