


Για το μεγαλύτερο μέρος της ιστορίας του ευρώ, οι επενδυτές θεωρούσαν ότι η Γαλλία θα κατάφερνε τελικά να ξεπεράσει τις πολιτικές και οικονομικές δυσκολίες της, παραμένοντας μια σχετικά ασφαλής επιλογή. Αυτή η πεποίθηση, όμως, αρχίζει πλέον να κλονίζεται.
Το παγκόσμιο sell-off στην αγορά χρέους έχει πυροδοτήσει έντονες πιέσεις στα γαλλικά ομόλογα, με ταχύτητα και ένταση μεγαλύτερη από εκείνη που ανέμεναν πολλοί επενδυτές. Οι ανησυχίες εντείνονται γύρω από τους δημοσιονομικούς στόχους που δεν επιτυγχάνονται, το πολιτικό αδιέξοδο και τις προεδρικές εκλογές του επόμενου έτους, οι οποίες θα μπορούσαν να αλλάξουν δραστικά την κατεύθυνση της χώρας.
Το δημοσιονομικό έλλειμμα υποτίθεται ότι θα περιοριζόταν στο 5% του ΑΕΠ φέτος. Αντί γι’ αυτό, κινείται προς την αντίθετη κατεύθυνση.
Τα σημάδια της κρίσης πολλαπλασιάζονται, την ώρα που η κυβέρνηση ξεκινά τις διαπραγματεύσεις για το νέο δημοσιονομικό σχέδιο, μια διαδικασία που θα μπορούσε ακόμη και να οδηγήσει στην πτώση της.
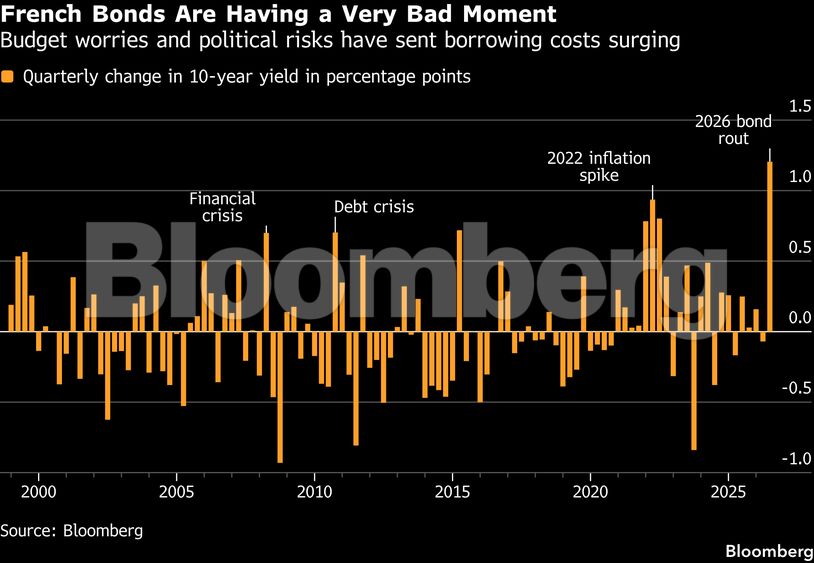
Η απόδοση του γαλλικού 10ετούς ομολόγου έχει αυξηθεί περισσότερο από μία ποσοστιαία μονάδα από τον Ιούνιο, ευρισκόμενη στο 4,9%, καταγράφοντας τη χειρότερη τριμηνιαία επίδοση από τη δημιουργία του ενιαίου ευρωπαϊκού νομίσματος. Οι γαλλικές μετοχές επίσης υποαποδίδουν, ενώ έρευνα της Bank of America μεταξύ Ευρωπαίων διαχειριστών κεφαλαίων ανέδειξε τη Γαλλία ως τη λιγότερο προτιμώμενη αγορά για τους επόμενους 12 μήνες.

Δύσκολη εξίσωση ο νέος προϋπολογισμός
Με τον προϋπολογισμό που παρουσίασε την Πέμπτη, η κυβέρνηση ανακοίνωσε ένα ασυνήθιστα φιλόδοξο πρόγραμμα περικοπών, με στόχο να οδηγήσει το έλλειμμα στο επίπεδο που απέτυχε να επιτύχει φέτος.
Η έγκριση του σχεδίου, ωστόσο, κάθε άλλο παρά δεδομένη θεωρείται σε ένα κατακερματισμένο κοινοβούλιο, το οποίο τα τελευταία χρόνια έχει επανειλημμένα προκαλέσει αναταράξεις στις αγορές με την ανατροπή πρωθυπουργών.
Ακόμη πιο αβέβαιη είναι η μακροπρόθεσμη πολιτική πορεία της χώρας. Τον Μάιο, οι Γάλλοι ψηφοφόροι, μετά από μία δεκαετία κεντρώας διακυβέρνησης υπό τον Εμανουέλ Μακρόν, θα εκλέξουν νέο Πρόεδρο.
Πρόσφατες δημοσκοπήσεις έχουν δείξει ότι η αναμέτρηση θα μπορούσε να καταλήξει σε δεύτερο γύρο μεταξύ της Μαρίν Λεπέν και του Ζαν-Λικ Μελανσόν. Η έκβαση των εκλογών και, κυρίως, η δυνατότητα του επόμενου Προέδρου να εξασφαλίσει κοινοβουλευτική στήριξη για δημοσιονομικές παρεμβάσεις αποτελούν πλέον βασικές παραμέτρους για τους επενδυτές.
Εάν το Παρίσι δεν καταφέρει να θέσει υπό έλεγχο τη δημοσιονομική κατάσταση, οι επιπτώσεις ενδέχεται να μην περιοριστούν στα γαλλικά σύνορα. Η πίεση θα μπορούσε να μεταδοθεί στις αγορές ομολόγων άλλων χωρών, να υπονομεύσει τους ευρωπαϊκούς δημοσιονομικούς κανόνες και να αποδυναμώσει την πολιτική ηγεσία μιας περιοχής που ήδη βρίσκεται αντιμέτωπη με πολλαπλές προκλήσεις.
Το ευρώ έχει υποχωρήσει σε χαμηλό 16 μηνών έναντι του δολαρίου, ενώ τα hedge funds αυξάνουν τα στοιχήματά τους υπέρ περαιτέρω εξασθένησης του κοινού νομίσματος.
«Η αντίληψη του κινδύνου γύρω από το γαλλικό χρέος επιδεινώνεται», δήλωσε στο Bloomberg TV η Μαρί Ζακό, διευθύνουσα σύμβουλος της Edmond de Rothschild Asset Management France. Όπως επισήμανε, η αγορά έχει αρχίσει πλέον να τιμωρεί τη Γαλλία για το ύψος του χρέους της, κάτι που δεν συνέβαινε απαραίτητα στο παρελθόν.
Χρέος κοντά στο 120% του ΑΕΠ
Στα εσωτερικά προβλήματα προστίθενται οι εξωτερικές πιέσεις από την άνοδο των τιμών της ενέργειας και τις προσδοκίες για νέες αυξήσεις επιτοκίων από τις κεντρικές τράπεζες, εντείνοντας την ανησυχία και στο εσωτερικό της γαλλικής κοινωνίας.
Το δημόσιο χρέος έχει ανέβει απότομα στην κατάταξη των σημαντικότερων προβλημάτων που αναφέρουν οι πολίτες στις έρευνες κοινής γνώμης, ενώ η αγορά ομολόγων βρίσκεται πλέον στα πρωτοσέλιδα. Κυβερνητικοί αξιωματούχοι προειδοποιούν ότι οι δαπάνες για τόκους έχουν πλέον ξεπεράσει τις δαπάνες για την άμυνα ή την εκπαίδευση.
Τις τελευταίες ημέρες, παράλληλα, φοιτητικές κινητοποιήσεις για την κατάσταση των σχολικών κτιρίων και τον συνωστισμό έχουν οδηγήσει ακόμη και σε συγκρούσεις με την αστυνομία.
Η δημοσιονομική εικόνα είναι ιδιαίτερα επιβαρυμένη. Το δημόσιο χρέος πλησιάζει το 120% του ΑΕΠ, ποσοστό σχεδόν διπλάσιο από εκείνο της Γερμανίας, ενώ ορισμένοι επενδυτές φθάνουν πλέον στο σημείο να κάνουν παραλληλισμούς με την Ελλάδα την περίοδο της κρίσης χρέους στις αρχές της προηγούμενης δεκαετίας.
Οι συγκρίσεις αυτές δεν σημαίνουν ότι οι δύο περιπτώσεις είναι ταυτόσημες. Αποτυπώνουν, ωστόσο, το πόσο έχει αλλάξει η αντίληψη των επενδυτών για τον δημοσιονομικό κίνδυνο της δεύτερης μεγαλύτερης οικονομίας της Ευρωζώνης.
Δεκάδες επενδυτές και αναλυτές αγορών με τους οποίους συνομίλησε το Bloomberg εκτιμούν ότι δεν υπάρχει εύκολη λύση. Η σύγκρουση γύρω από τον προϋπολογισμό αναμενόταν εξαρχής να δοκιμάσει τις αγορές το φθινόπωρο, όμως η περαιτέρω επιδείνωση των δημοσιονομικών προοπτικών έχει ανεβάσει σημαντικά τον βαθμό δυσκολίας.
Στο 4,9% το γαλλικό 10ετές
Η απόδοση του 10ετούς γαλλικού ομολόγου βρίσκεται στο 4,9%, κοντά στα υψηλότερα επίπεδα από το 2002.
Ταυτόχρονα, το premium που απαιτούν οι επενδυτές για να διακρατούν γαλλικό χρέος αντί για το αντίστοιχο γερμανικό Bund έχει υπερδιπλασιαστεί από τον Μάιο, φθάνοντας στις 141 μονάδες βάσης.
«Για να περιορίσουμε το spread μεταξύ της Γαλλίας και των βασικών Ευρωπαίων εταίρων της, είναι ζήτημα αξιοπιστίας, ζήτημα εμπιστοσύνης», δήλωσε την Πέμπτη ο υπουργός Οικονομικών Ρολάν Λεσκίρ. «Είμαστε σε θέση να το κάνουμε, είναι εφικτό».
Η πίεση ενδέχεται να αυξηθεί περαιτέρω καθώς το γαλλικό Δημόσιο θα χρειαστεί να αντλήσει μεγάλα ποσά από τις αγορές. Η Γαλλία σχεδιάζει έκδοση μεσοπρόθεσμου και μακροπρόθεσμου χρέους ύψους 340 δισ. ευρώ το 2027, καθαρά από επαναγορές, ποσό αυξημένο περίπου κατά 10% σε σχέση με το προηγούμενο έτος.
«Στη Γαλλία, ο πολιτικός κίνδυνος είναι δημοσιονομικός κίνδυνος»
Ακόμη και εάν ένας κεντρώος υποψήφιος καταφέρει να επικρατήσει στις προεδρικές εκλογές του 2027, είναι πιθανό να αντιμετωπίσει τις ίδιες δυσκολίες με οποιαδήποτε άλλη πολιτική δύναμη στην προσπάθεια εξασφάλισης της κοινοβουλευτικής πλειοψηφίας που απαιτείται για ουσιαστικές παρεμβάσεις στο χρέος.
Ο Αντρέι Στσεπάνιακ, ανώτερος οικονομολόγος για την Ευρώπη στη Nomura International, αναμένει ότι οι πιέσεις θα συνεχιστούν καθώς οι επενδυτές συνειδητοποιούν το μέγεθος του προβλήματος. Εκτιμά ότι το premium των γαλλικών αποδόσεων θα μπορούσε να φθάσει ακόμη και τις 200 μονάδες βάσης έως το τέλος του 2027.
«Στη Γαλλία, ο πολιτικός κίνδυνος είναι δημοσιονομικός κίνδυνος», σημείωσε. Κατά την εκτίμησή του, ο πραγματικός κίνδυνος που εξακολουθεί να υποτιμά η αγορά είναι η πιθανότητα περαιτέρω πολιτικού κατακερματισμού.
Η Φλοράνς Μπαρζού, επικεφαλής επενδύσεων της Credit Agricole Assurances στο Παρίσι, σημειώνει ότι η χαμηλή ανάπτυξη και η πολιτική αστάθεια δεν αποτελούν καινούργια φαινόμενα. Έχουν όμως πλέον φθάσει σε τέτοιο επίπεδο, ώστε η γαλλική αγορά ομολόγων να αντιμετωπίζεται από επενδυτές ως μία από τις πλέον προβληματικές στην Ευρωζώνη.
Η ίδια υπογράμμισε ότι η Γαλλία εξακολουθεί να αποτελεί βασική επενδυτική αγορά, ωστόσο η ασφαλιστική εταιρεία διαφοροποιεί το χαρτοφυλάκιό της για να διαχειριστεί την αυξημένη αβεβαιότητα. Στο πρώτο εξάμηνο του έτους κατείχε περίπου 61 δισ. ευρώ γαλλικού κρατικού χρέους.
Το τέλος της εποχής Μακρόν
Η κατάσταση δημιουργεί ένα δύσκολο φινάλε για την προεδρία του Εμανουέλ Μακρόν και τη φιλοεπιχειρηματική οικονομική ατζέντα που επιχείρησε να εφαρμόσει, με στόχο την αναζωογόνηση της γαλλικής οικονομίας και την προσέλκυση ξένων επενδύσεων.
Οι συνέπειες, όμως, ξεπερνούν τη Γαλλία. Λόγω του οικονομικού και πολιτικού βάρους της χώρας, τα προβλήματα της Γαλλίας αποτελούν και προβλήματα για την Ευρώπη, σε μια περίοδο κατά την οποία η Γερμανία αντιμετωπίζει τις δικές της πολιτικές πιέσεις και συνολικά η Ευρωπαϊκή Ένωση βρίσκεται αντιμέτωπη με ενεργειακές ευπάθειες και πολεμικές συγκρούσεις στη γειτονιά της.
«Δεν είναι καλό για την Ευρώπη», δήλωσε η επικεφαλής οικονομολόγος της Societe Generale, Μικαλά Μαρκούσεν. Όπως εξήγησε, υπάρχει κίνδυνος να περιοριστεί ο πολιτικός χώρος για την προώθηση της ευρωπαϊκής ατζέντας, στην οποία η Γαλλία διαδραματίζει κομβικό ρόλο.
Η στάση της Λεπέν
Υπάρχουν πάντως ενδείξεις ότι μπορεί να αποφευχθούν οι σφοδρότερες δημοσιονομικές συγκρούσεις που χαρακτήρισαν τα δύο προηγούμενα χρόνια.
Αναγνωρίζοντας τη σοβαρότητα της κατάστασης, η Μαρίν Λεπέν έχει αφήσει να εννοηθεί ότι ενδέχεται να μην επιχειρήσει να ανατρέψει την κυβέρνηση κατά τη συζήτηση του προϋπολογισμού.
Η ύπαρξη εγκεκριμένου προϋπολογισμού θα μπορούσε να εξυπηρετεί και τη δική της πολιτική στρατηγική, καθώς σε περίπτωση εκλογικής νίκης θα της επέτρεπε να επιδιώξει γρηγορότερα νομοθετικές αλλαγές, αντί να χρειαστεί να διαχειριστεί εξαρχής μια κατάσταση έκτακτης δημοσιονομικής ανάγκης.
Η επικεφαλής του Εθνικού Συναγερμού έχει δηλώσει ότι, εφόσον εκλεγεί, θα προτείνει δημοψήφισμα για τη θέσπιση «χρυσού κανόνα» στα ελλείμματα. Σχεδιάζει επίσης να παρουσιάσει αργότερα μέσα στον μήνα εναλλακτικές δημοσιονομικές προτάσεις και σχέδιο μείωσης του ελλείμματος.
Μέχρι στιγμής, ωστόσο, έχει δώσει λίγες λεπτομέρειες για τον στόχο της να πραγματοποιήσει περικοπές ύψους 125 δισ. ευρώ, ενώ παράλληλα διατηρεί δαπανηρές δεσμεύσεις, μεταξύ των οποίων η δραστική μείωση της φορολογίας στα καύσιμα.
«Ήταν μια κρίση που εξελισσόταν αργά και τελευταία δεν έχει σταματήσει να επιδεινώνεται», δήλωσε ο Πίτερ Γκοβς, επικεφαλής έρευνας κρατικού χρέους ανεπτυγμένων αγορών στην MFS Investment Management. Όπως σημείωσε, δεν είναι σαφές ποιο θα είναι το σημείο καμπής, θεωρεί όμως δεδομένο ότι ο επόμενος Πρόεδρος της Γαλλίας θα κληθεί να αντιμετωπίσει το πρόβλημα.
Διαβάστε ακόμη
Αδέλφια Ευμορφίδη: Η COCO-MAT έκοψε τις ζημιές, όχι όμως τον «γόρδιο δεσμό» των 33 εκατ. ευρώ
Καζίνο Κέρκυρας: Παραμένει στο «κόκκινο» – Η αναδιάρθρωση περνά στον νέο μέτοχο
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ