





Σε μια σημαντική αλλαγή στον τρόπο με τον οποίο αξιολογούνται οι επιχειρήσεις που αναπτύσσουν και διαχειρίζονται ψηφιακές υποδομές προχώρησε η Moody’s, εισάγοντας νέα, εξειδικευμένη μεθοδολογία πιστοληπτικής αξιολόγησης. Η απόφαση αντανακλά μια πραγματικότητα που διαμορφώνεται τα τελευταία χρόνια: οι ψηφιακές υποδομές δεν αποτελούν πλέον απλώς ένα κομμάτι των τηλεπικοινωνιών ή της αγοράς ακινήτων, αλλά έχουν εξελιχθεί σε μια αυτοτελή κατηγορία επενδύσεων, με τεράστιες χρηματοδοτικές ανάγκες και διαφορετικά χαρακτηριστικά κινδύνου.
Η ανάπτυξη της τεχνητής νοημοσύνης, η εξάπλωση των υπηρεσιών cloud και η συνεχής αύξηση των δεδομένων που διακινούνται παγκοσμίως δημιουργούν μια νέα αγορά, η οποία χρειάζεται ολοένα και μεγαλύτερες επενδύσεις. Τα κέντρα δεδομένων (data centers), τα δίκτυα οπτικών ινών, οι τηλεπικοινωνιακοί πύργοι και οι δορυφορικές υποδομές βρίσκονται πλέον στον πυρήνα αυτής της ανάπτυξης. Για να κατασκευαστούν και να λειτουργήσουν απαιτούνται μεγάλα κεφάλαια, εξασφαλισμένη ηλεκτρική ενέργεια, εξειδικευμένος εξοπλισμός και συνεχείς επενδύσεις για να παραμένουν τεχνολογικά σύγχρονα.
Αυτή ακριβώς η εξέλιξη εξηγεί γιατί η Moody’s θεωρεί ότι χρειάζεται διαφορετική προσέγγιση στην αξιολόγηση των συγκεκριμένων επιχειρήσεων.
Μέχρι σήμερα, οι εταιρείες αυτές αξιολογούνταν σε μεγάλο βαθμό με βάση μεθοδολογίες που είχαν σχεδιαστεί για άλλους κλάδους. Για παράδειγμα, μια εταιρεία που κατασκευάζει και εκμεταλλεύεται ένα data center μπορούσε να εξετάζεται με κριτήρια που χρησιμοποιούνται για τις εταιρείες ακινήτων.
Ωστόσο, τα χαρακτηριστικά αυτών των επενδύσεων έχουν αλλάξει σημαντικά. Ένα data center δεν είναι απλώς ένα κτίριο που νοικιάζεται σε έναν πελάτη. Είναι μια εξειδικευμένη εγκατάσταση, η αξία της οποίας εξαρτάται από τη διαθέσιμη ηλεκτρική ισχύ, τα συστήματα ψύξης, τη συνδεσιμότητα, τον εξοπλισμό και τη δυνατότητα να λειτουργεί αδιάλειπτα. Παράλληλα, η τεχνολογία εξελίσσεται με ταχύτητα, δημιουργώντας την ανάγκη για συνεχή αναβάθμιση και νέα κεφάλαια.
Επομένως, η οικονομική αντοχή μιας τέτοιας επιχείρησης δεν μπορεί να κριθεί μόνο από την αξία των εγκαταστάσεών της ή από τα έσοδα που εμφανίζει. Πρέπει να εξεταστεί κατά πόσο μπορεί να διατηρεί πελάτες, να εξασφαλίζει σταθερά έσοδα, να ανταποκρίνεται στις αυξανόμενες λειτουργικές δαπάνες και να αποπληρώνει τον δανεισμό της.
Αυτό είναι το βασικό στοιχείο που επιχειρεί να αποτυπώσει η νέα μεθοδολογία της Moody’s: να αξιολογεί τις ψηφιακές υποδομές ως μια ξεχωριστή επιχειρηματική δραστηριότητα και όχι ως μια παραλλαγή των παραδοσιακών τηλεπικοινωνιών ή των ακινήτων.
Τι αλλάζει στην αξιολόγηση των επιχειρήσεων
Η νέα μεθοδολογία έχει παγκόσμια εφαρμογή και καλύπτει επιχειρήσεις που δραστηριοποιούνται στα data centers, στους τηλεπικοινωνιακούς πύργους, στα δίκτυα οπτικών ινών, στις δορυφορικές υποδομές και στα δίκτυα ασύρματης πρόσβασης. Περιλαμβάνει επίσης εταιρείες που παρέχουν υπολογιστική ισχύ για εφαρμογές τεχνητής νοημοσύνης και υψηλών επιδόσεων.
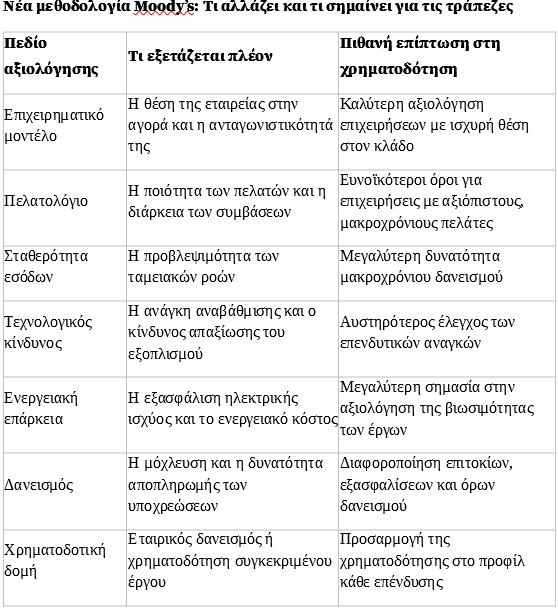
Η Moody’s διαμορφώνει ένα κοινό πλαίσιο αξιολόγησης, το οποίο εξετάζει τέσσερις βασικούς παράγοντες: την επιχειρηματική θέση της εταιρείας στην αγορά, τους λειτουργικούς κινδύνους, τον δανεισμό και την ικανότητα εξυπηρέτησης των υποχρεώσεών της, καθώς και τη χρηματοοικονομική πολιτική της διοίκησης.
Στην πράξη, αυτό σημαίνει ότι θα εξετάζεται πιο συστηματικά εάν μια επιχείρηση έχει ισχυρούς πελάτες, μακροχρόνιες συμβάσεις και σταθερή πηγή εσόδων. Θα αξιολογείται, επίσης, πόσο εξαρτάται από έναν ή δύο μεγάλους πελάτες, πόσο εύκολα μπορεί να αντιμετωπίσει τεχνολογικές αλλαγές και εάν διαθέτει τα απαραίτητα κεφάλαια για τη συντήρηση και την αναβάθμιση των εγκαταστάσεών της.
Ιδιαίτερη σημασία αποκτά και η διάκριση ανάμεσα στις επιχειρήσεις που χρηματοδοτούνται με βάση τη συνολική οικονομική τους κατάσταση και σε εκείνες που αναπτύσσουν ένα συγκεκριμένο έργο μέσω ξεχωριστής εταιρείας και δανεισμού. Πρόκειται για δύο διαφορετικά μοντέλα χρηματοδότησης, τα οποία απαιτούν διαφορετική εξέταση των κινδύνων.
Τι σημαίνει η αλλαγή για τις τράπεζες και τη χρηματοδότηση
Η αλλαγή της Moody’s αποκτά ιδιαίτερο ενδιαφέρον για τις τράπεζες, καθώς οι ψηφιακές υποδομές εξελίσσονται σε έναν από τους σημαντικούς νέους τομείς επενδύσεων. Τα έργα απαιτούν μεγάλα ποσά χρηματοδότησης, ενώ η απόδοσή τους έρχεται συνήθως σε βάθος χρόνου. Αυτό σημαίνει ότι οι τράπεζες θα πρέπει να εξετάζουν με μεγαλύτερη προσοχή όχι μόνο την επιχείρηση που ζητά το δάνειο, αλλά και το ίδιο το έργο που πρόκειται να χρηματοδοτήσουν.
Ένα παράδειγμα είναι η κατασκευή ενός νέου data center. Μια τράπεζα που εξετάζει τη χρηματοδότησή του δεν θα αρκείται πλέον στην εκτίμηση του κόστους κατασκευής και στην αξία του ακινήτου. Θα θέλει να γνωρίζει εάν υπάρχει εξασφαλισμένη ηλεκτρική ισχύς, εάν έχουν υπογραφεί συμβάσεις με πελάτες, ποιοι είναι αυτοί οι πελάτες, πόσο διαρκούν οι συμφωνίες και εάν τα αναμενόμενα έσοδα επαρκούν για την αποπληρωμή του δανείου.
Αντίστοιχα, θα εξετάζει εάν υπάρχει κίνδυνος καθυστέρησης στην έναρξη λειτουργίας, εάν το κόστος ενέργειας μπορεί να επηρεάσει τη βιωσιμότητα της επένδυσης και εάν θα χρειαστούν πρόσθετα κεφάλαια για την αναβάθμιση του εξοπλισμού. Ένα έργο μπορεί να έχει ολοκληρώσει την κατασκευή του, αλλά εάν δεν έχει εξασφαλίσει την απαραίτητη ηλεκτροδότηση ή δεν μπορεί να ξεκινήσει την εμπορική του λειτουργία, δεν παράγει τα έσοδα που χρειάζονται για την εξυπηρέτηση του δανεισμού.
Αυτό οδηγεί σε μια πιο απαιτητική διαδικασία πιστοδότησης, αλλά και σε μεγαλύτερη διαφοροποίηση των επιχειρήσεων ως προς τους όρους χρηματοδότησης.
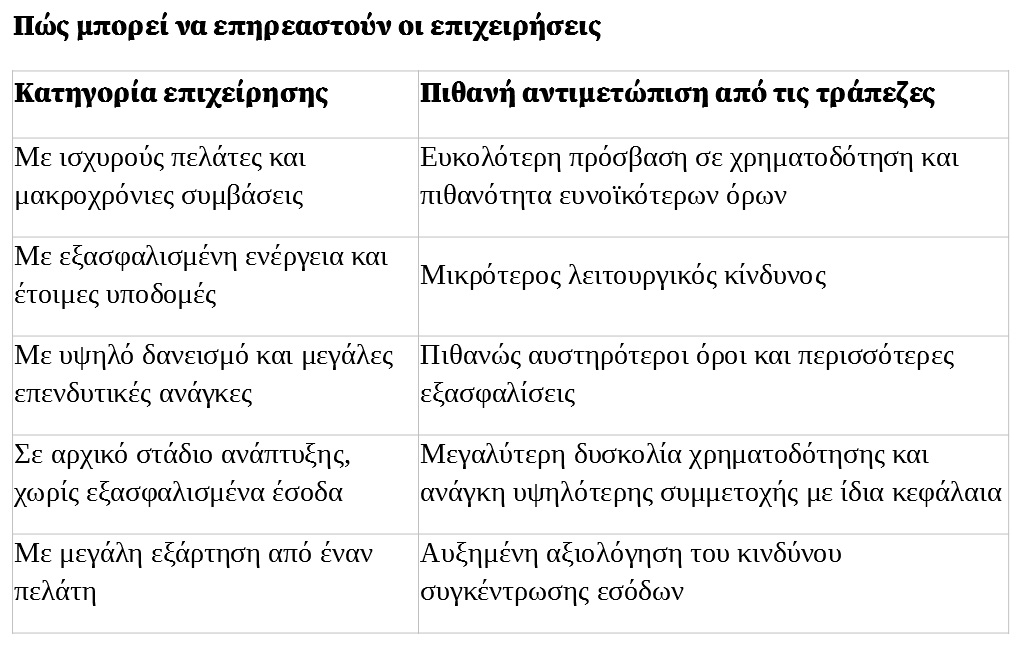
Για παράδειγμα, μια εταιρεία με ισχυρούς πελάτες, μακροχρόνιες συμβάσεις και εξασφαλισμένες ταμειακές ροές μπορεί να διεκδικήσει ευνοϊκότερους όρους χρηματοδότησης σε σχέση με μια επιχείρηση που βρίσκεται ακόμη στο στάδιο της κατασκευής, δεν έχει εξασφαλίσει πελατεία και βασίζεται σε μελλοντικά έσοδα που δεν έχουν ακόμη επιβεβαιωθεί.
Αντίστοιχα, μια επιχείρηση με υψηλό δανεισμό και μεγάλες ανάγκες νέων επενδύσεων μπορεί να αντιμετωπίσει αυστηρότερους όρους, ακόμη και αν δραστηριοποιείται σε έναν κλάδο με υψηλές προοπτικές ανάπτυξης.
Θα αλλάξει τελικά το κόστος δανεισμού;
Η νέα μεθοδολογία δεν σημαίνει αυτομάτως ότι οι επιχειρήσεις ψηφιακών υποδομών θα αποκτήσουν καλύτερη πιστοληπτική αξιολόγηση ή ότι θα δανείζονται φθηνότερα. Ούτε υποχρεώνει τις τράπεζες να αλλάξουν τους κανόνες με τους οποίους εγκρίνουν τις χρηματοδοτήσεις.
Μπορεί, όμως, να επηρεάσει ουσιαστικά τον τρόπο με τον οποίο αποτιμούν τον κίνδυνο. Μια πιο εξειδικευμένη αξιολόγηση μπορεί να αναδείξει τα πραγματικά πλεονεκτήματα μιας επιχείρησης, όπως η ισχυρή πελατειακή βάση, οι μακροχρόνιες συμβάσεις και η σταθερότητα των εσόδων της. Αντίστοιχα, μπορεί να αναδείξει αδυναμίες που δεν ήταν τόσο εμφανείς μέσα από τα γενικότερα κριτήρια των προηγούμενων μεθοδολογιών.
Αυτό μπορεί να οδηγήσει σε διαφορετικούς όρους δανεισμού, ανάλογα με το προφίλ κάθε επιχείρησης. Οι εταιρείες με ισχυρότερη πιστοληπτική εικόνα ενδέχεται να έχουν καλύτερη πρόσβαση σε τραπεζική χρηματοδότηση και στις αγορές ομολόγων, ενώ όσες εμφανίζουν μεγαλύτερους κινδύνους μπορεί να χρειαστεί να προσφέρουν περισσότερες εξασφαλίσεις, να συμμετέχουν με μεγαλύτερα ίδια κεφάλαια ή να αποδεχθούν υψηλότερο κόστος χρηματοδότησης.
Για τις τράπεζες, από την άλλη πλευρά, η πρόκληση είναι να ξεχωρίσουν τις επενδύσεις που διαθέτουν πραγματικά βιώσιμο επιχειρηματικό μοντέλο από εκείνες που στηρίζονται κυρίως στις προσδοκίες για τη μελλοντική ανάπτυξη της τεχνητής νοημοσύνης και της ψηφιακής οικονομίας.
Στην ουσία, η αλλαγή της Moody’s σηματοδοτεί ότι οι ψηφιακές υποδομές περνούν σε μια νέα εποχή και ως προς τη χρηματοδότησή τους. Δεν θα αρκεί πλέον η υπόσχεση ότι η ζήτηση για δεδομένα και τεχνητή νοημοσύνη θα αυξάνεται. Το κρίσιμο θα είναι εάν κάθε επιχείρηση μπορεί να μετατρέψει αυτή τη ζήτηση σε σταθερά έσοδα, να εξυπηρετεί τον δανεισμό της και να διατηρεί την ανταγωνιστικότητά της σε μια αγορά που αλλάζει με πολύ γρήγορους ρυθμούς.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.