





Την αναθεώρηση προς τα πάνω των στόχων της για το 2027 προανήγγειλε η διοίκηση της Τράπεζας Πειραιώς, με τον διευθύνοντα σύμβουλο Χρήστο Μεγάλου να στέλνει μήνυμα για ισχυρότερη κερδοφορία, ενίσχυση της κεφαλαιακής βάσης και μεγαλύτερη δυνατότητα ανταμοιβής των μετόχων. Θα υπάρξει αυξητική τάση στα κέρδη ανά μετοχή -πιθανές ανακοινώσεις στο Q4- ενώ το μέρισμα θα παραμείνει στα 650 εκατ. ευρώ.
Η τράπεζα εκτιμά ότι θα ολοκληρώσει το 2026 με δείκτη CET1 άνω του 13%, έναντι 12,9% στο τέλος του εννεαμήνου. Η περαιτέρω ενίσχυση των κεφαλαίων θα προέλθει κυρίως από την οργανική κερδοφορία, καθώς ορισμένες πρόσθετες κεφαλαιακές ελαφρύνσεις δεν βρίσκονται ακόμη στον άμεσο ορίζοντα. Η αναθεώρηση των στόχων για το 2027 αναμένεται να αποτυπώσει αυτή τη δυναμική.
Στο 2% τα κόκκινα δάνεια – Ανοιχτό το ενδεχόμενο νέας τιτλοποίησης
Η Πειραιώς έχει περιορίσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων στο 2%, από 2,2% τον Ιούνιο, με τη συμβολή και πωλήσεων χαρτοφυλακίων. Η διοίκηση ξεκαθάρισε ότι, εφόσον χρειαστεί για τη διατήρηση της ποιότητας του ενεργητικού, η τράπεζα είναι έτοιμη να προχωρήσει σε νέες κινήσεις διαχείρισης και τιτλοποιήσεις.
Παράλληλα, ο Χρήστος Μεγάλου αναφέρθηκε στην τάση επαναπατρισμού κεφαλαίων από το εξωτερικό, η οποία, όπως σημείωσε, καταγράφεται και στην Πειραιώς. Η εξέλιξη αυτή δημιουργεί πρόσθετες δυνατότητες ανάπτυξης εργασιών, τόσο στις καταθέσεις όσο και στη διαχείριση περιουσίας.
Εθνική Ασφαλιστική: Στοίχημα το bancassurance
Στο μέτωπο της Εθνικής Ασφαλιστικής, η διοίκηση προχωρά στη διαμόρφωση των προϊόντων bancassurance, με στόχο την αξιοποίηση του δικτύου της τράπεζας και την ενίσχυση των συνεργειών. Η ασφαλιστική εταιρεία έχει ήδη εμφανίσει, σύμφωνα με τη διοίκηση, πολύ ικανοποιητική συμμετοχή στα αποτελέσματα του ομίλου.
Αντίθετα, ο δανέζικος συμβιβασμός (Danish Compromise), ο οποίος θα μπορούσε να προσφέρει πρόσθετη κεφαλαιακή ελάφρυνση, δεν βρίσκεται ακόμη κοντά. Έτσι, η βελτίωση των κεφαλαιακών δεικτών θα στηριχθεί πρωτίστως στην οργανική κερδοφορία και όχι σε κάποια άμεση εποπτική διευθέτηση.
Πάνω από 3 δισ. ευρώ η καθαρή πιστωτική επέκταση
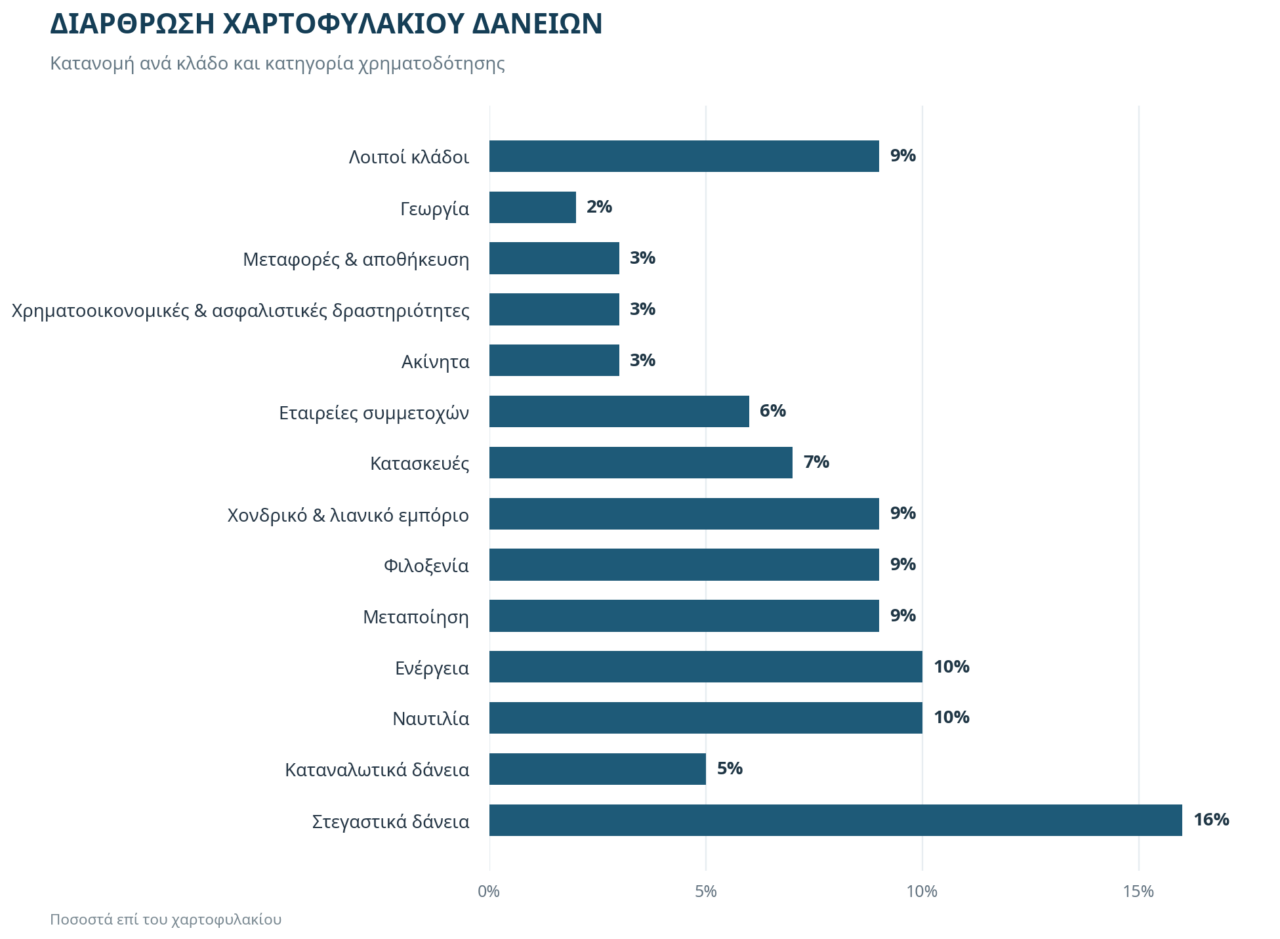
Ισχυρή παραμένει η πιστωτική δυναμική της τράπεζας, με τη διοίκηση να ανεβάζει τον πήχη για την καθαρή πιστωτική επέκταση του 2026 πάνω από τα 3 δισ. ευρώ, έναντι 2,2 δισ. ευρώ στο εννεάμηνο. Μόνο κατά το τρίτο τρίμηνο πραγματοποιήθηκαν νέες εκταμιεύσεις 3,2 δισ. ευρώ, εκ των οποίων περίπου 1,2 δισ. ευρώ κατευθύνθηκαν σε μικρομεσαίες επιχειρήσεις και τον αγροτικό τομέα, ενώ 1,7 δισ. ευρώ διοχετεύθηκαν σε μεγάλες επιχειρήσεις, χρηματοδοτήσεις structured finance και τη ναυτιλία.
Στους ιδιώτες διατέθηκαν περίπου 290 εκατ. ευρώ, εκ των οποίων τα 190 εκατ. ευρώ αφορούσαν στεγαστικά δάνεια. Η εικόνα αυτή αποτυπώνει τη διεύρυνση της χρηματοδότησης πέρα από τις επιχειρήσεις, με τη στεγαστική πίστη να αποκτά σταδιακά μεγαλύτερη βαρύτητα.
Το χαρτοφυλάκιο εμφανίζει σημαντική διασπορά, καθώς τα δάνεια λιανικής αντιστοιχούν στο 20% των ενήμερων χορηγήσεων, ενώ η έκθεση στους 20 μεγαλύτερους δανειολήπτες περιορίζεται στο 18%. Ιδιαίτερη θέση έχει η ναυτιλία, με χαρτοφυλάκιο 4,3 δισ. ευρώ, μηδενικά μη εξυπηρετούμενα ανοίγματα και δείκτη δανείου προς αξία (LTV) 50%.
Κέρδη 893 εκατ. ευρώ και περιθώρια υπέρβασης των στόχων του 2026
Η ισχυρή επίδοση του εννεαμήνου δημιουργεί τις προϋποθέσεις για την επίτευξη, αλλά και σε ορισμένα πεδία την υπέρβαση, των στόχων του 2026. Τα καθαρά κέρδη ανήλθαν σε 893 εκατ. ευρώ, ενώ τα βασικά λειτουργικά κέρδη διαμορφώθηκαν σε 930 εκατ. ευρώ, αυξημένα κατά 14% σε ετήσια βάση.
Τα κέρδη ανά μετοχή έφθασαν τα 0,68 ευρώ, αυξημένα κατά 10%, με τον στόχο για το σύνολο της χρονιάς να βρίσκεται περίπου στα 0,90 ευρώ. Η απόδοση ενσώματων ιδίων κεφαλαίων (RoTBV) διαμορφώθηκε στο 15,4%, έναντι 14,7% το αντίστοιχο διάστημα του 2025, υπερβαίνοντας ήδη τον στόχο του περίπου 15%.
Σημαντική είναι η συμβολή των εσόδων από υπηρεσίες, τα οποία αυξήθηκαν κατά 39%, στα 679 εκατ. ευρώ, αντιστοιχώντας στο 1% του ενεργητικού, έναντι επικαιροποιημένου στόχου άνω του 0,90%. Το καθαρό επιτοκιακό περιθώριο βρίσκεται στο 2,2%, όσο ακριβώς προβλέπει ο στόχος για το 2026, ενώ η διοίκηση βλέπει περιθώρια υπέρβασης του στόχου των 2 δισ. ευρώ για τα καθαρά έσοδα από τόκους.
Η δυναμική αυτή ενισχύεται από την αύξηση των εσόδων από δάνεια, τα οποία ήταν υψηλότερα κατά 6% σε τριμηνιαία βάση, αλλά και από τις ομολογιακές τοποθετήσεις ύψους 3 δισ. ευρώ που πραγματοποιήθηκαν στο πρώτο εξάμηνο. Την ίδια ώρα, το κόστος των καταθέσεων διαμορφώθηκε στο 0,4% το τρίτο τρίμηνο. Κάθε μεταβολή 25 μονάδων βάσης στο Euribor επηρεάζει τα καθαρά έσοδα από τόκους κατά περίπου 40 εκατ. ευρώ.
Ο δείκτης κόστους προς έσοδα διαμορφώθηκε στο 33%, χαμηλότερα από τον στόχο του 35%, ενώ το οργανικό κόστος πιστωτικού κινδύνου ανήλθε στις 57 μονάδες βάσης, κοντά στον στόχο των περίπου 60 μονάδων βάσης. Με τον δείκτη CET1 στο 12,9% και τον συνολικό δείκτη κεφαλαιακής επάρκειας στο 18,6%, η τράπεζα βρίσκεται πλέον στην τελική ευθεία για την ολοκλήρωση της χρονιάς με ισχυρότερη κεφαλαιακή θέση.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.