





Nα αφήνουν τμήμα της ρευστότητάς τους άτοκη αλλά και δεσμευμένη θα κληθούν πιθανότατα και οι ελληνικές τράπεζες υποστηρίζοντας την πολιτική της ΕΚΤ, μια πολιτική που αναμένεται να αποφασιστεί την ερχόμενη εβδομάδα.
Το θέμα αναμένεται να συζητηθεί στο Δ.Σ. της ΕΚΤ στις 25 Νοεμβρίου, χωρίς να αποκλείεται η οριστική απόφαση να μετατεθεί στη συνεδρίαση νομισματικής πολιτικής της 17ης Δεκεμβρίου.
Στην εξίσωση της πιθανής αύξησης των υποχρεωτικών ελάχιστων αποθεματικών από το 1% στο 2% εισέρχονται και οι ελληνικές τράπεζες, οι οποίες θα κληθούν, εφόσον το μέτρο αποφασιστεί, να δεσμεύσουν μεγαλύτερο μέρος των επιλέξιμων καταθέσεων και βραχυπρόθεσμων υποχρεώσεών τους σε λογαριασμούς της Ευρωπαϊκής Κεντρικής Τράπεζας, χωρίς να λαμβάνουν τόκο. Η εξέλιξη έρχεται σε μια συγκυρία κατά την οποία το ελληνικό τραπεζικό σύστημα διαθέτει υψηλή ρευστότητα, ενώ η Ευρώπη αναζητά τρόπους να περιορίσει το αυξανόμενο κόστος που επωμίζονται οι κεντρικές τράπεζες για την αμοιβή των κεφαλαίων που διατηρούν σε αυτές οι εμπορικές τράπεζες.
Η συζήτηση αφορά το σύνολο των τραπεζών της Ευρωζώνης και δεν αποτελεί ειδική παρέμβαση για κάποια εθνική αγορά. Ωστόσο, η επίπτωσή της δεν θα είναι ίδια για όλους. Θα εξαρτηθεί από το ύψος των υποχρεώσεων που υπόκεινται σε ελάχιστα αποθεματικά, τη ρευστότητα κάθε τράπεζας και, κυρίως, την απόδοση που θα στερηθεί από τα πρόσθετα κεφάλαια που θα υποχρεωθεί να διακρατεί άτοκα.
Με βάση τα διαθέσιμα στοιχεία, η τάξη μεγέθους για τις ελληνικές τράπεζες είναι περίπου 1,5–2 δισ. ευρώ κεφάλαια για το 1%. Επομένως, αν ο συντελεστής αυξηθεί στο 2%, θα χρειαστεί να δεσμεύσουν επιπλέον περίπου 1,5–2 δισ. ευρώ που θα μπορούσαν να τα χρησιμοποιήσουν για πιστωτική επέκταση. Το κόστος μιας τέτοιας απόφασης για το ελληνικό τραπεζικό σύστημα θα κινηθεί στο χαμηλό ποσό των 35 εκατ. ευρώ.
Ο λογαριασμός των 52,2 δισ. ευρώ για το Ευρωσύστημα
Η αιτία που επαναφέρει το ζήτημα στο τραπέζι είναι η τεράστια πλεονάζουσα ρευστότητα που εξακολουθεί να υπάρχει στο ευρωπαϊκό τραπεζικό σύστημα. Η ΕΚΤ, κατά την περίοδο των προγραμμάτων ποσοτικής χαλάρωσης, διοχέτευσε τρισεκατομμύρια ευρώ στην οικονομία μέσω αγορών ομολόγων, με στόχο να αποτρέψει τον αποπληθωρισμό, να στηρίξει τη χρηματοδότηση και να ενισχύσει την οικονομική δραστηριότητα. Τα κεφάλαια αυτά επέστρεψαν σε μεγάλο βαθμό στο τραπεζικό σύστημα, δημιουργώντας αποθέματα ρευστότητας πολύ υψηλότερα από εκείνα που απαιτούνται για την καθημερινή λειτουργία των τραπεζών.
Η αλλαγή των συνθηκών νομισματικής πολιτικής, με τις διαδοχικές αυξήσεις επιτοκίων για την αντιμετώπιση του πληθωρισμού, ανέτρεψε όμως την οικονομική ισορροπία για το Ευρωσύστημα. Οι εμπορικές τράπεζες λαμβάνουν πλέον τόκο για τα κεφάλαια που διατηρούν στην ΕΚΤ πέραν των υποχρεωτικών αποθεματικών, με αποτέλεσμα οι εθνικές κεντρικές τράπεζες να επωμίζονται ένα ιδιαίτερα υψηλό κόστος.
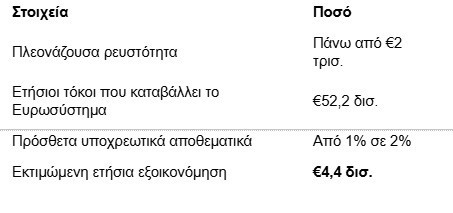
Σύμφωνα με τα στοιχεία το Ευρωσύστημα καταβάλλει σήμερα περίπου 52,2 δισ. ευρώ ετησίως για την αμοιβή περισσότερων από 2 τρισ. ευρώ πλεονάζουσας ρευστότητας. Πρόκειται για ένα κόστος που έχει αυξηθεί σημαντικά σε σχέση με την εποχή των μηδενικών και αρνητικών επιτοκίων, όταν οι κεντρικές τράπεζες μπορούσαν να διατηρούν το τεράστιο απόθεμα ομολόγων που είχαν αποκτήσει με πολύ χαμηλό κόστος χρηματοδότησης.
Το πρόβλημα είναι ότι τα ομόλογα που αγοράστηκαν την προηγούμενη δεκαετία εξακολουθούν σε πολλές περιπτώσεις να αποδίδουν χαμηλά ή ακόμη και αρνητικά επιτόκια, ενώ το κόστος που καταβάλλουν σήμερα οι κεντρικές τράπεζες για την πλεονάζουσα ρευστότητα των εμπορικών τραπεζών έχει αυξηθεί. Έτσι δημιουργείται μια σημαντική αρνητική διαφορά μεταξύ των εσόδων από τα παλαιότερα χαρτοφυλάκια ομολόγων και των σημερινών δαπανών για τόκους.
Η αύξηση στο 2% και η εξοικονόμηση των 4,4 δισ. ευρώ
Σε αυτό το περιβάλλον, η ΕΚΤ εξετάζει την αύξηση του συντελεστή των υποχρεωτικών ελάχιστων αποθεματικών από το 1% στο 2%. Η πρόταση προβλέπει ότι οι τράπεζες θα πρέπει να διατηρούν στην κεντρική τράπεζα το διπλάσιο ποσοστό των συγκεκριμένων υποχρεώσεών τους, χωρίς αμοιβή. Με τον τρόπο αυτό, ένα μέρος των κεφαλαίων που σήμερα τοποθετούνται στην ΕΚΤ και αμείβονται με το επιτόκιο καταθέσεων θα μεταφερθεί σε άτοκους λογαριασμούς υποχρεωτικών αποθεματικών.
Σύμφωνα με τους υπολογισμούς του διεθνούς πρακτορείου Reuters, η αλλαγή θα μπορούσε να εξοικονομήσει περίπου 4,4 δισ. ευρώ ετησίως για την ΕΚΤ και τις 21 εθνικές κεντρικές τράπεζες της Ευρωζώνης, με βάση τα σημερινά επιτόκια. Το ποσό θα μπορούσε να αυξηθεί περαιτέρω εάν υπάρξουν νέες αυξήσεις επιτοκίων.
Η φαίνεται να συγκεντρώνει τη στήριξη της πλειονότητας των διοικητών των εθνικών κεντρικών τραπεζών, καθώς και του αντιπροέδρου της ΕΚΤ, Μπόρις Βούιτσιτς, και του επικεφαλής οικονομολόγου Φίλιπ Λέιν. Αντίθετα, στο παρελθόν είχε εκφράσει επιφυλάξεις η Ιζαμπέλ Σνάμπελ, μέλος της Εκτελεστικής Επιτροπής.
Υπενθυμίζεται ότι το ποσοστό των υποχρεωτικών αποθεματικών είχε μειωθεί από το 2% στο 1% το 2012, κατά τη διάρκεια της κρίσης δημόσιου χρέους, προκειμένου να διευκολυνθεί η ρευστότητα των τραπεζών.
Οι φορολογικές επιβαρύνσεις και η δεύτερη πίεση στην κερδοφορία
Η συγκυρία αποκτά ιδιαίτερο ενδιαφέρον επειδή η συζήτηση για τα υποχρεωτικά αποθεματικά εξελίσσεται παράλληλα με τις νέες φορολογικές επιβαρύνσεις που προωθούνται σε ορισμένες ευρωπαϊκές χώρες για τον τραπεζικό κλάδο. Έτσι, για τράπεζες που βρίσκονται ήδη αντιμέτωπες με αυξημένη φορολόγηση ή έκτακτες εισφορές επί των κερδών και των εσόδων τους, η ενδεχόμενη αύξηση των αποθεματικών θα προσθέσει μία ακόμη επιβάρυνση, αυτή τη φορά μέσω της απώλειας τόκων από τη ρευστότητα που θα δεσμεύεται χωρίς αμοιβή.
Χαρακτηριστική είναι η περίπτωση της Ιταλίας, όπου η κυβέρνηση Μελόνι προωθεί αύξηση του εταιρικού φόρου εισοδήματος των τραπεζών από 27,5% σε 30,5%, με στόχο την άντληση περίπου 7 δισ. ευρώ πρόσθετων εσόδων έως το 2029. Οι ιταλικές τράπεζες έχουν ήδη επιβαρυνθεί με πρόσθετους φόρους περίπου 15 δισ. ευρώ την προηγούμενη διετία, ενώ η νέα πρόταση έχει προκαλέσει έντονες αντιδράσεις από τις διοικήσεις τους. Ο επικεφαλής της Intesa Sanpaolo, Carlo Messina, έχει προειδοποιήσει ακόμη και για πιθανές επιπτώσεις στη διάθεση των τραπεζών να διατηρούν μεγάλες θέσεις σε ιταλικά κρατικά ομόλογα.
Αντίστοιχα, στην Ισπανία διατηρείται ειδική φορολόγηση των χρηματοπιστωτικών ιδρυμάτων επί των καθαρών εσόδων από τόκους και προμήθειες, με συντελεστές που φθάνουν έως το 7%. Στην Ουγγαρία και τη Σλοβακία εξακολουθούν να εφαρμόζονται έκτακτοι φόροι στον τραπεζικό τομέα, ενώ στη Ρουμανία ισχύει επίσης ειδική φορολογική επιβάρυνση. Παράλληλα, στην Πολωνία έχουν διατυπωθεί προτάσεις για νέα φορολόγηση των τραπεζικών υπερκερδών.
Στις αγορές αυτές, επομένως, η πιθανή αύξηση των υποχρεωτικών αποθεματικών θα προστεθεί σε ένα ήδη επιβαρυμένο φορολογικό περιβάλλον. Η Ελλάδα δεν βρίσκεται μεταξύ των χωρών στις οποίες προωθείται αυτή την περίοδο νέα έκτακτη φορολόγηση των τραπεζών ή αντίστοιχη αύξηση της φορολογίας τους. Αυτό δεν σημαίνει ότι οι ελληνικές τράπεζες εξαιρούνται από το μέτρο της ΕΚΤ, αλλά ότι δεν αντιμετωπίζουν την ίδια πρόσθετη φορολογική πίεση που καταγράφεται σε άλλες ευρωπαϊκές αγορές.
Το δίλημμα της ΕΚΤ
Πίσω από τη συζήτηση βρίσκεται και ένα ευρύτερο ζήτημα για τη λειτουργία της νομισματικής πολιτικής. Η ΕΚΤ επιδιώκει αφενός να απορροφήσει μέρος της πλεονάζουσας ρευστότητας που εξακολουθεί να υπάρχει στο τραπεζικό σύστημα και αφετέρου να περιορίσει τις ζημιές που δημιουργήθηκαν από τη μεταβολή των επιτοκίων μετά τα προγράμματα ποσοτικής χαλάρωσης.
Η επιλογή, ωστόσο, δεν είναι χωρίς κόστος για τις εμπορικές τράπεζες. Η μεγαλύτερη δέσμευση κεφαλαίων χωρίς αμοιβή περιορίζει την απόδοση της διαθέσιμης ρευστότητάς τους και ενδέχεται να επηρεάσει τα καθαρά έσοδα από τόκους. Από την άλλη πλευρά, η ΕΚΤ θεωρεί ότι το τραπεζικό σύστημα μπορεί πλέον να λειτουργήσει με χαμηλότερα επίπεδα πλεονάζουσας ρευστότητας, καθώς μετά την κρίση έχουν ενισχυθεί σημαντικά οι κανονιστικές απαιτήσεις για τη διατήρηση αποθεμάτων ασφαλείας.
Το ερώτημα που ανακύπτει είναι κατά πόσο η αύξηση των υποχρεωτικών αποθεματικών αποτελεί ένα εργαλείο εξορθολογισμού της διαχείρισης της ρευστότητας ή έναν τρόπο μεταφοράς μέρους του κόστους των προηγούμενων νομισματικών επιλογών της ΕΚΤ στον τραπεζικό κλάδο. Σε κάθε περίπτωση, η απόφαση θα έχει άμεσο αποτύπωμα στην ευρωπαϊκή τραπεζική κερδοφορία, σε μια περίοδο κατά την οποία οι τράπεζες καλούνται ταυτόχρονα να διατηρήσουν ισχυρά κεφάλαια, να χρηματοδοτήσουν την οικονομία και να ανταποκριθούν σε αυξανόμενες φορολογικές και εποπτικές απαιτήσεις.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.