





Ισχυρή κεφαλαιακή εικόνα και εικόνα ρευστότητας, υψηλή κερδοφορία και σε γενικές γραμμές σταθερές εποπτικές αξιολογήσεις καταγράφει η Ευρωπαϊκή Κεντρική Τράπεζα για τις 108 τράπεζες που εποπτεύει άμεσα, σύμφωνα με τα αποτελέσματα της Διαδικασίας Εποπτικού Ελέγχου και Αξιολόγησης (SREP) για το 2026, τα οποία δημοσίευσε σήμερα.
Θετική είναι η εικόνα και για τις ελληνικές τράπεζες που ωστόσο καλούνται να αντιμετωπίσουν νέες προκλήσεις.
Οι συνολικές κεφαλαιακές απαιτήσεις και οι εποπτικές κατευθυντήριες γραμμές για τον δείκτη CET1 διαμορφώνονται κατά μέσο όρο στο 11,3% των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού (RWA), έναντι 11,2% το 2026. Πρόκειται για μια οριακή αύξηση, η οποία δείχνει ότι η ΕΚΤ δεν προχωρά σε συνολική αυστηροποίηση των κεφαλαιακών απαιτήσεων για το ευρωπαϊκό τραπεζικό σύστημα.
Σταθερή παραμένει και η απαίτηση του Πυλώνα 2 (Pillar 2 Requirement – P2R), δηλαδή το πρόσθετο κεφάλαιο που ζητούν οι επόπτες από κάθε τράπεζα, με βάση τους κινδύνους που εντοπίζουν στο προφίλ της. Το μέρος αυτής της απαίτησης που πρέπει υποχρεωτικά να καλύπτεται με κεφάλαια υψηλής ποιότητας CET1 διατηρείται στο 1,2%.
Νέα μεθοδολογία για πιο στοχευμένες κεφαλαιακές απαιτήσεις
Ιδιαίτερη σημασία έχει η πρώτη εφαρμογή της αναθεωρημένης μεθοδολογίας υπολογισμού των απαιτήσεων του Πυλώνα 2. Με τη νέα προσέγγιση, η ΕΚΤ επιχειρεί να συνδέσει πιο άμεσα τις κεφαλαιακές απαιτήσεις κάθε τράπεζας με τους συγκεκριμένους κινδύνους που αντιμετωπίζει και όχι να εφαρμόζει μια οριζόντια προσέγγιση.
Παράλληλα, η νέα μεθοδολογία αποσκοπεί στο να αποφεύγονται, όπου αυτό είναι δυνατό, οι επικαλύψεις μεταξύ των κεφαλαιακών απαιτήσεων του Πυλώνα 1 και του Πυλώνα 2. Με άλλα λόγια, η εποπτική αξιολόγηση γίνεται πιο εξατομικευμένη, ώστε οι πρόσθετες κεφαλαιακές ανάγκες να αντανακλούν καλύτερα τις ιδιαιτερότητες και το πραγματικό προφίλ κινδύνου κάθε πιστωτικού ιδρύματος.
Πού εντοπίζει αδυναμίες ο επόπτης
Παρά τη συνολικά θετική εικόνα, η ΕΚΤ εξακολουθεί να εντοπίζει περιθώρια βελτίωσης σε κρίσιμους τομείς της λειτουργίας των τραπεζών. Τα νέα ποιοτικά εποπτικά μέτρα που επιβλήθηκαν στο πλαίσιο της SREP αφορούν κυρίως τον πιστωτικό κίνδυνο, την εσωτερική διακυβέρνηση και τον λειτουργικό κίνδυνο.
Οι συγκεκριμένες παρεμβάσεις δεν αφορούν απαραίτητα πρόσθετες κεφαλαιακές απαιτήσεις. Μπορεί να περιλαμβάνουν υποχρεώσεις για τη βελτίωση των διαδικασιών διαχείρισης κινδύνων, την ενίσχυση των εσωτερικών ελέγχων, την αποτελεσματικότερη λειτουργία των διοικητικών οργάνων και την καλύτερη παρακολούθηση των πιστωτικών ανοιγμάτων.
Οι δύο μεγάλες προτεραιότητες για την τριετία 2027-2029
Παράλληλα με τα αποτελέσματα της SREP, η ΕΚΤ ανακοίνωσε και τις εποπτικές προτεραιότητές της για την περίοδο 2027-2029, δίνοντας το στίγμα των κινδύνων στους οποίους θα επικεντρωθεί τα επόμενα χρόνια.
Η πρώτη προτεραιότητα είναι η ενίσχυση της χρηματοοικονομικής ανθεκτικότητας των τραπεζών απέναντι στους γεωπολιτικούς κινδύνους και στις μακροοικονομικές και χρηματοπιστωτικές διαταραχές. Ο επόπτης θέλει να διασφαλίσει ότι οι τράπεζες διαθέτουν επαρκή κεφάλαια, εφαρμόζουν συνετές πολιτικές χορηγήσεων και μπορούν να αντέξουν ενδεχόμενη επιδείνωση της ποιότητας των δανείων τους ή αναταράξεις στις αγορές.
Στο πλαίσιο αυτό, θα εξεταστούν μεταξύ άλλων η ποιότητα των πιστοδοτήσεων, οι κίνδυνοι από τις εκθέσεις σε μη τραπεζικούς χρηματοπιστωτικούς οργανισμούς και τα ιδιωτικά επενδυτικά κεφάλαια, καθώς και η ικανότητα των τραπεζών να ενσωματώνουν τους κλιματικούς και περιβαλλοντικούς κινδύνους στη στρατηγική τους.
Η δεύτερη προτεραιότητα αφορά τη λειτουργική ανθεκτικότητα των τραπεζών απέναντι στους κινδύνους που δημιουργεί η τεχνολογική εξέλιξη. Η κυβερνοασφάλεια, η εξάρτηση από τρίτους παρόχους τεχνολογίας και υπηρεσιών υπολογιστικού νέφους (cloud), η διαχείριση των πληροφοριακών συστημάτων και η ασφαλής αξιοποίηση της τεχνητής νοημοσύνης βρίσκονται πλέον ψηλά στην εποπτική ατζέντα.
Η ΕΚΤ θα δώσει επίσης έμφαση στην ποιότητα των δεδομένων που χρησιμοποιούν οι τράπεζες για τη διαχείριση και την παρακολούθηση των κινδύνων τους, ζητώντας πιο αξιόπιστα συστήματα συγκέντρωσης και αναφοράς στοιχείων.
Το μήνυμα της φετινής SREP είναι ότι, παρά την ισχυρή κεφαλαιακή θέση και την κερδοφορία του ευρωπαϊκού τραπεζικού κλάδου, η εποπτική προσοχή μετατοπίζεται όλο και περισσότερο από την απλή επάρκεια κεφαλαίων στην ουσιαστική ανθεκτικότητα των τραπεζών: στην ποιότητα των δανείων τους, στην αποτελεσματική διακυβέρνηση, στην ικανότητα αντιμετώπισης εξωτερικών διαταραχών και στην ασφάλεια των τεχνολογικών υποδομών τους.
Η εικόνα των ελληνικών τραπεζών
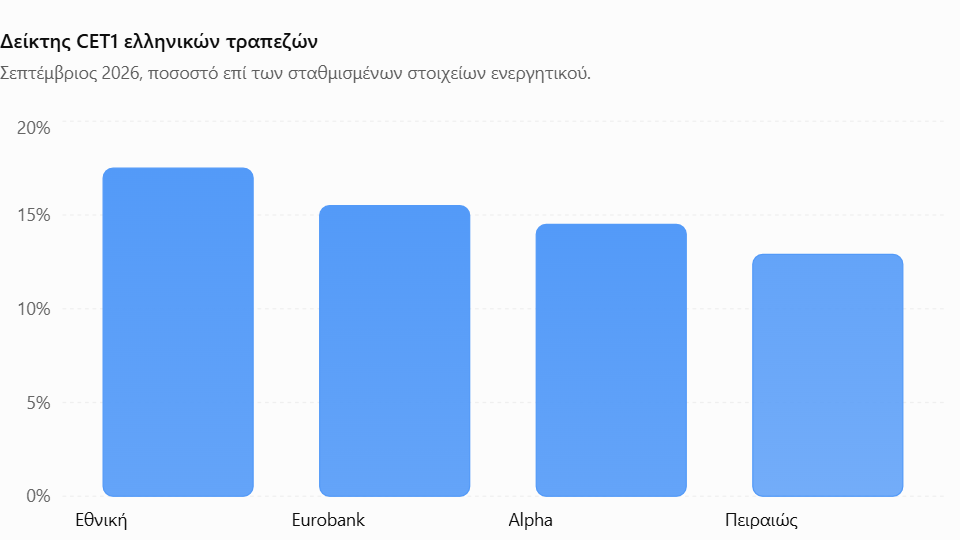
Για τις τέσσερις συστημικές τράπεζες, η αφετηρία είναι θετική, καθώς διαθέτουν πλέον ισχυρότερη κεφαλαιακή βάση και έχουν περιορίσει σημαντικά τα μη εξυπηρετούμενα ανοίγματα. Ωστόσο, οι διαφορές στα κεφαλαιακά περιθώρια παραμένουν αξιοσημείωτες.
Με βάση τα αποτελέσματα του εννεαμήνου 2026, η Εθνική εμφανίζει τον υψηλότερο δείκτη CET1, στο 17,5%, ακολουθεί η Eurobank με 15,5% (14,3% σε pro forma βάση μετά τις ασφαλιστικές συναλλαγές), η Alpha Bank με 14,5% και η Πειραιώς με 12,9%, με στόχο να υπερβεί το 13% στο τέλος του έτους.
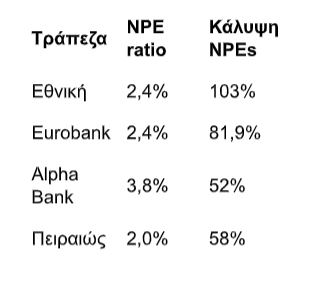
Στο μέτωπο των μη εξυπηρετούμενων ανοιγμάτων, η Πειραιώς εμφανίζει τον χαμηλότερο δείκτη, στο 2%, ενώ Εθνική και Eurobank βρίσκονται στο 2,4%. Η Alpha Bank καταγράφει 3,8%, το υψηλότερο ποσοστό μεταξύ των τεσσάρων. Η εικόνα αυτή δείχνει ότι, παρά τη μεγάλη εξυγίανση των ισολογισμών, η ποιότητα του ενεργητικού εξακολουθεί να αποτελεί πεδίο εποπτικής προσοχής.
Η νέα μεθοδολογία του Πυλώνα 2 έχει επίσης πρακτικό ενδιαφέρον για τις ελληνικές τράπεζες. Η Alpha Bank έχει ανακοινώσει απαίτηση P2R 2,8% για το 2027, ενώ η Eurobank εμφανίζει 2,75% και η Πειραιώς 2,9% για το 2026. Παράλληλα, για το 2027 ο πρόσθετος κεφαλαιακός δείκτης συστημικής σημασίας (O-SII) έχει οριστεί στο 1% για Alpha, Εθνική και Πειραιώς και στο 1,25% για τη Eurobank σε ενοποιημένη βάση.
Στο τέλος Σεπτεμβρίου 2026, η εικόνα των τεσσάρων τραπεζών έχει ως εξής:
Οι νέοι κίνδυνοι στο μικροσκόπιο του SSM
Η ουσία, πάντως, της νέας εποπτικής ατζέντας για την περίοδο 2027-2029 βρίσκεται πέρα από τους κεφαλαιακούς δείκτες. Η ΕΚΤ θα εστιάσει στην ανθεκτικότητα των τραπεζών απέναντι στις γεωπολιτικές και μακροοικονομικές αναταράξεις, στην ποιότητα των νέων χορηγήσεων και στους κινδύνους από τη χρηματοδότηση μη τραπεζικών χρηματοπιστωτικών οργανισμών και επενδυτικών κεφαλαίων.
Για τις ελληνικές τράπεζες, η αυξανόμενη πιστωτική επέκταση σημαίνει ότι η ποιότητα των νέων δανείων, η σωστή τιμολόγηση του κινδύνου και η επάρκεια των προβλέψεων θα βρίσκονται υπό στενότερη παρακολούθηση. Ειδικό ενδιαφέρον παρουσιάζουν επίσης οι χρηματοδοτήσεις επιχειρήσεων και οι εκθέσεις σε κλάδους που επηρεάζονται από τις ενεργειακές και γεωπολιτικές εξελίξεις. Δεν υπάρχουν, πάντως, δημοσιευμένα συγκρίσιμα στοιχεία που να επιτρέπουν την κατάταξη των ελληνικών τραπεζών ως προς την έκθεσή τους σε μη τραπεζικούς χρηματοπιστωτικούς οργανισμούς.
Η δεύτερη μεγάλη προτεραιότητα αφορά την κυβερνοασφάλεια, τη διαχείριση των τεχνολογικών κινδύνων και την τεχνητή νοημοσύνη. Η εφαρμογή του DORA, η εξάρτηση από εξωτερικούς παρόχους και υπηρεσίες cloud, η προστασία των πληροφοριακών συστημάτων και ο έλεγχος των εφαρμογών AI θα αποτελέσουν βασικά πεδία εποπτικού ελέγχου. Οι ελληνικές τράπεζες έχουν ήδη προχωρήσει σε σημαντικές τεχνολογικές επενδύσεις, όμως το ζητούμενο πλέον δεν είναι μόνο ο ψηφιακός μετασχηματισμός, αλλά και η δυνατότητα να διασφαλίζουν τη συνέχεια της λειτουργίας τους σε περίπτωση κυβερνοεπίθεσης ή διακοπής κρίσιμων υπηρεσιών.
Το μήνυμα για τις ελληνικές τράπεζες είναι σαφές: η κεφαλαιακή επάρκεια δεν αποτελεί σήμερα το βασικό αδύναμο σημείο του κλάδου. Η επόμενη δοκιμασία για τον SSM θα είναι κατά πόσο οι τράπεζες μπορούν να διατηρήσουν την ποιότητα των χαρτοφυλακίων τους, να ελέγξουν τις νέες πηγές κινδύνου και να θωρακίσουν τις τεχνολογικές υποδομές τους, σε ένα περιβάλλον αυξημένης αβεβαιότητας.
Οι έξι βασικοί άξονες των εποπτικών ελέγχων του SSM για την τριετία 2027-2029
Οι εποπτικές προτεραιότητες του SSM δεν περιορίζονται σε μια γενική αξιολόγηση της κεφαλαιακής επάρκειας. Μεταφράζονται σε συγκεκριμένες επιθεωρήσεις, θεματικές αξιολογήσεις και ελέγχους, με τις τράπεζες να καλούνται να αποκαταστήσουν τις αδυναμίες που εντοπίζονται, ανάλογα με το προφίλ κινδύνου τους.
Αυστηρότερα κριτήρια στις χορηγήσεις και έλεγχος των NBFIs
Πρώτη προτεραιότητα είναι η διατήρηση συνετών κριτηρίων χορηγήσεων, η σωστή αξιολόγηση της πιστοληπτικής ικανότητας των δανειοληπτών και η τιμολόγηση των δανείων με βάση τον πραγματικό κίνδυνο. Η ΕΚΤ ανησυχεί ότι οι γεωπολιτικές εντάσεις, το ενεργειακό κόστος, οι εμπορικοί περιορισμοί και οι διαταραχές στις εφοδιαστικές αλυσίδες μπορεί να επιβαρύνουν επιχειρήσεις και νοικοκυριά, με συνέπειες στην ποιότητα των τραπεζικών χαρτοφυλακίων.
Ειδική προσοχή θα δοθεί στην καταναλωτική πίστη, στα δάνεια προς μικρομεσαίες επιχειρήσεις και στα εμπορικά ακίνητα, όπου εξακολουθούν να υπάρχουν κίνδυνοι αναχρηματοδότησης και αποτίμησης. Το 2027 προβλέπονται στοχευμένοι έλεγχοι στην πιστοληπτική αξιολόγηση, με έμφαση στα στεγαστικά και επιχειρηματικά δάνεια, καθώς και επιτόπιες επιθεωρήσεις για τα κριτήρια χορηγήσεων και την τιμολόγηση του πιστωτικού κινδύνου.
Παράλληλα, στο μικροσκόπιο μπαίνουν οι διασυνδέσεις των τραπεζών με μη τραπεζικούς χρηματοπιστωτικούς οργανισμούς (NBFIs), όπως επενδυτικά κεφάλαια και hedge funds. Οι έλεγχοι θα καλύψουν πιστωτικές γραμμές, παράγωγα, συναλλαγές χρηματοδότησης τίτλων και χρηματοδοτήσεις private equity και private credit funds. Ιδιαίτερη έμφαση θα δοθεί στη χρηματοδότηση επενδυτικών κεφαλαίων (fund financing), στη χρηματοδότηση με εξασφάλιση περιουσιακών στοιχείων (asset-based lending), στον κίνδυνο αντισυμβαλλομένου και στις δραστηριότητες prime brokerage.
Κεφαλαιακή επάρκεια, stress tests και CRR III
Δεύτερος άξονας είναι η ανθεκτικότητα των κεφαλαίων σε περιόδους κρίσης και η ορθή εφαρμογή του νέου ευρωπαϊκού πλαισίου CRR III/CRD VI. Η ΕΚΤ ζητά από τις τράπεζες να διαθέτουν αξιόπιστα κεφαλαιακά σχέδια και να μπορούν να αποτυπώνουν με ρεαλιστικό τρόπο τις επιπτώσεις δυσμενών σεναρίων τόσο στη φερεγγυότητα όσο και στη ρευστότητά τους.
Οι ασκήσεις προσομοίωσης ακραίων καταστάσεων του 2026 ανέδειξαν αδυναμίες σε ορισμένες τράπεζες, κυρίως ως προς τη σύνδεση κεφαλαιακών και ρευστοτικών επιπτώσεων, τις προβλέψεις για την εξέλιξη των ισολογισμών και την αξιοπιστία των μέτρων αντιμετώπισης κρίσεων. Για τον λόγο αυτό, θα ενταθούν οι έλεγχοι στις εσωτερικές διαδικασίες αξιολόγησης κεφαλαιακής επάρκειας (ICAAP).
Σημαντικό ορόσημο αποτελεί και το ευρωπαϊκό stress test του 2027, στο οποίο θα ενσωματωθούν για πρώτη φορά, πέρα από τους μακροοικονομικούς κραδασμούς, οι κίνδυνοι της πράσινης μετάβασης και οι φυσικοί κίνδυνοι της κλιματικής αλλαγής. Παράλληλα, θα συνεχιστούν οι έλεγχοι εφαρμογής του CRR III, ιδίως στον υπολογισμό των σταθμισμένων στοιχείων ενεργητικού και στις μεθόδους μέτρησης του πιστωτικού και λειτουργικού κινδύνου.
Στο ίδιο πλαίσιο, η ΕΚΤ θα εξετάσει τις συναλλαγές τιτλοποίησης μεταφοράς σημαντικού κινδύνου (SRT), ελέγχοντας τον σχεδιασμό τους, τη διαχείριση των σχετικών κινδύνων και την επίδρασή τους στον κεφαλαιακό σχεδιασμό των τραπεζών. Προβλέπονται οριζόντιες αξιολογήσεις και στοχευμένες επιτόπιες επιθεωρήσεις σε συνθετικές τιτλοποιήσεις.
Κλιματικοί και περιβαλλοντικοί κίνδυνοι – Έλεγχος των σχεδίων μετάβασης
Η εποπτική προσοχή μετατοπίζεται από τη γενική ενσωμάτωση των κλιματικών κινδύνων στα τραπεζικά συστήματα στην ουσιαστική αξιολόγηση των σχεδίων μετάβασης. Παρά την πρόοδο των προηγούμενων ετών, η ΕΚΤ διαπιστώνει ότι εξακολουθούν να υπάρχουν κενά στην κάλυψη χαρτοφυλακίων και στην αποτίμηση των επιπτώσεων από ακραία καιρικά φαινόμενα και από μια άτακτη μετάβαση σε οικονομία χαμηλών εκπομπών.
Το 2027 θα πραγματοποιηθεί θεματική αξιολόγηση των σχεδίων μετάβασης των τραπεζών, προκειμένου να διαπιστωθεί εάν διαθέτουν αξιόπιστες διαδικασίες εντοπισμού και διαχείρισης των κινδύνων σε βραχυπρόθεσμο, μεσοπρόθεσμο και μακροπρόθεσμο ορίζοντα. Θα συνεχιστούν επίσης οι έλεγχοι των φυσικών κινδύνων και των επιπτώσεών τους στις επιχειρήσεις που χρηματοδοτούν οι τράπεζες και στα ακίνητα που λαμβάνουν ως εξασφαλίσεις. Για το 2028 προβλέπονται ειδικές επιτόπιες επιθεωρήσεις για τους κινδύνους που σχετίζονται με το νερό.
Κυβερνοασφάλεια, τεχνητή νοημοσύνη και εξάρτηση από τεχνολογικούς παρόχους
Ο δεύτερος μεγάλος πυλώνας της εποπτικής στρατηγικής αφορά τη λειτουργική ανθεκτικότητα. Η ταχεία εξέλιξη της τεχνητής νοημοσύνης δημιουργεί νέες δυνατότητες κυβερνοεπιθέσεων και τεχνολογικής απάτης, ενώ η αυξανόμενη εξάρτηση των τραπεζών από εξωτερικούς παρόχους υπηρεσιών πληροφορικής και cloud δημιουργεί πρόσθετους κινδύνους.
Ιδιαίτερη ανησυχία προκαλεί η συγκέντρωση κρίσιμων υπηρεσιών σε περιορισμένο αριθμό παρόχων, συχνά εκτός ΕΕ, καθώς και η δυσκολία αντικατάστασής τους σε περίπτωση διακοπής λειτουργίας. Η ΕΚΤ επισημαίνει ότι το 92% των σημαντικών τραπεζών που εποπτεύει εμφάνισε αδυναμίες στην κυβερνοασφάλεια, στη διαχείριση κινδύνων από τρίτους και στους ελέγχους των πληροφοριακών συστημάτων. Το ποσοστό αφορά το σύνολο των ευρωπαϊκών τραπεζών που εποπτεύονται άμεσα από την ΕΚΤ και όχι ειδικά τις ελληνικές.
Για την επόμενη τριετία προβλέπεται συστηματική επανεξέταση των εκκρεμών εποπτικών ευρημάτων και έλεγχος της αποκατάστασης των αδυναμιών. Στο επίκεντρο θα βρίσκονται η εφαρμογή του DORA, η αποτελεσματικότητα των ελέγχων κυβερνοασφάλειας, η παρακολούθηση των εξωτερικών παρόχων και η δυνατότητα των τραπεζών να συνεχίζουν απρόσκοπτα τη λειτουργία τους σε περίπτωση σοβαρής τεχνολογικής διαταραχής.
Παράλληλα, θα αξιολογηθεί ο τρόπος με τον οποίο οι τράπεζες ελέγχουν τις εφαρμογές τεχνητής νοημοσύνης, διασφαλίζουν την ποιότητα των δεδομένων και περιορίζουν τους κινδύνους από τη χρήση προηγμένων μοντέλων. Στην ατζέντα περιλαμβάνεται και η προετοιμασία για την κρυπτογραφία μετα-κβαντικής εποχής.
Διαχείριση δεδομένων και εσωτερική διακυβέρνηση
Η αποτελεσματική συγκέντρωση και αναφορά δεδομένων κινδύνου αποτελεί επίσης βασική εποπτική απαίτηση. Η ΕΚΤ θέλει να διασφαλίσει ότι οι διοικήσεις των τραπεζών διαθέτουν έγκαιρη, αξιόπιστη και ολοκληρωμένη εικόνα των κινδύνων που αναλαμβάνουν, ώστε να μπορούν να λαμβάνουν αποφάσεις και να ανταποκρίνονται στις απαιτήσεις του επόπτη. Στο πλαίσιο αυτό, θα συνεχιστεί η αξιολόγηση των συστημάτων διαχείρισης δεδομένων και των διαδικασιών εσωτερικής διακυβέρνησης.
Η αποκατάσταση των αδυναμιών στο επίκεντρο
Κοινός παρονομαστής όλων των παραπάνω είναι ότι η ΕΚΤ δεν αρκείται πλέον στον εντοπισμό των προβλημάτων. Θα παρακολουθεί συστηματικά εάν οι τράπεζες υλοποιούν τις διορθωτικές ενέργειες που τους έχουν ζητηθεί, δίνοντας προτεραιότητα στις σοβαρές και χρονίζουσες ελλείψεις.
Η ένταση των ελέγχων θα διαφοροποιείται ανάλογα με τη σοβαρότητα των ευρημάτων, τη σημασία τους για την ασφάλεια της τράπεζας και την πρόοδο που έχει καταγραφεί στην αντιμετώπισή τους.
Για τις ελληνικές τράπεζες, το μήνυμα είναι ότι η νέα εποπτική περίοδος δεν θα κριθεί μόνο από τους δείκτες κεφαλαιακής επάρκειας και τα μη εξυπηρετούμενα δάνεια. Θα κριθεί εξίσου από την ποιότητα των νέων χορηγήσεων, τη διαχείριση των σύνθετων χρηματοδοτικών ανοιγμάτων, την προσαρμογή στην κλιματική μετάβαση και, κυρίως, την ικανότητα να αποδεικνύουν ότι τα συστήματα, τα δεδομένα και οι τεχνολογικές υποδομές τους είναι πραγματικά ανθεκτικά.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.