


Στη μεγάλη συγκέντρωση των δανείων προς μεγάλες επιχειρήσεις και όχι στην ποιότητα του ενεργητικού εντοπίζει η S&P τον βασικό δυνητικό κίνδυνο για τις ελληνικές τράπεζες, υπογραμμίζοντας πάντως ότι το τραπεζικό σύστημα έχει ενισχύσει σημαντικά την ανθεκτικότητά του και διατηρεί επαρκή κεφαλαιακά «μαξιλάρια».
Ο οίκος σημειώνει ότι οι τέσσερις συστημικές τράπεζες έχουν αποκαταστήσει την κερδοφορία τους, έχουν μειώσει δραστικά τα μη εξυπηρετούμενα ανοίγματα και έχουν επιστρέψει στην επενδυτική βαθμίδα μετά τη μεγάλη εξυγίανση της περιόδου 2018-2024. Ωστόσο, ένα από τα αποτελέσματα αυτής της διαδικασίας ήταν η ενίσχυση της συμμετοχής των μεγάλων εταιρικών δανείων στα χαρτοφυλάκια των τραπεζών.
Υψηλή συγκέντρωση στις μεγάλες επιχειρήσεις
Τα δάνεια προς μεγάλες εταιρείες αντιστοιχούν στο 42,7% των δανείων του ιδιωτικού τομέα των ελληνικών τραπεζών, έναντι 28,5% κατά μέσο όρο στην Ευρωπαϊκή Ένωση. Με εξαίρεση τη Γερμανία, η Ελλάδα εμφανίζει τη μεγαλύτερη σχετική έκθεση σε μεγάλους εταιρικούς πελάτες.
Η εικόνα είναι ακόμη πιο έντονη σε επίπεδο τράπεζας. Σύμφωνα με τα στοιχεία της S&P, το ποσοστό των δανείων προς μεγάλες μη χρηματοπιστωτικές επιχειρήσεις φτάνει περίπου στο 50% στην Εθνική Τράπεζα, στο 46% στην Alpha Bank, στο 40% στην Πειραιώς και στο 39% στη Eurobank.

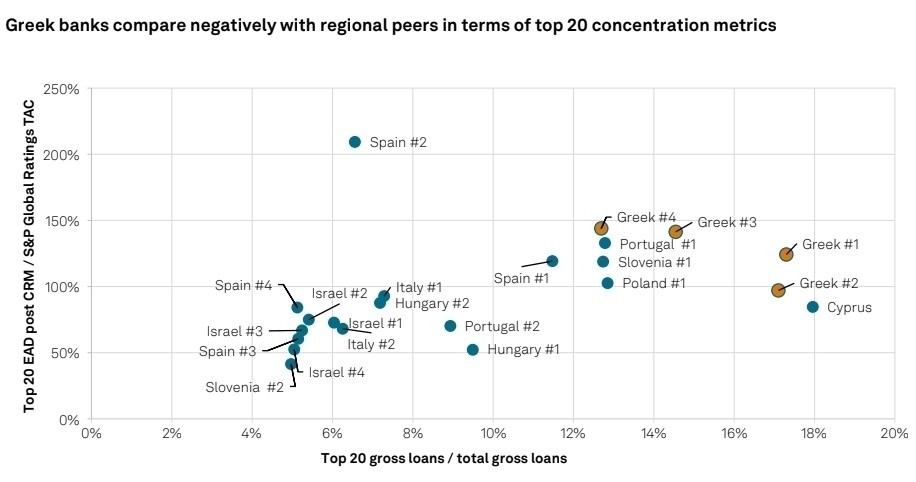
Παράλληλα, οι 20 μεγαλύτερες εκθέσεις των τεσσάρων τραπεζών αντιστοιχούν στο 12%-18% των συνολικών δανείων τους και, μετά τις τεχνικές μείωσης πιστωτικού κινδύνου, στο 97%-144% του συνολικού προσαρμοσμένου κεφαλαίου. Το σημαντικότερο στοιχείο, κατά την S&P, είναι ότι οι τράπεζες έχουν πολλούς από τους ίδιους μεγάλους δανειολήπτες, με αποτέλεσμα ένα σοβαρό εταιρικό πιστωτικό γεγονός να έχει δυνητικά συστημικό και όχι μεμονωμένο χαρακτήρα.
Τι δείχνουν τα ακραία σενάρια
Η S&P εξετάζει υποθετικά σενάρια προκειμένου να μετρήσει την αντοχή των τραπεζών. Σε περίπτωση ταυτόχρονης αθέτησης υποχρεώσεων από τρεις εταιρείες μέσου μεγέθους μεταξύ των δέκα μεγαλύτερων εκθέσεων κάθε τράπεζας, με ποσοστό ζημίας 45%, η επίπτωση στους δείκτες CET1 εκτιμάται σε 1,5-2,3 ποσοστιαίες μονάδες.
Σε αυστηρότερο σενάριο, με ζημία 60%, η επίπτωση αυξάνεται σε 2-3,1 ποσοστιαίες μονάδες, δηλαδή περίπου 4 δισ. ευρώ ή 15% του συνολικού προσαρμοσμένου κεφαλαίου του τραπεζικού συστήματος. Αν αθετούσαν ταυτόχρονα οι τρεις μεγαλύτερες εταιρικές εκθέσεις, η πίεση στους δείκτες CET1 θα μπορούσε να φτάσει τις 2,7-4 ποσοστιαίες μονάδες.
Ο οίκος τονίζει, πάντως, ότι κάθε τράπεζα θα μπορούσε να απορροφήσει τις ζημιές αυτές με τα σημερινά κεφαλαιακά αποθέματα, ενώ θεωρεί απίθανη μια ταυτόχρονη αθέτηση, καθώς οι μεγάλες ελληνικές επιχειρήσεις συγκαταλέγονται στους πιο υγιείς δανειολήπτες των τραπεζών.
Ναυτιλία, τουρισμός και ενέργεια
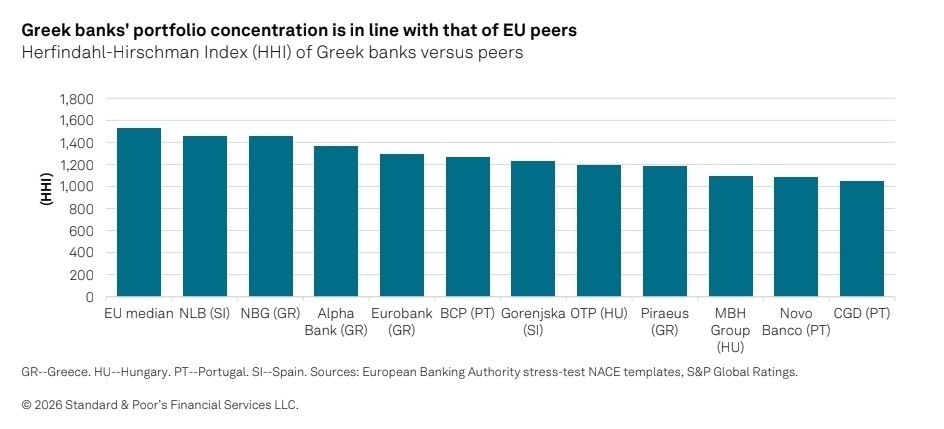
Η διαφοροποίηση από την ευρωπαϊκή τραπεζική αγορά δεν αφορά μόνο το μέγεθος των δανειοληπτών αλλά και τη σύνθεση των χαρτοφυλακίων. Ναυτιλία, τουρισμός και ενέργεια αποτελούν περίπου το 45% των εταιρικών χορηγήσεων των ελληνικών τραπεζών, έναντι περίπου 17% στους περιφερειακούς ευρωπαϊκούς ομίλους. Οι τέσσερις ελληνικές τράπεζες βρίσκονται μάλιστα μεταξύ των έξι ευρωπαϊκών τραπεζών με τη μεγαλύτερη έκθεση στη ναυτιλία.
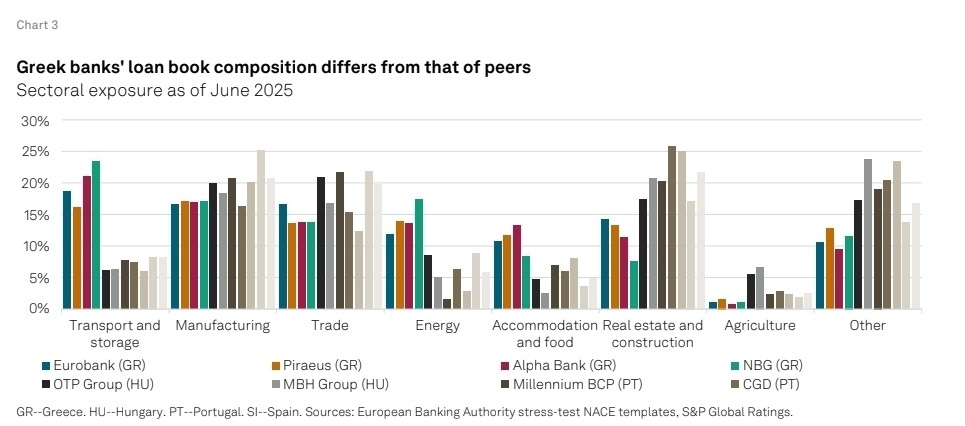

Σε απόλυτα μεγέθη, οι τρεις αυτοί κλάδοι αντιστοιχούν σε περίπου 38,7 δισ. ευρώ εταιρικών δανείων. Ένα μέτριο σενάριο ύφεσης, με αθέτηση στο 10% των δανείων και ζημία 40%, θα κόστιζε στο σύστημα περίπου 1,5 δισ. ευρώ, με επίπτωση 0,8-1,2 ποσοστιαίες μονάδες CET1 ανά τράπεζα. Σε σοβαρή κρίση, αντίστοιχη με εκείνη της ναυτιλίας μετά το 2008, το κόστος θα μπορούσε να φτάσει τα 4,8 δισ. ευρώ.
Η ποιότητα των μεγάλων επιχειρήσεων παραμένει ισχυρή
Το βασικό αντίβαρο είναι η σημαντικά βελτιωμένη χρηματοοικονομική εικόνα των μεγάλων ελληνικών εταιρειών. Ο δείκτης μη εξυπηρετούμενων ανοιγμάτων στις μεγάλες επιχειρήσεις διαμορφώνεται μόλις στο 0,6%-2,1%, σε επίπεδα αντίστοιχα με τον ευρωπαϊκό μέσο όρο και αισθητά χαμηλότερα από αυτά των μικρομεσαίων επιχειρήσεων.
Παράλληλα, η Ελλάδα είναι η μοναδική χώρα στην ομάδα σύγκρισης όπου η κάλυψη τόκων των 100 μεγαλύτερων εταιρικών δανειοληπτών βελτιώθηκε μεταξύ 2018 και 2025, στις 3,5 φορές από 2,5 φορές. Την ίδια περίοδο το εταιρικό EBIT υπερδιπλασιάστηκε, ενώ το μέσο κόστος χρέους μειώθηκε στο 4,3% από 5%.

Πιο αργή στροφή προς ΜμΕ και λιανική
Η S&P εκτιμά ότι η υψηλή έκθεση στις μεγάλες επιχειρήσεις θα μειωθεί μόνο σταδιακά. Η ανάπτυξη της αγοράς εταιρικών ομολόγων και η ολοκλήρωση του Ταμείου Ανάκαμψης μπορούν να περιορίσουν μέρος της νέας ζήτησης από μεγάλους ομίλους, ενώ η ανάκαμψη της χρηματοδότησης μικρομεσαίων επιχειρήσεων και λιανικής θα μπορούσε να διαφοροποιήσει περισσότερο τα χαρτοφυλάκια.
Παρά τους κινδύνους συγκέντρωσης, η S&P διατηρεί θετική εικόνα για το ελληνικό τραπεζικό σύστημα, επισημαίνοντας ότι κανένα από τα δυσμενή σενάρια που εξετάζει δεν αποτελεί βασικό σενάριο. Οι βελτιωμένες μακροοικονομικές συνθήκες, η κερδοφορία και τα κεφαλαιακά αποθέματα θεωρούνται επαρκή για να απορροφήσουν σημαντικές πιέσεις, ακόμη και σε περίπτωση σοβαρού σοκ.
Διαβάστε ακόμη
Τι συμβαίνει με το Matcha; Το τσάι που έγινε εμμονή απειλείται από την ίδια του την επιτυχία
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ