




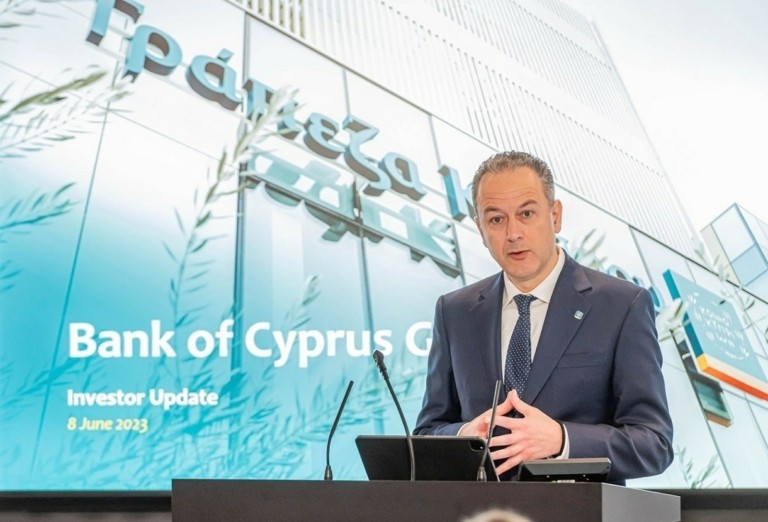

Η Τράπεζα Κύπρου προχώρησε σε αναβάθμιση των βασικών στόχων της για το 2026, επιβεβαιώνοντας τη θετική δυναμική της κερδοφορίας και της κεφαλαιακής της θέσης, όπως ανέφερε ο διευθύνων σύμβουλος της τράπεζας, κ. Πανίκος Νικολάου, κατά την παρουσίαση των αποτελεσμάτων στους αναλυτές.
Ειδικότερα, η εκτίμηση για τα καθαρά έσοδα από τόκους (NII) αναθεωρήθηκε ανοδικά στα περίπου €765 εκατ., από προηγούμενη πρόβλεψη €750 εκατ., αντανακλώντας την ισχυρή πιστωτική επέκταση και τις ευνοϊκότερες επιδόσεις από την ανατιμολόγηση δανείων και επενδύσεων. Παράλληλα, ο στόχος για την απόδοση ενσώματων ιδίων κεφαλαίων (ROTE) αναβαθμίστηκε σε επίπεδα υψηλής διψήφιας απόδοσης (high-teens), ενώ η οργανική δημιουργία κεφαλαίου αναμένεται πλέον να υπερβεί τις 400 μονάδες βάσης.
Θετικές είναι και οι προοπτικές για τις διανομές προς τους μετόχους. Η τράπεζα στοχεύει σε συνολική διανομή έως 90% των κερδών για το 2026, ενώ για την περίοδο 2027–2028 θέτει ως στόχο διανομές έως και 100% των ετήσιων κερδών.
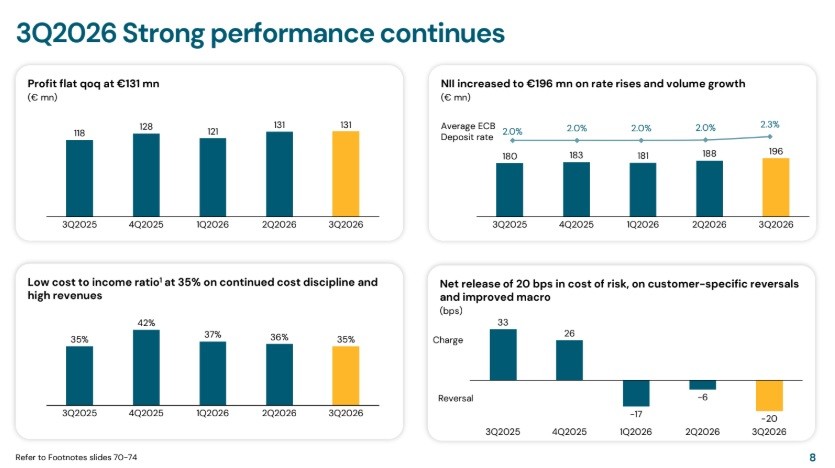
Στο μέτωπο της ποιότητας του δανειακού χαρτοφυλακίου, η Τράπεζα Κύπρου κατέγραψε αρνητικό κόστος κινδύνου (Cost of Risk) στο εννεάμηνο του 2026, με καθαρή αντιστροφή προβλέψεων 14 μονάδων βάσης. Ειδικότερα, στο τρίτο τρίμηνο σημειώθηκε αντιστροφή 20 μ.β., έναντι 6 μ.β. το προηγούμενο τρίμηνο. Η εξέλιξη αυτή αποδίδεται κυρίως σε ανακτήσεις και αντιστροφές προβλέψεων για συγκεκριμένους πελάτες, καθώς και στη βελτίωση των μακροοικονομικών παραδοχών. Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων (NPE) παραμένει ιδιαίτερα χαμηλός, στο 1%. Για το 2026, η διοίκηση αναμένει μικρές καθαρές αντιστροφές προβλέψεων, ενώ για την περίοδο 2027–2028 προβλέπει Cost of Risk 40–50 μονάδων βάσης ετησίως, δηλαδή επιστροφή σε πιο κανονικοποιημένα επίπεδα πιστωτικού κόστους.
Οι αναβαθμίσεις αντανακλούν την εμπιστοσύνη της διοίκησης στη διατήρηση υψηλής κερδοφορίας, την ισχυρή κεφαλαιακή δημιουργία και τη δυνατότητα περαιτέρω ενίσχυσης των αποδόσεων προς τους μετόχους.
Κεφαλαιακή θέση και διανομές
Η Τράπεζα Κύπρου διατηρεί ισχυρή κεφαλαιακή θέση, με τον δείκτη CET1 να διαμορφώνεται στο 20,6%, ενώ η οργανική δημιουργία κεφαλαίου ανήλθε στις 341 μονάδες βάσης στο εννεάμηνο του 2026. Τον Οκτώβριο ολοκλήρωσε την εξαγορά χαρτοφυλακίου εξυπηρετούμενων δανείων και καταθέσεων της CDB Bank, με εκτιμώμενη κεφαλαιακή επίπτωση περίπου 30 μονάδων βάσης.
Ο στόχος για τη διανομή κερδών του 2026 παραμένει αμετάβλητος στο 70%, με δυνατότητα πρόσθετης διανομής (top-up dividend) έως 20%, η οποία θα εξεταστεί κατά την ανακοίνωση των ετήσιων αποτελεσμάτων. Ωστόσο, η εισαγωγή Συστημικού Αποθέματος Κινδύνου (Systemic Risk Buffer) 100 μονάδων βάσης από την Κεντρική Τράπεζα Κύπρου, με ισχύ από τις 31 Δεκεμβρίου 2026, αυξάνει τις ελάχιστες κεφαλαιακές απαιτήσεις.
Παράλληλα, η τράπεζα εξετάζει την αναχρηματοδότηση του ομολόγου υψηλής εξοφλητικής προτεραιότητας (Senior Bond), το οποίο λήγει τον Ιούλιο του 2027, ανάλογα με τις συνθήκες που θα επικρατούν στις αγορές.
Ισχυρή πιστωτική επέκταση, αλλά με πιο συγκρατημένες προοπτικές
Η Τράπεζα Κύπρου καταγράφει ισχυρή πιστωτική επέκταση, με τις νέες χορηγήσεις να ανέρχονται σε €2,4 δισ. στο εννεάμηνο του 2026, αυξημένες κατά 9% σε ετήσια βάση. Η ανάπτυξη καταγράφεται σε όλους τους επιχειρηματικούς τομείς, γεγονός που υποδηλώνει ευρεία ζήτηση για χρηματοδότηση.
Ειδικότερα, οι νέες χορηγήσεις το τρίτο τρίμηνο ανήλθαν σε €803 εκατ., σημειώνοντας αύξηση 26% σε ετήσια βάση, έναντι €635 εκατ. το αντίστοιχο τρίμηνο του 2025. Η επίδοση αυτή επιβεβαιώνει τη διατήρηση της δυναμικής στην πιστωτική δραστηριότητα.
Ιδιαίτερη σημασία έχει και η ποιότητα των νέων χορηγήσεων. Σύμφωνα με την τράπεζα, πάνω από το 99% των νέων πιστωτικών ανοιγμάτων στην Κύπρο από το 2016 εξακολουθούν να εξυπηρετούνται κανονικά, στοιχείο που αναδεικνύει τη συνετή πολιτική πιστοδοτήσεων και την ισχυρή ιστορική ικανότητα αποπληρωμής των δανειοληπτών.
Ωστόσο, η διοίκηση εμφανίζεται πιο συγκρατημένη ως προς τις προοπτικές της επόμενης χρονιάς. Όπως επισημάνθηκε κατά την παρουσίαση, το υφιστάμενο δανειακό χαρτοφυλάκιο εισέρχεται σε φάση ωρίμανσης, με αποτέλεσμα ο ρυθμός πιστωτικής επέκτασης να μην αναμένεται να διατηρηθεί στα ίδια υψηλά επίπεδα. Η εξέλιξη αυτή αποτελεί παράγοντα που θα πρέπει να συνεκτιμηθεί στις εκτιμήσεις για την αύξηση των τοκοφόρων στοιχείων ενεργητικού και των μελλοντικών εσόδων από τόκους.
Αύξηση των τοκοφόρων στοιχείων ενεργητικού και ευαισθησία στα επιτόκια
Τα μέσα τοκοφόρα στοιχεία ενεργητικού (AIEA) της Τράπεζας Κύπρου αυξήθηκαν κατά περίπου 5%, από €28,6 δισ. τον Δεκέμβριο του 2025 σε €30 δισ. τον Σεπτέμβριο του 2026, ενισχύοντας τη βάση δημιουργίας καθαρών εσόδων από τόκους. Σημαντική συμβολή είχαν η αύξηση των καθαρών δανείων, καθώς και η ενίσχυση του χαρτοφυλακίου τίτλων σταθερού εισοδήματος.
Η ευαισθησία των καθαρών εσόδων από τόκους στις μεταβολές των επιτοκίων υπολογίζεται σε περίπου €16–17 εκατ. για κάθε μεταβολή κατά 25 μονάδες βάσης, σύμφωνα με τις εκτιμήσεις της τράπεζας.
Ενδιαφέρον παρουσιάζει και η σύνθεση του δανειακού χαρτοφυλακίου, συνολικού ύψους €26,6 δισ. Σύμφωνα με την παρουσίαση, το 43% των δανείων συνδέεται με το Euribor, το 18% με το βασικό επιτόκιο της τράπεζας, το 14% αφορά δάνεια σταθερού επιτοκίου και το 10% συνδέεται με το επιτόκιο των κύριων πράξεων αναχρηματοδότησης (MRO) της ΕΚΤ.
Η συγκεκριμένη σύνθεση διαμορφώνει σημαντική έκθεση στις μεταβολές των επιτοκίων. Παράλληλα, το 18% των δανείων που συνδέονται με το βασικό επιτόκιο της τράπεζας λειτουργεί ως φυσική αντιστάθμιση (natural hedge), καθώς επιτρέπει την προσαρμογή των δανειακών αποδόσεων σε συνάρτηση με το κόστος των προθεσμιακών καταθέσεων και των καταθέσεων υπό προειδοποίηση.
Συνολικά, η αύξηση των AIEA και η σύνθεση του χαρτοφυλακίου στηρίζουν τη δημιουργία επιτοκιακών εσόδων. Ωστόσο, η αναμενόμενη επιβράδυνση της πιστωτικής επέκτασης την επόμενη χρονιά καθιστά ακόμη πιο σημαντική τη διαχείριση των επιτοκιακών περιθωρίων και του κόστους χρηματοδότησης.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.