


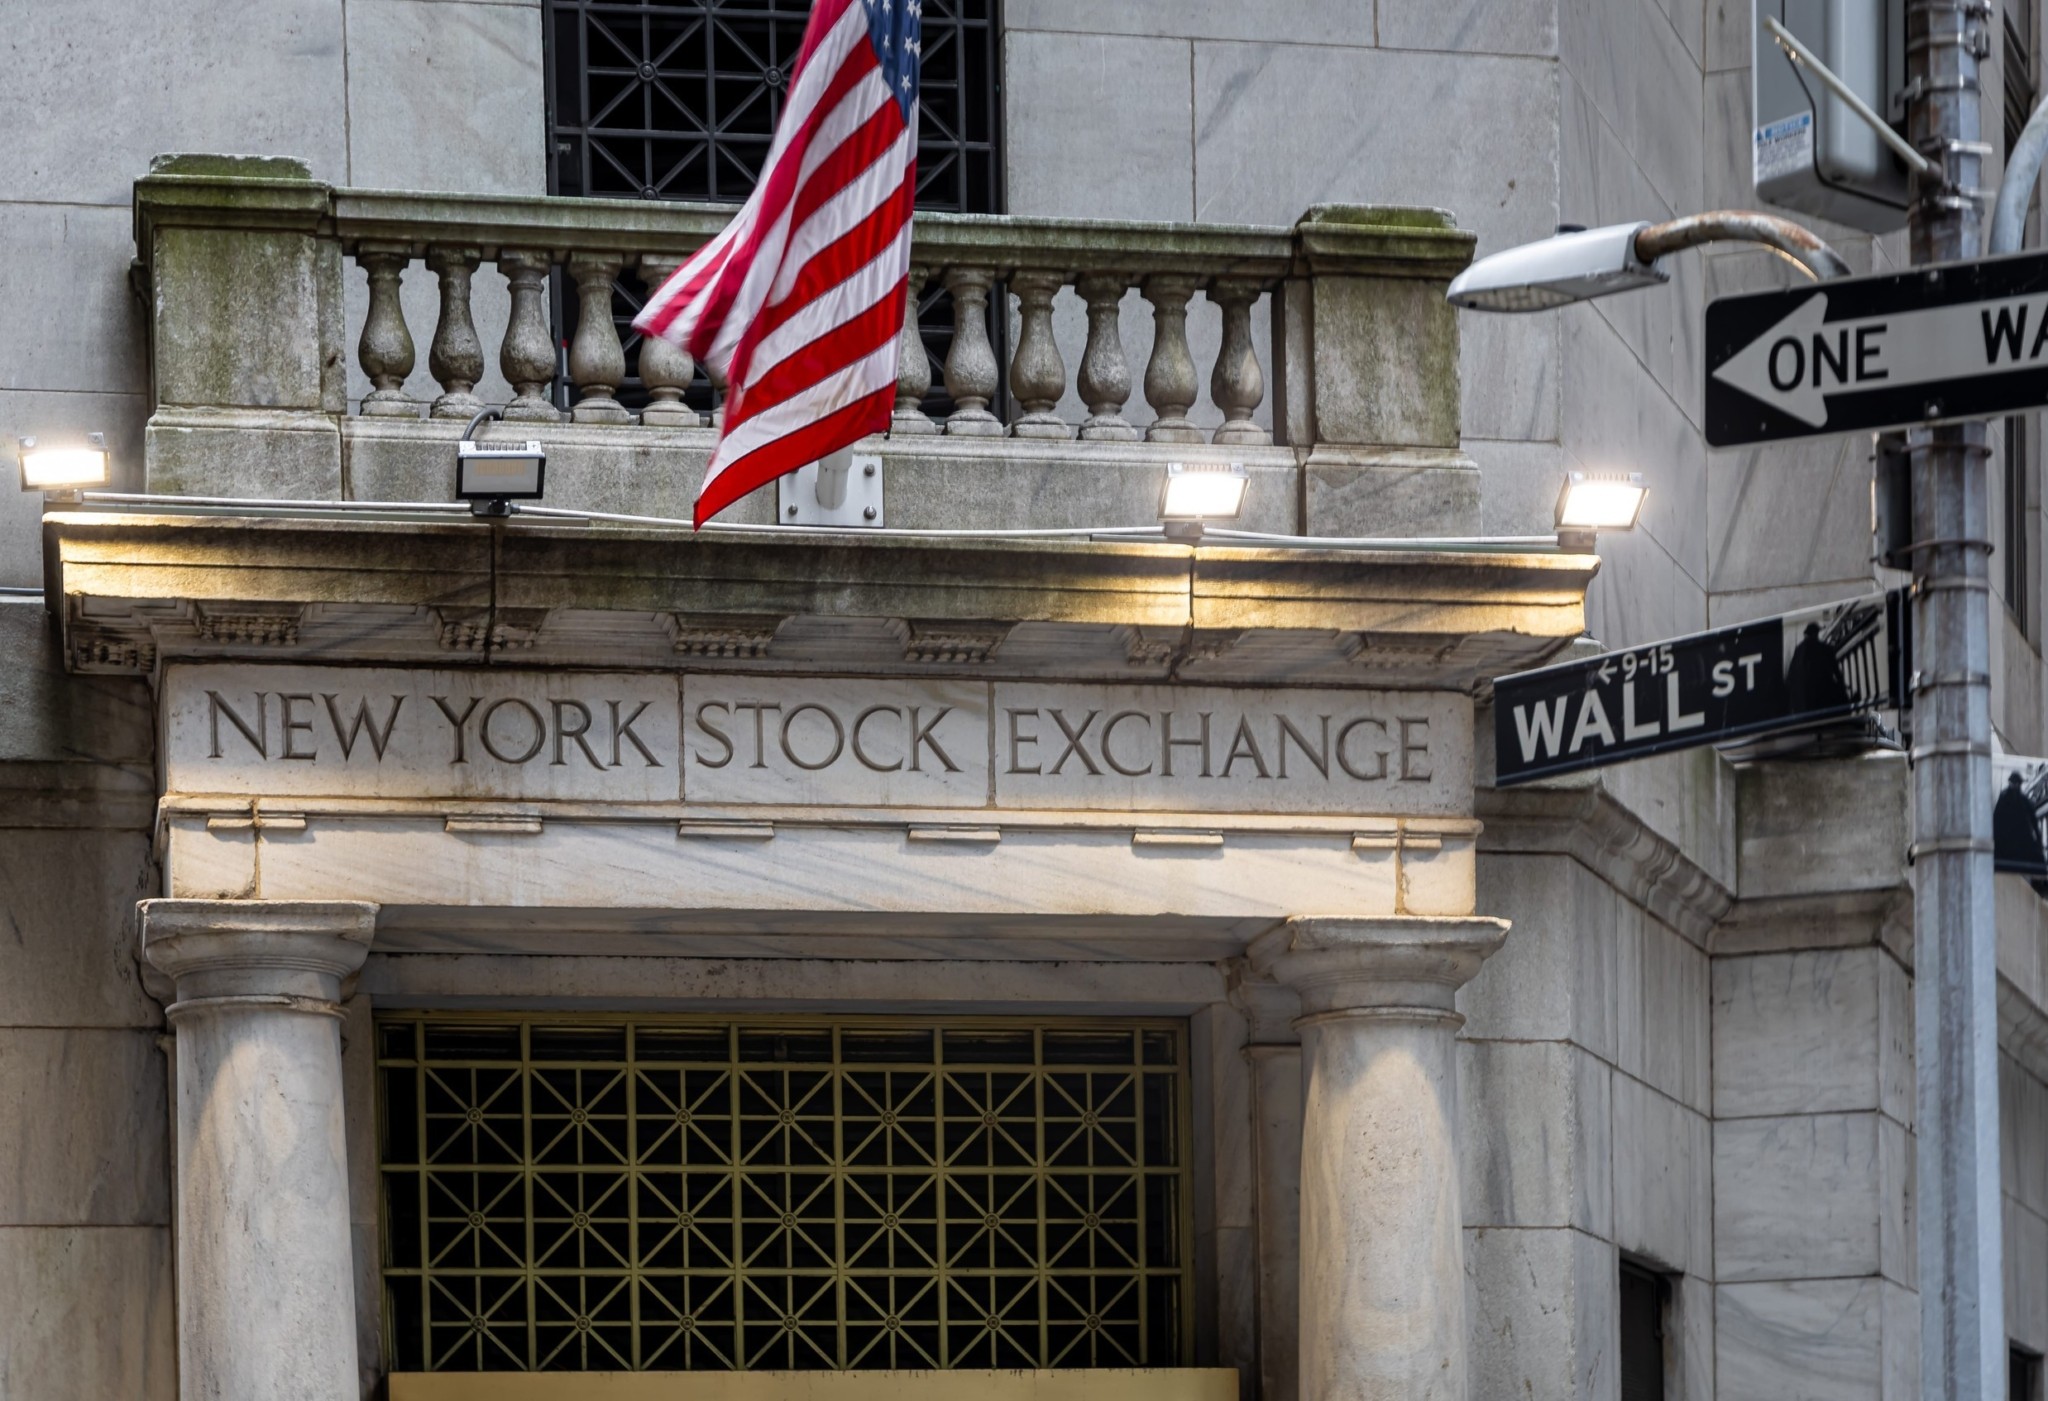

Οι μετοχές του τομέα της τεχνητής νοημοσύνης έχουν αποτελέσει την κινητήρια δύναμη της ανοδικής πορείας της αγοράς, η οποία μόλις συμπλήρωσε τέσσερα χρόνια. Οι προσδοκίες για ισχυρά κέρδη στον τεχνολογικό τομέα, σε συνδυασμό με αποτιμήσεις πολύ πιο λογικές από ό,τι πριν από λίγους μήνες, θα μπορούσαν να ωθήσουν την αγορά ακόμη υψηλότερα — παρά τις ανησυχίες σχετικά με τον κίνδυνο συγκέντρωσης.
«Τα ίχνη της τάσης της τεχνητής νοημοσύνης είναι παντού», δήλωσε ο Νίκολας Κόλας, συνιδρυτής της DataTrek Research, σε πρόσφατη έκθεση. Ωστόσο, το ερώτημα τώρα είναι αν οι επενδυτές πρέπει να συνεχίσουν να στοιχηματίζουν στην τεχνητή νοημοσύνη ή να αρχίσουν να αναζητούν ευκαιρίες αλλού.
Η συγκέντρωση αποτελεί σαφή πηγή ανησυχίας για όσους επενδύουν κυρίως στον S&P 500, όπου οι 10 κορυφαίες μετοχές αποτελούν περίπου το 40% του δείκτη. Οι περισσότερες από αυτές τις μετοχές είναι άρρηκτα συνδεδεμένες με την τεχνητή νοημοσύνη· πρόκειται για τις «Magnificent Seven» συν την Broadcom και τη Micron.
Ωστόσο, δεδομένης της ισχυρής αύξησης των κερδών που αναμένεται για τις μετοχές των εταιρειών τεχνολογίας και τηλεπικοινωνιών για το υπόλοιπο του έτους και καθ’ όλη τη διάρκεια του 2027, δεν φαίνεται συνετό να εγκαταλείψουμε τους σημερινούς ηγέτες ακόμα.
«Προτιμούμε σαφώς τον δείκτη S&P 500, ο οποίος σταθμίζεται βάσει της κεφαλαιοποίησης», τόνισε ο Κόλας, προσθέτοντας ότι «τα τρισεκατομμύρια δολάρια που επενδύονται στην τεχνητή νοημοσύνη έχουν προσφέρει στο πλεόνασμα κεφαλαίου παγκοσμίως έναν προορισμό εκτός από το κρατικό χρέος».
Άλλοι υποστηρίζουν ότι και οι επενδυτές πρέπει να παραμείνουν στο «τρενάκι» της τεχνητής νοημοσύνης, ειδικά δεδομένου ότι οι αποτιμήσεις του S&P 500, ο οποίος περιλαμβάνει πολλές εταιρείες τεχνολογίας, έχουν στην πραγματικότητα μειωθεί τους τελευταίους μήνες. Ο S&P 500 διαπραγματεύεται πλέον σε περίπου 19 φορές τις εκτιμήσεις κερδών για τους επόμενους 12 μήνες, από πολλαπλάσιο περίπου 22 στις αρχές του έτους.
Έτσι, ενώ η συγκέντρωση αποτελεί σαφώς ένα ζήτημα, ενδέχεται να μην αποτελεί επαρκή κίνδυνο ώστε να αποτρέψει τους επενδυτές από το να διατηρήσουν το στάτους κβο. Αυτό ισχύει ιδιαίτερα αν η Fed είναι διατεθειμένη να μην υπερβάλλει με τις αυξήσεις των επιτοκίων, όπως αναμένει πλέον η αγορά.
Aυτό οφείλεται κυρίως στην υποχώρηση των αποτιμήσεων των εταιρειών τεχνολογίας. Το ETF Roundhill Magnificent Seven διαπραγματεύεται επί του παρόντος σε 26 φορές τις εκτιμήσεις μελλοντικών κερδών, σε σύγκριση με δείκτη τιμής προς κέρδη 32 τον Ιανουάριο.
«Η τεχνητή νοημοσύνη έχει μεταμορφώσει την ηγεσία της αγοράς, με μια χούφτα εταιρειών με τεράστια κεφαλαιοποίηση να συμβάλλουν σε ένα δυσανάλογα μεγάλο μερίδιο των αποδόσεων και της αγοραίας αξίας», δήλωσε ο Άντζελο Κουρκάφας, ανώτερος παγκόσμιος στρατηγικός αναλυτής της Edward Jones.
«Τα αυξανόμενα κέρδη και μια Fed που ενδεχομένως επιδιώκει να πατήσει ελαφρά το φρένο αντί να το πατήσει απότομα υποδηλώνουν ότι η ανοδική πορεία της αγοράς μπορεί να έχει ακόμα περιθώρια να συνεχιστεί», προσέθεσε.
«Αυτή η ανοδική πορεία ξεκίνησε εν μέσω ενός από τους πιο επιθετικούς κύκλους σύσφιξης της νομισματικής πολιτικής της Fed στη σύγχρονη ιστορία και έχει αντέξει τεράστιο πίεση καθ’ όλη τη διάρκειά της», υπογράμμισε ο Μαρκ Χάκετ, επικεφαλής στρατηγικός αναλυτής αγοράς της Nationwide.
Σύμφωνα με τη Barron’s, o Χάκετ προσέθεσε ότι οι επενδυτές δεν πρέπει να ανησυχούν ότι οι μετοχές θα υποστούν σημαντική διόρθωση ή κάτι χειρότερο.
Κατ’ αυτόν τον τρόπο, παρόλο που η άνοδος που οφείλεται στην τεχνητή νοημοσύνη εισέρχεται πλέον στο πέμπτο έτος της, μπορεί να μην βρίσκεται καν κοντά στο τέλος της.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.