




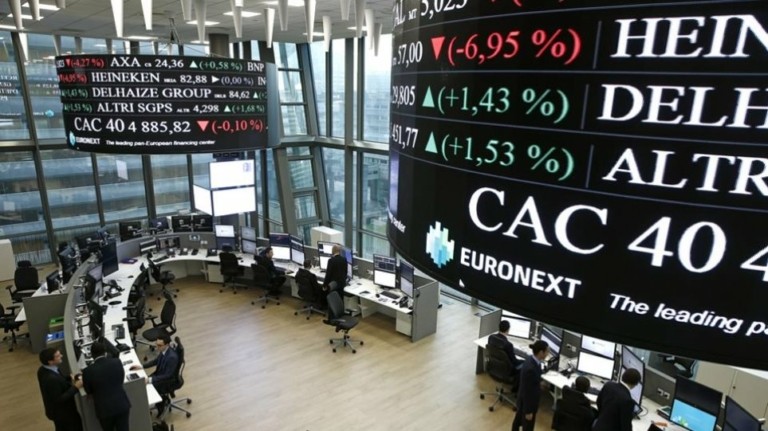

Ανοδικές τάσεις επικράτησαν στα περισσότερα ευρωπαϊκά χρηματιστήρια στη συνεδρίαση της Παρασκευής, με αποτέλεσμα να παραμείνουν κοντά στα ιστορικά υψηλά τους, επιβεβαιώνοντας την ανθεκτικότητα τους απέναντι στην αναταραχή που πλήττει τον τεχνολογικό κλάδο κυρίως στη Wall Street. Πάντως, οι επενδυτές αξιολογούν τις αυξανόμενες πιθανότητες επιθετικότερης αύξησης των αμερικανικών επιτοκίων και τις αναταράξεις που προκαλεί η κρίση ηγεσίας στη Nvidia.
Στο ταμπλό, ο πανευρωπαϊκός δείκτης Stoxx 600 σημείωσε ανεπαίσθητη αύξηση ύψους 0,02% στις 664,14 μονάδες, σημειώνοντας ουσιαστικά ένα δεύτερο σερί ρεκόρ.
Παρά τη συγκρατημένη εικόνα της Παρασκευής, ο Stoxx παρουσίασε ισχυρή εβδομαδιαία άνοδο ύψους 2,4%, τη μεγαλύτερη από τον Ιούνιο, επιβεβαιώνοντας έτσι τις αντοχές των ευρωπαϊκών μετοχών απέναντι στις έντονες διακυμάνσεις που καταγράφονται στον τεχνολογικό κλάδο διεθνώς και δη, στη Wall Street.
Μάλιστα, οι προοπτικές για τον δείκτη παραμένουν θετικές και για την επόμενη χρονιά. Η Goldman Sachs, σε νέα έκθεση της, αναβάθμισε τον στόχο 12μήνου για τον Stoxx στις 700 μονάδες, από 695 προηγουμένως, εκτιμώντας ότι οι ευρωπαϊκές μετοχές διαθέτουν περιθώριο ανόδου περίπου 5,4%. Επεσήμανε δε, ότι οι ευρωπαϊκές μετοχές εξακολουθούν να εμφανίζουν ελκυστικότερες αποτιμήσεις έναντι των αμερικανικών.
Στις μεγάλες αγορές της περιοχής, κοντά στα χθεσινά του υψηλά παρέμεινε και ο γερμανικός DAX, αν και υποχώρησε ανεπαίσθητα κατά 0,08% στις 26.749 μονάδες. Ο γαλλικός CAC 40 στο Παρίσι ανέβηκε ελαφρά κατά 0,09% στις 8.368 μονάδες και ο FTSE 100 στο Λονδίνο πρόσθεσε 0,36% στις 10.902 μονάδες.
Στην περιφέρεια ο FTSE MIB έκλεισε ελαφρά κερδισμένος στο +0,10% και τις 51.858 μονάδες και ο IBEX 35 στη Μαδρίτη διαμορφώθηκε στις 20.020 μονάδες αυξημένοςς ακτά 0,27%.
Η επιφυλακτικότητα συνδέεται με την ανοδική πορεία των αποδόσεων των κρατικών ομολόγων, η οποία αυξάνει το κόστος δανεισμού, αλλά και με τη συνεχιζόμενη γεωπολιτική αβεβαιότητα στη Μέση Ανατολή.
Παράλληλα, η αποχώρηση του Τζένσεν Χουάνγκ από τη θέση του διευθύνοντος συμβούλου της Nvidia έχει προκαλέσει σημαντική αναταραχή στις μετοχές που συνδέονται με την τεχνητή νοημοσύνη, με την αμερικανική εταιρεία να βρίσκεται αντιμέτωπη με εβδομαδιαίες απώλειες άνω του 15%.
Ωστόσο, η μικρότερη συμμετοχή των μεγάλων τεχνολογικών εταιρειών στους ευρωπαϊκούς χρηματιστηριακούς δείκτες λειτουργεί προστατευτικά, περιορίζοντας τη μετάδοση των πιέσεων που πλήττουν τον παγκόσμιο κλάδο της τεχνητής νοημοσύνης.
Παράλληλα, η ευρωπαϊκή αγορά επωφελείται από την ισχυρή περίοδο ανακοίνωσης αποτελεσμάτων τρίτου τριμήνου, καθώς και από τη στροφή των επενδυτών σε παραδοσιακούς κλάδους με πιο αμυντικά χαρακτηριστικά.
Σύμφωνα με τα τελευταία στοιχεία της LSEG, τα συνολικά κέρδη των αμερικανικών επιχειρήσεων αναμένεται να αυξηθούν κατά 25% σε ετήσια βάση, με τον ενεργειακό κλάδο να καταγράφει εντυπωσιακή άνοδο σχεδόν 151%.
Ακόμη και χωρίς τις ενεργειακές επιχειρήσεις, η αύξηση της κερδοφορίας εκτιμάται στο 10%, ενώ τα συνολικά έσοδα προβλέπεται να ενισχυθούν κατά 12%.
Στο μακροοικονομικό μέτωπο, τα νέα στοιχεία έδειξαν επιβράδυνση της οικονομικής δραστηριότητας στην Ευρωζώνη.
Σύμφωνα με την προκαταρκτική εκτίμηση για το τρίτο τρίμηνο, το ΑΕΠ της Ευρωζώνης αυξήθηκε κατά 0,4%, έναντι ανάπτυξης 0,6% το προηγούμενο τρίμηνο, εξέλιξη που αναδεικνύει τις προκλήσεις για την ευρωπαϊκή οικονομία σε περιβάλλον υψηλού κόστους χρηματοδότησης.
Την ίδια στιγμή, ο πληθωρισμός στη Γαλλία επιταχύνθηκε στο 3,7% τον Οκτώβριο, φτάνοντας στο υψηλότερο επίπεδο από τον Δεκέμβριο του 2023.
Τα στοιχεία αποκτούν ιδιαίτερη σημασία ενόψει των επόμενων αποφάσεων της Ευρωπαϊκής Κεντρικής Τράπεζας, καθώς οι επενδυτές αναζητούν ενδείξεις για την πορεία των επιτοκίων. Πάντως, οι αγορές χρήματος ποντάρουν σε ακόμη μια αύξηση μέσα στη χρονιά.
Στήριξη στις προοπτικές των επιχειρήσεων προσφέρει και η υποχώρηση των διεθνών τιμών του πετρελαίου σε εβδομαδιαία βάση, η οποία περιορίζει τις πιέσεις στα λειτουργικά κόστη.
Στη συνεδρίαση της Παρασκευής οι τιμές του μαύρου χρυσού έμειναν σχεδόν αμετάβλητες με την προθεσμιακή τιμή του Brent να παρουσιάζει μικρή αύξηση στα 96,01 δολάρια και το αμερικανικό αργό WTI να υποχωρεί ελαφρά στα 88,73 δολάρια το βαρέλι. Ωστόσο για το πενθήμερο οι τιμές συμπληρώνουν τη δεύτερη συνεχόμενη πτωτική εβδομάδα, με το Brent να χάνει 2,4% και το WTI αντίστοιχα 2,5%.
Οι απώλειες αυτές ήρθαν να προστεθούν στην ισχυρή πτώση της περασμένης εβδομάδας, όταν το Brent απώλεσε 16% και το WTI 13%.
Την ίδια ώρα μικρή ανάκαμψη παρουσίασε ο χρυσός, χωρίς ωστόσο να αποφύγει να ολοκληρώσει την εβδομάδα με απώλειες. Η προθεσμιακή τιμή του πολύτιμου μετάλλου στην αμερικανική αγορά ανέβηκε ανεπαίσθητα στα 3.887 δολάρια την ουγγιά, όμως οι εβδομαδιαίες απώλειες κυμάνθηκαν στο 4% υπό το βάρος των εκτιμήσεων για πιο αυστηρή νομισματική πολιτική από τη Fed.
Το τελευταίο στοιχείο καθόρισε τις τάσεις και στις αγορές συναλλάγματος, με τον δείκτη δολαρίου να ανεβαίνει στο 103,36, έχοντας αγγίξει το υψηλότερο επίπεδο από τον Απρίλιο του 2025. Η ισοτιμία ευρώ/δολαρίου κινήθηκε στο 1,1031.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.