



Οι επενδυτές έχουν γίνει πολύ πιο επιλεκτικοί μετά το ισχυρό sell-off στην αγορά ομολόγων, εγκαταλείποντας το χρέος των ευρωπαϊκών χωρών που θεωρούν πιο επικίνδυνες και στρεφόμενοι μαζικά προς το ασφαλές καταφύγιο της Γερμανίας. Οι κινήσεις αυτές, αναφέρει το Reuters, αναδεικνύουν μια νέα ιεραρχία στην ευρωπαϊκή αγορά κρατικού χρέους, καθώς οι επενδυτές επαναξιολογούν ποια κράτη θεωρούν ασφαλή και ποια περισσότερο ευάλωτα.
Η Γαλλία, η οποία στο παρελθόν επωφελούνταν από τη φυγή των επενδυτών προς την ασφάλεια, βρίσκεται πλέον στο επίκεντρο των πωλήσεων. Η Ιταλία και η Βρετανία, που μέχρι πρόσφατα αντιμετωπίζονταν με μεγαλύτερη επιφυλακτικότητα, έχουν δεχθεί μικρότερες πιέσεις, αν και παραμένουν ευάλωτες. Αντίθετα, τα ομόλογα της Ολλανδίας και της Ελβετίας έχουν ενισχυθεί μαζί με τα γερμανικά.
«Έχουμε δει τους “τιμωρούς των ομολόγων” (bond vigilantes) να επιστρέφουν δυναμικά», δήλωσε η επικεφαλής στρατηγικής αγορών της Man Group, Κριστίνα Χούπερ.
«Τιμωρούν τις χώρες που θεωρούν ότι δεν επιδεικνύουν δημοσιονομική πειθαρχία. Αυτό είναι εμφανές στις αποδόσεις σε ολόκληρη την Ευρώπη την τελευταία εβδομάδα», πρόσθεσε.
Η Γαλλία στο επίκεντρο της καταιγίδας
Η Γαλλία βρίσκεται στο κέντρο της αναταραχής, καθώς εντείνονται οι ανησυχίες για το μεγάλο δημοσιονομικό έλλειμμα της χώρας και τις προεδρικές εκλογές του 2027.
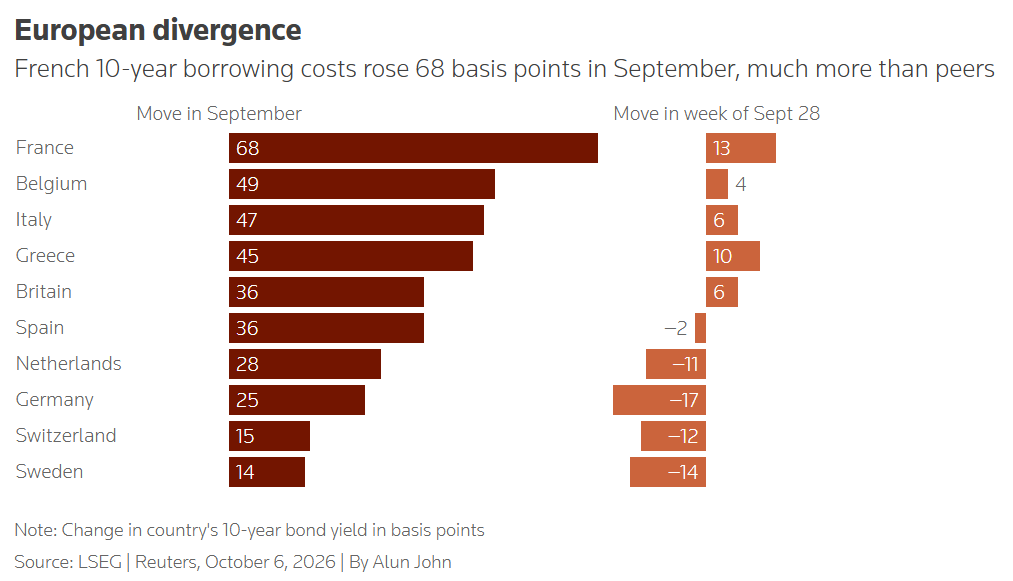
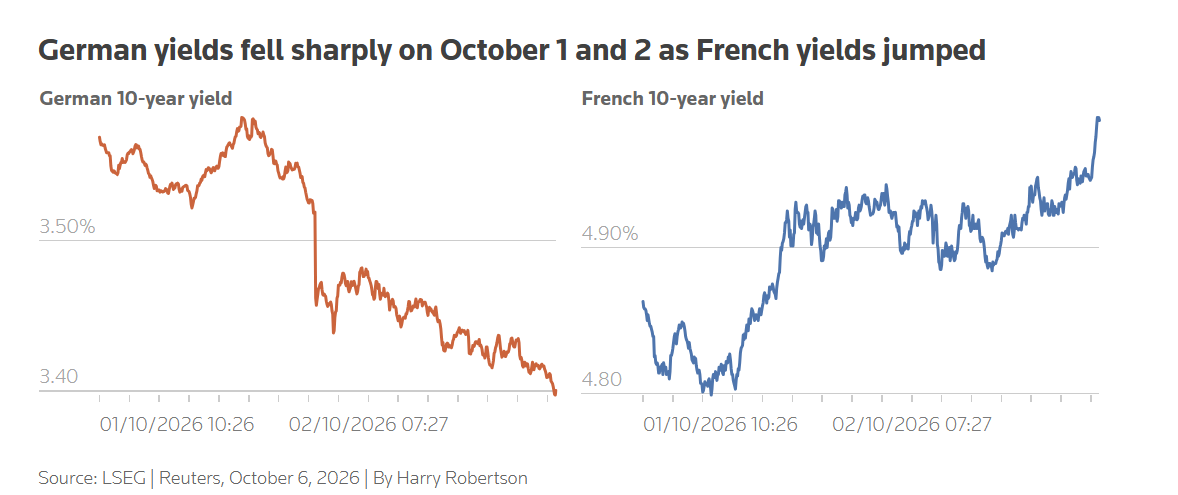
Η απόδοση του γαλλικού 10ετούς ομολόγου αυξήθηκε κατά 70 μονάδες βάσης τον Σεπτέμβριο και έφτασε στο υψηλότερο επίπεδο από το 2002. Η εξέλιξη αυτή αυξάνει το κόστος δανεισμού και δυσκολεύει ακόμη περισσότερο τη δημοσιονομική εξίσωση για το Παρίσι.
Η Γαλλία ανακοίνωσε τον Σεπτέμβριο ότι το έλλειμμα θα ξεπεράσει τον κυβερνητικό στόχο του 5%. Η κυβέρνηση έχει ανακοινώσει μέτρα δημοσιονομικής σύσφιγξης σε μια προσπάθεια να καθησυχάσει τις αγορές, ωστόσο οι επενδυτές εμφανίζονται επιφυλακτικοί ως προς το κατά πόσο αυτά μπορούν πράγματι να εφαρμοστούν.
Την ίδια ώρα, η Γαλλία σχεδιάζει να προχωρήσει σε εκδόσεις ομολόγων-ρεκόρ ύψους 340 δισ. ευρώ (381 δισ. δολάρια) το 2027, προκειμένου να χρηματοδοτήσει τις ανάγκες της κυβέρνησης και να αναχρηματοδοτήσει χρέος που δημιουργήθηκε την περίοδο της πανδημίας.
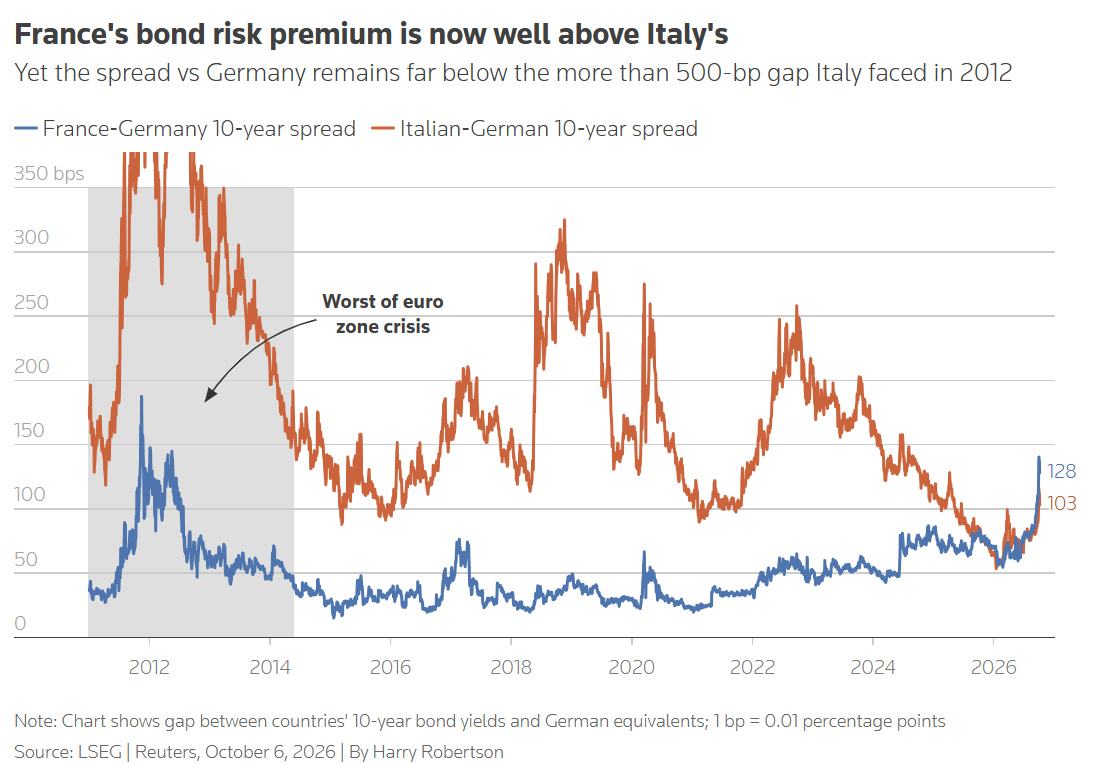
Το spread μεταξύ των αποδόσεων των γαλλικών και των γερμανικών 10ετών ομολόγων, ένας βασικός δείκτης του risk premium της Γαλλίας, πλησίασε την περασμένη εβδομάδα τις 160 μονάδες βάσης, φτάνοντας στο υψηλότερο επίπεδο από το 2012.
Αν και το spread υποχώρησε κάπως στις αρχές της εβδομάδας, την Τετάρτη διευρύνεται εκ νέου, μια τάση που αρκετοί επενδυτές εκτιμούν ότι θα συνεχιστεί.
Το ευρώ, το οποίο επίσης έχει πληγεί από το sell-off, θα μπορούσε να υποχωρήσει στα 1,10 δολάρια, σύμφωνα με αναλυτές.
Παρά τις έντονες πιέσεις, πάντως, οι διαφορές αποδόσεων μεταξύ της Γερμανίας και των υπόλοιπων χωρών της Ευρωζώνης παραμένουν πολύ χαμηλότερες από τα επίπεδα που είχαν καταγραφεί κατά την ευρωπαϊκή κρίση χρέους. Τότε, το spread της Ιταλίας είχε ξεπεράσει τις 500 μονάδες βάσης και της Ελλάδας τις 3.000 μονάδες βάσης.
Υπό πίεση και η Ιταλία
Οι επενδυτές που ανησυχούν για τη βιωσιμότητα των δημόσιων οικονομικών της Ιταλίας φοβούνται ότι το sell-off στη Γαλλία θα μπορούσε να μεταδοθεί και στην ιταλική αγορά.
Η διαφορά απόδοσης μεταξύ του ιταλικού και του γερμανικού 10ετούς ομολόγου διευρύνθηκε την περασμένη εβδομάδα στις 130 μονάδες βάσης, από 80 μονάδες βάσης έναν μήνα νωρίτερα.
Η αγορά ιταλικών ομολόγων θα μπορούσε να δεχθεί ακόμη μεγαλύτερες πιέσεις εάν επανέλθουν στο προσκήνιο οι ανησυχίες για το δημόσιο χρέος.
Το ιταλικό υπουργικό συμβούλιο ανακοίνωσε την περασμένη εβδομάδα ότι το δημοσιονομικό έλλειμμα αναμένεται να αυξηθεί σημαντικά πάνω από το όριο του 3% της Ευρωπαϊκής Ένωσης, ενώ το τεράστιο δημόσιο χρέος της χώρας προβλέπεται να αρχίσει να μειώνεται μόλις το 2028.
Ο λόγος χρέους προς ΑΕΠ της Ιταλίας βρίσκεται σήμερα στο 138,6% και αναμένεται φέτος να ξεπεράσει εκείνον της Ελλάδας, καθιστώντας τον υψηλότερο στην Ευρωπαϊκή Ένωση.
Ο διευθυντής ευρωπαϊκής και παγκόσμιας μακροοικονομικής ανάλυσης της TS Lombard, Νταβίντε Ονέλια, ανέφερε ότι παρακολουθεί επίσης τις πολιτικές εξελίξεις στην Ιταλία, η οποία οδηγείται σε εκλογές το επόμενο έτος και θα μπορούσε να βρεθεί αντιμέτωπη με αυξημένη αβεβαιότητα.
Την ίδια στιγμή, το spread του ελληνικού 10ετούς έναντι του γερμανικού έχει φτάσει στο υψηλότερο επίπεδο των τελευταίων δύο ετών, ενώ η απόδοση του 10ετούς βελγικού ομολόγου αυξήθηκε κατά 49 μονάδες βάσης τον Σεπτέμβριο, περισσότερο από τις περισσότερες αντίστοιχες ευρωπαϊκές αποδόσεις, με εξαίρεση τη Γαλλία.
Βρετανία και Ισπανία αποφεύγουν τα χειρότερα
Οι αγορές ομολόγων της Βρετανίας και της Ισπανίας, οι οποίες στο παρελθόν είχαν βρεθεί υπό ισχυρή πίεση, έχουν μέχρι στιγμής αποφύγει τα χειρότερα της πρόσφατης αναταραχής.
Η κρίση στη βρετανική αγορά κρατικών ομολόγων το 2022, μετά το περιβόητο «mini-budget» της τότε Πρωθυπουργού Λιζ Τρας, έχει εξελιχθεί σε χαρακτηριστικό παράδειγμα του τρόπου με τον οποίο τα υψηλά επίπεδα χρέους μπορούν να τρομάξουν τους επενδυτές. Τα βρετανικά ομόλογα είχαν έκτοτε υποαποδώσει σε αρκετά από τα επόμενα παγκόσμια sell-offs.
Ωστόσο, η απόδοση του βρετανικού 10ετούς αυξήθηκε κατά 36 μονάδες βάσης τον Σεπτέμβριο, περίπου στο 5,43%. Η άνοδος αυτή ήταν περίπου η μισή σε σχέση με εκείνη που καταγράφηκε στη Γαλλία.
Οι επενδυτές εμφανίζονται λιγότερο ανήσυχοι για τον βρετανικό προϋπολογισμό του Οκτωβρίου, αλλά αναζητούν διαβεβαιώσεις για τη δημοσιονομική πειθαρχία, καθώς και σχέδια που θα ενισχύσουν τη μακροπρόθεσμη οικονομική ανάπτυξη.
Η μεγάλη ανατροπή της Ισπανίας
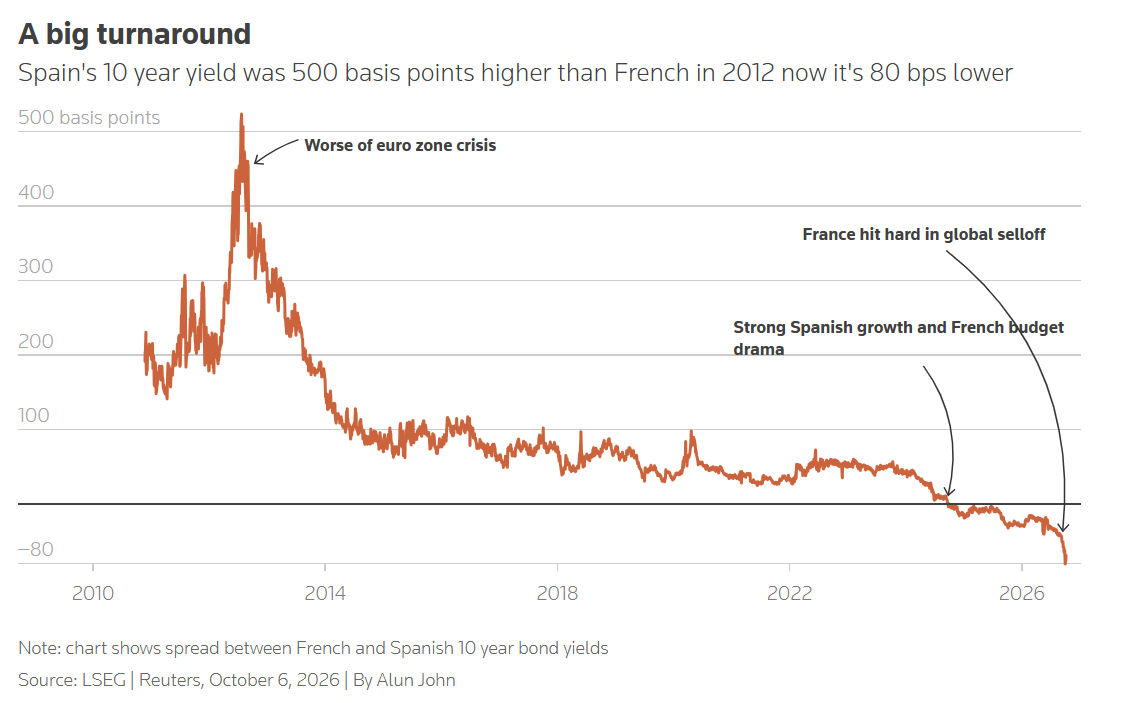
Τα ισπανικά ομόλογα βρίσκονταν κάποτε μεταξύ των λιγότερο δημοφιλών στην Ευρωζώνη. Ωστόσο, η ισχυρή οικονομική ανάπτυξη των τελευταίων ετών έχει οδηγήσει σε σημαντικό ράλι.
Η απόδοση του ισπανικού 10ετούς βρίσκεται πλέον 75 μονάδες βάσης χαμηλότερα από την αντίστοιχη γαλλική, ενώ κατά την κορύφωση της κρίσης της Ευρωζώνης το 2012 ήταν 500 μονάδες βάσης υψηλότερα.
Οι επενδυτές θεωρούν την Ισπανία σημαντικό τεστ για το κατά πόσο οι ανησυχίες γύρω από τη Γαλλία μπορούν να μεταδοθούν στις υπόλοιπες ευρωπαϊκές αγορές.
«Μια πλήρης μετάδοση της κρίσης θα περιλάμβανε μια πολύ πιο έντονη διεύρυνση των spreads και σε άλλα ευρωπαϊκά κρατικά ομόλογα, συμπεριλαμβανομένων χωρών με ισχυρότερα θεμελιώδη μεγέθη, όπως η Ισπανία και η Πορτογαλία», δήλωσε ο Τζεφ Μιούλερ, co-head of fixed income στη Morgan Stanley Investment Management.
Η Γερμανία επιστρέφει ως ασφαλές καταφύγιο
Η Γερμανία έχει επιστρέψει στον παραδοσιακό της ρόλο ως ασφαλές καταφύγιο της Ευρώπης. Οι πρόσφατοι φόβοι ότι θα μπορούσε να χάσει αυτή τη θέση εξαιτίας της αύξησης των δαπανών για υποδομές και άμυνα αποδεικνύονται, τουλάχιστον προς το παρόν, υπερβολικοί.
Η απόδοση του γερμανικού 10ετούς Bund υποχώρησε κατά 17 μονάδες βάσης την περασμένη εβδομάδα, ακόμη και όταν η αντίστοιχη γαλλική αυξήθηκε κατά 13 μονάδες βάσης, καθώς οι επενδυτές αναζήτησαν ασφάλεια.
Η ιαπωνική Sumitomo Mitsui DS Asset Management, για παράδειγμα, ανακοίνωσε την Τρίτη ότι πρόσφατα πούλησε μέρος των γαλλικών ομολόγων που κατείχε και στράφηκε σε γερμανικό και ιαπωνικό χρέος, χαρακτηρίζοντας την αγορά γερμανικών ομολόγων ως κίνηση «φυγής προς την ποιότητα».
Ράλι κατέγραψαν την περασμένη εβδομάδα και τα ομόλογα άλλων ευρωπαϊκών χωρών με χαμηλό δημόσιο χρέος. Οι αποδόσεις των ολλανδικών ομολόγων μειώθηκαν κατά 11 μονάδες βάσης, των ελβετικών κατά 12 και των σουηδικών κατά 14 μονάδες βάσης.
Το πρόσφατο sell-off έχει, έτσι, επαναχαράξει τον χάρτη της ευρωπαϊκής αγοράς κρατικού χρέους: η Γερμανία και οι χώρες με ισχυρότερα δημοσιονομικά μεγέθη προσελκύουν κεφάλαια, ενώ η Γαλλία βρίσκεται πλέον στην πρώτη γραμμή της ανησυχίας των επενδυτών.
Διαβάστε ακόμη
Airbnb: Γιατί αρχίζουν να λιγοστεύουν οι καταχωρίσεις στο κέντρο της Αθήνας
Ρεύμα: Συνεχίζει τις υψηλές πτήσεις το Χρηματιστήριο Ενέργειας
Αυτή είναι η μεγαλύτερη Business Class στον κόσμο
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.