





Μπορεί το τελευταίο διάστημα οι αποδόσεις των ελληνικών ομολόγων δεκαετούς διάρκειας να υποχωρούν σε επίπεδα που είχαμε να δούμε από το 2006, αφενός λόγω της επιτυχούς ανταλλαγής ομολόγων ύψους 25,5 δισ. ευρώ, αφετέρου χάρη στην επιτυχή πορεία των διαπραγματεύσεων της ελληνικής πλευράς και των δανειστών της χώρας στο πλαίσιο της τρίτης αξιολόγησης, ερώτημα ωστόσο αποτελεί τι συνέπειες θα έχει στην αγορά η μείωση από τον Ιανουάριο, των αγορών τίτλων από την ΕΚΤ σε ένα δισ. ευρώ την ημέρα, από 2,5 δισ. σήμερα.
Αν και οι αναλυτές θεωρούν ότι το πρώτο αυτό βήμα στην αλλαγή της πολιτικής της ΕΚΤ, έχει ήδη προεξοφληθεί στις τρέχουσες τιμές και στις αποδόσεις, οι πραγματικές συνέπειες θα αποτυπωθούν με την πρακτική εφαρμογή του μέτρου.
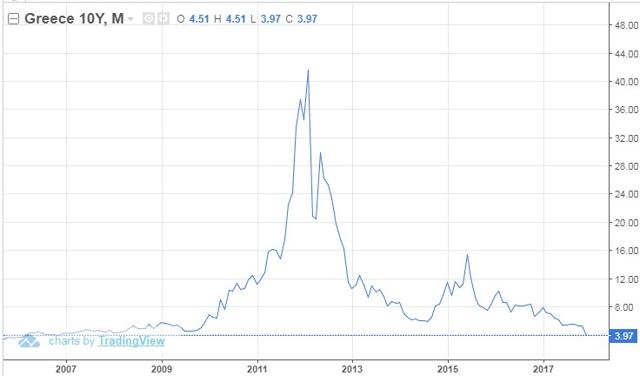
Η απόδοση του ελληνικού 10ετούς έφτασε να μειώνεται κάτω από 4% για πρώτη φορά μετά από 11 χρόνια, αποτυπώνοντας την αισιοδοξία που υπάρχει για την ελληνική οικονομία, με τους αναλυτές να εκτιμούν ότι και οι αποδόσεις των ελληνικών μετοχών σταδιακά θα ευθυγραμμιστούν με την ανάκαμψη των ομολόγων. Αυτό, όπως αναφέρουν, θα προέλθει από τρεις παράγοντες:
– Τη βελτίωση του επενδυτικού κλίματος που, προς το παρόν, αντανακλάται στα ομόλογα και στην τελευταία συνεδρίαση του Χρηματιστηρίου και στις μετοχές, με αιχμή τις τραπεζικές. Την Παρασκευή ο Γενικός Δείκτης έκλεισε πάνω από τις 800 μονάδες, με τραπεζικό ράλι 2% και υψηλό όγκο πακέτων.
Υπάρχουν πολλοί θετικοί καταλύτες με τον σημαντικότερο εξ αυτών την υπαγωγή των ελληνικών ομολόγων στο πρόγραμμα QE της ΕΚΤ, που αναμένεται να γίνει μετά το κλείσιμο της αξιολόγησης τον Ιανουάριο και τα σχέδια για μέτρα ελάφρυνσης του χρέους στα μέσα του 2018. Αυτό θα έδινε σημαντική ώθηση τόσο στα ομόλογα όσο και στις τιμές των μετοχών. Παράλληλα, οι ενδείξεις ότι η Ελλάδα δεν θα χρειαστεί ένα νέο πακέτο βοήθειας και ότι θα αρχίσει να βασίζεται στα πόδια της, θα φέρει και άνοδο στις τιμές των assets.
– Υπάρχει ένας ισχυρός δεσμός μεταξύ των αποδόσεων των ομολόγων και των αποδόσεων της χρηματαγοράς. Οι συντελεστές discount που χρησιμοποιούνται στα μοντέλα των αναλυτών βασίζονται στις αποδόσεις των κρατικών ομολόγων. Μια σημαντική πτώση των αποδόσεων των ομολόγων θα έχει θετικό αντίκτυπο στις αποτιμήσεις των μετοχών.
– Τέλος, η ελληνική οικονομία δείχνει σημάδια σταθεροποίησης, παρά το ότι το ΑΕΠ παραμένει στα χαμηλά επίπεδα. Το οικονομικό και επιχειρηματικό κλίμα βελτιώνεται και οι αναλυτές αναμένουν ότι μόλις η χώρα επανακτήσει πρόσβαση στις αγορές και ολοκληρτώσει το πρόγραμμα βοήθειας, θα υπάρξουν σημαντικές ροές κεφαλαίων.
Ωστόσο, παραμένει γεγονός ότι, σε σχέση με τα άλλα ομόλογα της ευρωπεριφέρειας, οι ελληνικοί τίτλοι εξακολουθούν να έχουν τις υψηλότερες αποδόσεις και μάλιστα υπερδιπλάσιες σε σχέση με την υψηλότερη απόδοση κάθε άλλης χώρας της Ευρωζώνης.
Παράλληλα, η έναρξη της συρρίκνωσης των αγορών θα συμπέσει με τις αυξημένες εκδόσεις από πολλές ευρωπαϊκές χώρες και επιχειρηματικούς – τραπεζικούς ομίλους.
Οι τιμές των ομολόγων αναμένεται να πέσουν και οι αποδόσεις να αυξηθούν, δίνοντας ένα δείγμα της αντίδρασης της αγοράς για το πως θα επηρεασθούν τα ομολόγα της κάθε χώρας, όταν στα τέλη του 2018 σταματήσει εντελώς το πρόγραμμα αγοράς ομολόγων από την ΕΚΤ, όπως εκτιμάται από την αγορά.
Ως γνωστόν, η ελληνική κυβέρνηση ετοιμάζει τρεις νέες εκδόσεις τίτλων για το 2018, με την πρώτη τον Ιανουάριο, οπότε και αναμένουν ότι θα κλείσει η τρίτη αξιολόγηση και η επόμενη γύρω στον Ιούνιο.
Η πρώτη έκδοση αναμένεται να είναι ένα επταετές ομόλογο, που σίγουρα θα επηρεασθεί από τη συρρίκνωση του ρυθμού αγορών της ΕΚΤ. Ωστόσο, όπως εκτιμάται, ακόμα και αν υπάρξουν βελτιώσεις στην αξιολόγηση των ελληνικών τίτλων από τους οίκους αξιολόγησης, είναι πού πιθανό να μείνουν τελικά εκτός του προγράμματος αγορών της ΕΚΤ μέχρι να ξεκαθαριστεί το θέμα του χρέους.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.