



Σε τακτικούς ελέγχους και υπό αυξημένη εποπτική πίεση συνεχίζει να έχει τις ελληνικές τράπεζες ο Ενιαίος Εποπτικός Μηχανισμός (SSM) της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), με ιδιαίτερη έμφαση στα χαρτοφυλάκια ομολόγων που διατηρούν.
Η αυξημένη συνολική αξία των τίτλων που διατηρούν οι τέσσερις συστημικές τράπεζες, στα 94,1 δισ. ευρώ τον Ιούνιο του 2026, επαναφέρει στο προσκήνιο ένα ζήτημα που οι ευρωπαϊκές εποπτικές αρχές δεν έχουν πάψει να παρακολουθούν: τον κίνδυνο επανασύνδεσης της τύχης των τραπεζών με την πιστοληπτική κατάσταση των κρατών.
Οι πρόσφατες αναταράξεις στις αγορές ομολόγων, με επίκεντρο μεταξύ άλλων τις ανησυχίες για το γαλλικό δημόσιο χρέος, ενισχύουν την ανάγκη για λεπτομερή αποτύπωση των τραπεζικών χαρτοφυλακίων σε πολύ τακτική βάση. Η διάρκεια των τίτλων, η χώρα έκδοσής τους, η λογιστική κατηγορία στην οποία έχουν ταξινομηθεί και οι πιθανές ζημιές από μεταβολές των αποδόσεων βρίσκονται στο επίκεντρο της προσοχής.
Ο φόβος για τον φαύλο κύκλο κράτους και τραπεζών
Ο βασικός προβληματισμός αφορά το λεγόμενο sovereign-bank nexus, δηλαδή τον αμφίδρομο δεσμό ανάμεσα στον κρατικό και στον τραπεζικό κίνδυνο. Όταν οι τράπεζες διατηρούν μεγάλα χαρτοφυλάκια κρατικών ομολόγων, η επιδείνωση της δημοσιονομικής εικόνας μιας χώρας μπορεί να μειώσει την αγοραία αξία των τίτλων τους, να αυξήσει το κόστος χρηματοδότησής τους και να περιορίσει την ικανότητά τους να στηρίζουν την οικονομία.
Η σχέση λειτουργεί και αντίστροφα. Εάν μια τραπεζική κρίση απαιτήσει κρατική στήριξη, ενδέχεται να επιβαρυνθούν τα δημόσια οικονομικά, ενισχύοντας εκ νέου τις ανησυχίες των αγορών για το κράτος. Αυτός ο μηχανισμός βρέθηκε στο επίκεντρο της ευρωπαϊκής κρίσης χρέους και εξηγεί γιατί η ΕΚΤ επιδιώκει να αποτρέψει την υπερβολική συγκέντρωση κινδύνου στα τραπεζικά χαρτοφυλάκια.
Για την Ελλάδα, η ανησυχία δεν σημαίνει ότι επαναλαμβάνεται η κρίση της προηγούμενης δεκαετίας. Σημαίνει ότι η εποπτεία εξετάζει κατά πόσο οι τράπεζες μπορούν να αντέξουν ένα νέο περιβάλλον αυξημένων αποδόσεων, διευρυμένων πιστωτικών περιθωρίων και ενδεχόμενης πίεσης στη ρευστότητα.
Και όλα αυτά παρά το γεγονός πως η χώρα μας προχωράει σε τακτικές πρόωρες αποπληρωμές χρέους, κερδίζοντας χώρο από τους οίκους αξιολόγησης.
Ετσι ο SSM δίνει πολύ μεγάλη σημασία στα κεφάλαια των τραπεζών από τα οποία εξαρτώνται απαντήσεις όπως η ελεύθερη διανομή μερισμάτων.
Η μεγάλη διάρκεια και οι μη πραγματοποιηθείσες ζημιές
Ένα δεύτερο σημείο προβληματισμού είναι η διάρκεια των ομολόγων. Όσο μεγαλύτερη είναι η διάρκεια ενός τίτλου, τόσο πιο ευαίσθητη είναι συνήθως η τιμή του στις μεταβολές των επιτοκίων και των αποδόσεων. Επομένως, ένα χαρτοφυλάκιο με μακροχρόνιους τίτλους μπορεί να εμφανίσει σημαντική μείωση της αγοραίας αξίας του, ακόμη και αν ο εκδότης εξακολουθεί να εξυπηρετεί κανονικά τις υποχρεώσεις του.
Σύμφωνα με δημοσιεύματα που επικαλούνται αναλύσεις της Morningstar DBRS, οι ελληνικές τράπεζες εμφανίζουν μεγάλη μέση διάρκεια στα κρατικά ομόλογα που κατέχουν. Το στοιχείο αυτό καθιστά σημαντική την εξέταση όχι μόνο της ονομαστικής αξίας των τίτλων αλλά και της ευαισθησίας τους σε ένα δυσμενές σενάριο επιτοκίων.
Η εικόνα περιπλέκεται από το γεγονός ότι μεγάλο μέρος των ομολόγων έχει ταξινομηθεί στο αποσβεσμένο κόστος. Στην περίπτωση αυτή, οι καθημερινές μεταβολές των τιμών της αγοράς δεν καταγράφονται άμεσα ως μεταβολές της λογιστικής αξίας. Αυτό, ωστόσο, δεν σημαίνει ότι εξαφανίζεται ο οικονομικός κίνδυνος. Εάν μια τράπεζα χρειαστεί να πουλήσει τίτλους πριν από τη λήξη τους, ενδέχεται να πραγματοποιήσει ζημιές που μέχρι τότε δεν αποτυπώνονταν στη λογιστική αξία του συγκεκριμένου χαρτοφυλακίου.
Γι’ αυτό ο SSM ενδιαφέρεται για την πραγματική δυνατότητα ρευστοποίησης των τίτλων, τις ανάγκες χρηματοδότησης των τραπεζών και τις επιπτώσεις μιας παρατεταμένης περιόδου υψηλών αποδόσεων. Η ύπαρξη μη πραγματοποιηθεισών ζημιών δεν ισοδυναμεί από μόνη της με κεφαλαιακή κρίση. Η επικινδυνότητά τους εξαρτάται από το μέγεθος, τη διάρκεια, τη διαθέσιμη ρευστότητα και το ενδεχόμενο αναγκαστικών πωλήσεων.
Τι σημαίνει για την Ελλάδα το γαλλικό χρέος και το ακριβό χρήμα
Η πίεση στις αποδόσεις των γαλλικών ομολόγων μπορεί να επηρεάσει την Ελλάδα μέσω της ευρωπαϊκής αγοράς κρατικού χρέους. Η Γαλλία αποτελεί σημαντικό εκδότη ομολόγων στην ευρωζώνη και μια αύξηση του κινδύνου που της αποδίδουν οι επενδυτές μπορεί να οδηγήσει σε ανατιμολόγηση των κρατικών τίτλων και άλλων χωρών.
Εάν οι επενδυτές απαιτούν υψηλότερες αποδόσεις για να διακρατούν γαλλικό χρέος, είναι πιθανό να ζητήσουν μεγαλύτερη αποζημίωση για τον κίνδυνο και σε άλλες αγορές, ιδιαίτερα σε περιόδους γενικευμένης αποστροφής προς το ρίσκο. Αυτό δεν σημαίνει ότι οι ελληνικές αποδόσεις θα αυξηθούν στον ίδιο βαθμό. Η επίδραση εξαρτάται από τη δημοσιονομική εικόνα της Ελλάδας, την αξιολόγηση της πιστοληπτικής της ικανότητας, τη ζήτηση των επενδυτών και τις συνθήκες ρευστότητας στην αγορά.
Η άνοδος των αποδόσεων έχει δύο διαφορετικές συνέπειες. Πρώτον, μειώνει την τρέχουσα αγοραία αξία των υφιστάμενων ομολόγων σταθερού επιτοκίου. Δεύτερον, αυξάνει το κόστος με το οποίο το Δημόσιο και οι επιχειρήσεις μπορούν να αντλήσουν νέα κεφάλαια. Για το ελληνικό Δημόσιο, αυτό αφορά κυρίως τις νέες εκδόσεις και την αναχρηματοδότηση του χρέους που λήγει, όχι την άμεση αναπροσαρμογή του κουπονιού κάθε ομολόγου σταθερού επιτοκίου που έχει ήδη εκδοθεί.
Παράλληλα, το ακριβό χρήμα επηρεάζει την οικονομία μέσω των τραπεζικών δανείων, των επενδύσεων και της κατανάλωσης. Οι επιχειρήσεις αντιμετωπίζουν υψηλότερο κόστος χρηματοδότησης, ενώ τα νοικοκυριά μπορεί να περιορίσουν τη ζήτηση για δάνεια. Αν η εξέλιξη αυτή επιβραδύνει την οικονομική δραστηριότητα, μπορεί να επηρεαστούν και η ποιότητα των τραπεζικών χαρτοφυλακίων και η δυνατότητα εξυπηρέτησης των δανείων.
Πόσο επηρεάζονται οι εκδόσεις ιδιωτικών ομολόγων
Για τις ελληνικές επιχειρήσεις που επιδιώκουν να εκδώσουν ομόλογα, η άνοδος των κρατικών αποδόσεων λειτουργεί ως σημείο αναφοράς για το κόστος δανεισμού. Η τελική απόδοση μιας εταιρικής έκδοσης διαμορφώνεται, σε γενικές γραμμές, από την αντίστοιχη απόδοση ενός κρατικού τίτλου αναφοράς και από το πρόσθετο περιθώριο που ζητούν οι επενδυτές για τον πιστωτικό κίνδυνο της επιχείρησης, τη ρευστότητα και τους υπόλοιπους όρους της έκδοσης.
Επομένως, εάν αυξηθούν οι αποδόσεις των κρατικών ομολόγων και ταυτόχρονα διευρυνθούν τα εταιρικά πιστωτικά περιθώρια, μια επιχείρηση μπορεί να κληθεί να πληρώσει αισθητά υψηλότερο επιτόκιο. Η επίπτωση είναι συνήθως εντονότερη για εκδότες με υψηλό δανεισμό, χαμηλότερη πιστοληπτική αξιολόγηση ή αυξημένες ανάγκες αναχρηματοδότησης.
Ακριβότερη χρηματοδότηση δεν σημαίνει υποχρεωτικά ότι μια έκδοση θα αποτύχει. Μπορεί, όμως, να οδηγήσει σε μικρότερο ποσό άντλησης κεφαλαίων, αναβολή της έκδοσης ή προσφορά υψηλότερου κουπονιού για να προσελκυστούν επενδυτές. Επιχειρήσεις με ισχυρές ταμειακές ροές, χαμηλό δανεισμό και αξιόπιστη πιστοληπτική εικόνα είναι πιθανό να έχουν ευνοϊκότερους όρους από εταιρείες με μεγαλύτερο κίνδυνο.
Για τις τράπεζες, η επιβάρυνση μπορεί να είναι διπλή: η αξία ορισμένων τίτλων που ήδη κατέχουν μπορεί να υποχωρήσει, ενώ η αναταραχή μπορεί να αυξήσει το κόστος μελλοντικής χρηματοδότησής τους. Η τελική επίδραση, πάντως, εξαρτάται από τη σύνθεση των χαρτοφυλακίων, τη διάρκεια των υποχρεώσεων και τη δυνατότητα μετακύλισης του κόστους στους πελάτες.
IFRS 9: Πού καταγράφονται οι ζημιές
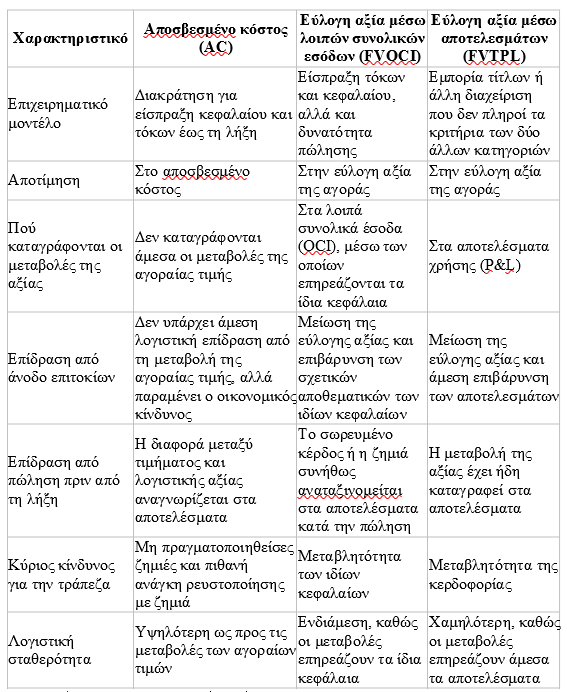
Η λογιστική ταξινόμηση των ομολόγων βάσει του IFRS 9 αποτελεί κρίσιμο μέρος της εποπτικής αξιολόγησης. Η κατηγορία στην οποία εντάσσεται κάθε τίτλος εξαρτάται από το επιχειρηματικό μοντέλο διαχείρισής του και από το εάν οι συμβατικές ταμειακές ροές του αντιστοιχούν σε πληρωμές κεφαλαίου και τόκων.
Στην κατηγορία του αποσβεσμένου κόστους (Amortised Cost), η τράπεζα επιδιώκει να εισπράττει τις συμβατικές ταμειακές ροές μέχρι τη λήξη. Οι μεταβολές της αγοραίας τιμής λόγω επιτοκίων δεν περνούν καθημερινά από τα αποτελέσματα ή τα ίδια κεφάλαια, αλλά εξακολουθούν να έχουν οικονομική σημασία. Παράλληλα, εφαρμόζονται οι κανόνες αναγνώρισης αναμενόμενων πιστωτικών ζημιών.
Στην κατηγορία της εύλογης αξίας μέσω των λοιπών συνολικών εσόδων (FVOCI), οι μεταβολές της εύλογης αξίας καταγράφονται κατά κανόνα στα λοιπά συνολικά έσοδα και επηρεάζουν τα σχετικά αποθεματικά των ιδίων κεφαλαίων. Για τα συνήθη χρεωστικά μέσα αυτής της κατηγορίας, τα σωρευμένα κέρδη ή οι ζημιές αναταξινομούνται στα αποτελέσματα όταν το μέσο αποαναγνωρίζεται, όπως συμβαίνει συνήθως κατά την πώληση.
Τέλος, στην κατηγορία της εύλογης αξίας μέσω αποτελεσμάτων (FVTPL), οι μεταβολές της αγοραίας αξίας επηρεάζουν άμεσα τα αποτελέσματα χρήσης. Η κατηγορία αυτή μπορεί να αφορά τίτλους που διακρατούνται για εμπορικούς σκοπούς ή τίτλους που δεν πληρούν τις προϋποθέσεις των άλλων κατηγοριών.
Η διάκριση έχει πρακτική σημασία: το αποσβεσμένο κόστος περιορίζει τη βραχυπρόθεσμη λογιστική μεταβλητότητα, αλλά δεν εξαλείφει τον κίνδυνο. Το FVOCI μεταφέρει τις μεταβολές της αγοράς στα ίδια κεφάλαια μέσω των λοιπών συνολικών εσόδων, ενώ το FVTPL τις αποτυπώνει άμεσα στην κερδοφορία. Η τελική επίδραση στους εποπτικούς δείκτες κεφαλαίου εξαρτάται και από τους εφαρμοζόμενους prudential κανόνες, τις εποπτικές προσαρμογές και τη σύνθεση των κεφαλαίων.
Υπάρχει άμεσος κίνδυνος;
Η αυξημένη επιτήρηση δεν αποτελεί από μόνη της ένδειξη επικείμενης τραπεζικής κρίσης. Η κεφαλαιακή επάρκεια, η ρευστότητα, η πρόσβαση στις αγορές, η σύνθεση των χαρτοφυλακίων και η ποιότητα των δανείων καθορίζουν την αντοχή κάθε τράπεζας σε ένα δυσμενές σενάριο.
Το βασικό ζητούμενο για τον SSM είναι να γνωρίζει πώς θα αντιδράσουν οι τράπεζες αν οι αποδόσεις αυξηθούν περαιτέρω, αν διευρυνθούν τα πιστωτικά περιθώρια ή αν προκύψει ανάγκη άμεσης ρευστότητας. Οι έλεγχοι στη διάρκεια, στη χώρα προέλευσης και στη λογιστική κατηγορία των τίτλων αποσκοπούν στην έγκαιρη αναγνώριση ευπαθειών.
Το συμπέρασμα είναι ότι ο κίνδυνος δεν βρίσκεται απλώς στο ύψος των 94,1 δισ. ευρώ, αλλά στον συνδυασμό διάρκειας, συγκέντρωσης, αποτίμησης και χρηματοδοτικών αναγκών. Για την Ελλάδα, μια παρατεταμένη αναταραχή στις ευρωπαϊκές αγορές θα μπορούσε να μεταφραστεί σε ακριβότερο δημόσιο και ιδιωτικό δανεισμό. Το κατά πόσο αυτή η πίεση θα αποκτήσει συστημικές διαστάσεις θα εξαρτηθεί από την ένταση και τη διάρκεια των αναταράξεων, αλλά και από την ικανότητα των τραπεζών και των δανειοληπτών να τις απορροφήσουν.
Οι τρεις κατηγορίες ταξινόμησης ομολόγων βάσει IFRS 9
Τι σημαίνει για τις ελληνικές τράπεζες
• AC: Παρέχει λογιστική σταθερότητα, αλλά δεν εξαλείφει τις οικονομικές ζημιές που μπορεί να προκύψουν αν τα ομόλογα πωληθούν πριν από τη λήξη τους.
• FVOCI: Οι μεταβολές των τιμών αποτυπώνονται στα λοιπά συνολικά έσοδα και επηρεάζουν τα ίδια κεφάλαια, με την τελική επίδραση στους εποπτικούς δείκτες να εξαρτάται και από τους ισχύοντες εποπτικούς κανόνες.
• FVTPL: Οι διακυμάνσεις των τιμών επηρεάζουν άμεσα την κερδοφορία της τράπεζας.
Διαβάστε ακόμη
Τράπεζα Κύπρου: Αναζητεί εξαγορές στην Ελλάδα – Το νέο άνοιγμα 13 χρόνια μετά την κρίση
Ι.Χ. σε ακινησία: Το παρκάρισμα που φέρνει πρόστιμο ακόμη και χωρίς οδήγηση
Ο θρίαμβος της ιδιωτικής ετικέτας στο μεγάλο ντέρμπι των σούπερ μάρκετ
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.