


Τα ομόλογα και τα νομίσματα των αναδυόμενων αγορών υπέστησαν έντονες διακυμάνσεις λόγω της κρίσης χρέους της Ευρωζώνης πριν από 15 χρόνια, αλλά σήμερα είναι καλύτερα προετοιμασμένα να αντέξουν τυχόν επανάληψη αυτής της αναταραχής, σύμφωνα με αναλυτές.
Οι αναπτυσσόμενες χώρες έχουν βελτιώσει τη δημοσιονομική τους θέση τα τελευταία χρόνια, ενώ οι σχετικά υψηλές αποδόσεις των ομολόγων τους προσφέρουν μεγαλύτερη προστασία. Οι κεντρικές τράπεζες των αναδυόμενων αγορών έχουν επίσης αποδείξει την ανεξαρτησία τους και έχουν κερδίσει την εμπιστοσύνη των επενδυτών, αντιμετωπίζοντας προηγούμενα επεισόδια αναταραχής, όπως η πανδημία.
Οι ανησυχίες για πιθανή μετάδοση της κρίσης από τα προβλήματα των ευρωπαϊκών ομολόγων έχουν ενταθεί τις τελευταίες εβδομάδες, καθώς η επιπλέον απόδοση που απαιτούν οι επενδυτές για να κρατήσουν γαλλικά ομόλογα αντί για γερμανικά ανέβηκε στο υψηλότερο επίπεδο από την κρίση χρέους του 2011. Σε αυτούς τους φόβους προστέθηκε η ραγδαία άνοδος των τιμών του πετρελαίου που προκλήθηκε από τις συγκρούσεις στη Μέση Ανατολή και την Ουκρανία.
«Σε σύγκριση με το 2011, οι αναδυόμενες αγορές βρίσκονται σήμερα σε καλύτερη θέση, με ισχυρότερη δημοσιονομική δυναμική, εξωτερικά ισοζύγια και υψηλές ονομαστικές αποδόσεις που παρέχουν διαρθρωτική ανθεκτικότητα», δήλωσε η Κάρολ Λάι, διαχειρίστρια κεφαλαίων στη Brandywine Global Investment Management. Η σχετικά περιορισμένη έκθεση στα νομίσματα των αναδυόμενων αγορών μετριάζει επίσης τον κίνδυνο τυχόν αναγκαστικών πωλήσεων σε ένα σενάριο μετάδοσης της κρίσης στην Ευρωζώνη, προσέθεσε.
Η εμπιστοσύνη της Brandywine την οδήγησε να αυξήσει τις τοποθετήσεις της σε νομίσματα της Λατινικής Αμερικής, διατηρώντας παράλληλα την έκθεσή της σε νομίσματα της Βόρειας Ασίας που επωφελούνται από τις δαπάνες στον τομέα της τεχνητής νοημοσύνης, ανέφερε η Λάι.

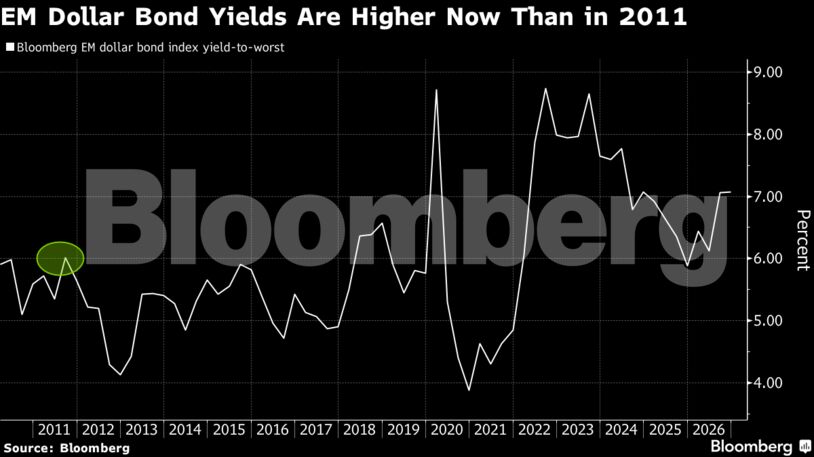
Σε σχέση με το παρελθόν, οι αναδυόμενες αγορές φέτος έχουν ξεπεράσει σε απόδοση τις αντίστοιχες των ανεπτυγμένων αγορών. Ενώ οι αποδόσεις των 10ετών ομολόγων αμερικανικού Δημοσίου εκτοξεύτηκαν πάνω από το 5% τον περασμένο μήνα, στο υψηλότερο επίπεδο από το 2002, η απόδοση δείκτη του Bloomberg για το παγκόσμιο χρέος των αναδυόμενων αγορών σε τοπικό νόμισμα έκλεισε πρόσφατα στο 4,21%, σχεδόν αμετάβλητη σε σχέση με τον προηγούμενο μήνα.
Αυτό δεν σημαίνει ότι δεν υπάρχουν ορισμένες εστίες κινδύνου. Αναλυτές αναφέρουν ότι ορισμένες αναδυόμενες χώρες είναι πιο ευάλωτες από άλλες λόγω των διευρυνόμενων δημοσιονομικών ελλειμμάτων.
Η Βραζιλία παραμένει μια βασική αγορά που πρέπει να παρακολουθεί κανείς, με την πρόκληση για τους επενδυτές να είναι αν η βελτίωση του κλίματος μετά τις πρόσφατες πολιτικές εξελίξεις θα συνοδευτεί τελικά από αξιόπιστη δημοσιονομική εφαρμογή.
Τα νομίσματα και τα ομόλογα των οικονομιών της Κεντρικής και Ανατολικής Ευρώπης φαίνεται επίσης να διατρέχουν ενδεχόμενο κίνδυνο, σύμφωνα με την Macro Hive Ltd..

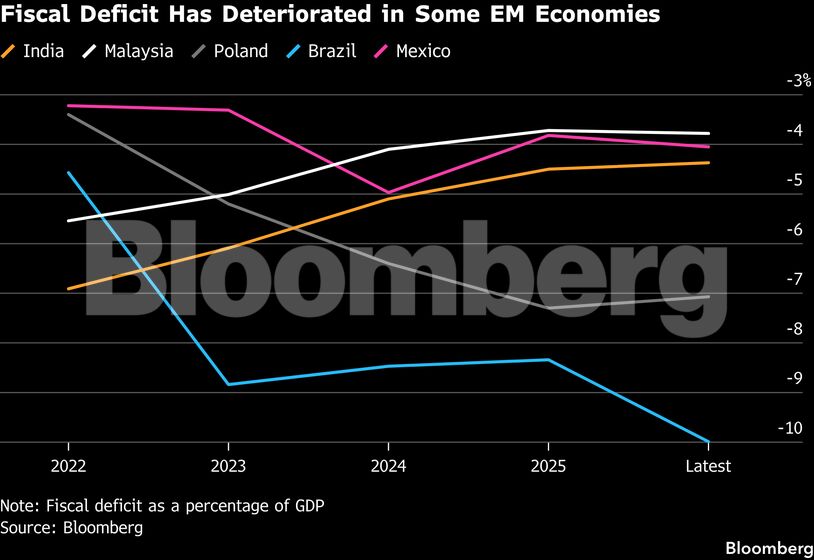
Η Πολωνία, ειδικότερα, έχει αντιμετωπίσει πρόσφατα δημοσιονομικές πιέσεις, με την Moody’s Ratings να υποβαθμίζει την πιστοληπτική ικανότητα της χώρας κατά μία βαθμίδα στο A3 τον Σεπτέμβριο.
Μια περαιτέρω αύξηση κατά 50 έως 100 μονάδες βάσης στο κόστος δανεισμού των ανεπτυγμένων αγορών θα μπορούσε να δυσχεράνει τη χρηματοδότηση των αναδυόμενων οικονομιών, ιδίως εκείνων με μεγάλα δημοσιονομικά ελλείμματα ή ελλείμματα τρεχουσών συναλλαγών, δήλωσε ο Τζεφ Γκριλς της Aegon Asset Management.
Άλλοι παράγοντες της αγοράς θεωρούν οποιαδήποτε πώληση περιουσιακών στοιχείων των αναδυόμενων αγορών λόγω της ευρωπαϊκής κρίσης χρέους ως ευκαιρία για την ενίσχυση των χαρτοφυλακίων τους.
Η Aberdeen προστατεύεται από μια πιθανή ευρωπαϊκή κρίση προτιμώντας ομόλογα σε τοπικό νόμισμα σε αγορές «frontier» όπως η Νιγηρία, η Αίγυπτος και το Καζακστάν, καθώς τα χρεόγραφα αυτά «δεν συσχετίζονται με τις ευρύτερες αγορές ομολόγων των ανεπτυγμένων χωρών», ανέφερε.
Διαβάστε ακόμη
Πιερρακάκης: Αύξηση κατά 30% στο επίδομα θέρμανσης
Δυο αδέλφια προσπαθούν να σώσουν το αυθεντικό μπλε της Ιαπωνίας
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ