





Το «ερώτημα του εκατομμυρίου» για την Goldman Sachs είναι το κατά πόσον οι κεντρικές τράπεζες στις ΗΠΑ, τον Καναδά, το Ηνωμένο Βασίλειο και την Αυστραλία μπορούν να μειώσουν τον πληθωρισμό χωρίς ύφεση και εξηγεί αναλυτικά τα βήματα που έχουν ήδη γίνει και ποια πρέπει να ακολουθήσουν για να επετεύχθη ο στόχος.
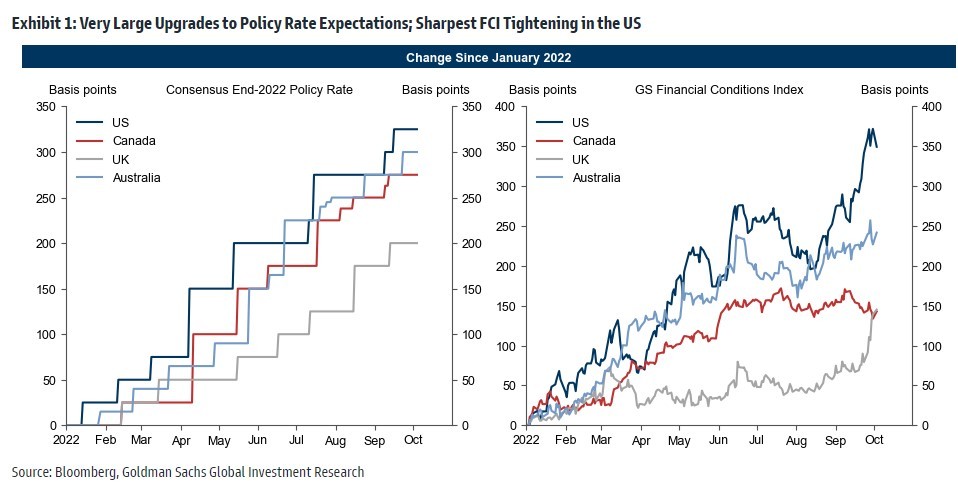
Το πρώτο βήμα είναι η επιβράδυνση της αύξησης του ΑΕΠ σε ρυθμό κάτω του δυνητικού και βρίσκεται σε καλό δρόμο. Η επιβράδυνση των δεδομένων υψηλής συχνότητας (ιδίως στον τομέα της στέγασης) και οι αρνητικές ενδείξεις στις χρηματοδοτικές συνθήκες στηρίζουν τις προβλέψεις για ανάπτυξη κάτω του δυνητικού ρυθμού το επόμενο έτος.
Το δεύτερο βήμα είναι η εξισορρόπηση της προσφοράς και της ζήτησης στην αγορά εργασίας και στο οποίο έχει σημειωθεί σημαντική πρόοδο στις ΗΠΑ (σχεδόν 50% του αναγκαίου ποσού έως το τέλος του 2023, μετά την απότομη μείωση των κενών θέσεων εργασίας στην έκθεση JOLTS του Αυγούστου) και στον Καναδά (40%), αλλά έχει πολύ δρόμο στο Ηνωμένο Βασίλειο (20%) και έχει μόλις αρχίσει στην Αυστραλία. Οι μειώσεις στις ανοιχτές θέσεις εργασίας οδήγησαν σε μεγάλο βαθμό στη μείωση του χάσματος μεταξύ θέσεων εργασίας και εργαζομένων στις ΗΠΑ και το Ηνωμένο Βασίλειο, ενώ η μείωση της απασχόλησης συνέβαλε επίσης στη μεγαλύτερη μείωση στον Καναδά.
Το τρίτο βήμα είναι η μείωση της αύξησης των μισθών, η οποία παρουσιάζει ως επί το πλείστον μέτρια πρόοδο μέχρι στιγμής. Η αύξηση των μισθών έχει κινηθεί πλάγια στις ΗΠΑ και έχει μειωθεί στο Ηνωμένο Βασίλειο και τον Καναδά, παραμένοντας περίπου 1,5 ποσοστιαίες μονάδες πάνω από το ρυθμό που είναι συμβατός με τον πυρήνα του πληθωρισμού στο 2,5% έως το τέλος του 2023. Οι έρευνες δείχνουν ότι η αύξηση των μισθών στη Βόρεια Αμερική έχει κορυφωθεί, ενώ η αύξηση των μισθών στην Αυστραλία είναι σε γενικές γραμμές εντός του στόχου, αλλά μπορεί να αυξηθεί περαιτέρω.
Το τέταρτο βήμα, η συγκράτηση του πυρήνα του πληθωρισμού είχε μικτά αποτελέσματα. Τα καλά νέα είναι ότι η αποκλιμάκωση των τιμών των βασικών εμπορευμάτων και των διαταραχών της αλυσίδας εφοδιασμού έχει μειώσει τον πληθωρισμό και τον πληθωρισμό αγαθών στη Βόρεια Αμερική και ότι οι μακροπρόθεσμες προσδοκίες για τον πληθωρισμό παραμένουν καλά εδραιωμένες. Τα κακά νέα είναι ότι ο υψηλός πληθωρισμός έχει ευρεία βάση και ότι το βασικό μέτρο παραμένει αυξημένο στη Βόρεια Αμερική και το Ηνωμένο Βασίλειο.
Κίνδυνος ύφεσης
Συνολικά, η έκθεση προόδου της τράπεζας παρουσιάζει μια μικτή εικόνα. «Ενώ εξακολουθούμε να βλέπουμε μια στενή πορεία προς μια “ήπια προσγείωση”, επικεντρωνόμαστε στους κινδύνους από μια βραδύτερη εξομάλυνση του πληθωρισμού μισθών και υπηρεσιών από ό,τι ανέχονται οι κεντρικές τράπεζες, την ανάκαμψη του πραγματικού εισοδήματος στις ΗΠΑ, την ευρωπαϊκή ενεργειακή κρίση, την ύφεση της αγοράς ακινήτων και την πιθανότητα “άγνωστων αγνώστων” όταν οι παγκόσμιες χρηματοπιστωτικές συνθήκες αυστηροποιηθούν γρήγορα», επισημαίνει ο οίκος.
«Εξετάζοντας όλες τις χώρες, το Ηνωμένο Βασίλειο πιθανότατα εισήλθε ήδη σε ύφεση το β’ τρίμηνο, κυρίως λόγω της ενεργειακής κρίσης, αν και αντιμετωπίζει επίσης σοβαρές πιέσεις στους μισθούς και τις βασικές τιμές και υψηλή μεταβλητότητα στις χρηματοπιστωτικές αγορές. Δεν προβλέπουμε ύφεση, αν και ο κίνδυνος ύφεσης είναι πολύ αυξημένος στον Καναδά (όπου τα πρόσφατα στοιχεία για την απασχόληση και τη στέγαση είναι αδύναμα), ακολουθούμενη από τις ΗΠΑ και, τέλος, την Αυστραλία (όπου οι πιέσεις στους μισθούς και τις τιμές είναι σχετικά πιο κοντά στο στόχο)», εξηγούν οι αναλυτές του οίκου.
Η Goldman Sachs εστιάζει ιδιαίτερα στους ακόλουθους κινδύνους:
1. Μια ομαλοποίηση των πιέσεων στις τιμές των μισθών και των υπηρεσιών που μπορεί να είναι πιο αργή από ό,τι οι κεντρικές τράπεζες τελικά ανέχονται.
2. Μια απότομη ανάκαμψη του πραγματικού εισοδήματος στις ΗΠΑ, η οποία μπορεί να αναγκάσει τη Fed να προβεί σε αυξήσεις πέραν του Φεβρουαρίου για να διατηρήσει την ανάπτυξη κάτω από το δυνητικό επίπεδο.
3. Πιθανή ανανέωση των διαταραχών της αλυσίδας εφοδιασμού ή των βιομηχανικών διακοπών που σχετίζονται με τον πόλεμο στην Ουκρανία και την ευρωπαϊκή ενεργειακή κρίση, και ο αντίκτυπός τους στις τιμές των αγαθών και στις προσδοκίες για τον πληθωρισμό.
4. Η ταχύτητα της επιδείνωσης στις αγορές ακινήτων.
5. Το ενδεχόμενο “άγνωστων αγνώστων” που σχετίζονται με την ταχύτητα σύσφιξης των παγκόσμιων χρηματοπιστωτικών συνθηκών (όπως καταδεικνύεται από τις αναταράξεις της περασμένης εβδομάδας στον τομέα των συντάξεων στο Ηνωμένο Βασίλειο).
Διαβάστε ακόμα:
Μητσοτάκης στην Πράγα: Μπορούμε να αποφασίσουμε παρέμβαση στο αέριο στην επόμενη Σύνοδο
Η Sixt θα αγοράσει 100.000 EV από την BYD για την Ευρώπη (pic)
Πτώση-ρεκόρ $1 τρισ. για τα ξένα συναλλαγματικά αποθέματα παγκοσμίως
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.