




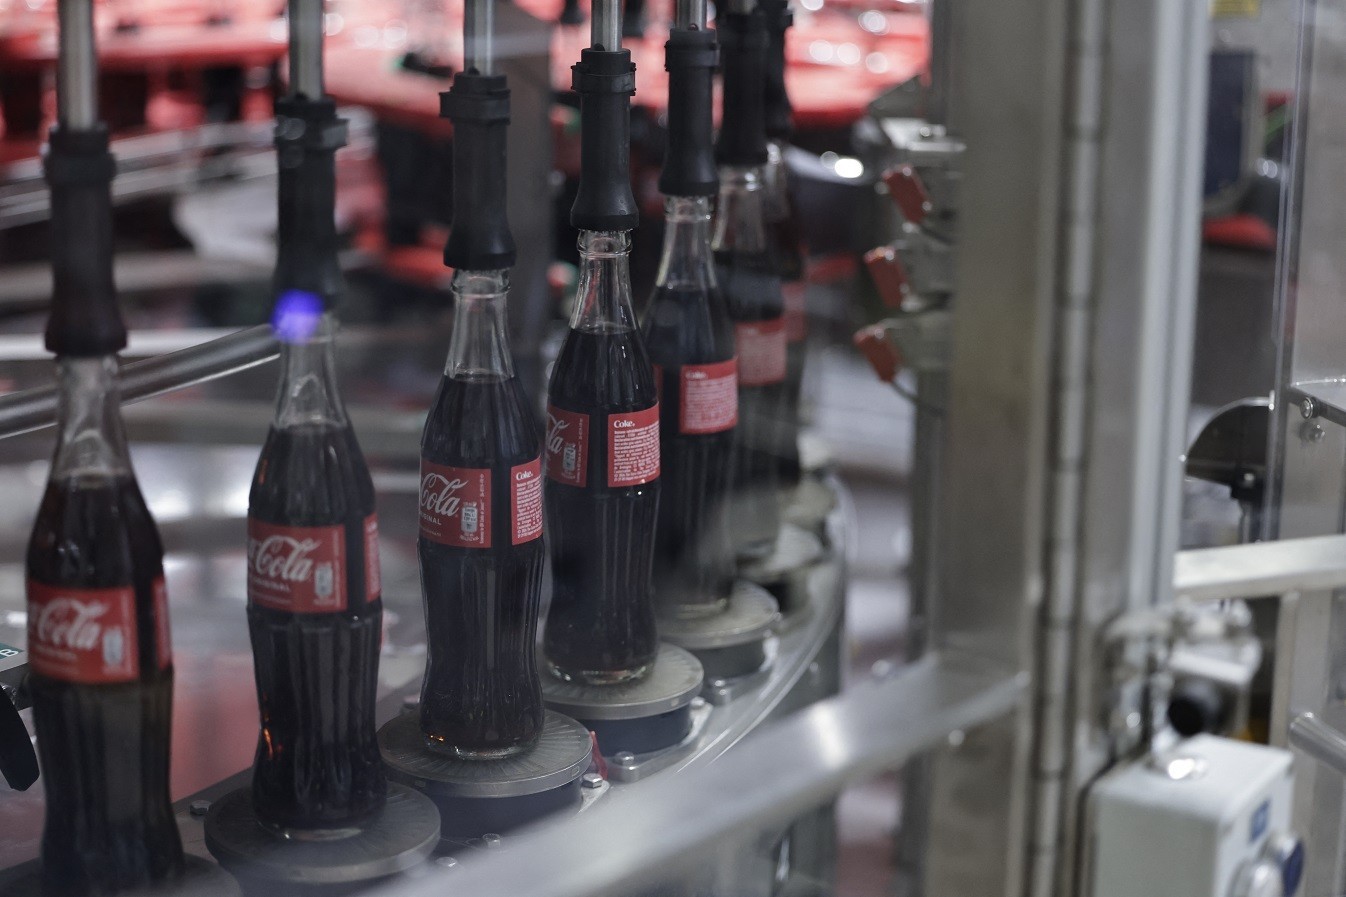

Από την ευφορία για τα ισχυρά αποτελέσματα εννεαμήνου στην απότομη προσγείωση λόγω του ρωσικού κινδύνου πέρασε η Coca-Cola HBC, η οποία καταγράφει εντυπωσιακή ανατροπή στη σημερινή συνεδρίαση του Χρηματιστηρίου Αθηνών.
Η μετοχή, που αρχικά ξεπέρασε το ιστορικό όριο των 60 ευρώ και αναρριχήθηκε έως τα 60,4 ευρώ, βρέθηκε στη συνέχεια να διαπραγματεύεται στα 51 ευρώ, με απώλειες 13,3%. Πρόκειται για ενδοσυνεδριακή υποχώρηση σχεδόν 15,6% από τα υψηλά ημέρας, η οποία αποτυπώνει την ταχύτητα με την οποία άλλαξε το επενδυτικό κλίμα. Η συνολική αξία των συναλλαγών αγγίζει τα 11,4 εκατ. ευρώ, με τον όγκο να ξεπερνά τις 200 χιλιάδες τεμάχια.
Αρνητικός καταλύτης ήταν οι εξελίξεις στη Ρωσία και συγκεκριμένα το διάταγμα του Βλαντίμιρ Πούτιν, με το οποίο οι συμμετοχές της Japan Tobacco International (JTI) σε τέσσερις ρωσικές επιχειρήσεις τέθηκαν υπό προσωρινή διαχείριση της τοπικής εταιρείας Promyshlennye Aktivy.
Η απόφαση δεν αφορά την Coca-Cola HBC, ωστόσο αναζωπύρωσε τους φόβους για την τύχη των δραστηριοτήτων ξένων πολυεθνικών στη ρωσική αγορά. Το προηγούμενο αντίστοιχων παρεμβάσεων, μεταξύ άλλων στις δραστηριότητες της Nestlé, αυξάνει την επιφυλακτικότητα των επενδυτών.
Το ζήτημα αποκτά ακόμη μεγαλύτερη βαρύτητα μετά τις πληροφορίες που δημοσίευσε η ρωσική εφημερίδα Kommersant, σύμφωνα με τις οποίες η εταιρεία Bochkari έχει ζητήσει να τεθούν υπό προσωρινή εξωτερική διαχείριση οι Multon και Multon Partners, μέσω των οποίων δραστηριοποιείται η Coca-Cola HBC στη Ρωσία. Το αίτημα φέρεται να έχει υποβληθεί από τα μέσα Οκτωβρίου και να βρίσκεται υπό εξέταση, χωρίς να υπάρχει επιβεβαιωμένη απόφαση των ρωσικών αρχών.
Το οικονομικό διακύβευμα είναι σημαντικό. Η Coca-Cola HBC διαθέτει στη Ρωσία δέκα παραγωγικές εγκαταστάσεις, ενώ η συγκεκριμένη αγορά αντιπροσώπευε περίπου το 14% των συνολικών εσόδων του ομίλου το 2025. Σύμφωνα με εκτιμήσεις της BNP Paribas Exane, η συμβολή της Ρωσίας στα λειτουργικά κέρδη και στα κέρδη ανά μετοχή για το 2026 υπολογίζεται σε 30%-40%.
Παράλληλα, τα ταμειακά διαθέσιμα των ρωσικών δραστηριοτήτων είχαν φτάσει τα 1,04 δισ. ευρώ στις αρχές Ιουλίου, με τη δυνατότητα μεταφοράς τους εκτός χώρας να παραμένει περιορισμένη. Ενδεχόμενη απώλεια του ελέγχου των τοπικών επιχειρήσεων θα μπορούσε να δημιουργήσει πρόσθετους κινδύνους για την αξιοποίηση αυτών των κεφαλαίων.
Ιδιαίτερη εντύπωση προκαλεί ότι στη χθεσινή τηλεδιάσκεψη για τα αποτελέσματα εννεαμήνου δεν διατυπώθηκε ερώτηση προς τη διοίκηση για τη Ρωσία, παρά το μέγεθος της έκθεσης του ομίλου και τα προηγούμενα περιστατικά κρατικών παρεμβάσεων.
Οι συζητήσεις επικεντρώθηκαν κυρίως στις προοπτικές του 2027, στην τιμολογιακή πολιτική και στην επέκταση στην Αφρική. Ωστόσο, η σημερινή χρηματιστηριακή αντίδραση ανέδειξε πόσο καθοριστικός παραμένει ο γεωπολιτικός κίνδυνος για την αποτίμηση της εταιρείας.
Η αντίθεση είναι χαρακτηριστική. Στην Ουκρανία οι πωλήσεις σε όγκο μειώθηκαν περισσότερο από 20% το τρίτο τρίμηνο, μετά το πλήγμα στο εργοστάσιο του Μπροβαρί, ενώ στη Ρωσία αυξήθηκαν με υψηλό μονοψήφιο ρυθμό.
Έτσι, παρά την ισχυρή επιχειρησιακή εικόνα και την αναβάθμιση των προβλέψεων για το 2026, η αγορά στρέφει πλέον το βλέμμα σε έναν κίνδυνο που δεν συνδέεται με τις πωλήσεις ή τα περιθώρια κέρδους, αλλά με τη δυνατότητα διατήρησης του ελέγχου μιας ιδιαίτερα σημαντικής δραστηριότητας.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.