


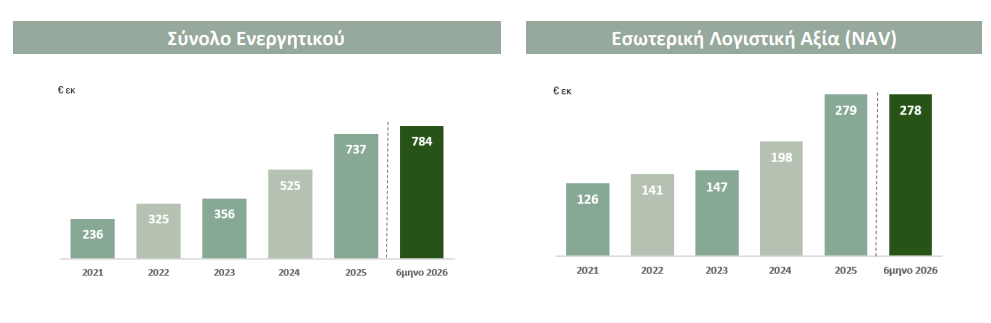
Ισχυρή ανάπτυξη σε έσοδα και λειτουργική κερδοφορία κατέγραψε η Premia Properties στα οικονομικά αποτελέσματα α’ εξάμηνου του 2026, με την αξία του επενδυτικού χαρτοφυλακίου να ενισχύεται κατά 9% στα €755,3 εκατ. Η εταιρεία συνεχίζει την επέκτασή της σε ξενοδοχεία και φοιτητικές κατοικίες, διατηρώντας παράλληλα πειθαρχημένο προφίλ δανεισμού και μέσο κόστος χρηματοδότησης 3,8%.
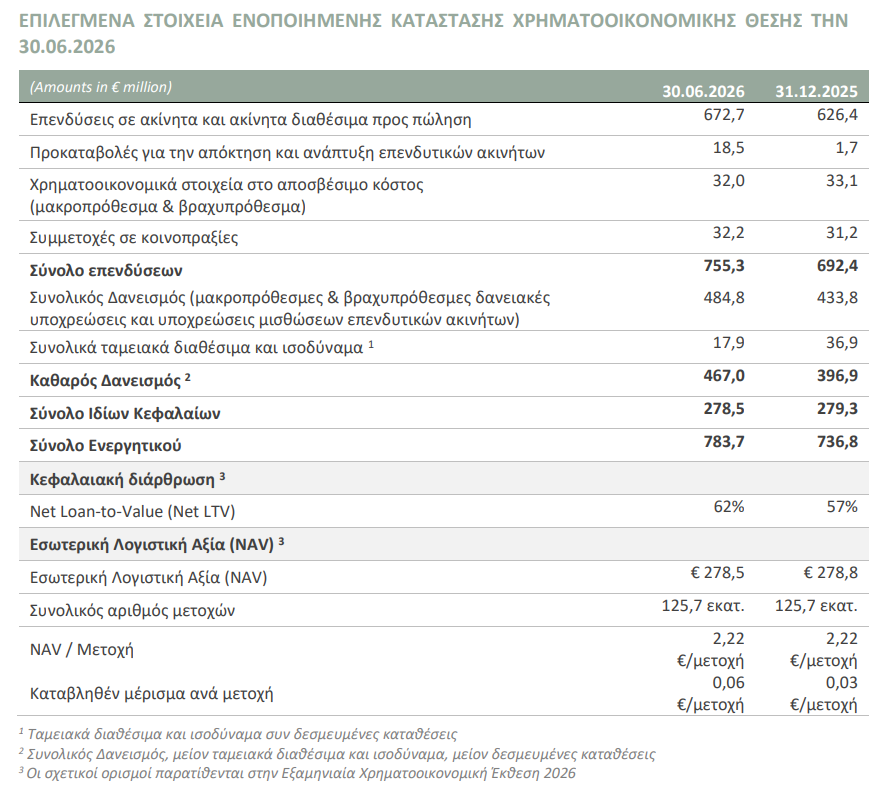
Ειδικότερα, το α’ εξάμηνο η Premia Properties είχε 78 ακίνητα και 575 χιλ. τ.μ. κτιρίων υπό διαχείριση, με τη συνολική αξία επενδύσεων να ανέρχεται σε €755,3 εκατ., αυξημένη κατά 9% σε σχέση με την 31.12.2025. Υψηλός βαθμός διαφοροποίησης και ισχυροί λειτουργικοί δείκτες, με τη μικτή απόδοση των ακινήτων εισοδήματος να διαμορφώνεται σε 7,1% και τη σταθμισμένη μέση διάρκεια των μισθώσεων (WAULT) σε 10,1 έτη την 30.06.2026.
Συνέχιση επέκτασης επενδυτικού χαρτοφυλακίου και ενεργή διαχείριση. Στις αρχές του 2026 ολοκληρώθηκε η απόκτηση δύο ξενοδοχειακών μονάδων στην Κω, ενώ τον Ιούνιο ανακοινώθηκε η στρατηγική επένδυση στα ξενοδοχεία ΑΚΤΙ HOTELS & Resorts η οποία περιλαμβάνει ξενοδοχειακές μονάδες σε Ρόδο και Κω (Akti Imperial, Akti Beach Club και Akti Palace) δυναμικότητας 1.316 δωματίων. Στις φοιτητικές κατοικίες, τα ακίνητα σε Ξάνθη, Βόλο, Πάτρα, Ρόδο και Αθήνα (Καισαριανή) εντάσσονται σταδιακά έως το τέλος του έτους στο χαρτοφυλάκιο του Ομίλου, προσθέτοντας 370 δωμάτια και ανεβάζοντας το σύνολο των δωματίων υπό διαχείριση σε 765. Τέλος, ολοκληρώθηκε η πώληση ακινήτου logistics στη Θεσσαλονίκη έναντι €17 εκατ. και εμπορικού ακινήτου στη Βούλα έναντι €1 εκατ.
Υγιής χρηματοοικονομική διάρθρωση, με Ίδια Κεφάλαια Ομίλου €278,5 εκατ., καθαρό δανεισμό €467,0 εκατ. και σύνολο ενεργητικού €783,7 εκατ. Ο δείκτης Net LTV διαμορφώθηκε σε 62% έναντι 57% στο τέλος του 2025. Τον Απρίλιο 2026, η Εταιρεία προχώρησε σε έκδοση διαπραγματεύσιμου ομολογιακού δανείου ύψους €150 εκατ., αναχρηματοδοτώντας το υφιστάμενο ομόλογο των €100 εκατ. και αντλώντας επιπλέον €50 εκατ. που θα διοχετευθούν σε αναπτυξιακούς σκοπούς, ενώ συνέχισε να αντλεί κεφάλαια με ευνοϊκότερους όρους μέσω του ΤΑΑ. Τέλος, η ICAP CRIF διατήρησε τον Σεπτέμβριο 2026 την αξιολόγηση της PREMIA σε ΑΑ για 2η συνεχόμενη χρονιά, κατατάσσοντάς την σε κατηγορία πάρα πολύ χαμηλού πιστωτικού κινδύνου.
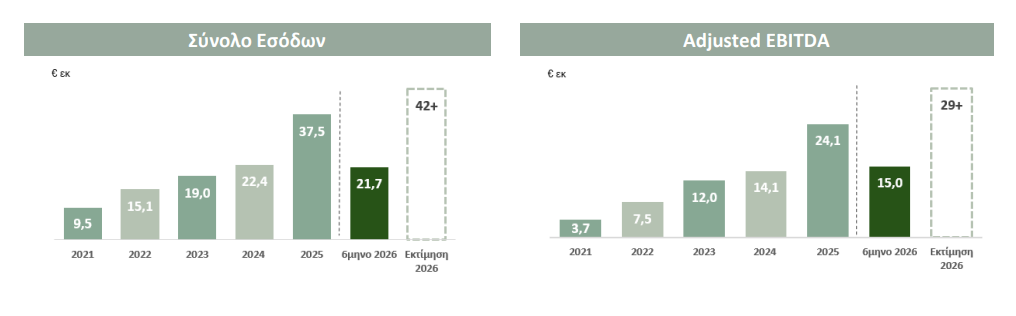
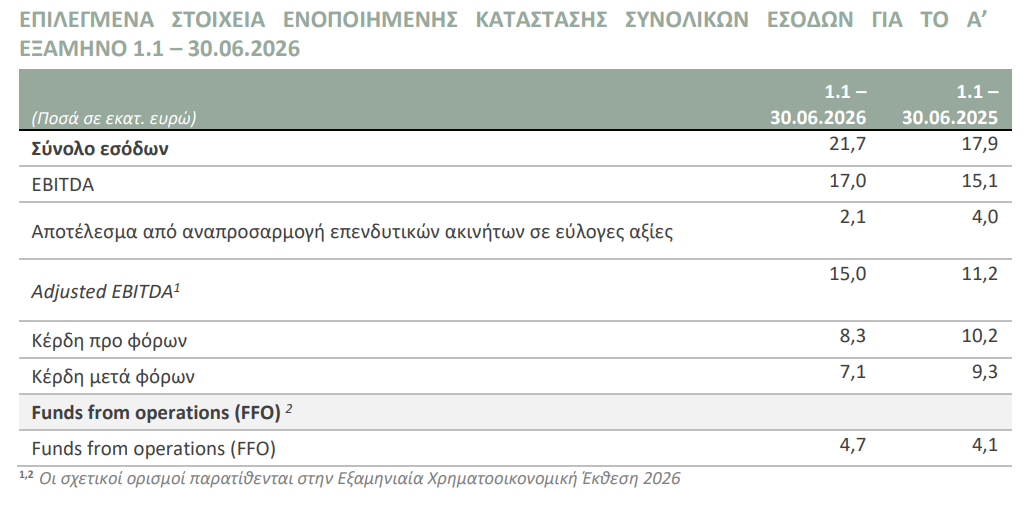
Αύξηση εσόδων κατά 21% και λειτουργικής κερδοφορίας (Προσαρμοσμένο EBITDA) κατά 34% σε ενοποιημένη βάση σε σχέση με το πρώτο εξάμηνο 2025. Τα έσοδα από μισθώματα επενδυτικών ακινήτων ανήλθαν σε €18,8 εκατ., αυξημένα κατά 23% σε ετήσια βάση, με βασικούς συντελεστές τα ξενοδοχεία (+63% σε ετήσια βάση) και τις φοιτητικές κατοικίες (+42% σε ετήσια βάση). Τα κεφάλαια από λειτουργικές δραστηριότητες (FFO) αυξήθηκαν κατά 15% σε €4,7 εκατ. Τα κέρδη μετά φόρων διαμορφώθηκαν σε €7,1 εκατ., έναντι €9,3 εκατ. το α’ εξάμηνο 2025, κυρίως ως αποτέλεσμα των χαμηλότερων κερδών από αναπροσαρμογή της αξίας των επενδυτικών ακινήτων (€2,1 εκατ. έναντι €4,0 εκατ.) και αυξημένων χρηματοοικονομικών εξόδων που συνδέονται με την επέκταση του χαρτοφυλακίου.
Πειθαρχημένο προφίλ δανεισμού με ανταγωνιστικούς όρους και ανθεκτικότητα στις μεταβολές των επιτοκίων. Την 30.06.2026, το μέσο κόστος δανεισμού του Ομίλου διαμορφώνεται σε 3,8%, ενώ η σταθμισμένη μέση διάρκεια των δανείων του ανέρχεται σε 7,8 έτη. Συνολικά, το 61% του υφιστάμενου δανεισμού φέρει σταθερό ή αντισταθμισμένο επιτόκιο, εκ του οποίου 31% αφορά το διαπραγματεύσιμο κοινό ομολογιακό δάνειο, 13% δανειακές συμβάσεις σταθερού επιτοκίου, 11% δανειακές συμβάσεις αντισταθμισμένες μέσω παραγώγων και 6% δανειακές συμβάσεις στο πλαίσιο του Ταμείου Ανάκαμψης και Ανθεκτικότητας (ΤΑΑ).
Διαβάστε ακόμη
Στο κάδρο του διασυνοριακού ανταγωνισμού οι ελληνικές τράπεζες (πίνακες)
Ενεργειακό ντόμινο «φουσκώνει» τον λογαριασμό του χειμώνα για νοικοκυριά και επιχειρήσεις
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.