


Στην πρώτη γραμμή της συζήτησης που έχει ανοίξει διάπλατα στην Ευρώπη, και σε εποπτικό επίπεδο, για την ενίσχυση της ανταγωνιστικότητας βρίσκονται οι ελληνικές τράπεζες. Την ίδια στιγμή, η ελληνική τραπεζική αγορά καταγράφει σημαντικές επενδυτικές κινήσεις, οι οποίες είναι σε θέση να μεταβάλουν περαιτέρω το τοπίο.
Μαζί με τις ευκαιρίες, ωστόσο, διαμορφώνεται και ένα νέο πλέγμα προκλήσεων για την αγορά.
Η διάγνωση της ΕΚΤ είναι πλέον ξεκάθαρη: το πρόβλημα της ευρωπαϊκής τραπεζικής ανταγωνιστικότητας δεν είναι πρωτίστως οι κεφαλαιακές απαιτήσεις, αλλά ο κατακερματισμός της αγοράς. Περίπου το 80% των τραπεζικών δανείων εξακολουθεί να χορηγείται στη χώρα προέλευσης της τράπεζας, λιγότερο από 2% των καταθέσεων τηρείται διασυνοριακά και οι διασυνοριακές συγχωνεύσεις παραμένουν περιορισμένες. Η Ευρώπη, με άλλα λόγια, έχει ενιαίο νόμισμα και ενιαίο εποπτικό μηχανισμό, αλλά όχι ακόμη μια πραγματικά ενιαία τραπεζική αγορά.
Και εδώ βρίσκεται η μεγάλη πρόκληση. Η κλίμακα είναι πλέον κρίσιμη για την τραπεζική ανταγωνιστικότητα. Οι επενδύσεις στην τεχνητή νοημοσύνη, στην ψηφιοποίηση, στην κυβερνοασφάλεια, στα συστήματα πληρωμών και στις νέες χρηματοοικονομικές υπηρεσίες απαιτούν κεφάλαια τα οποία οι μικρότερες, εθνικά περιορισμένες τράπεζες δυσκολεύονται να διαθέσουν.
Η ίδια η ΕΚΤ υποστηρίζει ότι η ενοποίηση και η δημιουργία μεγαλύτερων, πανευρωπαϊκών τραπεζών μπορούν να προσφέρουν οικονομίες κλίμακας, διαφοροποίηση κινδύνων και μεγαλύτερη δυνατότητα επένδυσης στην τεχνολογία και σε δραστηριότητες υψηλότερων περιθωρίων.
Με άλλα λόγια, ο SSM δεν βλέπει τις συγχωνεύσεις ως απειλή για την ανταγωνιστικότητα. Τις βλέπει ως ένα από τα εργαλεία για την επίτευξή της. Η εποπτική αρχή έχει επανειλημμένα διαμηνύσει ότι βλέπει οφέλη στις καλά σχεδιασμένες διασυνοριακές συγχωνεύσεις και ότι δεν θα τις εμποδίσει, υπό την προϋπόθεση ότι δημιουργούν ασφαλείς και υγιείς τράπεζες.
Η Ελλάδα στο επίκεντρο του διεθνούς ενδιαφέροντος
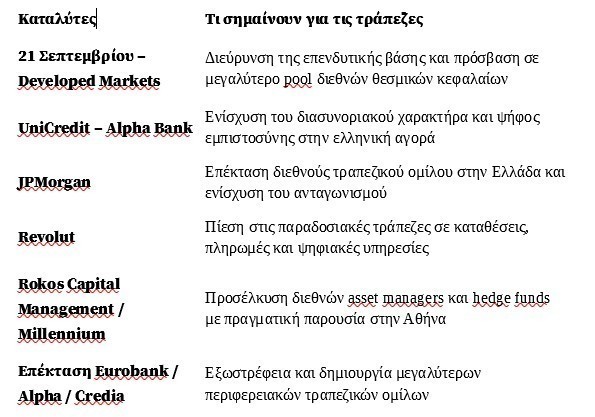
Σε ό,τι αφορά την Ελλάδα, δεν είναι τυχαίο ότι η UniCredit επέλεξε να αποκτήσει στρατηγική παρουσία στην Alpha Bank, ενώ μόλις πρόσφατα ανακοινώθηκε ότι η JPMorgan ενισχύει την παρουσία της στην ελληνική αγορά, επεκτείνοντας τις δραστηριότητές της στο corporate banking.
Η κίνηση αυτή εντάσσεται στη γενικότερη ευρωπαϊκή επέκταση της αμερικανικής τράπεζας, ωστόσο το γεγονός ότι η Ελλάδα βρίσκεται στον σχεδιασμό της είναι ενδεικτικό της αλλαγής αντίληψης για τη χώρα.
Παράλληλα, η Revolut έχει πλέον εξελιχθεί από έναν ψηφιακό παίκτη σε υπολογίσιμο ανταγωνιστή για τις παραδοσιακές τράπεζες, διεκδικώντας καταθέσεις, πληρωμές και ολοένα περισσότερες χρηματοοικονομικές υπηρεσίες.
Την ίδια στιγμή, η ελληνική τραπεζική αγορά έχει κερδίσει σημαντικούς πόντους ανταγωνιστικότητας μέσα από την επέκταση των ελληνικών τραπεζών σε διεθνείς αγορές, όπως η παρουσία της Eurobank και της Alpha Bank στην Κύπρο, η επέκταση της Credia Bank στη Μάλτα, αλλά και μέσα από τις εγχώριες εξαγορές και συγχωνεύσεις που μεταβάλλουν το τοπίο, τη γεωγραφική παρουσία και τις πηγές εσόδων των ομίλων.
Η ελληνική περίπτωση, επομένως, έχει ιδιαίτερο ενδιαφέρον για την ευρωπαϊκή συζήτηση. Η αγορά πέρασε από την εποχή της κρίσης, της ανακεφαλαιοποίησης και των «κόκκινων» δανείων σε μια περίοδο ισχυρής κερδοφορίας, εξυγίανσης των ισολογισμών και επέκτασης των ελληνικών ομίλων εκτός συνόρων. Και πλέον προσελκύει και διεθνείς τραπεζικούς ομίλους και επενδυτικά κεφάλαια.
Η 21η Σεπτεμβρίου αλλάζει την εικόνα
Η εξέλιξη αυτή αποκτά ακόμη μεγαλύτερη σημασία καθώς στις 21 Σεπτεμβρίου η ελληνική κεφαλαιαγορά περνά και επισήμως στην κατηγορία των Developed Markets της FTSE Russell. Η μετάταξη αποτελεί την κορύφωση μιας πολυετούς προσπάθειας και σηματοδοτεί την επιστροφή της Αθήνας στις ανεπτυγμένες αγορές.
Η Ελλάδα πληρούσε τα 22 κριτήρια ποιότητας αγοράς της FTSE Russell, τα κριτήρια μεγέθους και εμπορευσιμότητας, ενώ διαθέτει πλέον και επενδυτική βαθμίδα.
Η ίδια ημέρα έχει ιδιαίτερο βάρος και για τις τράπεζες. Εθνική, Eurobank και Πειραιώς είναι μεταξύ των ελληνικών εταιρειών που εντάσσονται στον STOXX Europe 600, ενώ συνολικά εννέα ελληνικές εταιρείες εισέρχονται στον ευρωπαϊκό δείκτη.
Οι τράπεζες, επομένως, υπήρξαν από τους βασικούς καταλύτες της αναβάθμισης, αλλά ταυτόχρονα είναι και από τους βασικούς αποδέκτες της. Η είσοδος της Ελλάδας στις Developed Markets διευρύνει τη δεξαμενή των διεθνών θεσμικών επενδυτών και δημιουργεί προϋποθέσεις για μεγαλύτερες εισροές κεφαλαίων από funds που επενδύουν με βάση τους συγκεκριμένους δείκτες.
Υπάρχει, ωστόσο, και μια σημαντική υποσημείωση.
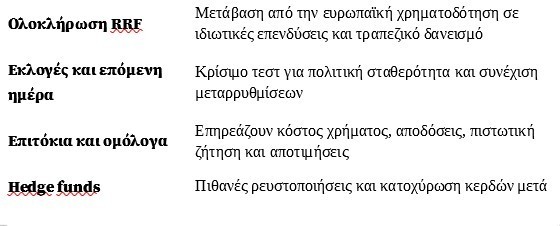
Δεν θα παραμείνουν όλοι οι ξένοι επενδυτές στην ελληνική αγορά επειδή αυτή αναβαθμίζεται. Τα hedge funds που τοποθετήθηκαν τα προηγούμενα χρόνια, εκμεταλλευόμενα την ισχυρή ανατιμητική κίνηση των ελληνικών τραπεζών και το μεγάλο rerating των αποτιμήσεων, έχουν ήδη καταγράψει σημαντικά κέρδη. Ένα μέρος τους, επομένως, είναι φυσιολογικό να αναζητήσει την έξοδο ή να προχωρήσει σε κατοχύρωση κερδών.
Η αλλαγή κατηγορίας δεν σημαίνει ότι κάθε υφιστάμενος επενδυτής θα αυξήσει τη θέση του. Σημαίνει κυρίως ότι αλλάζει η σύνθεση της επενδυτικής βάσης, με την Ελλάδα να γίνεται προσβάσιμη σε ένα πολύ μεγαλύτερο και διαφορετικό pool διεθνών θεσμικών κεφαλαίων.
Η άφιξη στην Ελλάδα επενδυτικών ονομάτων όπως η Rokos Capital Management και η Millennium Management είναι ενδεικτική αυτής της αλλαγής. Το ενδιαφέρον πλέον δεν περιορίζεται στην αγορά ελληνικών μετοχών. Αφορά και την εγκατάσταση διεθνών επενδυτικών οργανισμών και στελεχών στην Αθήνα.
Και το μεγάλο στοίχημα πλέον είναι η επόμενη ημέρα.
Μετά το RRF, οι εκλογές και η νέα επενδυτική φάση
Η ελληνική οικονομία μπαίνει σε μια περίοδο κατά την οποία οι καταλύτες δεν μπορούν να είναι μόνο οι ευρωπαϊκοί πόροι. Το RRF ολοκληρώνεται στο τέλος του 2026 και η οικονομία, μαζί με τις τράπεζες, θα πρέπει να περάσει από ένα μοντέλο ανάπτυξης που στηρίχθηκε σε μεγάλο βαθμό στην ευρωπαϊκή χρηματοδότηση σε ένα μοντέλο που θα στηρίζεται περισσότερο στην ιδιωτική επένδυση, στις κεφαλαιαγορές και στην τραπεζική χρηματοδότηση.
Αυτό ακριβώς συνδέει την ελληνική περίπτωση με την ευρωπαϊκή συζήτηση. Η Ευρώπη χρειάζεται περίπου 1,2 τρισ. ευρώ ετησίως για την πράσινη μετάβαση, την ψηφιοποίηση και την άμυνα και δεν μπορεί να στηριχθεί μόνο στις τράπεζες. Χρειάζεται βαθύτερες κεφαλαιαγορές, περισσότερα ίδια κεφάλαια και καλύτερη κινητοποίηση των αποταμιεύσεων.
Για την Ελλάδα, η επόμενη φάση θα κριθεί και από την πολιτική σταθερότητα, τις εκλογές και την επόμενη ημέρα τους, από το αν θα συνεχιστούν οι μεταρρυθμίσεις και από το αν θα δημιουργηθεί ένα νέο κύμα ιδιωτικών επενδύσεων μετά το RRF.
Στο σκηνικό αυτό μπαίνει και το διεθνές περιβάλλον. Τα επιτόκια, οι αποδόσεις των ομολόγων, οι αποφάσεις της ΕΚΤ και η γενικότερη κατεύθυνση των διεθνών αγορών μπορούν να λειτουργήσουν είτε ως επιταχυντής είτε ως τροχοπέδη.
Η επιστροφή της Ελλάδας στις Developed Markets δημιουργεί ένα snowball effect: περισσότερη διεθνής ορατότητα, μεγαλύτερη συμμετοχή θεσμικών επενδυτών, καλύτερη πρόσβαση στις αγορές, μεγαλύτερη δυνατότητα χρηματοδότησης των επιχειρήσεων και, τελικά, μεγαλύτερη πίεση και στις ίδιες τις τράπεζες να παραμείνουν ανταγωνιστικές.
Αυτό είναι ίσως και το σημαντικότερο μήνυμα της ελληνικής περίπτωσης. Η ανταγωνιστικότητα δεν είναι πλέον μόνο θέμα του πόσο κερδοφόρα είναι μια τράπεζα. Είναι θέμα μεγέθους, τεχνολογίας, πρόσβασης στις αγορές, διεθνούς παρουσίας και ικανότητας να προσελκύει κεφάλαια.
Και σε αυτή τη νέα εξίσωση, η ελληνική τραπεζική αγορά έχει πάψει να αποτελεί το «πρόβλημα» της Ευρώπης. Αρχίζει να αποτελεί ένα από τα παραδείγματα για το πώς μια τραπεζική αγορά μπορεί, μέσα από συγκέντρωση, εξυγίανση και διεθνοποίηση, να ξαναγίνει ανταγωνιστική.
Ίσως αυτός είναι και ο λόγος που η UniCredit, η JPMorgan, η Revolut και άλλοι διεθνείς παίκτες κοιτούν σήμερα την Ελλάδα διαφορετικά από ό,τι πριν από λίγα χρόνια: όχι ως αγορά διάσωσης, αλλά ως αγορά ευκαιρίας.
Διαβάστε ακόμη
Ενεργειακό ντόμινο «φουσκώνει» τον λογαριασμό του χειμώνα για νοικοκυριά και επιχειρήσεις
Αδριανός Γολέμης: Οι ελληνικές καινοτομίες που μπορεί να ταξιδέψουν μαζί του στο Διάστημα (pics)
Πώς φτιάχνεται ένα χαρτονόμισμα του ευρώ; Το χαρτί, το μελάνι και το κόστος παραγωγής
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.