




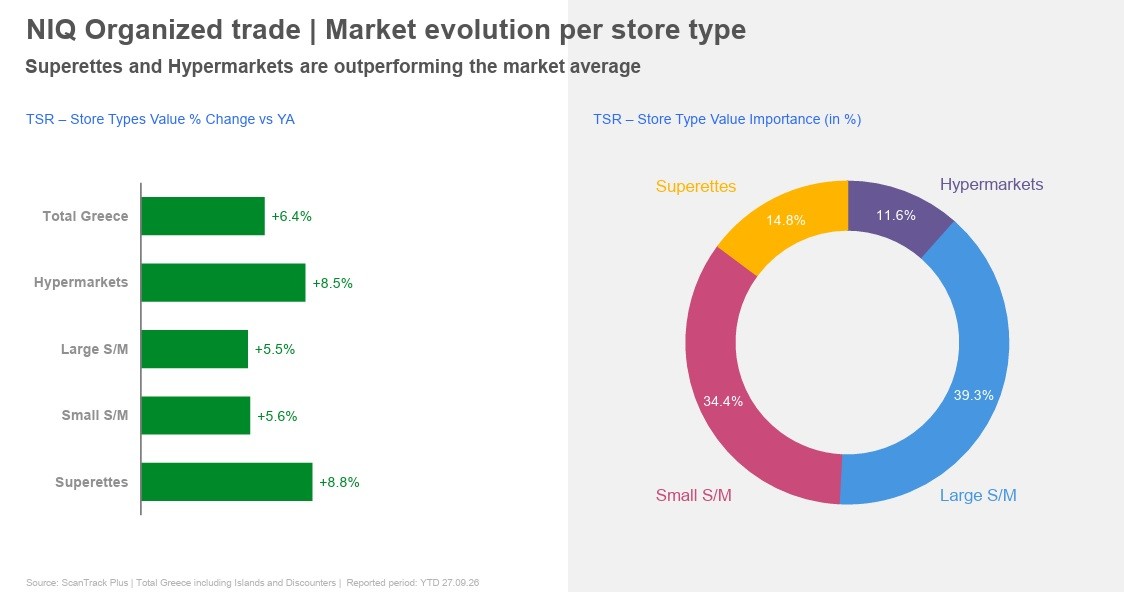
Τζίρο που παραδοσιακά κατευθυνόταν στα περίπτερα και τα ψιλικατζίδικα διεκδικούν με ολοένα μεγαλύτερες αξιώσεις τα μικρά σούπερ μάρκετ, τα οποία αναπτύσσονται ταχύτερα από το σύνολο της οργανωμένης λιανικής. Τα τελευταία στοιχεία της NielsenIQ για το εννεάμηνο Ιανουαρίου – Σεπτεμβρίου 2026 αποτυπώνουν την τάση: οι πωλήσεις των λεγόμενων superettes, επιφάνειας 100 έως 400 τετραγωνικών μέτρων, αυξήθηκαν κατά 8,8%, με τον τζίρο τους να προσεγγίζει τα 1,9 δισ. ευρώ.
Πρόκειται για την υψηλότερη ανάπτυξη μεταξύ των διαφορετικών τύπων καταστημάτων, ξεπερνώντας ακόμη και τα υπερμάρκετ, που κατέγραψαν αύξηση 8,5%. Τα μεγάλα και τα μικρά σούπερ μάρκετ κινήθηκαν με ρυθμούς 5,5% και 5,6% αντίστοιχα. Τα superettes συγκεντρώνουν πλέον το 14,8% των συνολικών πωλήσεων του οργανωμένου λιανεμπορίου, οι οποίες στο εννεάμηνο ανήλθαν σε 12,864 δισ. ευρώ, αυξημένες κατά 6,4%.
Η ίδια η NielsenIQ επισημαίνει ότι η ενίσχυση των μικρών καταστημάτων υποδηλώνει πιθανή μεταφορά πωλήσεων από το παραδοσιακό κανάλι, δηλαδή τα περίπτερα και τα ψιλικατζίδικα. Ως βασικούς λόγους αναφέρει τις χαμηλότερες συγκριτικά τιμές, το ευέλικτο ωράριο και την ποικιλία προϊόντων που ανταποκρίνεται στις ανάγκες της γειτονιάς.
Η αγορά των 5 δισ.
Το οικονομικό διακύβευμα είναι μεγάλο. Σύμφωνα με κλαδική αποτίμηση της ICAP CRIF, η ευρύτερη αγορά της παραδοσιακής μικρής λιανικής, που περιλαμβάνει περίπτερα, ψιλικατζίδικα, ανεξάρτητα μίνι μάρκετ και παντοπωλεία, είχε εκτιμώμενο ετήσιο τζίρο περίπου 5,15 δισ. ευρώ το 2023. Από αυτά, περίπου 2,22 δισ. ευρώ αντιστοιχούσαν ειδικά στα περίπτερα και τα ψιλικατζίδικα.
Δεν πρόκειται, βέβαια, για τζίρο που μπορεί να μεταφερθεί στο σύνολό του στις μεγάλες αλυσίδες. Σημαντικό μέρος των πωλήσεων των παραδοσιακών σημείων αφορά τα καπνικά προϊόντα, ενώ οι επιμέρους κατηγορίες καταστημάτων δεν έχουν απολύτως διακριτά όρια. Υπάρχει, όμως, ένα μεγάλο πεδίο ανταγωνισμού στις μικρές και συχνές αγορές, από το νερό, τα αναψυκτικά και τα σνακ μέχρι τα γαλακτοκομικά και άλλα είδη καθημερινής ανάγκης.
Η τάση είχε αρχίσει να αποτυπώνεται ήδη από το 2025, όταν οι πωλήσεις των superettes αυξήθηκαν κατά 9%, ενώ τα περίπτερα και τα ψιλικατζίδικα εμφάνισαν υποχώρηση 2,8% στο συγκεκριμένο καλάθι προϊόντων που παρακολουθεί η NielsenIQ. Η αντίθετη πορεία των δύο καναλιών ενισχύει την εκτίμηση για μεταφορά καταναλωτικής δαπάνης, χωρίς πάντως να επιτρέπει τον ακριβή υπολογισμό της.
Η επέλαση της ΑΒ
Από τους πλέον δραστήριους παίκτες στην ανάπτυξη μικρών καταστημάτων είναι η ΑΒ Βασιλόπουλος, η οποία έχει αναγάγει τη δικαιόχρηση σε βασικό άξονα της στρατηγικής της. Ο διευθύνων σύμβουλος της εταιρείας, Νίκος Λαβίδας, έχει παρουσιάσει σχέδιο για την ανάπτυξη συνολικά 900 καταστημάτων έως το 2028, με το μεγαλύτερο μέρος του δικτύου να λειτουργεί μέσω συνεργατών.
Η αλυσίδα διαθέτει περισσότερα από 700 σημεία πώλησης, εκ των οποίων πάνω από 470 λειτουργούν με τη μέθοδο της δικαιόχρησης, ενώ ο στόχος είναι τα τελευταία να φθάσουν τα 500 έως το τέλος του 2026. Σημαντικό ρόλο στον σχεδιασμό έχουν τα ΑΒ Shop & Go, μέσω των οποίων η εταιρεία αποκτά παρουσία σε περισσότερες γειτονιές και σημεία αυξημένης διέλευσης, αξιοποιώντας την εμπορική και εφοδιαστική υποδομή της.
Το στοίχημα της METRO
Στην ίδια αγορά επενδύει και η METRO, με αιχμή τα My market Local. Ο επικεφαλής του ομίλου, Αριστοτέλης Παντελιάδης, είχε περιγράψει σε συνέντευξή του στο Business Stories το σχέδιο ανάπτυξης του δικτύου, προβλέποντας τουλάχιστον 30 νέα καταστήματα μέσα στο 2026.
Ο στόχος που είχε τεθεί ήταν τα My market Local να προσεγγίσουν τα 100 σημεία έως το τέλος της χρονιάς, με τη δικαιόχρηση να αποτελεί το βασικό εργαλείο επέκτασης. Ο σχεδιασμός περιλαμβάνει τόσο την Αττική και τη Θεσσαλονίκη όσο και άλλες πόλεις και τουριστικές περιοχές, με την αλυσίδα να διευρύνει την παρουσία της πέρα από τα συμβατικά My market.
Η δύναμη της Κρητικός
Διαφορετική αφετηρία έχει η Μασούτης, η οποία με την εξαγορά της ΑΝΕΔΗΚ Κρητικός ενισχύει σημαντικά τη γεωγραφική της παρουσία και αποκτά πρόσβαση σε ένα εκτεταμένο δίκτυο συνεργαζόμενων καταστημάτων.
Όπως είχε επισημάνει ο Θεόδωρος Γεροστεργιούδης σε πρόσφατη συνέντευξή του στο Business Stories, το νέο σχήμα διαθέτει συνολικά περίπου 800 εταιρικά και 600 συνεργαζόμενα σημεία πώλησης. Τα μεγέθη αυτά αφορούν το σύνολο του δικτύου και όχι αποκλειστικά τα μικρά καταστήματα. Ωστόσο, η παρουσία της Κρητικός σε τοπικές αγορές και μικρότερα σημεία λιανικής προσφέρει στη Μασούτης σημαντική βάση για την ενίσχυση της θέσης της στη γειτονιά.
Σε αντίθεση με την ΑΒ Βασιλόπουλος και τη METRO, η Μασούτης δεν αντιμετωπίζει τη δικαιόχρηση ως τον κύριο μοχλό της ανάπτυξής της. Η διοίκηση εξετάζει τα διαφορετικά μοντέλα συνεργασίας που περιλαμβάνει το δίκτυο της Κρητικός, αναζητώντας τον καλύτερο τρόπο αξιοποίησής τους.
Οι άλλοι διεκδικητές
Στη μάχη συμμετέχουν και αλυσίδες που έχουν αναπτύξει το επιχειρηματικό τους μοντέλο γύρω από τις μικρές, καθημερινές αγορές. Χαρακτηριστική είναι η περίπτωση της OK! Anytime Markets, με πρόεδρο και διευθύνουσα σύμβουλο τη Δέσποινα Ξυνού. Το δίκτυο ξεπερνά τα 163 καταστήματα, ενώ η εταιρεία έχει ήδη προσθέσει δέκα νέα σημεία και προγραμματίζει τέσσερα ακόμη. Παράλληλα, προχωρά στην ανακαίνιση επτά καταστημάτων και στη δημιουργία νέου κέντρου εφοδιαστικής στη Βόρεια Ελλάδα, με ορίζοντα λειτουργίας τις αρχές του 2027.
Στα μικρά καταστήματα επενδύει και η Bazaar του Γιώργου Βερούκα, δίνοντας έμφαση σε σημεία πώλησης έως 400 τετραγωνικών μέτρων, σε πυκνοκατοικημένες γειτονιές και τουριστικές περιοχές. Η αλυσίδα, με κύκλο εργασιών 261,47 εκατ. ευρώ το 2025, έχει προγραμματίσει επενδύσεις 1,5 έως 2 εκατ. ευρώ για το 2026 και περίπου 3 εκατ. ευρώ για το 2027. Στο πλαίσιο της επέκτασής της εντάσσεται και η απόκτηση τριών καταστημάτων της Grocery 362.
Δύο διαφορετικά στοιχήματα
Στην αγορά των μικρών αγορών άμεσης κατανάλωσης επιδιώκει να ενισχύσει την παρουσία του και ο Σκλαβενίτης. Υπό τη διοίκηση του Μάκη Σκλαβενίτη, ο όμιλος σχεδιάζει την ανάπτυξη αυτόνομων Food to Go αποκλειστικά μέσω δικαιόχρησης. Σύμφωνα με πρόσφατο ρεπορτάζ του newmoney, η ουσιαστική επέκταση του δικτύου τοποθετείται κυρίως στο 2027, μετά την έναρξη λειτουργίας του νέου εργοστασίου έτοιμων γευμάτων στη Μαγούλα. Η μονάδα θα αυξήσει την παραγωγική δυνατότητα από περίπου 50.000-55.000 στις 250.000 μερίδες ημερησίως, δημιουργώντας τη βάση για την ανάπτυξη των νέων σημείων. Πρόκειται πάντως για διαφορετικό μοντέλο από τα superettes που καταγράφει η NielsenIQ.
Στον αντίποδα βρίσκεται η Carrefour, της οποίας η επιστροφή στην ελληνική αγορά μέσω της Retail & More, συμφερόντων του ομίλου AVE, δεν έχει αποδώσει τα αναμενόμενα. Η εταιρεία, που αναπτύσσει μεταξύ άλλων τα μικρά καταστήματα Carrefour Express, εμφάνισε το 2025 κύκλο εργασιών 9,58 εκατ. ευρώ, μειωμένο κατά 12%, και ζημιές προ φόρων 2,3 εκατ. ευρώ.
Η πορεία αυτή οδήγησε σε αναθεώρηση του αρχικού σχεδιασμού, με την εταιρεία να δίνει πλέον έμφαση στη δικαιόχρηση και να προχωρά στη σταδιακή πώληση των εταιρικών καταστημάτων της. Η διοίκηση του ομίλου έχει άλλωστε αναγνωρίσει ότι υποτίμησε τις δυσκολίες της ελληνικής αγοράς. Το σήμα Carrefour Express παραμένει στον σχεδιασμό ανάπτυξης μέσω συνεργατών, αλλά η μέχρι τώρα πορεία δείχνει ότι η επέκταση στα μικρά καταστήματα δεν αποτελεί εγγύηση επιτυχίας.
Την ίδια ώρα, στην αγορά των μικρών καθημερινών αγορών διεκδικούν μερίδιο και τα αναπτυσσόμενα δίκτυα καταστημάτων ευκολίας, εντείνοντας ακόμη περισσότερο την πίεση στα παραδοσιακά περίπτερα και ψιλικατζίδικα. Η μάχη δεν δίνεται μόνο για τα μεγάλα ψώνια του νοικοκυριού, αλλά και για τις λίγες αγορές της ημέρας που επί δεκαετίες αποτελούσαν τη βασική δουλειά των καταστημάτων της γειτονιάς.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.