


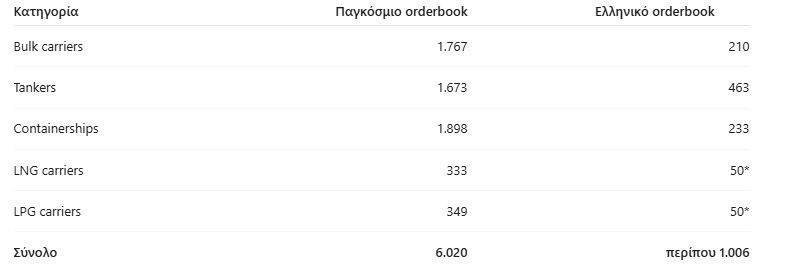
Την πρωταγωνιστική θέση των Ελλήνων πλοιοκτητών στον νέο επενδυτικό κύκλο της παγκόσμιας ναυτιλίας, με αιχμή τα δεξαμενόπλοια, καταγράφει η νέα έκθεση Orderbook & Fleet Statistics Report – September 2026 της Xclusiv Shipbrokers. Τα στοιχεία αποτυπώνουν ένα ιδιαίτερα ισχυρό ελληνικό πρόγραμμα ναυπηγήσεων σε τέσσερις από τους βασικότερους κλάδους της ναυτιλίας. Οι Έλληνες εφοπλιστές έχουν συνολικά 210 φορτηγά-bulk carriers, 463 tankers, 233 containerships και 50 LNG carriers υπό παραγγελία, ενώ σημαντική είναι η παρουσία τους και στα LPG carriers. Οι συνολικές ελληνικών συμφερόντων ναυπηγήσεις έχουν σπάσει το φράγμα των 1.000 φθάνοντας, με βάση τα έως τώρα στοιχεία τις, 1.006.
Η ισχυρότερη ελληνική παρουσία εντοπίζεται στα δεξαμενόπλοια. Σύμφωνα με την Xclusiv, οι Έλληνες πλοιοκτήτες ηγούνται παγκοσμίως με 463 tankers υπό παραγγελία, αριθμός που αντιστοιχεί στο 28% του συνολικού παγκόσμιου orderbook του κλάδου.
Ιδιαίτερη σημασία έχει και η σύνθεση αυτών των επενδύσεων. Από τα 463 ελληνικά νεότευκτα, τα 130 είναι Suezmax, αποτελώντας το 28% του ελληνικού tanker orderbook, ενώ ακολουθούν 105 VLCC/ULCC, ποσοστό 23%. Οι Έλληνες έχουν επίσης παραγγείλει 86 Aframax/LR2, 79 MR2, 37 Panamax/LR1, 15 Handy/MR1 και 11 μικρότερα tankers.
Με άλλα λόγια, 321 από τα 463 πλοία, σχεδόν επτά στα δέκα, αφορούν τις τρεις μεγαλύτερες κατηγορίες – Aframax/LR2, Suezmax και VLCC/ULCC. Πρόκειται για μια σύνθεση που δείχνει το βάρος που δίνει η ελληνική πλοιοκτησία στις μεγαλύτερες μονάδες μεταφοράς αργού και προϊόντων. Η ελληνική επενδυτική κινητικότητα αναπτύσσεται την ίδια στιγμή που το παγκόσμιο tanker orderbook μεγαλώνει με μεγάλη ταχύτητα. Ο ενεργός στόλος άνω των 10.000 dwt αριθμεί 8.197 πλοία και 738,9 εκατ. dwt, ενώ το βιβλίο παραγγελιών περιλαμβάνει 1.673 πλοία συνολικής χωρητικότητας 190,73 εκατ. dwt. Η σχέση orderbook προς υφιστάμενο στόλο έχει έτσι φθάσει στο 25,8% σε όρους dwt, έναντι μόλις 15,2% την αντίστοιχη περίοδο του 2025.
Η μεγαλύτερη συγκέντρωση νέας χωρητικότητας παρατηρείται στα μεγάλα tankers: το orderbook αντιστοιχεί στο 32,5% του υφιστάμενου στόλου VLCC/ULCC σε dwt και στο 29,6% των Suezmax. Μόνο μέσα στο 2026 έχουν ήδη τοποθετηθεί παραγγελίες για 630 νέα tankers.
Ισχυρό παραμένει το ελληνικό ενδιαφέρον και στο ξηρό φορτίο. Οι Έλληνες πλοιοκτήτες διαθέτουν 210 bulk carriers υπό παραγγελία, καλύπτοντας περίπου το 12% του παγκόσμιου orderbook. Η κατανομή είναι σχεδόν ισορροπημένη μεταξύ των μεγαλύτερων κατηγοριών: 70 Panamax/Kamsarmax/Post-Panamax, 66 Handysize/Supramax/Ultramax και 64 Capesize/VLOC, ενώ υπάρχουν ακόμη 10 Handysize. Έτσι, το 64% του ελληνικού orderbook συγκεντρώνεται στις κατηγορίες Panamax/Kamsarmax/Post-Panamax και Capesize/VLOC.
Σε παγκόσμιο επίπεδο, ο στόλος των bulk carriers αριθμεί 15.127 πλοία και 1,098 δισ. dwt, με άλλα 1.767 πλοία –164,6 εκατ. dwt– να βρίσκονται στο orderbook. Η αναλογία orderbook προς στόλο σε χωρητικότητα βρίσκεται στο 15%, από 10,7% έναν χρόνο νωρίτερα. Παράλληλα, 520 νέα bulkers έχουν παραγγελθεί μέσα στο 2026.
Το στοιχείο που διατηρεί στο προσκήνιο την ανάγκη ανανέωσης του στόλου είναι η ηλικία του: η μέση ηλικία των bulkers βρίσκεται στα 12,9 χρόνια, ενώ πάνω από το 34% του στόλου έχει ηλικία μεγαλύτερη των 16 ετών.
Αξιοσημείωτη είναι πλέον και η ελληνική παρουσία στις ναυπηγήσεις containerships. Οι Έλληνες πλοιοκτήτες έχουν 233 πλοία μεταφοράς εμπορευματοκιβωτίων υπό παραγγελία, αντιπροσωπεύοντας περίπου το 12% του παγκόσμιου orderbook σε αριθμό πλοίων.
Το ελληνικό βιβλίο παραγγελιών έχει σαφή προσανατολισμό στις μικρότερες και μεσαίες κατηγορίες: 86 feeders, που αποτελούν το 37% του συνόλου, 57 Handy (25%), 61 Neo-Panamax (26%) και 29 Panamax (12%). Εδώ όμως βρίσκεται και ένα από τα πιο εντυπωσιακά στοιχεία ολόκληρης της έκθεσης της Xclusiv. Σε παγκόσμιο επίπεδο, το orderbook των containerships έχει φθάσει στα 14,87 εκατ. TEU, όταν ο ενεργός στόλος βρίσκεται στα 34,18 εκατ. TEU. Η αναλογία έχει επομένως εκτοξευθεί στο 43,5%, από 31,4% την ίδια περίοδο του 2025. Μέσα στο 2026 έχουν παραγγελθεί ήδη 605 containerships.
Στα μεγάλης μεταφορικής ικανότητας πλοία μεταφοράς εμπορευματοκιβωτίων – ULCV η εικόνα είναι ακόμη πιο έντονη: το orderbook αντιστοιχεί στο 82,8% του υφιστάμενου στόλου σε TEU, με 7,2 εκατ. TEU νέας χωρητικότητας έναντι ενεργού στόλου 8,69 εκατ. TEU.
Το στοίχημα του LNG
Στα LNG carriers η ελληνική πλοιοκτησία διατηρεί επίσης σημαντική θέση. Η Xclusiv καταγράφει 50 LNG carriers ελληνικών συμφερόντων στο orderbook, περίπου 14%-15% του παγκόσμιου συνόλου. Η μεγάλη πλειονότητα αφορά πλοία της βασικής εμπορικής κατηγορίας 141.000-200.000 κυβικών μέτρων.
Ειδικότερα, από τα ελληνικά LNG carriers υπό παραγγελία, τα 41, δηλαδή το 84% που αποτυπώνεται στην ανάλυση ανά μέγεθος, βρίσκονται στην κατηγορία 141.000-200.000 cbm, ενώ οκτώ πλοία, ή 16%, ανήκουν στην κατηγορία 16.000-100.000 cbm.
Σε παγκόσμιο επίπεδο, ο στόλος LNG αριθμεί 930 πλοία, ενώ άλλα 333 βρίσκονται υπό παραγγελία. Σε όρους μεταφορικής ικανότητας, το orderbook των 52,51 εκατ. cbm αντιστοιχεί στο 36,5% του ενεργού στόλου, ποσοστό που πάντως έχει υποχωρήσει από το 41,4% του Σεπτεμβρίου 2025. Μέσα στο 2026 έχουν παραγγελθεί 78 LNG carriers.

LPG – έμφαση στα VLGC
Στον κλάδο των LPG carriers, η έκθεση καταγράφει επίσης ισχυρό ελληνικό αποτύπωμα. Οι Έλληνες πλοιοκτήτες αντιπροσωπεύουν περίπου 14%-15% του παγκόσμιου orderbook, με την ελληνική πλευρά να εμφανίζεται ιδιαίτερα εκτεθειμένη στα μεγάλα VLGC. Από τις ελληνικές παραγγελίες που αναλύονται ανά μέγεθος, 33 πλοία ή 66% είναι VLGC, δέκα MGC (20%), έξι μικρά LPG carriers (12%) και ένα Handy LPG. Η διεθνής αγορά διαθέτει συνολικά 1.792 LPG carriers, ενώ άλλα 349 πλοία βρίσκονται υπό παραγγελία. Σε χωρητικότητα, το orderbook ανέρχεται στα 22,67 εκατ. cbm, δηλαδή στο 39,9% του ενεργού στόλου, σχεδόν αμετάβλητο σε σχέση με το 39,6% έναν χρόνο πριν. Η Xclusiv καταγράφει 111 νέες παραγγελίες LPG carriers μέσα στο 2026.
Η συνολική εικόνα της έκθεσης της Xclusiv δείχνει ότι η παγκόσμια ναυτιλία βρίσκεται σε έναν εκτεταμένο κύκλο ανανέωσης και επέκτασης του στόλου, αν και η ένταση διαφέρει σημαντικά ανά κλάδο. Τα containerships εμφανίζουν τη μεγαλύτερη αναλογία orderbook προς ενεργό στόλο, με 43,5% σε όρους TEU, και ακολουθούν τα LPG carriers με 39,9% σε cbm, τα LNG carriers με 36,5%, τα tankers με 25,8% σε dwt και τα bulk carriers με 15%.
Πίσω από τους αριθμούς βρίσκεται όμως και ένας δεύτερος παράγοντας: η ηλικία του παγκόσμιου στόλου. Στα tankers περίπου το 50% των πλοίων είναι άνω των 16 ετών, ενώ η μέση ηλικία προσεγγίζει τα 14 χρόνια. Αντίστοιχα, στα containerships η μέση ηλικία είναι 14,3 χρόνια και το 50% του στόλου είναι άνω των 16 ετών. Στα LPG carriers, πάνω από 46% του στόλου βρίσκεται επίσης πάνω από το όριο των 16 ετών. Η εικόνα είναι διαφορετική στα LNG carriers, όπου η μέση ηλικία περιορίζεται περίπου στα 10 χρόνια, αν και το 30% των πλοίων είναι ηλικίας 16 ετών και άνω. Το κοινό νήμα, πάντως, είναι η έντονη επιστροφή των επενδύσεων σε νέες ναυπηγήσεις. Και μέσα σε αυτό το νέο ναυπηγικό κύμα, η ελληνική πλοιοκτησία εμφανίζεται όχι απλώς παρούσα αλλά ιδιαίτερα ισχυρή στα μεγάλα δεξαμενόπλοια, όπου σχεδόν τρία στα δέκα πλοία του παγκόσμιου orderbook βρίσκονται σε ελληνικά χέρια. Τα στοιχεία της Xclusiv δείχνουν παράλληλα ότι οι Έλληνες διαφοροποιούν τις επενδύσεις τους: από Suezmax και VLCC μέχρι Capesize, feeders, Neo-Panamax, LNG carriers και VLGC. Η εικόνα αυτή αποτυπώνει μια ευρεία τοποθέτηση σε διαφορετικές αγορές και τύπους πλοίων, σε μια περίοδο κατά την οποία τα διεθνή βιβλία παραγγελιών έχουν επιστρέψει σε ιδιαίτερα υψηλά επίπεδα.
Διαβάστε ακόμη
Ρεύμα: Κοντά σε συμφωνία κυβέρνηση και βιομηχανία για το πακέτο στήριξης
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ