





Η ελληνική οικονομία εισέρχεται στην τρέχουσα περίοδο διεθνούς αβεβαιότητας από σαφώς ισχυρότερη δημοσιονομική αφετηρία. Η επάνοδος σε πρωτογενή πλεονάσματα από το 2023, η ενεργητική διαχείριση του δημόσιου χρέους, η ταχεία αποκλιμάκωση του λόγου χρέους προς ΑΕΠ και η διατήρηση υψηλών ταμειακών διαθεσίμων έχουν ενισχύσει τη δημοσιονομική αξιοπιστία της χώρας.
Όπως αναφέρει η Alpha Bank στο νέο δελτίο οικονομικών εξελίξεων με τίτλο «Η δημοσιονομική αξιοπιστία της Ελλάδας ως ανάχωμα στη διεθνή αβεβαιότητα», τα ανωτέρω, σε συνδυασμό με την ισχυρή οικονομική μεγέθυνση, με ρυθμούς υψηλότερους του μέσου όρου της Ευρωζώνης από το 2021, τη βελτίωση της αγοράς εργασίας, την άνοδο των επενδύσεων και την εξυγίανση του τραπεζικού συστήματος, ενίσχυσαν την εμπιστοσύνη των επενδυτών, οδήγησαν στην ανάκτηση της επενδυτικής βαθμίδας το 2023 και σε περαιτέρω αναβαθμίσεις της πιστοληπτικής ικανότητας της Ελλάδας, περιορίζοντας παράλληλα το κόστος δανεισμού του Ελληνικού Δημοσίου.
Η θετική δυναμική εκτιμάται ότι θα διατηρηθεί. Το πραγματικό ΑΕΠ προβλέπεται να αυξηθεί οριακά λιγότερο από 2% το 2026 και να συνεχίσει να μεγεθύνεται με υψηλότερο ρυθμό από τον ευρωπαϊκό μέσο όρο το 2027, με ώθηση από τις επενδύσεις παρά τη λήξη του Ταμείου Ανάκαμψης. Παράλληλα, το πρωτογενές πλεόνασμα της Γενικής Κυβέρνησης εκτιμάται σε 3,6% του ΑΕΠ το 2026 και 3,3% το 2027, ενώ ο λόγος χρέους προς ΑΕΠ προβλέπεται να υποχωρήσει από 145,4% το 2025 σε 136,7% το 2026 και 128,8% το 2027. Ως αποτέλεσμα, το ελληνικό δημόσιο χρέος πιθανότατα θα υποχωρήσει κάτω από το αντίστοιχο της Ιταλίας εντός της επόμενης διετίας, παύοντας να είναι το υψηλότερο στην Ευρωπαϊκή Ένωση.
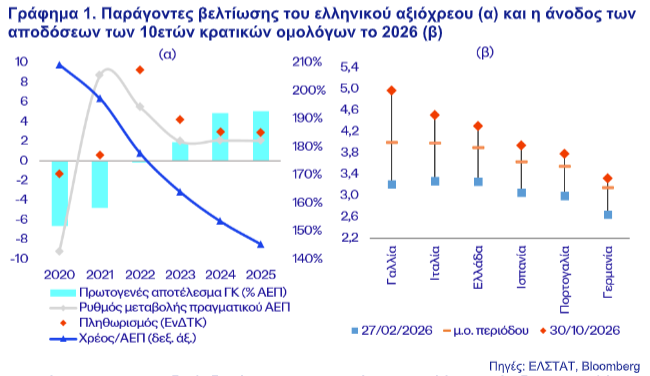
Στην αποκλιμάκωση του χρέους συμβάλλουν οι πρόωρες αποπληρωμές, οι οποίες την περίοδο 2022-2026 αναμένεται να ανέλθουν σε 34 δισ. ευρώ, εκ των οποίων 12,8 δισ. ευρώ το 2026. Η ενεργητική διαχείριση του χρέους προβλέπεται να συνεχιστεί με την πρόωρη αποπληρωμή των διμερών δανείων του πρώτου προγράμματος στήριξης (GLF), με στόχο την πλήρη εξόφλησή τους έως το 2031, τουλάχιστον μία δεκαετία πριν από τη λήξη τους. Η μεταβολή της δημοσιονομικής εικόνας αποτυπώνεται εύγλωττα στο Γράφημα 1α: η επιστροφή σε πρωτογενή πλεονάσματα από το 2023 συνοδεύεται από σταθερή αποκλιμάκωση του λόγου δημόσιου χρέους προς ΑΕΠ. Η παράλληλη αυτή πορεία συνοψίζει έναν βασικό μηχανισμό ενίσχυσης της δημοσιονομικής αξιοπιστίας της χώρας: η βελτίωση του πρωτογενούς αποτελέσματος και η ενεργητική διαχείριση του χρέους μειώνουν σταδιακά το βάρος του χρέους στην οικονομία.
Η βελτίωση αυτή αντανακλάται ήδη στις αγορές. Παρά τις διακυμάνσεις των τελευταίων ετών, οι αποδόσεις των ελληνικών κρατικών ομολόγων παραμένουν σημαντικά χαμηλότερες από τα επίπεδα της κρίσης κρατικού χρέους. Το Γράφημα 1β δείχνει, ωστόσο, ότι η αύξηση των αποδόσεων το 2026 αποτελεί ευρύτερο ευρωπαϊκό φαινόμενο και όχι ελληνική ιδιαιτερότητα: οι αποδόσεις των δεκαετών τίτλων έχουν κινηθεί ανοδικά στις χώρες που παρουσιάζονται, με διαφορετική ένταση. Μέσα σε αυτό το περιβάλλον, η διαφορά απόδοσης του ελληνικού έναντι του γερμανικού δεκαετούς ομολόγου διαμορφώνεται σε επίπεδα χαμηλότερα από τα αντίστοιχα της Γαλλίας και της Ιταλίας, δηλαδή χωρών με υψηλότερη πιστοληπτική αξιολόγηση και μικρότερο λόγο χρέους προς ΑΕΠ. Η εικόνα αυτή υποδηλώνει ότι οι αγορές αναγνωρίζουν τη σημαντική βελτίωση των μακροοικονομικών και δημοσιονομικών θεμελιωδών μεγεθών της ελληνικής οικονομίας.
Η συγκριτική αυτή επίδοση δεν σημαίνει ότι η Ελλάδα παραμένει ανεπηρέαστη από τις διεθνείς εξελίξεις. Μετά την έναρξη του πολέμου στη Μέση Ανατολή, στα τέλη Φεβρουαρίου, οι αποδόσεις των κρατικών ομολόγων αυξήθηκαν σε ευρωπαϊκό επίπεδο, ιδιαίτερα από τον Ιούλιο και έπειτα, λόγω τόσο κοινών όσο και ιδιοσυγκρασιακών παραγόντων. Στους κοινούς παράγοντες περιλαμβάνονται η ενίσχυση των πληθωριστικών πιέσεων, η άνοδος των τιμών της ενέργειας και η προσδοκία διατήρησης των επιτοκίων σε υψηλότερα επίπεδα για μεγαλύτερο χρονικό διάστημα.
Η ελληνική οικονομία απέναντι στη διεθνή αβεβαιότητα
Οι ιδιοσυγκρασιακές πιέσεις συνδέονται κυρίως με τη δημοσιονομική και πολιτική αβεβαιότητα στη Γαλλία. Η ανατιμολόγηση του γαλλικού ασφαλίστρου κινδύνου έχει ευρύτερη σημασία λόγω του μεγέθους της γαλλικής οικονομίας και του ρόλου της στις ευρωπαϊκές αγορές κρατικού χρέους. Η στήριξη της Ευρωπαϊκής Κεντρικής Τράπεζας μέσω του PEPP και η θέσπιση του Μηχανισμού Προστασίας της Μετάδοσης (TPI) μετρίασαν τον κίνδυνο κατακερματισμού, δηλαδή την υπερβολική απόκλιση των αποδόσεων των κρατικών ομολόγων μεταξύ των χωρών της Ευρωζώνης. Παράλληλα, η έκδοση κοινού ευρωπαϊκού χρέους μέσω του Next Generation EU ενίσχυσε την κοινή χρηματοδοτική ικανότητα της Ευρωζώνης και συνέβαλε στη συμπίεση των spreads των χωρών της ευρωπαϊκής περιφέρειας, συμπεριλαμβανομένης της Ελλάδας, έναντι του γερμανικού ομολόγου. Επιπρόσθετα, σύμφωνα με πρόσφατη έρευνα του ΔΝΤ, επεισόδια που στο παρελθόν οδηγούσαν σε φυγή κεφαλαίων προς τα γερμανικά ομόλογα δεν προκαλούν πλέον αντίστοιχες πιέσεις στα ομόλογα των χωρών του ευρωπαϊκού Νότου.
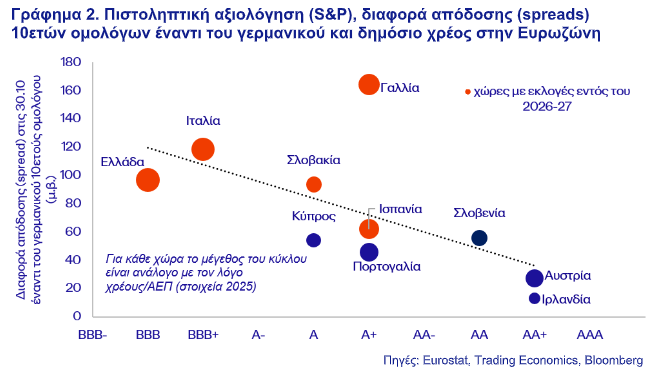
Το Γράφημα 2 αναδεικνύει ακριβώς αυτή τη διαφοροποίηση της τιμολόγησης του κρατικού κινδύνου: η θέση κάθε χώρας δεν προσδιορίζεται μηχανιστικά ούτε από το ύψος του χρέους ούτε από την πιστοληπτική αξιολόγηση μεμονωμένα. Η Ελλάδα εμφανίζει spread χαμηλότερο από χώρες με υψηλότερη πιστοληπτική αξιολόγηση και χαμηλότερο λόγο χρέους προς ΑΕΠ, στοιχείο συμβατό με την αυξημένη βαρύτητα που αποδίδουν οι αγορές στη δυναμική των δημοσιονομικών μεγεθών και στις προοπτικές κάθε οικονομίας. Το εύρημα αυτό ενισχύει την εκτίμηση ότι η ελληνική αγορά κρατικού χρέους έχει καταστεί περισσότερο ανθεκτική απέναντι σε εξωτερικούς χρηματοπιστωτικούς κλυδωνισμούς.
Για την ελληνική οικονομία, ο ενδεχόμενος αντίκτυπος της γαλλικής δημοσιονομικής αβεβαιότητας φαίνεται περισσότερο έμμεσος, μέσω της εξασθένησης της εξωτερικής ζήτησης. Αναφορικά με τις διμερείς σχέσεις με τη Γαλλία, το 2025 οι ελληνικές εξαγωγές αγαθών ανήλθαν σε 1,55 δισ. ευρώ, ποσό που αντιστοιχεί στο 3,2% του συνόλου των εξαγωγών, ενώ οι αφίξεις επισκεπτών από τη Γαλλία αντιστοιχούσαν στο 5,9% των ταξιδιωτικών εισπράξεων. Οι άμεσες εισροές ξένων επενδύσεων από τη Γαλλία ήταν περιορισμένες, στα 71 εκατ. ευρώ το 2025.
Η ανθεκτικότητα της χώρας ενισχύεται περαιτέρω από τη διάρθρωση του δημόσιου χρέους, η οποία περιορίζει την έκθεση σε κινδύνους επιτοκίου και αναχρηματοδότησης. Σύμφωνα με στοιχεία του ΟΔΔΗΧ:
- περίπου το 70% του χρέους διακρατείται από τον επίσημο τομέα,
- το ταμειακό απόθεμα ασφαλείας ανερχόταν σε 31 δισ. ευρώ έως τον Ιούνιο του 2026, καλύπτοντας τις
- ακαθάριστες χρηματοδοτικές ανάγκες της χώρας για πάνω από τρία χρόνια,
- το σύνολο του χρέους βρίσκεται σε σταθερό επιτόκιο,
- η μέση διάρκεια ωρίμανσης υπερβαίνει τα 18 έτη και
- οι ακαθάριστες χρηματοδοτικές ανάγκες αναμένεται να παραμείνουν μεσοπρόθεσμα σημαντικά χαμηλότερες του ορίου βιωσιμότητας (15% του ΑΕΠ).
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.