





Του Γιώργου Χ. Παπαγεωργίου
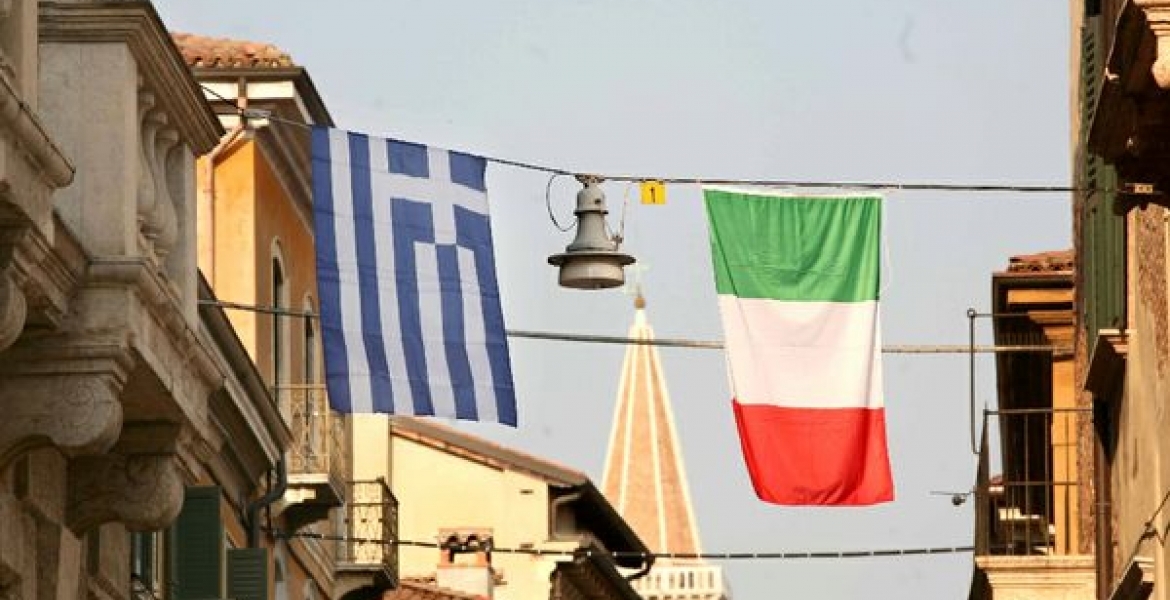
Τα περισσότερα από τα δεδομένα με τα οποία γίνονταν οι σχεδιασμοί για τις θεσμικές αλλαγές στην Ε.Ε. αλλά και για την πορεία της Ελλάδας μετά το μνημόνια ανατρέπει η ιταλική κρίση, καθώς επαναφέρει το ρίσκο για την Ευρωζώνη σε μια στιγμή που η τελευταία δεν έχει προλάβει να «θωρακιστεί» απέναντι σε μια νέα κρίση.
Οι επενδυτές ξεπουλάνε τα ιταλικά ομόλογα, καθώς το ρίσκο μιας σύγκρουσης της Ιταλίας με τις Βρυξέλλες και το Βερολίνο δημιουργεί αμφιβολίες για την μελλοντική πορεία της χώρας και των τραπεζών της, με πιθανές συνέπειες ευρύτερα και στην Ευρωζώνη.
Προς το παρόν οι αναταράξεις δείχνουν να επηρεάζουν και άλλες χώρες της ευρωπαϊκής περιφέρειας, κυρίως την Πορτογαλίας, δείχνοντας προς το παρόν ότι η αβεβαιότητα εστιάζει στις χώρες με μεγάλο χρέος, καθώς οι δύο αυτές χώρες έχουν αναλογικά το μεγαλύτερο χρέος μετά την Ελλάδα, με 132% του ΑΕΠ για την Ιταλία, 130% του ΑΕΠ για την Πορτογαλία και περίπου 180% του ΑΕΠ για την Ελλάδα.
Το χειρότερο όλων είναι ότι σήμερα τα «εργαλεία» της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) για να αντιμετωπίσει την κρίση είναι περιορισμένα αφού δεν μπορεί να κατεβάσει κι άλλο τα επιτόκια, τα οποία ήδη κινούνται στην περιοχή του μηδέν.
Η ΕΚΤ, διαθέτει βέβαια το εργαλείο Άμεσων Αγορών Ομολόγων (Outright Market Transactions), το οποίο θα μπορούσε να χρησιμοποιήσει εν είδει «μπαζούκας» για να στηρίξει τα ιταλικά και άλλα ομόλογα, αλλά κάτι τέτοιο δύσκολα μπορεί να εφαρμοστεί, αφού προϋποθέτει την ύπαρξη προγράμματος στήριξης (μνημόνιο) από τις χώρες που στηρίζονται.
Από την άλλη πλευρά, είναι βέβαιο ότι μετά τις τελευταίες εξελίξεις στην Ιταλία, η ΕΚΤ δεν θα βιαστεί καθόλου να ανεβάσει τα επιτόκια και να σταματήσει την ποσοτική χαλάρωση (το λεγόμενο τύπωμα χρήματος) επομένως η πρόσθετη ρευστότητα θα συνεχίσει να διοχετεύεται για το επόμενο διάστημα.
Η απόδοση των ομολόγων δεκαετίας για την Ιταλία έφτασε σήμερα το 3,2% για την Πορτογαλία το 2,3%, ενώ για την Ελλάδα μία «ανάσα» απ’ το 5%.
Εμπόδιο το υψηλό κόστος
Τα νέα δεδομένα επηρεάζουν την επόμενη μέρα στην Ελλάδα, καθώς το υψηλό κόστος χρήματος καθιστά δυσκολότερη την αναχρηματοδότηση του ελληνικού χρέους από τις αγορές, με εκδόσεις νέων ομολόγων, χωρίς κάποιου είδους στήριξη από μηχανισμούς της Ευρωζώνης, όπως ήταν ο αρχικός σχεδιασμός.
Το οικονομικό επιτελείο σχεδίαζε νέες εκδόσεις ομολόγων με επιτόκια κάτω από το 4%, κάτι που δεν φαίνεται εφικτό όταν ήδη οι αποδόσεις στη δεκαετία έχουν φτάσει στο 4,1%.
Το ελληνικό χρέος
Επιπλέον, η ιταλική κρίση δυσχεραίνει και τις συζητήσεις για το ελληνικό χρέος οι οποίες διεξάγονται αυτήν την περίοδο, καθώς το πιθανότερο «ρεφλέξ» της γερμανικής πλευράς θα είναι να αποφύγει κατά το δυνατόν παραχωρήσεις προς την Ελλάδα, έτσι ώστε να μην δημιουργούνται προηγούμενα τα οποία θα ανοίξουν το δρόμο και για ανάλογα αιτήματα από τους Ιταλούς.
Είναι πολύ πιθανόν λοιπόν, ότι οι ήδη σκληροί Γερμανοί θα παραμείνουν άκαμπτοι για να μην ανοίξουν την όρεξη και των Ιταλών.
Ο «λογαριασμός» και το Βερολίνο
Ήδη στη Γερμανία, η ιταλική κρίση χρησιμοποιείται ως παράδειγμα του τι μπορεί να κληθεί να πληρώσει η χώρα τους, από τις δυνάμεις εκείνες που αντιτίθενται στην ατζέντα των μεταρρυθμίσεων του Εμανουέλ Μακρόν για κοινό προϋπολογισμό, κοινές επενδύσεις, κοινό ταμείο στήριξης των τραπεζών (ευρωπαϊκή τραπεζική ένωση) και αμοιβαιοποίηση χρεών (ευρωομόλογο).
Το επιχείρημα των «γερακιών» στη Γερμανία, είναι ότι τελικά το Βερολίνο θα κληθεί να πληρώσει τον όποιο λογαριασμό, όπως εκείνον των Ιταλικών τραπεζών που έχουν το μεγαλύτερο ποσό κόκκινων δανείων στην ευρωζώνη (πάνω από 200 δισ. ευρώ).
Από την άλλη πλευρά, υπάρχει, θεωρητικά προς το παρόν και η πιθανότητα οι σκληροί της ευρωζώνης και ιδιαίτερα η γερμανική πλευρά να βάλουν αναγκαστικά «νερό στο κρασί τους» προκειμένου να αποφύγουν μια νέα εκτεταμένη κρίση η οποία θα απειλήσει τη συνοχή του ευρω.
Διότι στο Βερολίνο γνωρίζουν πολύ καλά ότι, εν τέλει, το ευρώ λειτουργεί προς όφελος πάνω από όλα της Γερμανίας και των εξαγωγών της και σε περίπτωση διάλυσής του και πάλι ο μεγαλύτερος λογαριασμός θα πήγαινε στη συγκεκριμένη χώρα.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.