





Σε αναθεώρηση προς τα πάνω των προοπτικών της Τράπεζας Πειραιώς προχωρά η Goldman Sachs, μετά τη δημοσίευση των αποτελεσμάτων για το τρίτο τρίμηνο του 2026, διατηρώντας τη σύσταση Buy (Αγορά) και αυξάνοντας την τιμή-στόχο στα 12,20 ευρώ από 12 ευρώ προηγουμένως. Με βάση την τιμή κλεισίματος της μετοχής στις 3 Νοεμβρίου 2026, στα 9,73 ευρώ, η νέα αποτίμηση υποδηλώνει περιθώριο ανόδου 25,4%.
Ο αμερικανικός επενδυτικός οίκος διατηρεί θετική στάση απέναντι στην πορεία της τράπεζας, εκτιμώντας ότι οι προοπτικές κερδοφορίας για τα επόμενα χρόνια παραμένουν ισχυρές. Παρά το γεγονός ότι τα καθαρά κέρδη του τρίτου τριμήνου διαμορφώθηκαν 11% χαμηλότερα από τις εκτιμήσεις της αγοράς, η Goldman Sachs εντοπίζει σημαντικές θετικές ενδείξεις στα βασικά λειτουργικά μεγέθη, κυρίως στα καθαρά έσοδα από τόκους, στην πιστωτική επέκταση και στη διαχείριση του λειτουργικού κόστους.
Το βασικό μήνυμα της ανάλυσης είναι ότι η Πειραιώς διαθέτει τις προϋποθέσεις να ενισχύσει περαιτέρω την κερδοφορία της, να αυξήσει τις διανομές προς τους μετόχους και να διατηρήσει ισχυρή κεφαλαιακή θέση, αξιοποιώντας το ευνοϊκό περιβάλλον για την τραπεζική δραστηριότητα.
Ισχυρή επίδοση στα καθαρά έσοδα από τόκους
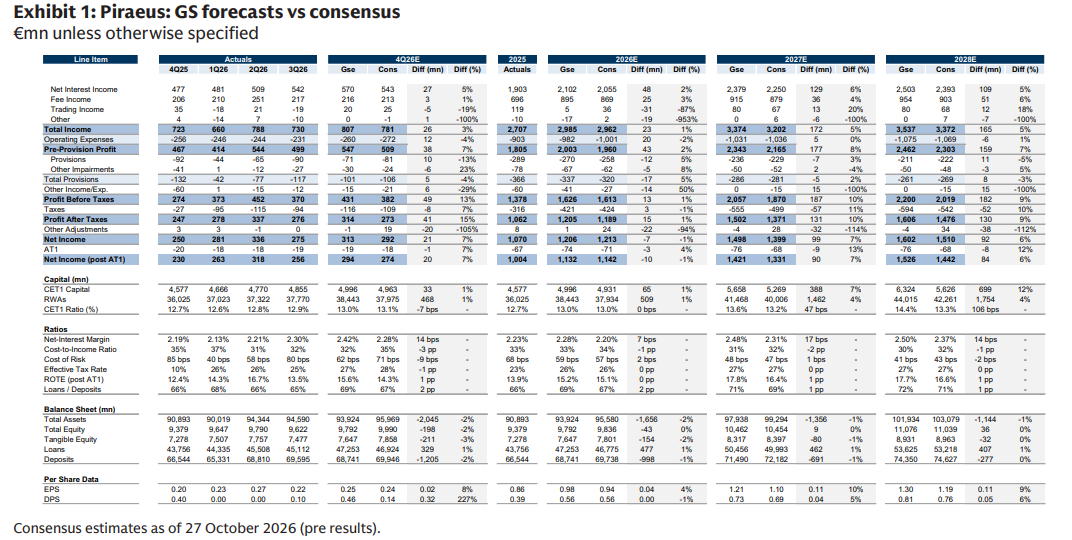
Ένα από τα σημαντικότερα θετικά στοιχεία των αποτελεσμάτων του τρίτου τριμήνου ήταν η πορεία των καθαρών εσόδων από τόκους (Net Interest Income – NII). Σύμφωνα με την Goldman Sachs, τα συγκεκριμένα έσοδα διαμορφώθηκαν 3% υψηλότερα από τις εκτιμήσεις της διοίκησης, καταγράφοντας παράλληλα αύξηση 7% σε τριμηνιαία βάση.
Η εξέλιξη αυτή αποδίδεται στον συνδυασμό της πιστωτικής επέκτασης, της αποτελεσματικής διαχείρισης των επιτοκιακών περιθωρίων και του ευνοϊκότερου περιβάλλοντος επιτοκίων. Ιδιαίτερη σημασία έχει το γεγονός ότι τα εξυπηρετούμενα δάνεια αυξήθηκαν κατά 6% από την αρχή του έτους, ενισχύοντας τη βάση πάνω στην οποία μπορεί να αναπτυχθεί η μελλοντική παραγωγή εσόδων.
Η Goldman Sachs εκτιμά ότι η δυναμική αυτή θα συνεχιστεί. Για το 2026 προβλέπει καθαρά έσοδα από τόκους περίπου 2,1 δισ. ευρώ, επίπεδο υψηλότερο κατά 2% από τη μέση εκτίμηση της αγοράς. Για το 2027 προβλέπει αύξηση στα 2,38 δισ. ευρώ και για το 2028 στα 2,50 δισ. ευρώ.
Παράλληλα, η διοίκηση της Πειραιώς εμφανίζεται αισιόδοξη για την υπέρβαση του στόχου των 2 δισ. ευρώ σε καθαρά έσοδα από τόκους για το 2026. Η Goldman Sachs επισημαίνει ότι υπάρχει περιθώριο περαιτέρω βελτίωσης και του καθαρού επιτοκιακού περιθωρίου (NIM), με τις εκτιμήσεις της για το 2027 να τοποθετούν τον σχετικό δείκτη πάνω από τις 240 μονάδες βάσης.
Σημαντικό ρόλο αναμένεται να διαδραματίσει και η πιστωτική επέκταση, με τις εταιρικές χορηγήσεις να αποτελούν βασικό μοχλό ανάπτυξης. Ωστόσο, η Goldman αναγνωρίζει ότι η τράπεζα αναμένει πρόσθετη συμπίεση περίπου 20 μονάδων βάσης στα περιθώρια των εταιρικών δανείων μέσα στους επόμενους 12-18 μήνες.
Θετική εικόνα σε καταθέσεις και πιστωτική επέκταση
Θετική έκπληξη αποτέλεσε και η πορεία των καταθέσεων. Στο τρίτο τρίμηνο αυξήθηκαν περίπου 9% σε ετήσια βάση, ενώ διαμορφώθηκαν περίπου 1% υψηλότερα από τις εκτιμήσεις των αναλυτών.
Η εξέλιξη αυτή επιβεβαιώνει την ενίσχυση της καταθετικής βάσης της τράπεζας και δημιουργεί ευνοϊκές προϋποθέσεις για τη χρηματοδότηση της πιστωτικής επέκτασης.
Επιπλέον, η Goldman Sachs υπογραμμίζει ότι η σταδιακή ανατιμολόγηση του δανειακού χαρτοφυλακίου, καθώς τα υφιστάμενα δάνεια προσαρμόζονται στα υψηλότερα επίπεδα του Euribor, εξακολουθεί να προσφέρει στήριξη στα έσοδα από τόκους.
Ενδεικτικά, το επιτόκιο συσσώρευσης εσόδων της Πειραιώς διαμορφώθηκε στο 2,37% κατά το τρίτο τρίμηνο, έναντι τρέχοντος επιπέδου Euribor 2,60%, στοιχείο που αφήνει περιθώρια περαιτέρω θετικής επίδρασης από την ανατιμολόγηση.
Συγκράτηση κόστους και σταδιακή αποκλιμάκωση των προβλέψεων
Στο πεδίο της λειτουργικής αποδοτικότητας, η Goldman Sachs αξιολογεί θετικά την επίδοση της Πειραιώς. Ο δείκτης κόστους προς έσοδα (Cost-to-Income Ratio) διαμορφώθηκε στο 32% το τρίτο τρίμηνο, επιβεβαιώνοντας την αποτελεσματική διαχείριση των λειτουργικών δαπανών.
Ο οίκος εκτιμά ότι ο δείκτης θα παραμείνει στα χαμηλά επίπεδα του 30% τα επόμενα χρόνια, προβλέποντας υποχώρησή του στο 30,6% το 2027 και στο 30,4% το 2028.
Αυτό σημαίνει ότι η αύξηση των εσόδων αναμένεται να μεταφραστεί σε ακόμη μεγαλύτερη ενίσχυση της λειτουργικής κερδοφορίας.
Στο μέτωπο των πιστωτικών κινδύνων, η Goldman Sachs αναγνωρίζει ότι οι προβλέψεις αυξήθηκαν κατά το τρίτο τρίμηνο, κυρίως λόγω σχεδιαζόμενης πώλησης χαρτοφυλακίου μη εξυπηρετούμενων ανοιγμάτων (NPLs), αλλά και συγκεκριμένων αναπροσαρμογών στην αξία περιουσιακών στοιχείων.
Ωστόσο, εκτιμά ότι η επιβάρυνση αυτή έχει σε σημαντικό βαθμό συγκυριακό χαρακτήρα και ότι το κόστος πιστωτικού κινδύνου θα αποκλιμακωθεί σταδιακά.
Συγκεκριμένα, προβλέπει ότι θα υποχωρήσει κάτω από τις 50 μονάδες βάσης το 2027 και περίπου στις 40 μονάδες βάσης το 2028. Η εξέλιξη αυτή θα αποτελέσει πρόσθετο παράγοντα ενίσχυσης της καθαρής κερδοφορίας.
Αυξημένες διανομές προς τους μετόχους
Ιδιαίτερη έμφαση δίνει η Goldman Sachs και στην πολιτική επιστροφής κεφαλαίου προς τους μετόχους.
Η Πειραιώς ανακοίνωσε ενδιάμεσο μέρισμα περίπου 0,10 ευρώ ανά μετοχή, συνολικού ύψους 124 εκατ. ευρώ, το οποίο προβλέπεται να καταβληθεί τον Δεκέμβριο.
Η διοίκηση επανέλαβε ότι οι χρηματικές διανομές, κυρίως μέσω μερισμάτων, θα αποτελέσουν τον βασικό τρόπο ανταμοιβής των μετόχων.
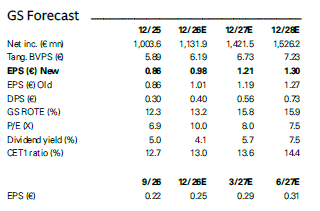
Σύμφωνα με τις προβλέψεις της Goldman Sachs, ο δείκτης διανομής κερδών (payout ratio) θα διαμορφωθεί στο 57% το 2026, στο 60% το 2027 και στο 63% το 2028, με προοπτική να φτάσει το 70% το 2029.
Αξιοσημείωτο είναι ότι ο οίκος αναθεωρεί την προσέγγισή του, προβλέποντας πλέον ότι οι επιστροφές προς τους μετόχους θα πραγματοποιούνται εξ ολοκλήρου μέσω μερισμάτων, αντί να περιλαμβάνουν και περιορισμένες επαναγορές ιδίων μετοχών.
Παράλληλα, η κεφαλαιακή θέση της τράπεζας παραμένει ισχυρή. Ο δείκτης CET1 εκτιμάται ότι θα διαμορφωθεί περίπου στο 13% στο τέλος του 2026, σύμφωνα με τις προβλέψεις της διοίκησης, και θα ενισχυθεί στο 13,6% στο τέλος του 2027.
Αναθεώρηση προς τα πάνω των εκτιμήσεων για τα κέρδη
Η θετική εικόνα των λειτουργικών μεγεθών οδηγεί την Goldman Sachs σε αναθεώρηση των προβλέψεών της για την κερδοφορία της Πειραιώς.
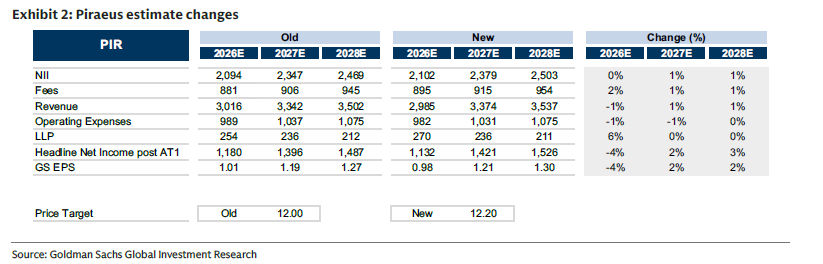
Ειδικότερα, ο οίκος αυξάνει κατά περίπου 2% τις εκτιμήσεις του για τα κέρδη ανά μετοχή το 2027 και το 2028, καθώς αναμένει υψηλότερα καθαρά έσοδα από τόκους.
Για το 2026, αντίθετα, προχωρά σε μείωση των εκτιμήσεων κατά 4%, λόγω των αυξημένων προβλέψεων και των έκτακτων επιβαρύνσεων που καταγράφηκαν.
Οι νέες προβλέψεις για τα κέρδη ανά μετοχή διαμορφώνονται στα 0,98 ευρώ το 2026, στα 1,21 ευρώ το 2027 και στα 1,30 ευρώ το 2028.
Σε επίπεδο καθαρών κερδών, η Goldman Sachs προβλέπει ότι αυτά θα ανέλθουν σε περίπου 1,13 δισ. ευρώ το 2026, 1,42 δισ. ευρώ το 2027 και 1,53 δισ. ευρώ το 2028.
Ιδιαίτερα ενθαρρυντική θεωρείται η προοπτική ενίσχυσης της αποδοτικότητας των ιδίων κεφαλαίων. Ο δείκτης ROTE εκτιμάται ότι θα κινηθεί στο 15,8% το 2027 και στο 15,9% το 2028, επιβεβαιώνοντας την ικανότητα της τράπεζας να παράγει σταθερά υψηλές αποδόσεις.
Η νέα τιμή-στόχος και το μήνυμα της Goldman Sachs
Για την αποτίμηση της μετοχής, η Goldman Sachs χρησιμοποιεί πολλαπλασιαστή κερδών 10,25 φορές (P/E), εφαρμόζοντάς τον με μεγαλύτερη βαρύτητα στις εκτιμήσεις κερδοφορίας του 2028.
Με βάση αυτή τη μεθοδολογία, αυξάνει την τιμή-στόχο στα 12,20 ευρώ από 12 ευρώ προηγουμένως, διατηρώντας τη σύσταση Buy.
Ο επενδυτικός οίκος θεωρεί ότι η Πειραιώς διαθέτει σημαντικά συγκριτικά πλεονεκτήματα στην ελληνική τραπεζική αγορά, καθώς συγκαταλέγεται στους μεγαλύτερους χρηματοπιστωτικούς οργανισμούς της χώρας, με μερίδιο αγοράς άνω του 25% τόσο στις καταθέσεις όσο και στις χορηγήσεις.
Επιπλέον, εκτιμά ότι η ισχυρή πιστωτική επέκταση στην Ελλάδα, η διαφοροποίηση των πηγών εσόδων, μεταξύ άλλων και μετά την εξαγορά της Εθνικής Ασφαλιστικής, καθώς και η σταδιακή ενίσχυση της κεφαλαιακής βάσης δημιουργούν τις προϋποθέσεις για διατηρήσιμη ανάπτυξη.
Βεβαίως, η Goldman Sachs επισημαίνει και τους κινδύνους που θα μπορούσαν να επηρεάσουν την επενδυτική της θέση. Μεταξύ αυτών περιλαμβάνονται η επιβράδυνση της πιστωτικής επέκτασης, η μεγαλύτερη συμπίεση των επιτοκιακών περιθωρίων, η αύξηση των λειτουργικών δαπανών, η επιδείνωση της ποιότητας του δανειακού χαρτοφυλακίου και η χαμηλότερη παραγωγή κεφαλαίου, η οποία θα μπορούσε να περιορίσει τις διανομές προς τους μετόχους.
Τα βασικά μεγέθη της ανάλυσης της Goldman Sachs για την Πειραιώς
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.