





© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Τι ενδιαφέρει τελικά τον πελάτη σε μια εποχή όπου το χρήμα ακριβαίνει; Η ασφάλεια των συναλλαγών, η ευκολία στη χρήση και, βεβαίως, το πραγματικό όφελος που μπορεί να αποκομίσει από την κάρτα του.
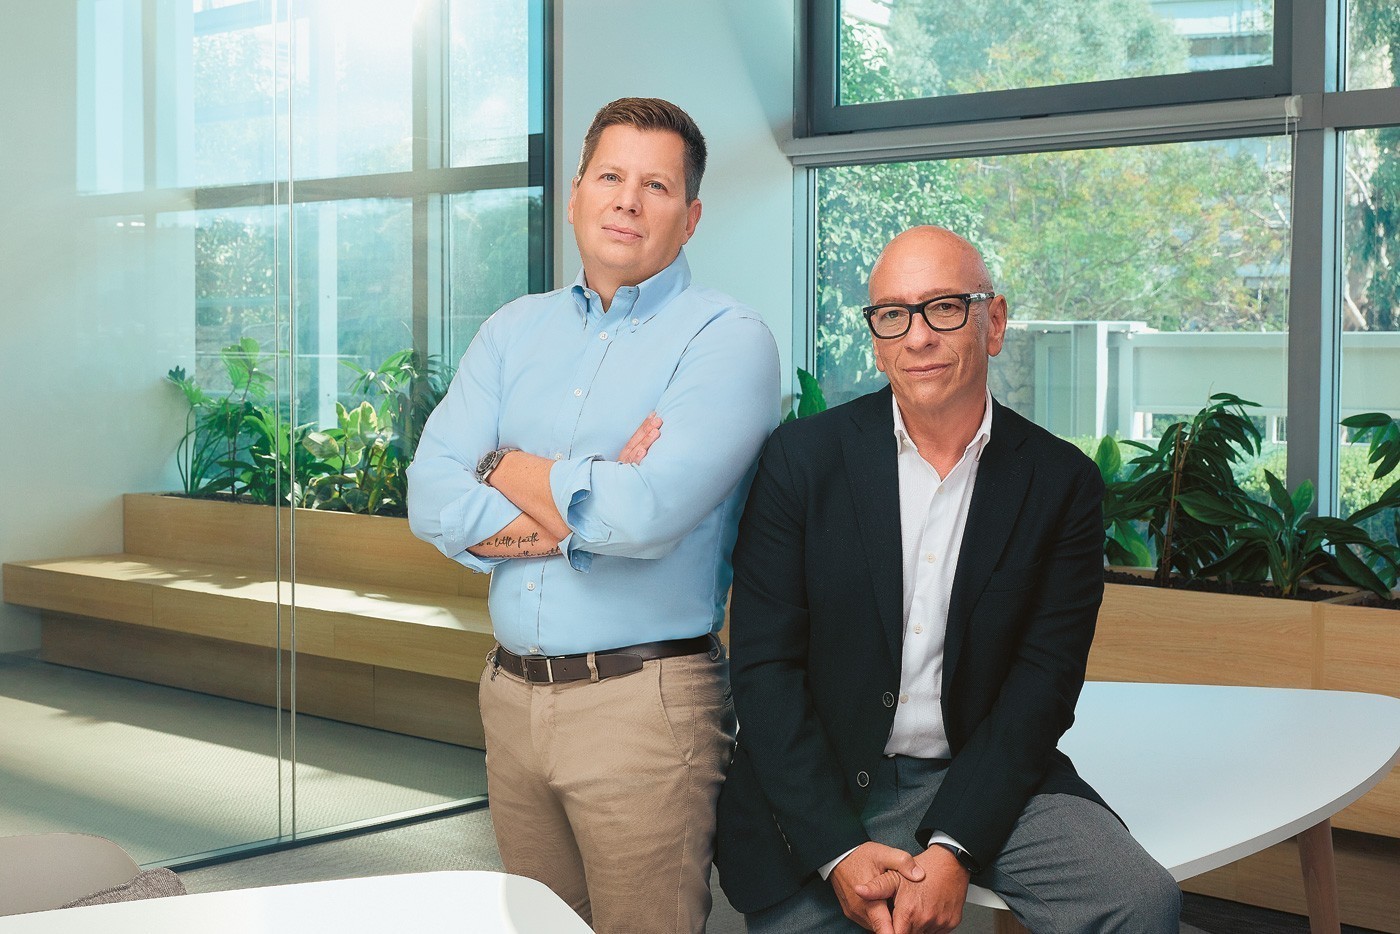
Σε ό,τι αφορά την ασφάλεια, η προστασία του καταναλωτή αποτελεί προτεραιότητα τόσο για τα πιστωτικά ιδρύματα όσο και για τα διεθνή δίκτυα πληρωμών. Παράλληλα, αναπτύσσονται υπηρεσίες που κάνουν τις συναλλαγές απλούστερες και ταχύτερες. Το Click to Pay, για παράδειγμα, επιτρέπει στον καταναλωτή να πραγματοποιεί ηλεκτρονικές αγορές με την πιστωτική ή χρεωστική του κάρτα χωρίς να χρειάζεται να πληκτρολογεί κάθε φορά τα στοιχεία της. Τα ψηφιακά πορτοφόλια επιτρέπουν πληρωμές μέσω συμβατών κινητών τηλεφώνων και έξυπνων ρολογιών, χωρίς τη χρήση της φυσικής κάρτας, ενώ το tokenization αντικαθιστά τα πραγματικά στοιχεία της κάρτας με ένα ψηφιακό διακριτικό, ενισχύοντας την προστασία των ευαίσθητων δεδομένων. Το ζητούμενο είναι μια εμπειρία πληρωμής απλή, γρήγορη και ασφαλής. Ο Ανδρέας Μαρνέρης, Head of Cards Business της Eurobank, και ο Ηλίας Παλταδάκης, Head of Sales της Mastercard, μιλούν για τις ψηφιακές πληρωμές, την ασφάλεια των συναλλαγών και τη διαφορετική σχέση κόστους – οφέλους που διαμορφώνεται ανάμεσα στην τράπεζα και τον πελάτη.
Η αξία της επιβράβευσης στις καθημερινές αγορές
Πώς μπορεί μια κάρτα να προσφέρει μεγαλύτερη αξία στον καταναλωτή, πέρα από τη διευκόλυνση των συναλλαγών του; Ο κ. Μαρνέρης επισημαίνει ότι η λογική των επιστροφών έχει υιοθετηθεί με θετικά αποτελέσματα. Πρόκειται για έναν ουσιαστικό τρόπο με τον οποίο ο πελάτης μπορεί να περιορίσει το πραγματικό κόστος των αγορών του, αποκομίζοντας όφελος από τις καθημερινές συναλλαγές του. Αλλωστε, παρότι οι βασικές λειτουργίες των καρτών παρουσιάζουν αρκετές ομοιότητες, είναι τα επιμέρους χαρακτηριστικά τους εκείνα που διαμορφώνουν την ταυτότητα κάθε προϊόντος και καθορίζουν την αξία που προσφέρει στον κάτοχό του. Οι υπηρεσίες προστιθέμενης αξίας ενισχύουν την ευκολία, την ασφάλεια και τη χρηστικότητα, διαφοροποιώντας τις κάρτες πέρα από τους παραδοσιακούς όρους πίστωσης.
Τα δίκτυα πληρωμών και ο ρόλος τους
Ποιος είναι, σε αυτή την εξίσωση, ο ρόλος των διεθνών δικτύων πληρωμών; Οπως εξηγεί ο κ. Παλταδάκης, οι δυνατότητες του δικτύου, σε συνδυασμό με τις παροχές της εκδότριας τράπεζας και τους ειδικούς όρους κάθε κάρτας, διαμορφώνουν την τελική εμπειρία του πελάτη.
Η επιλογή συνεργάτη από μια τράπεζα δεν είναι, επομένως, μια απλή τεχνική απόφαση. Αντίθετα, μια στρατηγική συνεργασία μπορεί να επιτρέψει την ανάπτυξη περισσότερων υπηρεσιών και την παροχή μεγαλύτερης αξίας στον καταναλωτή. Σε αυτή τη λογική εντάσσεται και η συνεργασία της Eurobank με τη Mastercard: η αξιοποίηση των δυνατοτήτων του δικτύου προς όφελος των πελατών της τράπεζας.
Η τελευταία γενιά που πληρώνει μόνη της;
Πόσο έχει, όμως, επηρεάσει η Τεχνητή Νοημοσύνη τον τρόπο με τον οποίο ψωνίζουμε και πληρώνουμε;
Η επίδρασή της στην αγοραστική συμπεριφορά είναι ήδη εμφανής, καθώς οι καταναλωτές χρησιμοποιούν εργαλεία AI για να αναζητούν προϊόντα, να συγκρίνουν τιμές και να αξιολογούν εναλλακτικές επιλογές. Ο κ. Μαρνέρης επικαλείται έρευνα της Deloitte σε 13.500 καταναλωτές από 15 ευρωπαϊκές χώρες, σύμφωνα με την οποία το 56% έχει ήδη χρησιμοποιήσει Τεχνητή Νοημοσύνη κατά τη διαδικασία αγορών. Αντίστοιχα, σύμφωνα με έρευνα της McKinsey σε 749 καταναλωτές στη Γαλλία, στη Γερμανία και το Ηνωμένο Βασίλειο, το 38% χρησιμοποιεί εργαλεία AI για την αναζήτηση προϊόντων και υπηρεσιών ή τη λήψη αγοραστικών αποφάσεων. Στις επιμέρους χρήσεις του AI κατά την αγοραστική διαδικασία, η σύγκριση εμπορικών σημάτων, προϊόντων, τιμών και αξιολογήσεων συγκεντρώνει ποσοστό 63%, ενώ η ενημέρωση γύρω από προϊόντα και κατηγορίες 55%.
Η τάση είναι ακόμη πιο έντονη στις νεότερες γενιές. Ερευνα της Mastercard σε 26.000 γονείς και εφήβους από 13 χώρες δείχνει ότι οι έφηβοι χρησιμοποιούν την Τεχνητή Νοημοσύνη για αγοραστικές αποφάσεις περίπου δύο φορές συχνότερα από τους γονείς τους. Τα ευρήματα αναδεικνύουν τον αυξανόμενο ρόλο της τεχνολογίας στη διαμόρφωση των καταναλωτικών επιλογών.
Η επόμενη εξέλιξη αφορά την αυτοματοποίηση των ίδιων των πληρωμών. Οπως σημειώνει ο κ. Παλταδάκης, οι AI agents μπορούν σταδιακά να αναλαμβάνουν τη σύγκριση επιλογών, την επιλογή προϊόντων και την ολοκλήρωση αγορών, με βάση τις προτιμήσεις και τα όρια που θέτει ο καταναλωτής. Η προοπτική αυτή ανοίγει νέους δρόμους, αλλά γεννά και εύλογα ερωτήματα: πόσο άνετα αισθάνεται ο πελάτης να αναθέσει τις αγορές του σε έναν ψηφιακό βοηθό; Σύμφωνα με στοιχεία της McKinsey που επικαλείται ο ίδιος, το 47% των καταναλωτών που συμμετείχαν στην έρευνα δεν αισθάνεται άνετα να επιτρέπει στην Τεχνητή Νοημοσύνη να διαχειρίζεται αυτόματα επαναλαμβανόμενες αγορές. Η ασφάλεια, η διαφάνεια, η σαφής εξουσιοδότηση και ο έλεγχος του χρήστη θα καθορίσουν, συνεπώς, την εξάπλωση των πληρωμών μέσω AI.
Ο ατομικός ισολογισμός
Η Τεχνητή Νοημοσύνη μπορεί, ωστόσο, να λειτουργήσει και ως εργαλείο καλύτερης οικονομικής διαχείρισης. Η ανάλυση των συναλλαγών δίνει τη δυνατότητα στον κάτοχο να παρακολουθεί τις δαπάνες του, να εντοπίζει ασυνήθιστες χρεώσεις και να ενημερώνεται όταν πλησιάζει το προσωπικό του όριο. Μπορεί, για παράδειγμα, να διαπιστώνει ότι οι δαπάνες του για εστίαση έχουν αυξηθεί σε σχέση με προηγούμενους μήνες ή να λαμβάνει ενημέρωση για την ανανέωση μιας συνδρομής. Οι δυνατότητες αυτές εξαρτώνται από τις υπηρεσίες που προσφέρει κάθε τράπεζα και από την πρόσβαση στα σχετικά δεδομένα.
Ετσι, η σχέση τράπεζας και πελάτη αποκτά μια νέα διάσταση. Η αξιοποίηση των δεδομένων μπορεί να οδηγήσει σε λύσεις προσαρμοσμένες στις ανάγκες και στις συνήθειες κάθε καταναλωτή, διαμορφώνοντας ένα διαφορετικό ισοζύγιο κόστους – οφέλους. Το ζητούμενο είναι η τεχνολογία να μην προσφέρει απλώς περισσότερες δυνατότητες, αλλά να μεταφράζεται σε ουσιαστικό όφελος για τον πελάτη και σε μια πιο αποδοτική, μακροχρόνια σχέση με την τράπεζά του.
Το νέο τοπίο των πληρωμών
Ψηφιακές πληρωμές
Σε φυσικά καταστήματα, εφαρμογές
και online αγορές
Ασφάλεια και tokenization
Ψηφιακά διακριτικά αντί για πραγματικά
στοιχεία κάρτας
Cashback και επιβραβεύσεις
Επιστροφές χρημάτων και προνόμια
σε κάθε συναλλαγή
Συνεργασία τράπεζας – δικτύου
Περισσότερες υπηρεσίες και πρόσβαση
σε διεθνή προγράμματα
Τεχνητή Νοημοσύνη (ΑΙ)
Εξυπνες αγορές, αυτοματοποιημένες
πληρωμές και εξατομικευμένες προτάσεις
Ανάλυση συναλλαγών
Παρακολούθηση δαπανών, ειδοποιήσεις
και καλύτερος έλεγχος
Τι κερδίζει ο πελάτης
Ταχύτητα και ευκολία
στις συναλλαγές
Καλύτερη προστασία
των στοιχείων της κάρτας
Επιστροφή χρημάτων
και χαμηλότερο πραγματικό
κόστος αγορών
Περισσότερες υπηρεσίες
και προνόμια
Εξυπνότερες αγορές
και εξατομικευμένες προτάσεις
Καλύτερος έλεγχος δαπανών
και έγκαιρες ειδοποιήσεις
Λεζάντα κεντρικής φωτογραφίας: Ο Ανδρέας Μαρνέρης (αριστερά), Head of Cards Business της Eurobank, και ο Ηλίας Παλταδάκης, Head of Sales της Mastercard
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.