





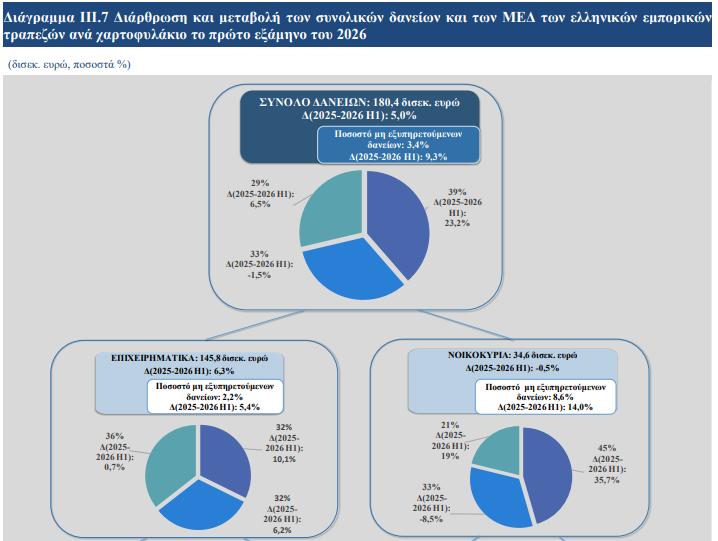
Μικρή αλλά σαφής επιδείνωση στην ποιότητα του δανειακού χαρτοφυλακίου των ελληνικών τραπεζών καταγράφηκε το πρώτο εξάμηνο του 2026, με τα μη εξυπηρετούμενα δάνεια να αυξάνονται, κυρίως λόγω των νέων αθετήσεων και της δυσκολίας επιστροφής δανείων σε κανονική εξυπηρέτηση. Σύμφωνα με την Τράπεζα της Ελλάδος, και την έκθεση χρηματοπιστωτικής σταθερότητας του Οκτωβρίου, το απόθεμα των κόκκινων δανείων ανήλθε τον Ιούνιο στα 6,2 δισ. ευρώ, από 5,7 δισ. ευρώ τον Δεκέμβριο του 2025, καταγράφοντας αύξηση 529 εκατ. ευρώ ή 9,3%.
Καθοριστικός παράγοντας ήταν η ανισορροπία μεταξύ των νέων εισροών και των δανείων που επέστρεψαν σε καθεστώς κανονικής εξυπηρέτησης. Κατά το πρώτο εξάμηνο, δάνεια ύψους 1,7 δισ. ευρώ πέρασαν από την κατηγορία των εξυπηρετούμενων σε εκείνη των μη εξυπηρετούμενων, ενώ μόλις 388 εκατ. ευρώ επανήλθαν σε κανονική εξυπηρέτηση. Την ίδια στιγμή, οι διαγραφές δανείων περιορίστηκαν στα 73 εκατ. ευρώ, έναντι 299 εκατ. ευρώ τον Δεκέμβριο του 2025, γεγονός που περιόρισε τη δυνατότητα μείωσης του συνολικού αποθέματος.
Η επιδείνωση ήταν εντονότερη στο χαρτοφυλάκιο των νοικοκυριών. Τα μη εξυπηρετούμενα δάνειά τους αυξήθηκαν κατά 14% σε σχέση με το τέλος του 2025, με βασική πηγή πίεσης τα στεγαστικά δάνεια, τα οποία κατέγραψαν άνοδο 14,6%. Αύξηση 11,7% σημείωσαν και τα κόκκινα καταναλωτικά δάνεια. Η Τράπεζα της Ελλάδος συνδέει μέρος της αύξησης στα στεγαστικά με τη νομοθετική ρύθμιση για τα δάνεια σε ελβετικό φράγκο, αλλά και με πρωτοβουλίες τραπεζών που αφορούν ορισμένες κατηγορίες ρυθμισμένων στεγαστικών δανείων ευάλωτων νοικοκυριών.
Η εικόνα αυτή αναδεικνύει ότι οι ρυθμίσεις δεν οδηγούν απαραίτητα σε οριστική αποκατάσταση της αποπληρωμής. Τα συνολικά ρυθμισμένα δάνεια παρέμειναν σχεδόν αμετάβλητα, στα 4,1 δισ. ευρώ, ωστόσο τα ρυθμισμένα μη εξυπηρετούμενα δάνεια αυξήθηκαν από 2 δισ. ευρώ σε 2,4 δισ. ευρώ. Αντίθετα, τα ρυθμισμένα εξυπηρετούμενα δάνεια μειώθηκαν από 2,1 δισ. ευρώ σε 1,7 δισ. ευρώ. Με άλλα λόγια, μέρος των δανείων που είχαν υπαχθεί σε ρυθμίσεις εξακολουθεί να αντιμετωπίζει δυσκολίες εξυπηρέτησης.
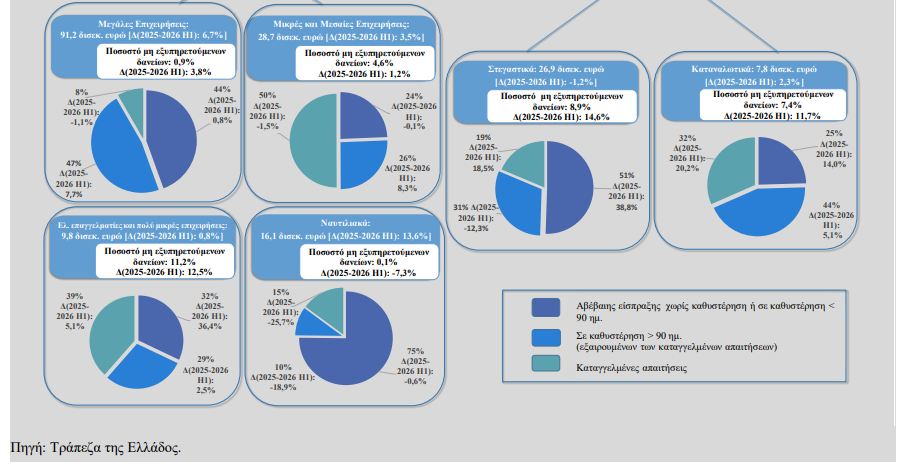
Σε επίπεδο επιχειρήσεων, το απόθεμα των μη εξυπηρετούμενων δανείων αυξήθηκε κατά 5,4%. Η μεγαλύτερη επιβάρυνση εντοπίστηκε στους ελεύθερους επαγγελματίες, στις πολύ μικρές και στις ατομικές επιχειρήσεις, όπου τα κόκκινα δάνεια αυξήθηκαν κατά 12,5%. Για τις μεγάλες επιχειρήσεις η άνοδος ήταν 3,8%, ενώ στις μικρομεσαίες επιχειρήσεις περιορίστηκε στο 1,2%. Αντίθετα, τα μη εξυπηρετούμενα δάνεια προς ναυτιλιακές επιχειρήσεις μειώθηκαν κατά 7,3%.
Παρά την αύξηση, ο δείκτης μη εξυπηρετούμενων δανείων στο σύνολο του χαρτοφυλακίου διαμορφώθηκε στο 3,4% τον Ιούνιο, από 3,3% τον Δεκέμβριο του 2025. Η συνεχιζόμενη πιστωτική επέκταση και η αύξηση των νέων εξυπηρετούμενων χορηγήσεων συγκράτησαν την άνοδο του δείκτη, καθώς το συνολικό χαρτοφυλάκιο δανείων αυξήθηκε στα 180,4 δισ. ευρώ.
Το βασικό συμπέρασμα για τις τράπεζες είναι ότι η μείωση των κόκκινων δανείων δεν εξαρτάται μόνο από τη διαχείριση των παλαιών προβληματικών χαρτοφυλακίων, αλλά και από την αποτροπή νέων αθετήσεων. Παρότι η συνολική αποκλιμάκωση από το ιστορικό υψηλό του Μαρτίου 2016 παραμένει εντυπωσιακή, στο 94%, τα στοιχεία του πρώτου εξαμήνου δείχνουν ότι η διατήρηση της ποιότητας των νέων χορηγήσεων και η αποτελεσματικότητα των ρυθμίσεων εξακολουθούν να αποτελούν κρίσιμες προκλήσεις.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.