



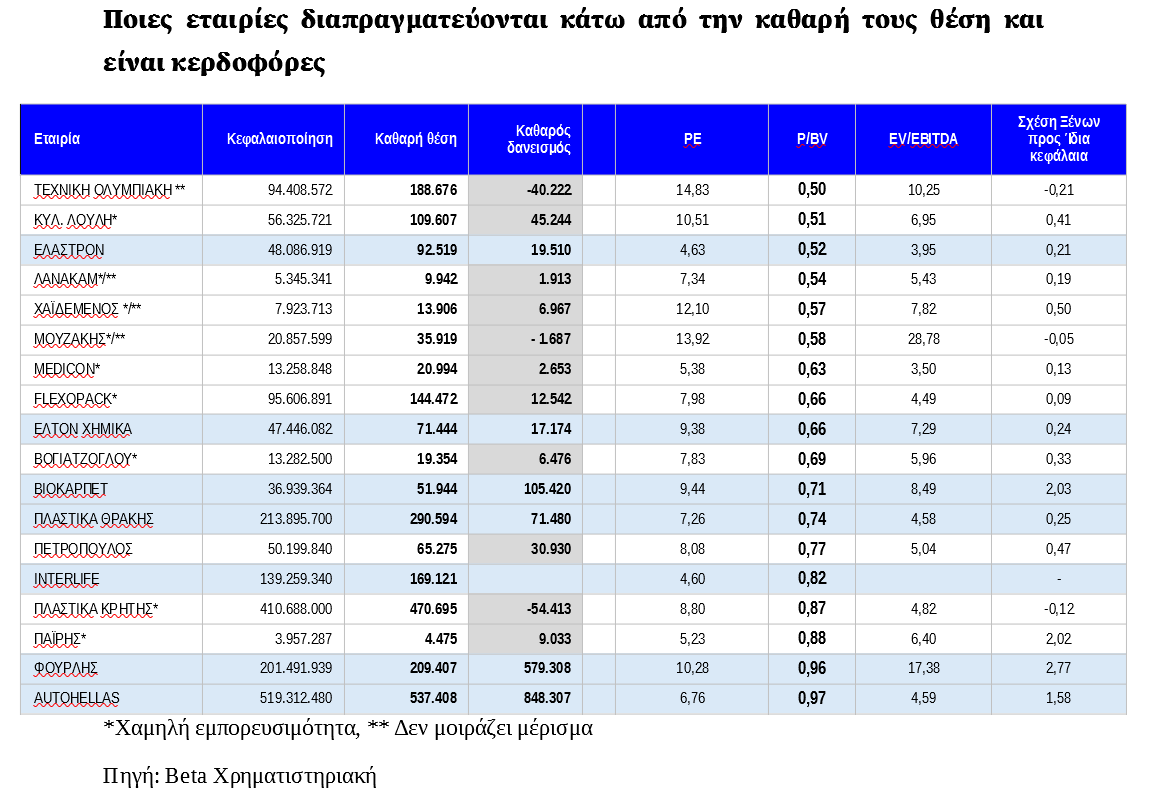
Ο λόγος της χρηματιστηριακής κεφαλαιοποίησης προς τη λογιστική αξία των ιδίων κεφαλαίων (P/BV) χρησιμοποιήθηκε ευρέως ως εργαλείο εντοπισμού επενδυτικών ευκαιριών κατά την περίοδο της κρίσης και, κυρίως, στη φάση της ανάκαμψης, όταν το οικονομικό περιβάλλον άρχισε να εμφανίζει σαφή σημάδια βελτίωσης. Μια εταιρεία που αποτιμάται χαμηλότερα από τη λογιστική αξία των ιδίων κεφαλαίων της παρουσιάζει δυνητικό ενδιαφέρον. Ωστόσο, η έκπτωση αυτή δεν αρκεί από μόνη της για να χαρακτηριστεί η μετοχή ελκυστική καθώς πρέπει να συνεκτιμώνται η αποδοτικότητα και η ποιότητα των κεφαλαίων, ο δανεισμός και οι προοπτικές κερδοφορίας.
Η διαπραγμάτευση μιας μετοχής κάτω από τη λογιστική της αξία συνδέεται κυρίως με την απόδοση των ιδίων κεφαλαίων της εταιρείας. Όταν μια εταιρεία καταγράφει ζημιές για μεγάλο χρονικό διάστημα, η χρηματιστηριακή της αποτίμηση τείνει να υποχωρεί κάτω από την καθαρή της θέση, καθώς η αγορά προεξοφλεί περαιτέρω φθορά των κεφαλαίων, χωρίς ορατή προοπτική αναπλήρωσής τους μέσω κερδοφορίας. Η παρατεταμένη αυτή κατάσταση αυξάνει την πιθανότητα πώλησης παγίων ή συμμετοχών, ή προσφυγής σε αύξηση μετοχικού κεφαλαίου, για την ενίσχυση της χρηματοοικονομικής της θέσης. Δεν είναι λίγες, άλλωστε, οι φορές που η επιτυχής κάλυψη μιας αύξησης μετοχικού κεφαλαίου προϋποθέτει σημαντική έκπτωση στην τιμή διάθεσης των νέων μετοχών, με κίνδυνο αραίωσης της συμμετοχής των υφιστάμενων μετόχων, εφόσον δεν συμμετάσχουν αναλογικά.
Με βάση τα πρόσφατα αποτελέσματα εξαμήνου το εύρος της σχέση μεταξύ κεφαλαιοποίησης κα ιδίων κεφαλαίων της εγχώριας αγοράς κινείται από 0,08 έως 11,89 φορές τα ίδια κεφάλαια ενώ η εταιρία Βιοτέρ έχει αρνητική θέση (-93 εκατ. ευρώ). Από τις 145 εισηγμένες οι 44 διαπραγματεύονται χαμηλότερα από την καθαρή τους θέση εκ των οποίων οι 35 εμφανίζουν κερδοφορία σε κυλιόμενη 12μηνη βάση (β’ εξάμηνο 2025/α’ εξάμηνο 2026). Από την λίστα εξαιρέθηκαν εταιρίες που η κερδοφορία τους έχει ενισχυθεί από μη επαναλαμβανόμενα έσοδα καθώς και οι ΑΕΕΑΠ και η Εταιρίες Επενδύσεων Χαρτοφυλακίου, οι οποίες διέπονται από ειδικό καθεστώς. Το δείγμα περιορίστηκε στις 18 εταιρίες με κριτήρια ΡΕ κάτω από 15 φορές την κυλιόμενη κερδοφορία.
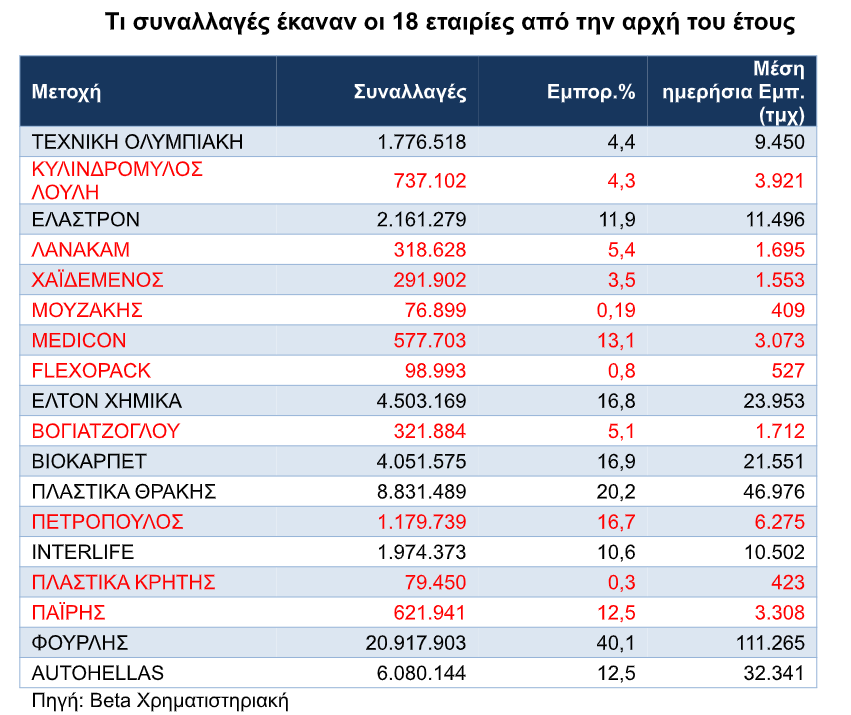
Το τελικό αποτέλεσμα χρήζει επισημάνσεων καθώς περιλαμβάνει εταιρίες που αν και παρουσιάζουν χαμηλούς δείκτες έχουν μικρή εμπορευσιμότητα και δυνητικά θα μπορούσε η χαμηλή ρευστότητα να αντανακλάται σε κάποιο βαθμό στην τιμή. Επομένως για μέσες ημερήσιες συναλλαγές που δεν υπερβαίνουν τις 10.000 μετοχές υπάρχει θέμα συγχρονισμού με την αγορά.
Προσθέτοντας και το κριτήριο του μερίσματος οι λίστα των μετοχών περιορίζεται σε επτά: Έλαστρον, Έλτον Χημικά, Βιοκαρπετ, Πλαστικά Θράκης Interlife, Φουρλής και Autohellas συνδυάζουν την καλύτερη σχέση χρηματιστηριακής τιμής, ιδίων κεφαλαίων, κερδοφορίας, μερίσματος και εμπορευσιμότητας με βασικό κριτήριο την έκπτωση των ιδίων κεφαλαίων τους.
Διαβάστε ακόμη
Alpha Bank: Η ενέργεια ανεβάζει ξανά τον πληθωρισμό – Πόσο εκτεθειμένη είναι η Ελλάδα
Παγκόσμια Τράπεζα: Πώς η AI έχει γίνει το καύσιμο των οικονομιών της Άπω Ανατολής
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.