





Τα αμερικανικά κρατικά ομόλογα δείχνουν σημάδια ότι ανακτούν τον παραδοσιακό τους ρόλο ως «ασφαλές καταφύγιο» — απειλώντας να αιφνιδιάσουν τους επενδυτές που έχουν πάρει ισχυρές θέσεις εν αναμονή της περαιτέρω επιδείνωσης της φετινής πτώσης των ομολόγων.
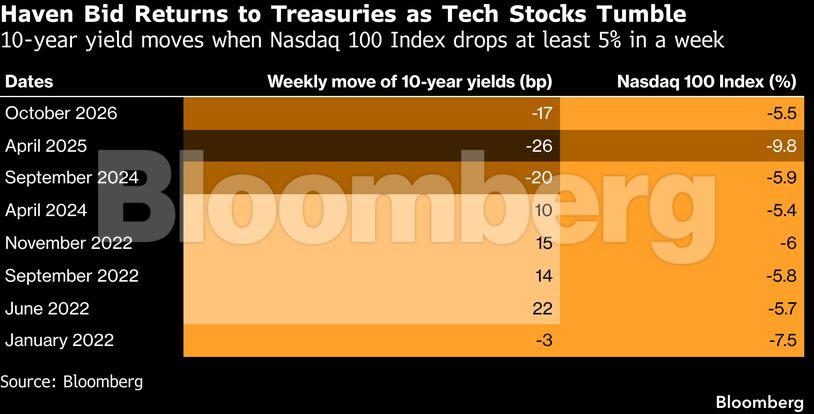
Καθώς αυξάνονται οι ανησυχίες στις αγορές σχετικά με τις προοπτικές των κορυφαίων εταιρειών τεχνητής νοημοσύνης και τον πιθανό αντίκτυπο στην ευρύτερη οικονομία, οι αποδόσεις των 10ετών ομολόγων υποχώρησαν κατά περίπου 17 μονάδες βάσης την περασμένη εβδομάδα, ενώ ο δείκτης Nasdaq 100 κατέγραψε πτώση 5,5%.
Η τελευταία φορά που οι αποδόσεις και ο δείκτης αναφοράς του τεχνολογικού κλάδου σημείωσαν τόσο μεγάλη πτώση την ίδια εβδομάδα ήταν κατά τη διάρκεια της αναταραχής λόγω των δασμών τον Απρίλιο του 2025.
Η ανάκαμψη των ομολόγων ήταν αξιοσημείωτη μετά από μήνες κατά τους οποίους δεν κατάφεραν σε μεγάλο βαθμό να προσφέρουν τη συνήθη προστασία τους σε περιόδους που οι μετοχές αντιμετώπιζαν δυσκολίες. Ο υψηλός πληθωρισμός, η ανθεκτική οικονομία και η πληθώρα κρατικών και εταιρικών δανεισμών — συμπεριλαμβανομένων εκείνων για τη χρηματοδότηση της έκρηξης της τεχνητής νοημοσύνης — συνέβαλαν από κοινού στην άνοδο των αποδόσεων των 10ετών αμερικανικών ομολόγων τους τελευταίους επτά μήνες, στα υψηλότερα επίπεδα των τελευταίων δύο δεκαετιών.
Η τελευταία διακύμανση στις μετοχές ανέτρεψε εν μέρει αυτή την τάση, καθώς οι επενδυτές διατηρούσαν ασυνήθιστα επιθετικές αρνητικές θέσεις στα κρατικά ομόλογα, αυξάνοντας την προοπτική κάλυψης ανοικτών θέσεων και εντείνοντας τον αμφίδρομο κίνδυνο στην αγορά ομολόγων, ακόμη και ενώ ο πληθωρισμός παραμένει σταθερός.
Φυσικά, είναι δύσκολο να συμπεράνουμε ότι η έκρηξη της τεχνητής νοημοσύνης, η οποία έχει προσθέσει τρισεκατομμύρια δολάρια στις αποτιμήσεις των χρηματιστηριακών αγορών, πλησιάζει στο τέλος της. Προηγούμενες περίοδοι μεταβλητότητας αποδείχθηκαν βραχύβιες.
Ωστόσο, οι ανησυχίες σχετικά με τα σημάδια επιβράδυνσης της αύξησης των εσόδων στην Anthropic PBC και η πτώση των τιμών των ομολόγων του παρόχου υπηρεσιών cloud computing τεχνητής νοημοσύνης της CoreWeave Inc. εγείρουν ερωτήματα σχετικά με το αν εμφανίζονται ρωγμές σε έναν τομέα που συνέβαλε στην πτώση των ομολόγων. Οι τεράστιες επενδύσεις στην τεχνητή νοημοσύνη έχουν τονώσει την οικονομία, ενώ η ραγδαία αύξηση της ζήτησης για μικροεπεξεργαστές ενίσχυσε τις πληθωριστικές πιέσεις.
Σύμφωνα με την Σκάιλαρ Μοντγκόμερι Κόνινγκ, αναλυτή του Bloomberg, «Ο τεχνολογικός τομέας έχει καταστεί κυρίαρχος μοχλός των επενδύσεων, της ανάπτυξης, του κλίματος κινδύνου και των κεφαλαιαγορών, ενώ παράλληλα εξελίσσεται σε ένα οικοσύστημα που αυτοενισχύεται όλο και περισσότερο. Όταν αλλάξουν τα πράγματα, η ζημιά είναι επομένως πιθανό να είναι σημαντική και εκτεταμένη».
Η πληθώρα εταιρικών εκδόσεων για τη χρηματοδότηση υποδομών τεχνητής νοημοσύνης έχει αυξήσει τον ανταγωνισμό για κεφάλαια, κάτι που αποτελεί ένα ακόμη εμπόδιο για τα κρατικά ομόλογα. Εάν οι προσδοκίες για επενδύσεις στην τεχνητή νοημοσύνη εξασθενήσουν, αυτές οι δυνάμεις θα μπορούσαν να αρχίσουν να λειτουργούν αντίστροφα. Οι εταιρείες επενδυτικής βαθμίδας έχουν εκδώσει ομόλογα αξίας περίπου 1,7 τρισεκατομμυρίων δολαρίων φέτος, σημειώνοντας αύξηση περίπου 29% σε σχέση με την αντίστοιχη περίοδο πέρυσι.
«Εάν οι επενδυτές διαπιστώσουν ότι τα ομόλογά τους που συνδέονται με την τεχνητή νοημοσύνη χάνουν αξία, θα δείξουν μικρότερο ενδιαφέρον για την αγορά νέων ομολόγων», δήλωσε ο Τζον Μπριγκς, επικεφαλής της στρατηγικής επιτοκίων για τις ΗΠΑ στη Natixis North America. «Αυτό, λοιπόν, αφαίρεσε ένα βέλος από τη φαρέτρα των εκδόσεων ομολόγων τεχνητής νοημοσύνης βραχυπρόθεσμα, με αποτέλεσμα να αυξηθούν οι αγορές στα μακροπρόθεσμα ομόλογα του αμερικανικού Δημοσίου, καθώς μειώνονται οι ανησυχίες για το φαινόμενο του crowding out».
Η τοποθέτηση των επενδυτών θα μπορούσε επίσης να ενισχύσει την αντοχή των ομολόγων, εάν η τάση πτώσης στον τομέα της τεχνητής νοημοσύνης συνεχιστεί. Τα κέρδη στα ομόλογα του Δημοσίου τροφοδοτήθηκαν από επενδυτές, γνωστούς ως σύμβουλοι εμπορίας εμπορευμάτων, οι οποίοι έκλεισαν τις πτωτικές θέσεις τους σε συμβόλαια μελλοντικής εκπλήρωσης, αφού είχαν εισέλθει την περασμένη εβδομάδα σε εξαιρετικά χαμηλά επίπεδα.
Οι ροές προς τα ασφαλή καταφύγια συνέβαλαν στην ανακούφιση της πίεσης που ασκούσε ο επίμονος πληθωρισμός στα ομόλογα. Τα υψηλότερα από τα αναμενόμενα στοιχεία για τον δείκτη τιμών καταναλωτή την περασμένη εβδομάδα ώθησαν αρχικά τους επενδυτές να ενισχύσουν τα στοιχήματά τους ότι η Fed θα αυξήσει τα επιτόκια αυτό το μήνα, ανεβάζοντας την πιθανότητα σε περίπου 50% σε κάποιο σημείο.
Ωστόσο, καθώς η πτώση των μετοχών εντάθηκε, οι εκτιμώμενες πιθανότητες για αύξηση τον Οκτώβριο μειώθηκαν. Μειώθηκαν περαιτέρω αφού ο πρόεδρος της Fed, Κέβιν Γουόρς, εμφανιζόμενος στις ετήσιες συναντήσεις του ΔNT, δεν έκανε καμία αναφορά στη νομισματική πολιτική ή στις οικονομικές του προοπτικές, πέρα από το να επαναλάβει ότι η Fed θα εξασφαλίσει τη σταθερότητα των τιμών.
Οι επενδυτές εξακολουθούν να εκτιμούν ότι η κεντρική τράπεζα θα προχωρήσει σε μία σύσφιξη της νομισματικής πολιτικής έως το τέλος του έτους και σε μία ακόμη το 2027. Με βάση αυτές τις προσδοκίες, ο Στίβεν Μπάροου της Standard Bank χαρακτήρισε την πρόσφατη άνοδο των ομολόγων ως «παραπλανητικό στοιχείο». Ο επικεφαλής στρατηγικής G-10 της εταιρείας επεσήμανε τον επικείμενο κίνδυνο πληθωρισμού και μια διαρθρωτική τάση προς την κατοχή μετοχών και μακριά από τα κρατικά ομόλογα.
Η πρόσφατη άνοδος των τιμών του πετρελαίου, οι οποίες εκτοξεύτηκαν εν μέσω του πολέμου με το Ιράν και ενέτειναν τις ανησυχίες για τον πληθωρισμό, έδειξε επίσης πόσο εύκολα μπορεί να ανατραπεί ο ρόλος των ομολόγων ως μέσου αντιστάθμισης κινδύνου. Τόσο τα κρατικά ομόλογα όσο και οι μετοχές αποδυναμώθηκαν καθώς το αργό πετρέλαιο σημείωσε άνοδο εν μέσω αμφιβολιών σχετικά με τη συμφωνία του Προέδρου Ντόναλντ Τραμπ για την απελευθέρωση περισσότερου ρωσικού ντίζελ στις παγκόσμιες αγορές.
Κοιτώντας προς το μέλλον, η αβεβαιότητα που πηγάζει από την έλλειψη προοπτικής καθοδήγησης εκ μέρους του Γουόρς — μια βασική αρχή της προσέγγισής του στη νομισματική πολιτική — καθιστά την αγορά πιο ευάλωτη σε μεγάλες διακυμάνσεις των τιμών, δήλωσε ο Μασαχίκο Λου, ανώτερος στρατηγικός αναλυτής σταθερού εισοδήματος της State Street Investment Management με έδρα το Τόκιο.
Ωστόσο, για τους μακροπρόθεσμους επενδυτές, «η εικόνα είναι διαφορετική», ανέφερε ο Λου. «Εάν αντιμετωπίσουμε ένα μεγαλύτερο επεισόδιο αποφυγής κινδύνου που θα προκληθεί από την τεχνητή νοημοσύνη, τα κρατικά ομόλογα φαίνονται όλο και πιο ικανά να προσφέρουν την αντιστάθμιση κινδύνου που έλειπε από τους επενδυτές κατά το μεγαλύτερο μέρος των τελευταίων ετών».
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.