



Η Pepco αναμένει έσοδα άνω των 4,5 δισ. ευρώ για την χρήση 2026, με αύξηση περίπου 8% και ισχυρό τέταρτο τρίμηνο. Τα υποκείμενα καθαρά κέρδη αναμένεται να αυξηθούν πάνω από 60%, ενώ οι ελεύθερες ταμειακές ροές εκτιμάται ότι θα ξεπεράσουν τα 350 εκατ. ευρώ. Παράλληλα, το Διοικητικό Συμβούλιο ενέκρινε νέο πολυετές πρόγραμμα επαναγοράς μετοχών έως 400 εκατ. ευρώ για την περίοδο 2027-2029.
Αναλυτικότερα, η Pepco Group N.V. («Pepco Group»), κορυφαία πανευρωπαϊκή εταιρεία λιανικής πώλησης ειδών ευρείας γκάμας σε εκπτωτικές τιμές, ανακοινώνει σήμερα ενημέρωση για την πορεία των συναλλαγών της πριν από το κλείσιμο της χρήσης, ενόψει της δημοσίευσης των προκαταρκτικών αποτελεσμάτων για το σύνολο της χρήσης του Οικονομικού Έτους 2026 στις 9 Δεκεμβρίου 2026.
ΒΑΣΙΚΑ ΣΗΜΕΙΑ
Εμπορική πορεία και προοπτικές
- Ισχυρό τέταρτο τρίμηνο με αύξηση των εσόδων σε σταθερές συναλλαγματικές ισοτιμίες κατά 15,6% και αύξηση των εσόδων like-for-like («LFL»), εξαιρουμένων των ταχέως διακινούμενων καταναλωτικών αγαθών (FMCG), κατά 9,5% στο τρίμηνο έως τις 20 Σεπτεμβρίου 2026 (+9,4% συμπεριλαμβανομένων των FMCG). Πρόκειται για την ισχυρότερη τριμηνιαία επίδοση LFL από την επαναδιαμόρφωση της στρατηγικής.
- Η αύξηση των εσόδων LFL, εξαιρουμένων των FMCG, προήλθε από την αύξηση του όγκου πωλήσεων με θετική μεταβολή στον αριθμό των συναλλαγών σε όλες τις περιοχές: Δυτική Ευρώπη +14,9%, Βόρεια Κεντρική και Ανατολική Ευρώπη (CEE North) +8,8% και Νότια Κεντρική και Ανατολική Ευρώπη (CEE South) +8,2%.
- Η ισχυρή υποκείμενη εμπορική επίδοση κατά το τέταρτο τρίμηνο ενισχύθηκε από την προγραμματισμένη εκκαθάριση αποθεμάτων παλαιότερων σεζόν, η οποία είχε ως αποτέλεσμα ιστορικά υψηλή φρεσκάδα των αποθεμάτων στο τέλος της χρήσης.
- Για τις 51 εβδομάδες έως τις 20 Σεπτεμβρίου 2026, η αύξηση των εσόδων LFL, εξαιρουμένων των FMCG, ανήλθε σε 5,9% (+3,8% συμπεριλαμβανομένων των FMCG).
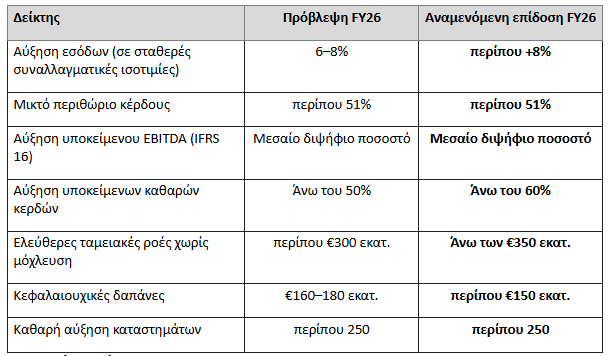
- Τα έσοδα για το σύνολο της χρήσης αναμένεται να ξεπεράσουν τα €4,5 δισ., καταγράφοντας αύξηση περίπου 8% σε σταθερές συναλλαγματικές ισοτιμίες, στο ανώτατο όριο του εύρους των προβλέψεων για ανάπτυξη 6%-8%. Τόσο το μικτό περιθώριο κέρδους για τη χρήση FY26, το οποίο αναμένεται να διαμορφωθεί περίπου στο 51%, όσο και η αύξηση του υποκείμενου EBITDA (IFRS 16), η οποία αναμένεται να κινηθεί σε μεσαίο διψήφιο ποσοστό, εκτιμάται ότι θα είναι σύμφωνες με τις προηγούμενες προβλέψεις.
- Η αύξηση των υποκείμενων καθαρών κερδών για τη χρήση FY26 αναμένεται πλέον να ξεπεράσει το 60%, έναντι της προηγούμενης πρόβλεψης για αύξηση άνω του 50% (αναπροσαρμοσμένη βάση FY25: €234 εκατ.). Η αύξηση των υποκείμενων κερδών ανά μετοχή (EPS) αναμένεται να είναι ακόμη υψηλότερη, αντανακλώντας τη σημαντική μείωση του αριθμού των μετοχών σε κυκλοφορία.
- Οι ελεύθερες ταμειακές ροές χωρίς μόχλευση (unlevered free cash flow) για τη χρήση FY26 αναμένεται πλέον να ξεπεράσουν τα €350 εκατ., έναντι προηγούμενης πρόβλεψης περίπου €300 εκατ., μετά από κεφαλαιουχικές δαπάνες ύψους περίπου €150 εκατ. και με περίπου 250 καθαρά νέα καταστήματα να αναμένεται να προστεθούν κατά τη χρήση FY26.
Επιστροφές κεφαλαίου στους μετόχους
- Το Διοικητικό Συμβούλιο ενέκρινε νέο πολυετές πρόγραμμα επαναγοράς ιδίων μετοχών ύψους έως €400 εκατ., σύμφωνα με το πλαίσιο κατανομής κεφαλαίου που παρουσιάστηκε τον Μάιο του 2026.
- Τον Αύγουστο του 2026 ολοκληρώθηκε πρόγραμμα επαναγοράς μετοχών ύψους €400 εκατ. μέσω δημόσιας πρότασης (tender offer), ενώ η μόχλευση πριν από την εφαρμογή του IFRS 16 αναμένεται να διαμορφωθεί στο τέλος της χρήσης περίπου στο 0,7x, χαμηλότερα από το μέσο του εύρους-στόχου του Ομίλου, που είναι 0,5x–1,5x.
Δήλωση του Stephan Borchert, Διευθύνων Σύμβουλος της Pepco Group, δήλωσε σχετικά με την ενημέρωση:
«Το FY2026 υπήρξε μία χρονιά-ορόσημο για την Pepco Group. Ολοκληρώσαμε τον μετασχηματισμό του χαρτοφυλακίου μας σε μια εταιρεία που δραστηριοποιείται αποκλειστικά μέσω της Pepco και η δυναμική του brand ενισχυόταν σταθερά καθ’ όλη τη διάρκεια της χρονιάς. Το τέταρτο τρίμηνο ήταν το ισχυρότερο από την επαναδιαμόρφωση της στρατηγικής μας και σηματοδοτεί οκτώ συνεχόμενα τρίμηνα θετικής αύξησης των πωλήσεων like-for-like. Πλέον αναμένουμε να ολοκληρώσουμε τη χρήση με αύξηση των εσόδων στο ανώτατο όριο του εύρους των προβλέψεών μας, σε συνδυασμό με αύξηση του EBITDA σε μεσαίο διψήφιο ποσοστό και σημαντική μεταβολή προς τα πάνω στα καθαρά κέρδη.
«Σε μεγάλο βαθμό, αυτή η ισχυρή επίδοση οφείλεται στις σημαντικές λειτουργικές αλλαγές που υλοποιήσαμε κατά τους τελευταίους 18 μήνες σε ολόκληρο τον Όμιλο, καθώς και στη συνεχή εστίασή μας στην πρόταση αξίας της Pepco προς τους πελάτες. Η τιμή παραμένει στο επίκεντρο αυτής της προσπάθειας. Θα συνεχίσουμε να επανεπενδύουμε επιλεκτικά τα κέρδη από τη βελτίωση των περιθωρίων κέρδους στην ποιότητα των προϊόντων και στη διαμόρφωση ελκυστικών τιμών για τους πελάτες μας, ενισχύοντας την ηγετική μας θέση ως προς τις τιμές και οδηγώντας σε αύξηση του όγκου πωλήσεων.
«Εισερχόμαστε στο νέο οικονομικό έτος ως μια πιο στοχευμένη και αποτελεσματική επιχείρηση, με επιταχυνόμενο πρόγραμμα ανοίγματος καταστημάτων στη Δυτική Ευρώπη και ανθεκτική ανάπτυξη στην κύρια αγορά μας, την Πολωνία. Είμαι πεπεισμένος για την ικανότητά μας να συνεχίσουμε να μετατρέπουμε αυτή τη δυναμική σε κερδοφόρα ανάπτυξη τα επόμενα χρόνια.
«Παράλληλα με τις επαναγορές μετοχών ύψους €550 εκατ. που ολοκληρώθηκαν κατά τη διάρκεια της οικονομικής χρήσης, παρουσιάζουμε σήμερα το επόμενο στάδιο των σχεδίων μας για επιστροφή κεφαλαίου, με τη θέσπιση ενός νέου πολυετούς προγράμματος επαναγοράς μετοχών. Η απόφαση αυτή αντανακλά την εμπιστοσύνη μας στην ισχυρή δημιουργία ταμειακών ροών της επιχείρησης και τη δέσμευσή μας να προσφέρουμε αυξημένες αποδόσεις στους μετόχους».
ΤΡΕΧΟΥΣΑ ΕΜΠΟΡΙΚΗ ΠΟΡΕΙΑ
Τα έσοδα της Pepco για τις 51 εβδομάδες έως τις 20 Σεπτεμβρίου 2026 αυξήθηκαν κατά 8,3% σε σταθερές συναλλαγματικές ισοτιμίες, χάρη στην αύξηση των εσόδων like-for-like (LFL), εξαιρουμένων των ταχέως διακινούμενων καταναλωτικών αγαθών (FMCG), κατά 5,9% (αύξηση LFL συμπεριλαμβανομένων των FMCG: 3,8%).
Κατά το τέταρτο τρίμηνο έως τις 20 Σεπτεμβρίου 2026, τα έσοδα σε σταθερές συναλλαγματικές ισοτιμίες αυξήθηκαν κατά 15,6%, ενώ τα έσοδα LFL αυξήθηκαν κατά 9,5%, εξαιρουμένων των FMCG (+9,4% συμπεριλαμβανομένων των FMCG). Η επίδοση αυτή ξεπερνά την αύξηση LFL κατά 5,4% χωρίς τα FMCG (+4,2% συμπεριλαμβανομένων των FMCG) που καταγράφηκε στο τρίτο τρίμηνο του οικονομικού έτους 2026 (Q3 FY26) και αποτελεί την ισχυρότερη τριμηνιαία επίδοσή μας από την επαναδιαμόρφωση της στρατηγικής, σηματοδοτώντας οκτώ συνεχόμενα τρίμηνα θετικής ανάπτυξης LFL. Σε σύγκριση με την αντίστοιχη περίοδο πριν από δύο χρόνια, η αύξηση των εσόδων LFL, εξαιρουμένων των FMCG, κατά το τέταρτο τρίμηνο ανήλθε σε 17,7%.
Η Δυτική Ευρώπη κατέγραψε την υψηλότερη επίδοση στο τέταρτο τρίμηνο έως σήμερα, με αύξηση των εσόδων LFL, εξαιρουμένων των FMCG, κατά 14,9%, με τη σημαντική συμβολή της Ισπανίας, όπου η αύξηση LFL, εξαιρουμένων των FMCG, παρέμεινε πάνω από 20% μετά τη μετατροπή του δικτύου καταστημάτων Pepco Plus. Στη Βόρεια Κεντρική και Ανατολική Ευρώπη (CEE North), τα έσοδα LFL, εξαιρουμένων των FMCG, αυξήθηκαν κατά 8,8%, ενώ στη Νότια Κεντρική και Ανατολική Ευρώπη (CEE South) κατά 8,2%, με την Πολωνία, τη μεγαλύτερη αγορά του Ομίλου, να καταγράφει σημαντικά βελτιωμένο ρυθμό ανάπτυξης κατά την περίοδο, με αύξηση LFL, εξαιρουμένων των FMCG, κατά 5,9%.
Η αύξηση των εσόδων LFL κατά το τέταρτο τρίμηνο επωφελήθηκε επίσης από την προγραμματισμένη εκκαθάριση αποθεμάτων παλαιότερων σεζόν, στο πλαίσιο της στρατηγικής μας για την ανανέωση και βελτίωση των σειρών ένδυσης. Αυτό είχε ως αποτέλεσμα ιστορικά υψηλό φρεσκάρισμα των αποθεμάτων στο τέλος της χρήσης, αλλά οδήγησε σε εφάπαξ επιβάρυνση του μικτού περιθωρίου κέρδους κατά περίπου 200 μονάδες βάσης στο τελευταίο τρίμηνο σε σύγκριση με το προηγούμενο έτος. Εκτιμούμε ότι η εκκαθάριση των αποθεμάτων συνέβαλε κατά 3 έως 5 ποσοστιαίες μονάδες στην αύξηση LFL του τέταρτου τριμήνου του οικονομικού έτους 2026 και θα συνεχίσει να στηρίζει τα έσοδα LFL τα επόμενα τρίμηνα μέσω του βελτιωμένου φρεσκαρίσματος των αποθεμάτων, αν και σε μικρότερο βαθμό. Στο εξής, η ανάπτυξη LFL αναμένεται επίσης να ενισχυθεί από την ανάπτυξη του ψηφιακού προγράμματος επιβράβευσης πελατών, τη συνεχιζόμενη ανάκαμψη της CEE North, τη δυναμική ανάπτυξη στη Δυτική Ευρώπη και τη βελτίωση των επιδόσεων στην ένδυση, μετά τις εργασίες για τη βελτιστοποίηση των σειρών προϊόντων, της διαθεσιμότητας και της οπτικής παρουσίασης των προϊόντων στα καταστήματα.
Αναμένουμε να ολοκληρώσουμε τη χρήση με περίπου 250 καθαρά νέα καταστήματα Pepco και συνολικό δίκτυο περίπου 4.260 καταστημάτων στις 30 Σεπτεμβρίου 2026, σύμφωνα με τις προβλέψεις μας. Αυτό προηγείται της επιταχυνόμενης ανάπτυξης του δικτύου στη Δυτική Ευρώπη, με τουλάχιστον 600 νέα καταστήματα μεταξύ των οικονομικών ετών 2027 και 2030, η οποία ανακοινώθηκε κατά την παρουσίαση των ενδιάμεσων αποτελεσμάτων μας τον Μάιο του 2026.
Σημείωση: Κατά τη διάρκεια του έτους, ο Όμιλος παρουσίαζε την αύξηση των εσόδων like-for-like (LFL) τόσο συμπεριλαμβανομένων όσο και εξαιρουμένων των FMCG. Αυτό έγινε προκειμένου να παρέχεται μια πιο διαφανής εικόνα της υποκείμενης επίδοσης της Pepco, μετά την έξοδο από τις κατηγορίες FMCG κατά το δεύτερο εξάμηνο του οικονομικού έτους 2025. Η απόκλιση μεταξύ των δύο μεγεθών LFL ήταν ιδιαίτερα εμφανής κατά το πρώτο εξάμηνο του οικονομικού έτους 2026, όπως αναμενόταν, χωρίς να υπάρχει περαιτέρω επίπτωση καθώς ολοκληρώνουμε την τρέχουσα οικονομική χρήση. Στο εξής, θα παρουσιάζουμε έναν ενιαίο, τυποποιημένο δείκτη αύξησης των εσόδων LFL, καθώς δεν θα υπάρχει πλέον διαφορά μεταξύ των δύο μεγεθών.
ΠΡΟΟΠΤΙΚΕΣ ΓΙΑ ΤΟ ΟΙΚΟΝΟΜΙΚΟ ΕΤΟΣ 2026
Ο Όμιλος αναμένει να ανακοινώσει έσοδα για το οικονομικό έτος 2026 άνω των €4,5 δισ., που αντιστοιχούν σε αύξηση περίπου 8% σε σταθερές συναλλαγματικές ισοτιμίες, στο ανώτατο όριο του εύρους των προβλέψεών μας για ανάπτυξη 6%-8%. Το μικτό περιθώριο κέρδους για το σύνολο της χρήσης αναμένεται να διαμορφωθεί περίπου στο 51%, σύμφωνα με τις προβλέψεις και περίπου 200 μονάδες βάσης υψηλότερα σε ετήσια βάση (αναπροσαρμοσμένη βάση FY25: 49,2%), χάρη στις αποδοτικότερες διαδικασίες προμήθειας, στο ευνοϊκότερο μείγμα μετά την έξοδο από τις κατηγορίες FMCG και στις θετικές επιδράσεις από τις συναλλαγματικές ισοτιμίες.
Η αύξηση του υποκείμενου EBITDA (IFRS 16) αναμένεται να κινηθεί σε μεσαίο διψήφιο ποσοστό, σύμφωνα με τις προβλέψεις και έναντι αναπροσαρμοσμένης βάσης FY25 ύψους €841 εκατ. Όπως είχε επισημανθεί προηγουμένως, ο ρυθμός ανάπτυξης επιβραδύνθηκε κατά το δεύτερο εξάμηνο, καθώς η επιχείρηση απορρόφησε την αύξηση του κόστους του μετασχηματισμού. Η αύξηση των υποκείμενων καθαρών κερδών αναμένεται πλέον να ξεπεράσει το 60%, υψηλότερα από την προηγούμενη πρόβλεψή μας για αύξηση άνω του 50% και έναντι αναπροσαρμοσμένης βάσης FY25 ύψους €234 εκατ., αντανακλώντας τη βελτιωμένη μετατροπή του EBITDA, τον χαμηλότερο πραγματικό φορολογικό συντελεστή και την αλλαγή της λογιστικής πολιτικής για τις αποσβέσεις που είχε ανακοινωθεί προηγουμένως. Η αύξηση των υποκείμενων κερδών ανά μετοχή (EPS) αναμένεται να ξεπεράσει την αύξηση των υποκείμενων καθαρών κερδών, αντανακλώντας τη θετική επίδραση του προγράμματος επαναγοράς μετοχών και της επαναγοράς μέσω δημόσιας πρότασης (tender buyback).
Η συνεχιζόμενη πειθαρχία όσον αφορά την επέκταση του δικτύου καταστημάτων και τις κεφαλαιουχικές επενδύσεις αναμένεται πλέον να οδηγήσει τις ελεύθερες ταμειακές ροές χωρίς μόχλευση (unlevered free cash flow) σε επίπεδα άνω των €350 εκατ., υψηλότερα από την προηγούμενη πρόβλεψη για περίπου €300 εκατ. Οι κεφαλαιουχικές δαπάνες αναμένεται να διαμορφωθούν περίπου στα €150 εκατ., χαμηλότερα από το μεσοπρόθεσμο εύρος των €160–€180 εκατ. ετησίως, με τις επενδύσεις να κατευθύνονται κατά προτεραιότητα στο άνοιγμα νέων καταστημάτων και στο πρόγραμμα αναδιαμόρφωσης των υφιστάμενων καταστημάτων.
ΕΠΙΣΤΡΟΦΕΣ ΚΕΦΑΛΑΙΟΥ ΚΑΙ ΙΣΟΛΟΓΙΣΜΟΣ
Ο Όμιλος ολοκλήρωσε στις 17 Αυγούστου 2026 τον διακανονισμό της αναλογικής επαναγοράς μετοχών μέσω δημόσιας πρότασης (pro-rata tender buyback), ύψους €400 εκατ., αποκτώντας 36.462.201 κοινές μετοχές σε σταθερή τιμή 47,52 PLN ανά μετοχή. Μετά την επιστροφή κεφαλαίου, η μόχλευση πριν από την εφαρμογή του IFRS 16 αναμένεται να διαμορφωθεί στο τέλος του οικονομικού έτους 2026 περίπου στο 0,7x του υποκείμενου EBITDA, χαμηλότερα από το μέσο του εύρους-στόχου του Ομίλου, που είναι 0,5x–1,5x.
Σύμφωνα με το πλαίσιο κατανομής κεφαλαίου που παρουσιάσαμε κατά την ανακοίνωση των ενδιάμεσων αποτελεσμάτων τον Μάιο του 2026, από το οικονομικό έτος 2027 και εφεξής ο Όμιλος προτίθεται να επιστρέφει στους μετόχους το σύνολο των μοχλευμένων ελεύθερων ταμειακών ροών του προηγούμενου έτους, μετά τις στρατηγικές επενδύσεις στην επιχείρηση, μέσω συνδυασμού μερισμάτων και επαναγορών μετοχών, με τον δείκτη διανομής του τακτικού μερίσματος να αυξάνεται σταδιακά με την πάροδο του χρόνου προς το 40% των υποκείμενων καθαρών κερδών. Παρακάτω παρουσιάζονται δύο επιπλέον εξελίξεις όσον αφορά τη διάρθρωση κεφαλαίου και τις επιστροφές κεφαλαίου του Ομίλου.
Νέο πολυετές πρόγραμμα επαναγοράς μετοχών
Το Διοικητικό Συμβούλιο ενέκρινε νέο πολυετές πρόγραμμα επαναγοράς μετοχών ύψους έως €400 εκατ., το οποίο θα είναι διαθέσιμο προς υλοποίηση από το οικονομικό έτος 2027 έως και το οικονομικό έτος 2029. Το πρόγραμμα ακολουθεί την πρόωρη ολοκλήρωση του προηγούμενου προγράμματος ύψους €200 εκατ. τον Μάιο του 2026 και την ολοκλήρωση της ειδικής εφάπαξ επαναγοράς μέσω δημόσιας πρότασης ύψους €400 εκατ. τον Αύγουστο του 2026.
Το νέο πρόγραμμα εντάσσεται στο προαναφερθέν πλαίσιο κατανομής κεφαλαίου και θα χρηματοδοτείται μέσω αυτού, ενώ θα υλοποιείται παράλληλα με το τακτικό μέρισμα, με τη μόχλευση πριν από την εφαρμογή του IFRS 16 να διατηρείται εντός του εύρους-στόχου του Ομίλου, 0,5x έως 1,5x. Περισσότερες λεπτομέρειες, συμπεριλαμβανομένου του ύψους και του χρονοδιαγράμματος της πρώτης δόσης, θα ανακοινωθούν σε εύθετο χρόνο.
Ακύρωση ιδίων μετοχών
Ο Όμιλος έχει ξεκινήσει τη νόμιμη διαδικασία ακύρωσης 51.153.590 κοινών μετοχών που κατέχονται ως ίδιες μετοχές, συμπεριλαμβανομένων των 36.462.201 μετοχών που αποκτήθηκαν στο πλαίσιο της επαναγοράς μέσω δημόσιας πρότασης. Η απαιτούμενη σχετική ανακοίνωση έχει δημοσιευθεί και η ακύρωση αναμένεται να ολοκληρωθεί στις ή περίπου στις 13 Νοεμβρίου 2026, υπό την προϋπόθεση της παρέλευσης της προβλεπόμενης από το ολλανδικό δίκαιο προθεσμίας για την υποβολή αντιρρήσεων από πιστωτές.
Με την ολοκλήρωση της διαδικασίας, το εκδοθέν μετοχικό κεφάλαιο της Εταιρείας θα μειωθεί από 577.451.935 σε 526.298.345 κοινές μετοχές, εκ των οποίων 16.725.809 θα κατέχονται ως ίδιες μετοχές. Η ακύρωση δεν μεταβάλλει τον αριθμό των μετοχών σε κυκλοφορία, ο οποίος παραμένει στις 509.572.536, ούτε τα αναλογικά ποσοστά συμμετοχής των μετόχων στην Εταιρεία.
ΣΗΜΕΙΩΣΕΙΣ
Μετά την ολοκλήρωση της πώλησης της Dealz Poland στις 10 Ιουλίου 2026, η Pepco Group αποτελεί πλέον μια επιχείρηση που δραστηριοποιείται αποκλειστικά μέσω της Pepco. Όλα τα στοιχεία της παρούσας ενημέρωσης αφορούν τον συνεχιζόμενο Όμιλο, εξαιρουμένης της Dealz (το brand Pepco μαζί με τις κεντρικές λειτουργίες), με τα συγκριτικά στοιχεία του FY25 να έχουν αναπροσαρμοστεί στην ίδια βάση, εκτός εάν αναφέρεται διαφορετικά.
Επικαιροποιημένη παρουσίαση ανά τομέα δραστηριότητας
Ως επόμενο βήμα στην ανάπτυξη της «New Pepco», θα παρουσιάσουμε επικαιροποιημένη πληροφόρηση ανά τομέα δραστηριότητας παράλληλα με τη δημοσίευση των προκαταρκτικών αποτελεσμάτων του FY26, τον Δεκέμβριο του 2026, παρουσιάζοντας την Κεντρική και Ανατολική Ευρώπη (CEE) ως δύο ξεχωριστές περιοχές, τη Βόρεια CEE και τη Νότια CEE, παράλληλα με τη Δυτική Ευρώπη. Η νέα αυτή παρουσίαση βασίζεται στη γεωγραφική ανάλυση που εισήχθη κατά την ανακοίνωση των αποτελεσμάτων του πρώτου εξαμήνου και αποσκοπεί στο να παρέχει στους επενδυτές σαφέστερη εικόνα της επίδοσης σε ολόκληρο τον Όμιλο. Αντικατοπτρίζει επίσης τη νέα οργανωτική δομή της διοίκησης του Ομίλου μετά την πώληση των Poundland και Dealz.
ΕΠΕΡΧΟΜΕΝΕΣ ΗΜΕΡΟΜΗΝΙΕΣ
- Προκαταρκτικά αποτελέσματα FY26 (για τους 12 μήνες έως τις 30 Σεπτεμβρίου 2026): Τετάρτη 9 Δεκεμβρίου 2026
- Ενημέρωση για την εμπορική πορεία του Α΄ τριμήνου FY27: 14 Ιανουαρίου 2027
- Ημέρα Ενημέρωσης για τις Κεφαλαιαγορές 2027 (Βαρσοβία): 9 Μαρτίου 2027
Διαβάστε ακόμη
Τι συμβαίνει με το Matcha; Το τσάι που έγινε εμμονή απειλείται από την ίδια του την επιτυχία
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.