




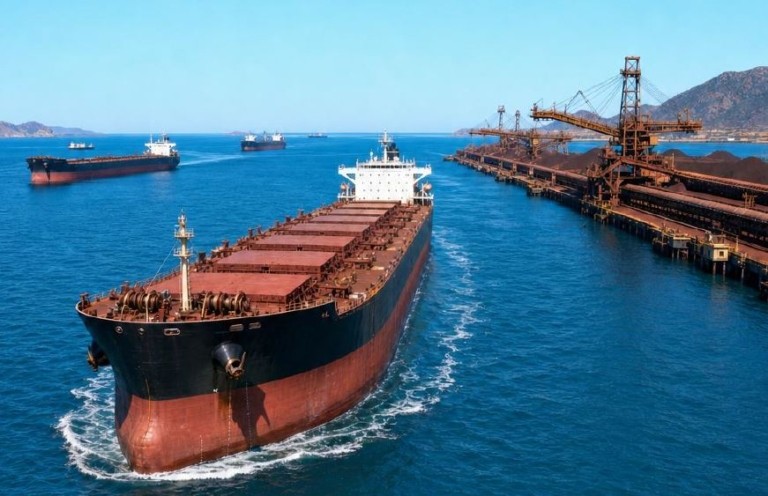

Σημαντικές πιέσεις δέχεται η ναυλαγορά των Capesize, καθώς η μείωση των εξαγωγών σιδηρομεταλλεύματος από τη Βραζιλία, η αβεβαιότητα γύρω από την κινεζική ζήτηση και το αυξημένο κόστος παραγωγής διαμορφώνουν ένα δύσκολο περιβάλλον για το τελευταίο τρίμηνο του 2026.
Σύμφωνα με την εβδομαδιαία έκθεση της Allied Shipbrokers, που δημοσιεύθηκε στις 20 Οκτωβρίου, οι ναύλοι στις δύο βασικές θαλάσσιες διαδρομές μεταφοράς σιδηρομεταλλεύματος, Βραζιλίας–Κίνας και Δυτικής Αυστραλίας–Κίνας, κινήθηκαν κατά το πρώτο δεκαπενθήμερο του Οκτωβρίου περίπου 18% χαμηλότερα από τους μέσους όρους του Σεπτεμβρίου.
Η εξέλιξη αυτή αντανακλά τη δυσκολία της αγοράς να εξασφαλίσει επαρκή αριθμό φορτίων ώστε να απορροφηθεί η διαθέσιμη χωρητικότητα των μεγάλων φορτηγών πλοίων. Παράλληλα, δημιουργεί ερωτήματα για τη δυνατότητα ανάκαμψης των ναύλων μέχρι το τέλος του έτους.
Η ανάλυση της Allied QuantumSea Research αναδεικνύει τη Βραζιλία ως έναν από τους σημαντικότερους παράγοντες που επηρεάζουν τη σημερινή εικόνα της αγοράς.
Τον Σεπτέμβριο, οι βραζιλιάνικες εξαγωγές σιδηρομεταλλεύματος, εξαιρουμένων των pellets, περιορίστηκαν στους 31,66 εκατ. τόνους, καταγράφοντας μηνιαία μείωση 8%. Η υποχώρηση συνδέεται κυρίως με τις αποστολές προς την Κίνα, στις οποίες αντιστοιχούσε το 95,4% της συνολικής μείωσης.
Οι πιέσεις είναι ιδιαίτερα έντονες στους παραγωγούς χαμηλότερης ποιότητας μεταλλεύματος, οι οποίοι αντιμετωπίζουν αυξημένα λειτουργικά έξοδα και περιορισμένα περιθώρια κερδοφορίας.
Χαρακτηριστική είναι η περίπτωση της CSN Mineração, η οποία αναθεώρησε προς τα κάτω κατά 6 εκατ. τόνους την πρόβλεψή της για την παραγωγή και τις αγορές μεταλλεύματος το 2026, διαμορφώνοντάς την μεταξύ 39 και 41 εκατ. τόνων. Η εταιρεία περιόρισε επίσης την επεξεργασία μεταλλεύματος χαμηλής περιεκτικότητας στις εγκαταστάσεις Pires.
Αντίστοιχα, η Usiminas ανέστειλε τη λειτουργία της μονάδας Samambaia τον Σεπτέμβριο, ενώ η Itaminas ανακοίνωσε προσωρινή διακοπή της υγρής επεξεργασίας τον Οκτώβριο, διατηρώντας πάντως τις εμπορικές της δεσμεύσεις.
Οι εξελίξεις αυτές ενδέχεται να περιορίσουν τις νέες ποσότητες μεταλλεύματος που διατίθενται προς εξαγωγή, χωρίς ωστόσο κάθε περικοπή παραγωγής να μεταφράζεται αυτομάτως σε ακύρωση θαλάσσιας μεταφοράς.
Στον αντίποδα βρίσκεται η Vale, η οποία εξακολουθεί να λειτουργεί ως βασικός παράγοντας στήριξης της βραζιλιάνικης προσφοράς. Η παραγωγή της κατά το δεύτερο τρίμηνο αυξήθηκε κατά 1%, φθάνοντας τους 84,3 εκατ. τόνους, με τη συμβολή των έργων S11D, Capanema και VGR1.
Ιδιαίτερη σημασία αποδίδεται στα αποτελέσματα του τρίτου τριμήνου, τα οποία αναμένεται να ανακοινωθούν στις 29 Οκτωβρίου και θα προσφέρουν σαφέστερη εικόνα για τη δυνατότητα ενίσχυσης των εξαγωγών κατά το τελευταίο μέρος του έτους.
Την ίδια στιγμή, η Κίνα παρουσιάζει μια αντιφατική εικόνα. Οι εισαγωγές σιδηρομεταλλεύματος ανήλθαν τον Σεπτέμβριο σε 109,82 εκατ. τόνους, την υψηλότερη μηνιαία επίδοση του τρίτου τριμήνου, παραμένοντας ωστόσο 5,6% χαμηλότερα σε σύγκριση με τον αντίστοιχο μήνα του 2025.
Στο εννεάμηνο, οι εισαγωγές εμφανίζονται αυξημένες κατά 4,1% σε ετήσια βάση. Η αύξηση αυτή, όμως, δεν συνοδεύεται από ανάλογη ενίσχυση της εγχώριας κατανάλωσης χάλυβα.
Η κινεζική παραγωγή ακατέργαστου χάλυβα μειώθηκε κατά 3,1% την περίοδο Ιανουαρίου–Αυγούστου, ενώ οι επενδύσεις στον κλάδο των ακινήτων υποχώρησαν κατά 20%, επιβεβαιώνοντας ότι η κατασκευαστική δραστηριότητα παραμένει σημαντική πηγή αδυναμίας για τη βιομηχανία.
Αντίθετα, οι εξαγωγές χάλυβα ξεπέρασαν τα 10 εκατ. τόνους τον Σεπτέμβριο, προσφέροντας διέξοδο στις κινεζικές χαλυβουργίες.
Η Allied επισημαίνει ότι η αύξηση των εισαγωγών σιδηρομεταλλεύματος δεν αρκεί από μόνη της για να επιβεβαιώσει ουσιαστική ανάκαμψη της ζήτησης. Για να ενισχυθεί σταθερότερα η αγορά των Capesize, θα χρειαστεί μεγαλύτερη δραστηριότητα στην παραγωγή και στις πωλήσεις χάλυβα, η οποία θα δημιουργήσει πρόσθετες ανάγκες προμήθειας πρώτων υλών.
Στην Αυστραλία, οι εξελίξεις είναι περισσότερο διαφοροποιημένες.
Η Rio Tinto κατέγραψε αποστολές 85,7 εκατ. τόνων από την περιοχή Pilbara κατά το τρίτο τρίμηνο, αυξημένες κατά 2% σε ετήσια βάση. Με δεδομένο ότι διατηρεί τον ετήσιο στόχο πωλήσεων μεταξύ 323 και 338 εκατ. τόνων, οι αποστολές του τέταρτου τριμήνου εκτιμάται ότι μπορούν να κινηθούν μεταξύ 79,7 και 94,7 εκατ. τόνων.
Από την πλευρά της, η Fortescue εμφάνισε μείωση αποστολών κατά 6%, στους 46,8 εκατ. τόνους, καθώς οι εργασίες συντήρησης επηρέασαν τη δραστηριότητα φόρτωσης. Η ενδεχόμενη αποκατάσταση των αναχωρήσεων από τα αυστραλιανά λιμάνια θα μπορούσε να προσφέρει πρόσθετη στήριξη στη ναυλαγορά του Ειρηνικού.
Ένας ακόμη παράγοντας που αποκτά σταδιακά μεγαλύτερη βαρύτητα είναι η ανάπτυξη του τεράστιου κοιτάσματος σιδηρομεταλλεύματος Simandou στη Γουινέα.
Η SimFer απέστειλε προς την Κίνα 2,2 εκατ. τόνους κατά το τρίτο τρίμηνο, αυξάνοντας τις ποσότητες κατά 36% σε σχέση με το προηγούμενο τρίμηνο. Συνολικά, οι αποστολές στο εννεάμηνο έφθασαν τους 4,4 εκατ. τόνους.
Η έναρξη εξαγωγών μέσω των δικών της λιμενικών εγκαταστάσεων αναμένεται εντός του τέταρτου τριμήνου, δημιουργώντας προϋποθέσεις για σταδιακή ενίσχυση των θαλάσσιων μεταφορών από τη Δυτική Αφρική προς την Ασία.
Για τους πλοιοκτήτες Capesize, η συγκεκριμένη εξέλιξη παρουσιάζει ιδιαίτερο ενδιαφέρον, καθώς οι μεγάλες αποστάσεις μεταφοράς μπορούν να αυξήσουν τη ζήτηση χωρητικότητας σε όρους τονομίλιων.
Ωστόσο, η Allied διευκρινίζει ότι το τελικό όφελος θα εξαρτηθεί από το κατά πόσο οι νέες ποσότητες από τη Γουινέα θα προστεθούν στις υφιστάμενες εμπορικές ροές ή θα αντικαταστήσουν φορτία άλλων παραγωγών.
Σημαντική παράμετρο αποτελεί και η αύξηση του ενεργειακού κόστους. Η Rio Tinto γνωστοποίησε ότι οι υψηλότερες τιμές του ντίζελ επιβάρυναν το κόστος παραγωγής στην Pilbara κατά 0,9 δολάρια ανά τόνο στο εννεάμηνο, σε σύγκριση με το 2025.
Η επιβάρυνση θα μπορούσε να φθάσει τα 1,1 δολάρια ανά τόνο σε ετήσια βάση, εφόσον η μέση τιμή του ντίζελ διαμορφωθεί στα 175 δολάρια το βαρέλι κατά το τέταρτο τρίμηνο.
Παράλληλα, η CSN αναθεώρησε προς τα πάνω την εκτίμησή της για το κόστος παραγωγής C1, στα 25–26 δολάρια ανά τόνο. Η αύξηση των λειτουργικών δαπανών, σε συνδυασμό με τις πιέσεις που ασκούν οι ναύλοι στα έσοδα των εξαγωγέων, ενισχύει τον κίνδυνο νέων περικοπών από παραγωγούς με περιορισμένα περιθώρια κέρδους.
Η επιδείνωση του κλίματος αποτυπώνεται και στα τελευταία στοιχεία της ναυλαγοράς. Ο δείκτης Baltic Capesize Index υποχώρησε κατά 25,1% σε εβδομαδιαία βάση, στις 3.249 μονάδες, ενώ τα μέσa ημερήσια ισοδύναμα έσοδα των Capesize μειώθηκαν κατά 27,6%, στα 25.961 δολάρια.
Στη διαδρομή Tubarão–Qingdao, που συνδέει τη Βραζιλία με την Κίνα, οι ναύλοι υποχώρησαν κατά 10% μέσα στην εβδομάδα, ενώ στη διαδρομή Δυτικής Αυστραλίας–Qingdao η πτώση έφθασε το 18%.
Συνολικά, ο Baltic Dry Index έκλεισε στις 2.511 μονάδες, σημειώνοντας εβδομαδιαία πτώση 13,9%.
Για το τελευταίο τρίμηνο του 2026, η Allied θεωρεί καθοριστική την πορεία των φορτώσεων στη Βραζιλία και τη δυνατότητά τους να απορροφήσουν τη διαθέσιμη χωρητικότητα στον Ατλαντικό. Η ενίσχυση των εξαγωγών από τη Γουινέα και η ανάκαμψη των αυστραλιανών αποστολών θα μπορούσαν να λειτουργήσουν υποστηρικτικά.
Αντίθετα, νέες περικοπές από τους μικρότερους παραγωγούς της Βραζιλίας θα περιόριζαν τα διαθέσιμα φορτία και θα δυσκόλευαν την ανάκαμψη των ναύλων.
Το επόμενο δίμηνο θα κρίνει εάν οι νέες εμπορικές ροές μπορούν να αντισταθμίσουν τη μείωση των παραδοσιακών εξαγωγών, σε μια αγορά όπου η διαθεσιμότητα φορτίων και η γεωγραφική τους προέλευση αποκτούν καθοριστική σημασία για τα έσοδα των μεγάλων φορτηγών πλοίων.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.