


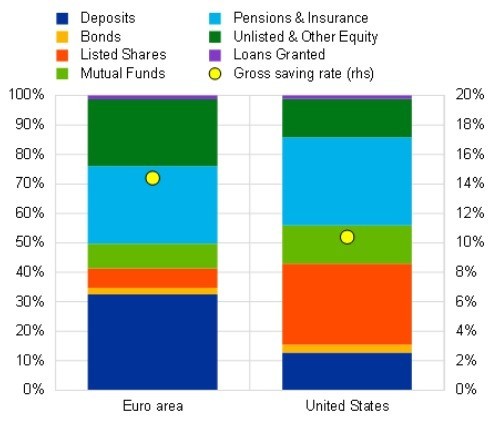
Τα νοικοκυριά της ζώνης του ευρώ διαθέτουν σημαντικές αποταμιεύσεις, ωστόσο περίπου το ένα τρίτο – σχεδόν 10 τρισ. ευρώ – παραμένει συγκεντρωμένο σε μετρητά και τραπεζικές καταθέσεις χαμηλής απόδοσης. Την ίδια ώρα, το 80% των νοικοκυριών δεν διαθέτει μετοχές ή άλλα χρηματοπιστωτικά μέσα που συνδέονται με τις αγορές. Τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) όπως αυτά παρουσιάζονται στο blog της αποκαλύπτουν ένα σημαντικό χάσμα στη συμμετοχή των νοικοκυριών στις κεφαλαιαγορές μεταξύ της Ευρώπης και των Ηνωμένων Πολιτειών, το οποίο μάλιστα διευρύνεται όσο αυξάνεται ο πλούτος. Ακόμη και τα εύπορα ευρωπαϊκά νοικοκυριά επενδύουν πολύ λιγότερο στις κεφαλαιαγορές σε σχέση με τα αντίστοιχα αμερικανικά.
Το ζήτημα, σύμφωνα με την ΕΚΤ, δεν αφορά μόνο τις αποδόσεις που μπορούν να επιτύχουν τα ίδια τα νοικοκυριά. Η μεγαλύτερη διοχέτευση των ευρωπαϊκών αποταμιεύσεων προς τις κεφαλαιαγορές μπορεί να αποτελέσει κρίσιμο εργαλείο για τη χρηματοδότηση της καινοτομίας, της παραγωγικότητας και της μακροπρόθεσμης ανάπτυξης. Σε μια Ευρώπη που αντιμετωπίζει σημαντικό επενδυτικό κενό, η κινητοποίηση αυτού του τεράστιου αποθέματος αποταμιεύσεων μπορεί να συμβάλει στη χρηματοδότηση νέων επιχειρήσεων, επενδύσεων και παραγωγικών δραστηριοτήτων και, τελικά, στη μείωση του επενδυτικού κενού που ανέδειξε η έκθεση Draghi.
Το ευρωπαϊκό παράδοξο
Το ευρωπαϊκό παράδοξο είναι ότι η Ευρώπη δεν στερείται αποταμιεύσεων. Διαθέτει τεράστιους πόρους, οι οποίοι όμως σε μεγάλο βαθμό παραμένουν εκτός των κεφαλαιαγορών. Τα νοικοκυριά της ζώνης του ευρώ διατηρούν κατά μέσο όρο περίπου το ένα τρίτο των χρηματοοικονομικών τους περιουσιακών στοιχείων σε τραπεζικές καταθέσεις, οι οποίες προσφέρουν μικρή ή μηδενική απόδοση. Στις ΗΠΑ, το αντίστοιχο ποσοστό είναι μόλις 11%.
Η διαφορά δεν περιορίζεται όμως στα νοικοκυριά με χαμηλότερο πλούτο, για τα οποία είναι εύλογο να προέχει η δημιουργία ενός οικονομικού «μαξιλαριού» για απρόβλεπτες ανάγκες. Εκεί το χάσμα μεταξύ Ευρώπης και ΗΠΑ είναι σχετικά περιορισμένο. Το ενδιαφέρον στοιχείο είναι ότι η απόσταση διευρύνεται σημαντικά στα πλουσιότερα νοικοκυριά.
Στο πλουσιότερο 20% των αμερικανικών νοικοκυριών, πάνω από το 65% διαθέτει εισηγμένες μετοχές, ομόλογα ή αμοιβαία κεφάλαια. Στη ζώνη του ευρώ το αντίστοιχο ποσοστό είναι μικρότερο από 45%. Η ΕΚΤ επισημαίνει έτσι ότι η χαμηλή συμμετοχή των Ευρωπαίων στις κεφαλαιαγορές δεν μπορεί να αποδοθεί αποκλειστικά στην οικονομική δυνατότητα. Οι επενδυτικές συνήθειες, η διαθεσιμότητα προϊόντων και οι θεσμικές διαφορές, όπως τα συνταξιοδοτικά συστήματα, παίζουν επίσης σημαντικό ρόλο.
Τέσσερις διαφορετικοί τύποι αποταμιευτών
Η ανάλυση της ΕΚΤ προχωρά πέρα από τα συνολικά μεγέθη και, αξιοποιώντας στοιχεία της έρευνας Household Finance and Consumption Survey, διακρίνει τέσσερις διαφορετικές κατηγορίες νοικοκυριών, ανάλογα με τον τρόπο που κατανέμουν τον πλούτο τους. Η διάκριση αυτή είναι σημαντική, καθώς δείχνει ότι δεν υπάρχει ένας ενιαίος λόγος για τον οποίο οι Ευρωπαίοι αποφεύγουν τις κεφαλαιαγορές.
Η πρώτη κατηγορία είναι οι ιδιοκτήτες ακινήτων. Πρόκειται για τη μεγαλύτερη ομάδα, καθώς αφορά πάνω από το 60% των νοικοκυριών της ζώνης του ευρώ. Το μεγαλύτερο μέρος του πλούτου τους βρίσκεται σε ακίνητα, κυρίως στην κύρια κατοικία ή σε άλλα ακίνητα που χρησιμοποιούνται ως επένδυση. Πρόκειται για έναν πλούτο υψηλής αξίας αλλά χαμηλής ρευστότητας. Τα νοικοκυριά αυτής της κατηγορίας αποταμιεύουν κυρίως για λόγους πρόνοιας και για την κάλυψη των αναγκών της τρίτης ηλικίας.
Η δεύτερη κατηγορία είναι οι κάτοχοι καταθέσεων, που αντιπροσωπεύουν περίπου 25% των νοικοκυριών. Διατηρούν το μεγαλύτερο μέρος των αποταμιεύσεών τους σε τραπεζικούς λογαριασμούς και έχουν ελάχιστη έκθεση στις χρηματοπιστωτικές αγορές. Για τα νοικοκυριά αυτά βασικό κίνητρο είναι η ασφάλεια και η ύπαρξη χρημάτων για απρόβλεπτες ανάγκες. Ιδιαίτερα για τα νοικοκυριά με χαμηλότερο πλούτο, οι περιορισμένοι διαθέσιμοι πόροι αποτελούν από μόνοι τους σημαντικό εμπόδιο στη συμμετοχή στις κεφαλαιαγορές.
Η τρίτη κατηγορία είναι οι κάτοχοι συνταξιοδοτικών προϊόντων, περίπου 10% των νοικοκυριών. Η συγκεκριμένη ομάδα συμμετέχει έμμεσα στις αγορές μέσω επαγγελματικών και προαιρετικών συνταξιοδοτικών και ασφαλιστικών προϊόντων. Ο βασικός στόχος της αποταμίευσης είναι η κάλυψη των αναγκών κατά τα γηρατειά, ενώ η έκθεση στις αγορές πραγματοποιείται χωρίς απαραίτητα να απαιτείται από τον ίδιο τον αποταμιευτή να λαμβάνει καθημερινά επενδυτικές αποφάσεις.
Η τέταρτη και μικρότερη κατηγορία είναι οι επενδυτές των κεφαλαιαγορών. Μόλις το 4% των νοικοκυριών της ζώνης του ευρώ επενδύει σημαντικό μέρος του πλούτου του απευθείας στις χρηματοπιστωτικές αγορές, μέσω μετοχών, τίτλων σταθερού εισοδήματος, αμοιβαίων κεφαλαίων ή ETFs. Πρόκειται για μια μικρή μειοψηφία, με ιδιαίτερα διαφοροποιημένο προφίλ πλούτου, η οποία επίσης αποταμιεύει κυρίως για την περίοδο μετά την ενεργό εργασία, έχοντας όμως μεγαλύτερο επενδυτικό ορίζοντα.
Δεν είναι μόνο θέμα χρημάτων
Η ΕΚΤ επισημαίνει ότι ακόμη και μεταξύ των νοικοκυριών που έχουν την οικονομική δυνατότητα να επενδύσουν, η συμμετοχή στις κεφαλαιαγορές παραμένει χαμηλή. Ο βασικός λόγος είναι ο αντιλαμβανόμενος κίνδυνος. Η περιορισμένη γνώση και η χαμηλή εμπιστοσύνη στις χρηματοπιστωτικές αγορές λειτουργούν επίσης αποτρεπτικά. Με άλλα λόγια, η απόσταση από τις αγορές δεν εξηγείται μόνο από το πόσα χρήματα έχει κάποιος, αλλά και από το αν αισθάνεται ότι κατανοεί τα προϊόντα και τους κινδύνους τους.
Σε αυτό το σημείο βρίσκεται και μία από τις μεγαλύτερες προκλήσεις για την Ευρώπη. Η μετάβαση από την αποταμίευση στην επένδυση δεν σημαίνει ότι τα νοικοκυριά πρέπει να εγκαταλείψουν την ασφάλεια που προσφέρει ένα μέρος των καταθέσεων. Σημαίνει, όμως, ότι ένα μεγαλύτερο τμήμα των μακροπρόθεσμων αποταμιεύσεων θα μπορούσε να κατευθυνθεί σε διαφοροποιημένα επενδυτικά προϊόντα, ανάλογα με το προφίλ κινδύνου και τους στόχους κάθε νοικοκυριού.
Από τις αποταμιεύσεις στην ανάπτυξη
Η συζήτηση αποκτά ακόμη μεγαλύτερη σημασία σε επίπεδο ευρωπαϊκής οικονομίας. Η Ευρώπη χρειάζεται περισσότερες επενδύσεις για να χρηματοδοτήσει την καινοτομία, την παραγωγικότητα και τη μετάβαση σε ένα νέο παραγωγικό μοντέλο. Την ίδια στιγμή διαθέτει ένα τεράστιο απόθεμα αποταμιεύσεων που παραμένει σε μεγάλο βαθμό σε μετρητά και τραπεζικούς λογαριασμούς.
Η διοχέτευση μέρους αυτών των κεφαλαίων προς τις κεφαλαιαγορές μπορεί, επομένως, να δημιουργήσει μια πιο άμεση σύνδεση ανάμεσα στην αποταμίευση των νοικοκυριών και στις επενδυτικές ανάγκες της ευρωπαϊκής οικονομίας. Οι κεφαλαιαγορές μπορούν να προσφέρουν στις επιχειρήσεις πρόσβαση σε χρηματοδότηση και στους αποταμιευτές τη δυνατότητα να συμμετέχουν στις αποδόσεις της οικονομικής ανάπτυξης.
Η ΕΚΤ υπογραμμίζει ότι για να συμβεί αυτό απαιτούνται απλούστερα και πιο προσβάσιμα επενδυτικά προϊόντα, μεγαλύτερη χρηματοοικονομική παιδεία και ενίσχυση της εμπιστοσύνης των νοικοκυριών. Η ευρωπαϊκή στρατηγική δεν μπορεί να περιοριστεί στο να κάνει τις κεφαλαιαγορές πιο εύκολα προσβάσιμες. Πρέπει παράλληλα να αντιμετωπίσει τα κενά γνώσης και τον φόβο του επενδυτικού κινδύνου.
Το μεγάλο στοίχημα, τελικά, είναι να μετατραπεί η Ευρώπη από μια οικονομία που αποταμιεύει πολύ σε μια οικονομία που επενδύει περισσότερο. Και σε αυτή τη μετάβαση, τα σχεδόν 10 τρισ. ευρώ που παραμένουν σήμερα σε μετρητά και χαμηλότοκες καταθέσεις αποτελούν όχι μόνο μια χαμένη ευκαιρία για υψηλότερες αποδόσεις των νοικοκυριών, αλλά και ένα τεράστιο αναπτυξιακό κεφάλαιο για την ίδια την Ευρώπη.
Η Ένωση Αποταμιεύσεων και Επενδύσεων, σύμφωνα με την ΕΚΤ, μπορεί να διαδραματίσει καθοριστικό ρόλο στη διοχέτευση αυτών των κεφαλαίων προς τις κεφαλαιαγορές και, μέσω αυτών, στην καινοτομία, την παραγωγικότητα και τη μακροπρόθεσμη ανάπτυξη.
Διαβάστε ακόμη
Γιατί ο υποτιμημένος χαλκός γίνεται το νέο πολύτιμο μέταλλο
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.