



Την ανθεκτικότητα αλλά και τις νέες ανάγκες των Ευρωπαίων καταναλωτών απέναντι στις οικονομικές πιέσεις καταγράφει η νέα Ευρωπαϊκή Έκθεση Πληρωμών Καταναλωτών 2026 (European Consumer Payment Report – ECPR) του Ομίλου Intrum.
Η έρευνα πραγματοποιήθηκε σε 20 ευρωπαϊκές χώρες, με τη συμμετοχή 20.000 καταναλωτών, τουλάχιστον 1.000 από κάθε συμμετέχουσα χώρα, και αποτυπώνει τον τρόπο με τον οποίο τα νοικοκυριά διαχειρίζονται τις καθημερινές οικονομικές τους υποχρεώσεις, αλλά και το πώς αξιοποιούν τις νέες τεχνολογίες για να οργανώσουν καλύτερα τα οικονομικά τους.
Παρά τη συνεχιζόμενη οικονομική αβεβαιότητα, η πλειονότητα των Ευρωπαίων εξακολουθεί να αισθάνεται ότι μπορεί να ανταποκριθεί στις οικονομικές της υποχρεώσεις. Ωστόσο, πίσω από τη συνολική εικόνα ανθεκτικότητας καταγράφονται σημαντικές διαφοροποιήσεις, καθώς οι καθυστερούμενες πληρωμές και η ανάγκη προσφυγής σε δανεισμό αυξάνονται.
Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία σε ένα περιβάλλον υψηλότερων επιτοκίων, καθώς αναδεικνύει τις πιέσεις που εξακολουθούν να αντιμετωπίζουν νοικοκυριά, επιχειρήσεις και δανειστές.
Ανθεκτικότητα σήμερα, μεγαλύτερη αβεβαιότητα για το αύριο
Σύμφωνα με τα ευρήματα της Intrum, η πλειονότητα των Ευρωπαίων εξακολουθεί να μπορεί να ανταποκριθεί στις άμεσες οικονομικές της υποχρεώσεις, παρά την παρατεταμένη οικονομική αβεβαιότητα.
Το 80% δηλώνει ότι αισθάνεται σίγουρο πως μπορεί να καλύψει βασικές ανάγκες, όπως τρόφιμα και καύσιμα, ενώ το 70% αισθάνεται ότι μπορεί να εξασφαλίσει τα απαραίτητα για την οικογένειά του. Παράλληλα, το 71% δηλώνει ότι μπορεί να καλύψει ένα απρόβλεπτο έξοδο ύψους 400 ευρώ.
Η εικόνα, ωστόσο, αλλάζει όταν οι καταναλωτές καλούνται να κοιτάξουν περισσότερο προς το μέλλον. Μόλις το 47% θεωρεί ότι μπορεί να ζήσει χωρίς να ανησυχεί για τα χρήματα, ενώ μόλις το 36% αισθάνεται οικονομικά σε θέση να αλλάξει επαγγελματική κατεύθυνση προκειμένου να αποφύγει μια πιθανή απόλυση.
Η διαφορά ανάμεσα στη δυνατότητα κάλυψης των σημερινών αναγκών και στην αίσθηση μακροπρόθεσμης οικονομικής ασφάλειας αποτελεί ένα από τα βασικά συμπεράσματα της έκθεσης.
Αυξάνονται οι καθυστερημένες πληρωμές
Πίσω από τη συνολική εικόνα ανθεκτικότητας, ωστόσο, εμφανίζονται σημάδια μεγαλύτερης πίεσης. Μετά από δύο χρόνια βελτίωσης, οι καθυστερημένες πληρωμές αυξάνονται εκ νέου.
Σχεδόν ένας στους τρεις Ευρωπαίους, ποσοστό 29%, δηλώνει ότι έχει πληρώσει τουλάχιστον έναν λογαριασμό εκπρόθεσμα τους τελευταίους 12 μήνες. Η Intrum επισημαίνει ότι η αύξηση αφορά κυρίως καταναλωτές που καθυστέρησαν δύο έως τέσσερις πληρωμές και όχι εκείνους που αδυνατούν συστηματικά να εξυπηρετήσουν τις υποχρεώσεις τους.
Παράλληλα, αυξάνεται και η προσφυγή σε δανεισμό ή πιστωτικές κάρτες για την κάλυψη λογαριασμών. Το 56% των ερωτηθέντων δηλώνει ότι τους τελευταίους έξι μήνες δανείστηκε χρήματα ή χρησιμοποίησε πιστωτική κάρτα για να πληρώσει έναν λογαριασμό, ποσοστό που αποτελεί το υψηλότερο επίπεδο από το 2019.
Τα στοιχεία αυτά δεν σημαίνουν από μόνα τους ότι οι καταναλωτές αντιμετωπίζουν οικονομική δυσχέρεια. Δείχνουν, όμως, ότι η συνολική εικόνα οικονομικής εμπιστοσύνης δεν αποτυπώνει πλήρως τις πιέσεις που αντιμετωπίζουν αρκετά νοικοκυριά.
Η πίεση οδηγεί σε διαφορετικές συμπεριφορές
Ιδιαίτερο ενδιαφέρον παρουσιάζει ο τρόπος με τον οποίο αντιδρούν οι καταναλωτές όταν τα οικονομικά τους περιθώρια περιορίζονται.
Το 66% δηλώνει ότι προσπαθεί να δημιουργήσει ένα ταμείο έκτακτης ανάγκης, ενώ το 49% αναφέρει ότι προτιμά να αποταμιεύει ακόμη και αν αυτό σημαίνει ότι θα στερηθεί ορισμένες απολαύσεις.
Την ίδια στιγμή, όμως, το 45% δηλώνει ότι ξοδεύει χρήματα για να αισθανθεί καλύτερα όταν είναι αγχωμένο, ανήσυχο ή βαριεστημένο. Το ποσοστό αυτό αυξήθηκε σημαντικά σε σχέση με το 29% του 2025.
Η εικόνα δείχνει ότι η οικονομική συμπεριφορά δεν κινείται προς μία μόνο κατεύθυνση. Ο ίδιος καταναλωτής μπορεί να προσπαθεί να αποταμιεύσει και ταυτόχρονα να περιορίζει ή να αναβάλλει άλλες υποχρεώσεις του.
BNPL: Η ευελιξία στις πληρωμές γίνεται εργαλείο διαχείρισης
Σε αυτό το περιβάλλον, ενισχύεται και η χρήση των υπηρεσιών Buy Now, Pay Later (BNPL), οι οποίες επιτρέπουν την πραγματοποίηση μιας αγοράς με μεταγενέστερη ή τμηματική πληρωμή.
Σε ευρωπαϊκό επίπεδο, το 57% των καταναλωτών έχει χρησιμοποιήσει κάποια υπηρεσία BNPL τουλάχιστον μία φορά, ενώ περίπου τέσσερις στους δέκα έχουν χρησιμοποιήσει τέτοια υπηρεσία μέσα στους τελευταίους 12 μήνες. Η Intrum σημειώνει ότι η χρήση του BNPL δεν έχει την ίδια σημασία για όλους: για ορισμένους αποτελεί απλώς μια ευκολία, ενώ για άλλους μπορεί να λειτουργεί ως εργαλείο αντιμετώπισης της οικονομικής πίεσης.
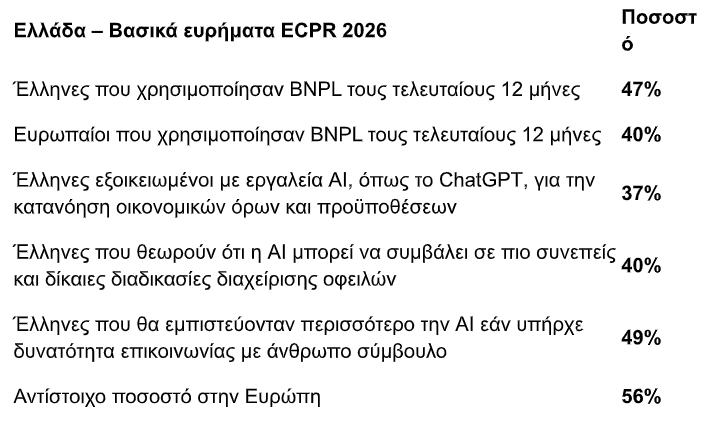
Στην Ελλάδα, το ποσοστό των καταναλωτών που έχει χρησιμοποιήσει σχετική υπηρεσία τους τελευταίους 12 μήνες ανέρχεται στο 47%, έναντι 40% στην Ευρώπη.
Ιδιαίτερο ενδιαφέρον παρουσιάζει το γεγονός ότι η χρήση BNPL είναι συχνότερη μεταξύ των οικονομικά πιο ευάλωτων καταναλωτών. Σύμφωνα με την έκθεση, το 31% των financially fragile καταναλωτών χρησιμοποιεί BNPL τουλάχιστον μία φορά τον μήνα, έναντι 9% των consumers που βρίσκονται στην κατηγορία «coping» και 4% των οικονομικά ανθεκτικών καταναλωτών.
Η Τεχνητή Νοημοσύνη μπαίνει στην καθημερινή διαχείριση χρημάτων
Την ίδια στιγμή, μια σημαντική αλλαγή καταγράφεται στον τρόπο με τον οποίο οι καταναλωτές χρησιμοποιούν την τεχνολογία.
Σχεδόν τρεις στους δέκα Ευρωπαίους, ποσοστό 29%, δηλώνουν ότι χρησιμοποιούν εργαλεία Τεχνητής Νοημοσύνης για τη διαχείριση των προσωπικών τους οικονομικών. Το ποσοστό αυτό ήταν μόλις 13% το 2025, γεγονός που σημαίνει ότι η χρήση AI για οικονομικά θέματα έχει υπερδιπλασιαστεί μέσα σε έναν χρόνο.
Η Τεχνητή Νοημοσύνη χρησιμοποιείται πλέον για την κατανόηση οικονομικών όρων, την οργάνωση πληρωμών, την αναζήτηση πληροφοριών και τη λήψη αποφάσεων γύρω από την καθημερινή διαχείριση χρημάτων.
Στην Ελλάδα, το 37% των καταναλωτών εμφανίζεται ιδιαίτερα εξοικειωμένο με τη χρήση εργαλείων όπως το ChatGPT για την κατανόηση οικονομικών όρων και προϋποθέσεων, ενώ το 40% θεωρεί ότι η AI μπορεί να συμβάλει σε πιο συνεπείς και δίκαιες διαδικασίες διαχείρισης οφειλών.
Παράλληλα, μειώνεται ο βαθμός ανησυχίας γύρω από την κοινοποίηση προσωπικών δεδομένων στην AI. Σε ευρωπαϊκό επίπεδο, το ποσοστό όσων δηλώνουν ότι ανησυχούν για την κοινοποίηση προσωπικών πληροφοριών σε εργαλεία AI υποχώρησε από 50% σε 42%.
Το «υβριδικό» μοντέλο κερδίζει έδαφος
Παρά την ταχεία εξάπλωση της AI, τα στοιχεία δεν δείχνουν ότι οι καταναλωτές επιθυμούν την πλήρη αντικατάσταση της ανθρώπινης υποστήριξης.
Το 49% δηλώνει ότι δεν έχει ιδιαίτερη προτίμηση μεταξύ ανθρώπου και AI, αρκεί η διαδικασία να είναι γρήγορη και δίκαιη. Παράλληλα, το 56% αναφέρει ότι θα εμπιστευόταν περισσότερο την AI εάν γνώριζε ότι θα είχε τη δυνατότητα να απευθυνθεί σε έναν άνθρωπο όταν αυτό χρειαστεί. Στην Ελλάδα, το αντίστοιχο ποσοστό ανέρχεται σε 49%.
Έτσι, η εικόνα που διαμορφώνεται δεν είναι αυτή μιας πλήρως ψηφιακής οικονομικής διαχείρισης, αλλά ενός υβριδικού μοντέλου. Η τεχνολογία μπορεί να προσφέρει ταχύτητα, διαθεσιμότητα και ευκολότερη πρόσβαση στην πληροφορία, ενώ η ανθρώπινη παρέμβαση παραμένει σημαντική όταν απαιτείται εξατομικευμένη υποστήριξη ή όταν μια οικονομική κατάσταση γίνεται πιο σύνθετη.
Το μεγάλο ζητούμενο είναι η πρόληψη
Η ECPR 2026 δείχνει τελικά ότι η οικονομική ανθεκτικότητα των Ευρωπαίων παραμένει ισχυρή, αλλά δεν είναι δεδομένη. Η αύξηση των καθυστερημένων πληρωμών και της χρήσης δανεισμού συνυπάρχει με την αυξημένη προσπάθεια για αποταμίευση, ενώ οι καταναλωτές αναζητούν μεγαλύτερη ευελιξία στον χρόνο των πληρωμών τους.
Την ίδια στιγμή, η ταχύτατη υιοθέτηση της Τεχνητής Νοημοσύνης δημιουργεί ένα νέο πεδίο για τη διαχείριση των προσωπικών οικονομικών. Η πρόκληση πλέον δεν είναι μόνο η ανάπτυξη ψηφιακών εργαλείων, αλλά και η διασφάλιση ότι αυτά μπορούν να χρησιμοποιηθούν με τρόπο κατανοητό, αξιόπιστο και προσβάσιμο.
Η ίδια η Intrum επισημαίνει ότι ιδιαίτερη σημασία έχει η έγκαιρη επικοινωνία με τους οικονομικά πιο ευάλωτους καταναλωτές, καθώς ένα μέρος αυτών αποφεύγει να ανοίξει λογαριασμούς, να ελέγξει υπόλοιπα ή να επικοινωνήσει για τις οφειλές του. Η έγκαιρη παρέμβαση μπορεί, σύμφωνα με την έκθεση, να περιορίσει τον κίνδυνο μιας οικονομικής δυσκολίας να εξελιχθεί σε σοβαρότερο πρόβλημα.
Σε αυτό το περιβάλλον, το μήνυμα της φετινής έκθεσης είναι ότι η οικονομική διαχείριση αλλάζει. Οι καταναλωτές δεν αναζητούν απλώς περισσότερες επιλογές πληρωμής ή περισσότερη τεχνολογία. Αναζητούν τρόπους να έχουν μεγαλύτερο έλεγχο των οικονομικών τους, με την AI να αποκτά ολοένα σημαντικότερο ρόλο, αλλά την ανθρώπινη υποστήριξη να παραμένει κρίσιμο μέρος της εξίσωσης.
Διαβάστε ακόμη
Ενέργεια: Η κυβέρνηση μετρά τις άμυνες για τον χειμώνα – Στο Μαξίμου οι εφεδρείες για νέα μέτρα
ΓΕΚ ΤΕΡΝΑ: Παραχωρήσεις και κατασκευές θωρακίζουν την επόμενη ημέρα
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.