



© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Οι εγγυητικές επιστολές εξελίσσονται σε ένα από τα πιο κρίσιμα, αλλά και πιο δύσκολα εργαλεία χρηματοδότησης για πολλές επιχειρήσεις και ειδικότερα για τις μικρομεσαίες. Και αυτό γιατί η εγγυητική δεν είναι απλώς ένα τραπεζικό έγγραφο που επιτρέπει σε μια επιχείρηση να συμμετάσχει σε έναν διαγωνισμό ή να υπογράψει μια σύμβαση. Για την τράπεζα αποτελεί ουσιαστικά ανάληψη πιστωτικού κινδύνου, γεγονός που σημαίνει ότι η επιχείρηση περνά από αξιολόγηση αντίστοιχη με εκείνη ενός δανείου.
Η ανάγκη, ωστόσο, μεγαλώνει. Οι μεγάλες διεθνείς εταιρείες, αλλά και ολοένα περισσότερες επιχειρήσεις με διεθνή παρουσία ζητούν στις προσκλήσεις ενδιαφέροντος και στις συμβάσεις τους από τους προμηθευτές και συνεργάτες να προσκομίζουν εγγυητικές επιστολές. Η απαίτηση αυτή δεν αφορά πλέον μόνο μεγάλους ομίλους, ούτε περιορίζεται στους διαγωνισμούς του Δημοσίου.
Περνά όλο και περισσότερο και στις μικρομεσαίες επιχειρήσεις, οι οποίες καλούνται να αποδείξουν ότι μπορούν να καλύψουν οικονομικά τις υποχρεώσεις που αναλαμβάνουν.
Ετσι παρατηρείται ένα παράδοξο στην αγορά: οι μεγάλες επιχειρήσεις σε αρκετές περιπτώσεις έχουν σχεδόν εξαντλήσει τα διαθέσιμα πιστωτικά τους όρια και δυσκολεύονται να αποκτήσουν εγκαίρως νέες εγγυήσεις, ενώ οι μικρότερες συχνά δυσκολεύονται να αποκτήσουν την πολυπόθητη εγγυητική, μολονότι έχουν μπροστά τους ένα σημαντικό συμβόλαιο.
Και αυτό αποτελεί τη μία μόνο πλευρά του νομίσματος. Το δεύτερο σημαντικό ζήτημα είναι ότι συχνά οι εγγυήσεις εγκρίνονται με την ίδια λογική των δανείων, με αποτέλεσμα να μην εκδίδονται έγκαιρα, ιδιαίτερα όταν η επιχείρηση καλείται να ανταποκριθεί σε αυστηρές προθεσμίες ενός διαγωνισμού ή μιας σύμβασης.
Η εγγυητική ως «κρυφή» χρηματοδότηση
Η εγγυητική επιστολή λειτουργεί ως δέσμευση της τράπεζας απέναντι στον δικαιούχο ότι, εφόσον ο πελάτης της δεν τηρήσει συγκεκριμένη υποχρέωση, η τράπεζα θα καταβάλει το ποσό που προβλέπεται. Οι χρήσεις είναι πολλές: συμμετοχή σε διαγωνισμό, καλή εκτέλεση έργου ή σύμβασης, προκαταβολή, πληρωμή ή διατήρηση υποχρεώσεων. Οι τράπεζες προσφέρουν αντίστοιχα προϊόντα τόσο για δημόσιους όσο και για ιδιωτικούς διαγωνισμούς και συμβάσεις.
Για μια μεγάλη επιχείρηση με ισχυρό ισολογισμό, επαρκή ίδια κεφάλαια και διαθέσιμα πιστωτικά όρια, η διαδικασία είναι σχετικά διαχειρίσιμη. Για μια μικρότερη επιχείρηση, όμως, η εικόνα αλλάζει.
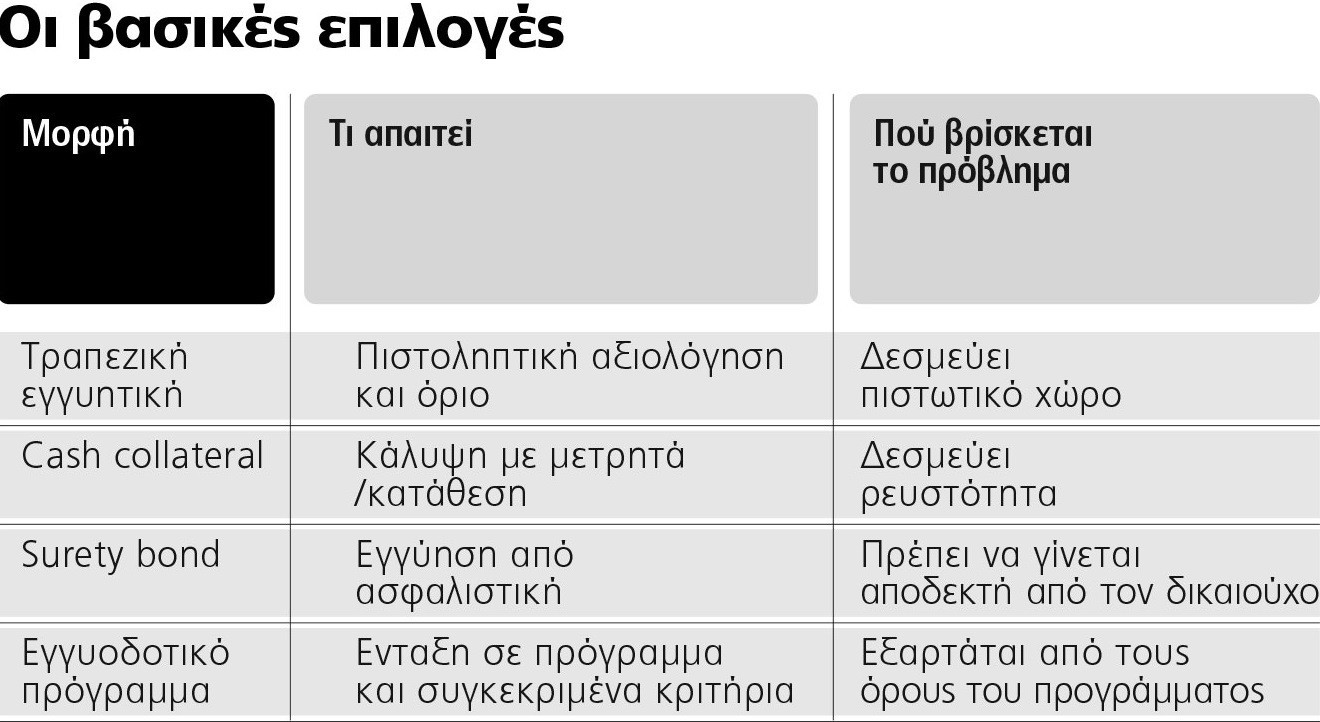
Η έκδοση «με πίστωση», δηλαδή χωρίς να δεσμευτεί το σύνολο του ποσού σε μετρητά, περνά από πιστοληπτική αξιολόγηση. Η τράπεζα εξετάζει οικονομικές καταστάσεις, φορολογικά στοιχεία, ισοζύγια, υφιστάμενο δανεισμό, εξασφαλίσεις και συνολικά τη δυνατότητα της επιχείρησης να ανταποκριθεί στις υποχρεώσεις της.
Αυτό σημαίνει ότι η εγγυητική καταλαμβάνει στην πράξη χώρο από το πιστωτικό όριο της επιχείρησης. Το πρόβλημα γίνεται εντονότερο όταν μια εταιρεία χρειάζεται ταυτόχρονα κεφάλαιο κίνησης, δάνειο για επενδύσεις ή άλλες γραμμές χρηματοδότησης.
Με άλλα λόγια, μια επιχείρηση μπορεί να μην παίρνει νέο δάνειο, αλλά η εγγυητική περιορίζει τη δυνατότητά της να δανειστεί. Γι’ αυτό και αποτελεί μια μορφή «κρυφής» χρηματοδότησης, καθώς δεσμεύει πιστωτικό χώρο χωρίς να εισέρχονται νέα κεφάλαια στο ταμείο της επιχείρησης.
Το δίλημμα των μετρητών
Η άλλη λύση είναι η κάλυψη της εγγυητικής με cash collateral. Εφόσον μια επιχείρηση δεσμεύσει το 100% του ποσού σε λογαριασμό ή προθεσμιακή κατάθεση, η έκδοση μπορεί να γίνει πολύ πιο εύκολα και γρήγορα, ακόμη και ψηφιακά.
Για μια μικρομεσαία επιχείρηση, όμως, αυτό δημιουργεί ένα διαφορετικό πρόβλημα: το κεφάλαιο που χρειάζεται για να δουλέψει δεσμεύεται ως εγγύηση.
Ετσι, η εταιρεία μπορεί να κερδίσει ένα συμβόλαιο, αλλά ταυτόχρονα να στερηθεί πολύτιμη ρευστότητα για μισθοδοσία, προμήθειες, πρώτες ύλες ή νέες επενδύσεις. Το δίλημμα είναι σαφές: είτε χρησιμοποιεί μέρος του τραπεζικού της ορίου, είτε δεσμεύει δικά της διαθέσιμα.
Η ανάγκη είναι ιδιαίτερα εμφανής σε κλάδους όπου οι εγγυητικές αποτελούν προϋπόθεση για την ανάληψη έργων. Χαρακτηριστικό παράδειγμα είναι οι μικρές και πολύ μικρές επιχειρήσεις που συμμετέχουν σε διαγωνισμούς για πράσινες επενδύσεις, όπου προβλέπονται εγγυητικές συμμετοχής και καλής εκτέλεσης.
Για μια μικρή εταιρεία, επομένως, η εγγυητική μπορεί να γίνει το «εισιτήριο» για να διεκδικήσει ένα έργο, αλλά ταυτόχρονα και εμπόδιο στην ίδια της τη συμμετοχή.
Η αγορά αναζητά εναλλακτικές
Ακριβώς επειδή η τραπεζική εγγυητική μπορεί να «φρακάρει» τη ρευστότητα μιας μικρομεσαίας επιχείρησης, αναπτύσσεται και στην Ελλάδα η αγορά των surety bonds, δηλαδή εγγυήσεων που παρέχονται από ασφαλιστικές επιχειρήσεις.
Η διαφορά είναι σημαντική: αντί η επιχείρηση να χρησιμοποιήσει αποκλειστικά τραπεζικό πιστωτικό όριο ή να δεσμεύσει μετρητά, μπορεί, όπου το επιτρέπει η σύμβαση και το αποδέχεται ο δικαιούχος, να λάβει εγγύηση μέσω ασφαλιστικού μηχανισμού.
Η αγορά των surety bonds είναι πολύ πιο ώριμη διεθνώς, ενώ στην Ελλάδα βρίσκεται σε φάση ανάπτυξης. Στις διεθνείς αγορές, μάλιστα, οι ασφαλιστικές επιχειρήσεις έχουν σημαντικό ρόλο στην έκδοση εγγυήσεων, γεγονός που δείχνει πόσο διαφορετικά μπορεί να λειτουργήσει η αγορά από το ελληνικό μοντέλο, όπου οι τράπεζες εξακολουθούν να έχουν τον κυρίαρχο ρόλο.
Η εναλλακτική αυτή έχει ιδιαίτερη σημασία για τις ΜμΕ, καθώς μπορεί να δημιουργήσει έναν επιπλέον δρόμο πρόσβασης σε εγγυήσεις, χωρίς κάθε ανάγκη να επιβαρύνει αυτομάτως το τραπεζικό πιστωτικό όριο. Προϋπόθεση, βέβαια, είναι η ασφαλιστική εγγύηση να γίνεται αποδεκτή από τον δικαιούχο της σύμβασης.
Στήριξη μέσω εγγυοδοτικών εργαλείων
Παράλληλα, υπάρχουν εργαλεία που μπορούν να μειώσουν το βάρος για τις μικρομεσαίες επιχειρήσεις. Η Ελληνική Αναπτυξιακή Τράπεζα διαθέτει προγράμματα εγγυοδοσίας που μειώνουν τον πιστωτικό κίνδυνο για τις τράπεζες και, κατ’ επέκταση, μπορούν να διευκολύνουν την πρόσβαση των ΜμΕ στη χρηματοδότηση.
Στο ΤΕΠΙΧ ΙΙΙ, για παράδειγμα, η εγγύηση φτάνει στο 70% για τη γενική επιχειρηματικότητα και στο 80% για νεοσύστατες επιχειρήσεις.
Αντίστοιχα, το Ταμείο Εγγυοδοσίας ΕΑΤ-ΤΜΕΔΕ απευθύνεται σε ΜμΕ που αναλαμβάνουν έργα ή μελέτες δημοσίου συμφέροντος και παρέχει εγγύηση προς τις συνεργαζόμενες τράπεζες, μειώνοντας τις απαιτήσεις εξασφαλίσεων.
Το Ταμείο Παρακαταθηκών και Δανείων διαδραματίζει επίσης σημαντικό ρόλο στην αγορά των εγγυητικών επιστολών, παρέχοντας έναν εναλλακτικό μηχανισμό έκδοσης εγγυήσεων για διαγωνισμούς του Δημοσίου, με την αντίστοιχη κατάθεση collateral.
Το ζητούμενο, τελικά, δεν είναι απλώς να εκδίδονται περισσότερες εγγυητικές. Είναι να μπορεί μια μικρομεσαία επιχείρηση με βιώσιμο επιχειρηματικό σχέδιο να συμμετέχει σε έναν μεγάλο διαγωνισμό χωρίς να χρειάζεται να «παγώσει» τη ρευστότητά της.
Καθώς οι διεθνείς αλυσίδες προμηθειών γίνονται αυστηρότερες και οι μεγάλες εταιρείες ζητούν ολοένα περισσότερες διασφαλίσεις από τους συνεργάτες τους, η πρόσβαση στις εγγυητικές επιστολές μετατρέπεται από τραπεζική υπηρεσία σε προϋπόθεση επιχειρηματικής ανάπτυξης.
Και για τις ελληνικές ΜμΕ, το αν θα έχουν πρόσβαση σε αυτό το εργαλείο μπορεί να κρίνει ακόμη και το αν θα μπορέσουν να διεκδικήσουν το επόμενο μεγάλο συμβόλαιο.
Διαβάστε ακόμη
Πότε συμφέρουν οι 72 δόσεις και πότε ο Εξωδικαστικός Μηχανισμός (πίνακας)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.