



Ο διεθνής ανταγωνισμός δεν θα αργήσει να αντιμετωπίσουν τα πιστωτικά ιδρύματα της χώρας, που παρά τα κέρδη δισεκατομμυρίων παραμένουν με πίστη στη φειδώ των αποδόσεων σε ό,τι αφορά τις καταθέσεις των πελατών τους. Η εικόνα που διαμορφώνεται στις μεγάλες ευρωπαϊκές αγορές, με την BBVA στην Ιταλία και την ING στη Γερμανία να ανεβάζουν σημαντικά τις προσφορές τους για την προσέλκυση νέων κεφαλαίων, δημιουργεί ένα νέο περιβάλλον για τις τράπεζες, την ώρα που η ψηφιακή τραπεζική καθιστά πολύ ευκολότερη τη μετακίνηση χρημάτων.
Το ενδιαφέρον είναι ότι η ελληνική αγορά διαθέτει ακριβώς αυτό που αναζητούν οι ξένοι όμιλοι: μεγάλο όγκο καταθέσεων και σημαντικά υπόλοιπα συγκεντρωμένα σε σχετικά μικρό αριθμό πελατών. Το πρόβλημα για τις ελληνικές τράπεζες είναι ότι μέχρι σήμερα το μεγαλύτερο μέρος αυτού του χρήματος παραμένει εξαιρετικά φθηνό.
Στοιχεία διαφόρων οργανισμών καταγράφουν πως καταθέτες με υπόλοιπα 50.001 έως 100.000 ευρώ αποτελούν μόλις το 1,5% του συνόλου των καταθετών, αλλά αντιστοιχούν στο 15,3% του συνόλου των καταθέσεων. Ακόμη πιο εντυπωσιακή είναι η εικόνα για τα υπόλοιπα άνω των 100.000 ευρώ: μόλις 0,8% των καταθετών αντιστοιχεί στο 44,3% των καταθέσεων. Συνολικά, δηλαδή, μόλις 2,3% των καταθετών ελέγχει κοντά στο 60% των καταθέσεων
Το στοιχείο αυτό είναι ιδιαίτερα σημαντικό καθώς αναδεικνύει πού βρίσκεται το πραγματικό πεδίο της μάχης για τις τράπεζες. Δεν χρειάζεται ένας διεθνής παίκτης να διεκδικήσει το σύνολο της ελληνικής καταθετικής αγοράς. Αρκεί να προσελκύσει ένα μικρό μέρος των κεφαλαίων που βρίσκονται στα μεγαλύτερα υπόλοιπα.
Το χρήμα παραμένει φθηνό
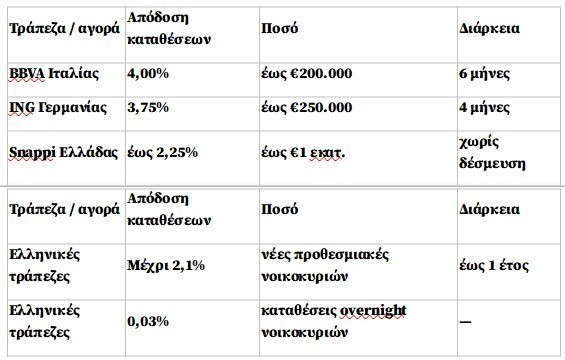
Κι όμως, τα κεφάλαια αυτά στην Ελλάδα εξακολουθούν να αμείβονται με εξαιρετικά χαμηλά επιτόκια. Τον Απρίλιο του 2026, το μέσο σταθμισμένο επιτόκιο του συνόλου των νέων καταθέσεων παρέμενε στο 0,31%, ενώ στις καταθέσεις μίας ημέρας των νοικοκυριών ήταν μόλις 0,03%. Στις καταθέσεις με συμφωνημένη διάρκεια έως ένα έτος των νοικοκυριών το μέσο επιτόκιο ήταν 1,13%, ενώ στις επιχειρήσεις 1,76%.
Με άλλα λόγια, το μεγαλύτερο μέρος των χρημάτων παραμένει σε λογαριασμούς άμεσης πρόσβασης και ουσιαστικά δεν αμείβεται. Και αυτό εξηγεί γιατί οι ελληνικές τράπεζες μπορούν να διατηρούν τόσο χαμηλό το συνολικό κόστος των καταθέσεών τους.
Η εικόνα διαφοροποιείται μόνο όταν ο πελάτης αναζητήσει ενεργά καλύτερη απόδοση και μεταφέρει το χρήμα του. Εκεί οι μη συστημικές τράπεζες προσφέρουν σήμερα περίπου 2%-2,1% για νέο χρήμα, ενώ στην αγορά τα επιτόκια των προθεσμιακών κινούνται περίπου στο 1,8%, ανάλογα με την τράπεζα, το ποσό και τη διάρκεια. Στην Ελλάδα η Snappi αποτελεί την πιο χαρακτηριστική εξαίρεση, καθώς προσφέρει 2,25% στον λογαριασμό αποταμίευσης, με άμεσα διαθέσιμα κεφάλαια.
Η διαφορά με όσα συμβαίνουν στις μεγάλες ευρωπαϊκές αγορές είναι πλέον σημαντική.
Η BBVA πληρώνει 4% για να αγοράσει καταθέσεις
Στην Ιταλία η BBVA έχει επιλέξει μια σαφώς πιο επιθετική στρατηγική. Η ισπανική τράπεζα προσφέρει στους νέους πελάτες 4% μικτό ετήσιο επιτόκιο για τους πρώτους έξι μήνες, για το τμήμα του υπολοίπου έως 200.000 ευρώ. Η προσφορά ισχύει για λογαριασμούς που ανοίγουν έως τις 11 Δεκεμβρίου 2026. Για το τμήμα του υπολοίπου από 200.000 έως 1 εκατ. ευρώ το επιτόκιο ανέρχεται σε 2,10%.
Παράλληλα, η BBVA προσφέρει cashback 4% στις αγορές με κάρτα, ενώ για τους υφιστάμενους πελάτες της έχει σχεδιάσει προσφορά που στοχεύει στα νέα κεφάλαια. Το μήνυμα είναι σαφές: δεν ανταμείβεται απλώς η παραμονή του πελάτη, αλλά κυρίως το χρήμα που φέρνει στην τράπεζα.
Μετά τους πρώτους έξι μήνες, η BBVA διατηρεί την αμοιβή των καταθέσεων συνδέοντάς την με το επιτόκιο καταθέσεων της ΕΚΤ: η προβλεπόμενη φόρμουλα είναι 25% του Deposit Facility Rate, με τριμηνιαία αναπροσαρμογή.
Πρόκειται ουσιαστικά για μια στρατηγική αγοράς πελατείας και καταθετικού χρήματος. Η BBVA έχει ήδη περισσότερους από 900.000 πελάτες στην Ιταλία και θέλει να φθάσει το ένα εκατομμύριο έως το τέλος του 2026.
Στο ίδιο μοτίβο και η ING
Ανάλογη είναι η εικόνα στη Γερμανία, τη μεγαλύτερη καταθετική αγορά της ING. Η τράπεζα προσφέρει σήμερα 3,75% για τέσσερις μήνες στους πελάτες που ανοίγουν συνδυαστικά λογαριασμό Girokonto και το πρώτο Extra-Konto, με την προσφορά να αφορά ποσά έως 250.000 ευρώ. Η τρέχουσα προσφορά ισχύει έως τις 30 Σεπτεμβρίου 2026.
Η εξέλιξη έχει ιδιαίτερη σημασία καθώς η νέα προσφορά ακολουθεί προηγούμενο promotion της ING, το οποίο είχε κινηθεί στο 3%. Η τράπεζα δηλαδή δεν παραμένει σταθερή στην τιμολόγηση, αλλά ανεβάζει τον πήχη όταν θέλει να ενισχύσει την προσέλκυση νέων κεφαλαίων.
Και εδώ η λογική είναι διαφορετική από αυτή που κυριαρχεί στην Ελλάδα: δεν αυξάνεται το κόστος όλων των καταθέσεων. Οι τράπεζες πληρώνουν πολύ περισσότερο μόνο για τα κεφάλαια που θέλουν να προσελκύσουν.
Η απειλή της ψηφιακής μετακίνησης
Το στοιχείο που αλλάζει τα δεδομένα είναι ότι πλέον η μετακίνηση αυτή μπορεί να γίνει πολύ πιο εύκολα. Ένας Έλληνας καταθέτης με 100.000, 200.000 ή 300.000 ευρώ δεν χρειάζεται να αλλάξει φυσικό κατάστημα ή να μεταφέρει ολόκληρη την τραπεζική του σχέση προκειμένου να αναζητήσει καλύτερη απόδοση.
Η ηλεκτρονική ταυτοποίηση, το άνοιγμα λογαριασμού από απόσταση και οι άμεσες ηλεκτρονικές μεταφορές κεφαλαίων περιορίζουν δραστικά τα εμπόδια που υπήρχαν στο παρελθόν. Έτσι, η διαφορά ανάμεσα στο 0,03% μιας κατάθεσης μίας ημέρας στην Ελλάδα και στο 3,75% ή 4% μιας ευρωπαϊκής promotional προσφοράς μπορεί πλέον να γίνει άμεσα αντιληπτή από τον πελάτη.
Δεν σημαίνει ότι θα υπάρξει μαζική φυγή καταθέσεων. Σημαίνει όμως ότι για πρώτη φορά η σύγκριση αποδόσεων δεν περιορίζεται στα σύνορα της χώρας.
Και εδώ ακριβώς βρίσκεται η πρόκληση για τις ελληνικές τράπεζες. Μέχρι σήμερα απολαμβάνουν ένα εξαιρετικά φθηνό και σταθερό καταθετικό απόθεμα. Όμως το γεγονός ότι το 59,6% των καταθέσεων βρίσκεται σε καταθέτες με υπόλοιπα άνω των 50.000 ευρώ σημαίνει ότι υπάρχει μια μεγάλη δεξαμενή κεφαλαίων η οποία, θεωρητικά τουλάχιστον, μπορεί να αναζητήσει υψηλότερη απόδοση.
Και η δεύτερη μάχη, αυτή του wealth management
Ο ανταγωνισμός δεν σταματά στις καταθέσεις. Παράλληλα, ενισχύεται η παρουσία διεθνών ομίλων στην Ελλάδα στον χώρο του wealth management, όπου η μάχη αφορά πλέον όχι μόνο το επιτόκιο αλλά τη διαχείριση ολόκληρης της περιουσίας του πελάτη.
Η J.P. Morgan έχει ενισχύσει την παρουσία της στην Ελλάδα, τόσο στο corporate banking όσο και στο private banking, απευθυνόμενη σε πελάτες υψηλής και πολύ υψηλής καθαρής περιουσίας. Η τράπεζα διαθέτει παρουσία στην Ελλάδα εδώ και δεκαετίες και το Private Bank προσφέρει υπηρεσίες επενδύσεων, wealth planning και χρηματοδότησης.
Την ίδια στιγμή, η άφιξη της J. Safra Sarasin στην Αθήνα ανοίγει ένα ακόμη μέτωπο. Η ελβετικής παράδοσης private bank έρχεται να διεκδικήσει Έλληνες ιδιώτες υψηλής καθαρής περιουσίας, οικογένειες και θεσμικούς επενδυτές.
Έτσι διαμορφώνεται ένα νέο σκηνικό. Στο retail οι ελληνικές τράπεζες εξακολουθούν να έχουν το πλεονέκτημα μιας τεράστιας και φθηνής καταθετικής βάσης. Στο wealth management, όμως, ο διεθνής ανταγωνισμός γίνεται ολοένα εντονότερος.
Και το μεγάλο ερώτημα είναι εάν οι ελληνικές τράπεζες μπορούν να συνεχίσουν να θεωρούν δεδομένο ότι οι πελάτες τους θα αφήνουν τα χρήματά τους σε λογαριασμούς με σχεδόν μηδενική απόδοση, όταν την ίδια στιγμή η τεχνολογία τούς επιτρέπει να συγκρίνουν και να μεταφέρουν κεφάλαια σε τράπεζες της Ιταλίας, της Γερμανίας ή οποιασδήποτε άλλης ευρωπαϊκής αγοράς.
Γιατί η επόμενη μάχη των καταθέσεων είναι εύκολο να δοθεί μέσα από τα λογισμικά που διαθέτουν στις συσκευές τους οι καταθέτες.
Διαβάστε ακόμη
Γιατί ο υποτιμημένος χαλκός γίνεται το νέο πολύτιμο μέταλλο
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.