


Η αναταραχή στην αγορά γαλλικών κρατικών ομολόγων δεν έχει επεκταθεί μέχρι στιγμής στη βραχυπρόθεσμη χρηματοδότηση των τραπεζών και των επενδυτικών οργανισμών, προσφέροντας μια σημαντική ένδειξη ότι η Γαλλία εξακολουθεί να απέχει από μια γενικευμένη πιστωτική κρίση.
Παρότι το κύμα πωλήσεων στα γαλλικά ομόλογα έχει εντείνει τους φόβους για μετάδοση των πιέσεων στις υπόλοιπες ευρωπαϊκές αγορές, οι συναλλαγές στην αγορά συμφωνιών επαναγοράς τίτλων, γνωστή ως repo, δεν εμφανίζουν ουσιαστικά σημάδια δυσλειτουργίας.
Η εικόνα αυτή έχει δύο αναγνώσεις. Από τη μία πλευρά, δείχνει ότι οι βασικοί μηχανισμοί χρηματοδότησης του χρηματοπιστωτικού συστήματος συνεχίζουν να λειτουργούν ομαλά. Από την άλλη, υποδηλώνει ότι η κατάσταση θα μπορούσε να επιδεινωθεί σημαντικά, εάν εμφανιστούν προβλήματα στη δυνατότητα των επενδυτών να εξασφαλίζουν ρευστότητα.
Με μόλις έξι μήνες να απομένουν μέχρι τις κρίσιμες προεδρικές εκλογές του 2027, τα hedge funds περιορίζουν την έκθεσή τους στα γαλλικά ομόλογα, ενισχύοντας την αναταραχή.
Ενδεχόμενη επιδείνωση των συνθηκών χρηματοδότησής τους μέσω της αγοράς repo, όπως είχε συμβεί κατά την έναρξη της πανδημίας, θα αποτελούσε προειδοποίηση για μια πολύ σοβαρότερη κρίση.
«Το αρχικό στάδιο μιας πραγματικής κρίσης ομολόγων θα εκδηλωθεί στην αγορά repo, επειδή εκεί πραγματοποιείται μεγάλο μέρος της δραστηριότητας», δήλωσε ο Μπενουά Ζεράρ, αναλυτής επιτοκίων της Natixis.
Όπως εξήγησε, μια τέτοια εξέλιξη θα αποτελούσε ένα από τα πρώτα σημάδια ότι κάτι πολύ σοβαρό συμβαίνει στη γαλλική αγορά.
Γιατί η αγορά repo αποτελεί το βαρόμετρο της κρίσης
Οι αγορές repo επιτρέπουν σε τράπεζες και επενδυτικούς οργανισμούς να δανείζονται μετρητά χρησιμοποιώντας κρατικά ομόλογα ως εξασφάλιση, προκειμένου να χρηματοδοτούν επενδυτικές θέσεις, συχνά με υψηλή μόχλευση.
Η σημασία τους έχει αυξηθεί παράλληλα με την επέκταση της δραστηριότητας των hedge funds, μετατρέποντάς τες σε κρίσιμο δείκτη χρηματοπιστωτικής σταθερότητας και σε βασικό πεδίο παρακολούθησης για τις εποπτικές αρχές.
Η Τράπεζα της Γαλλίας είχε προειδοποιήσει ήδη από τον Ιούνιο, στην έκθεσή της για τη χρηματοπιστωτική σταθερότητα, ότι η αυξανόμενη συμμετοχή μη τραπεζικών επενδυτών, η υψηλή μόχλευση και η συγκέντρωση δραστηριοτήτων σε περιορισμένο αριθμό επιχειρήσεων ενισχύουν τους συστημικούς κινδύνους.
Σύμφωνα με την κεντρική τράπεζα, λίγες μεγάλες τράπεζες διαδραματίζουν κεντρικό ρόλο στη διαμεσολάβηση των συναλλαγών repo, ενώ ολοένα μεγαλύτερο μέρος της χρηματοδότησής τους κατευθύνεται προς hedge funds που εφαρμόζουν στρατηγικές αρμπιτράζ με ιδιαίτερα υψηλή μόχλευση.
Αυτή η δομή θα μπορούσε, σε περίπτωση περιορισμού της ρευστότητας, να ενισχύσει τις πιέσεις, να προκαλέσει απότομες διακυμάνσεις των τιμών και να δημιουργήσει διαύλους μετάδοσης της κρίσης στο ευρύτερο χρηματοπιστωτικό σύστημα.
Ο Ίαν Στίλι, επικεφαλής επενδύσεων της J.P. Morgan Asset Management, εκτιμά ότι η εκκαθάριση ιδιαίτερα συγκεντρωμένων επενδυτικών θέσεων με υψηλή μόχλευση συνέβαλε στη μεγάλη διεύρυνση των περιθωρίων αποδόσεων των γαλλικών ομολόγων.
Τα στοιχεία που καθησυχάζουν τους επενδυτές
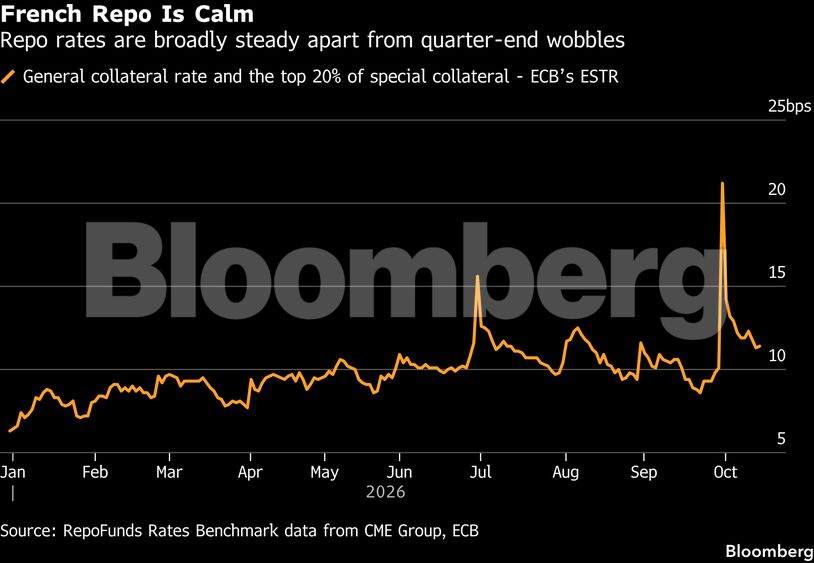
Παρά την αυξημένη δραστηριότητα στην αγορά γαλλικών repo τις τελευταίες εβδομάδες και μια πρόσκαιρη άνοδο των επιτοκίων, οι συνθήκες έχουν πλέον εξομαλυνθεί.
Σύμφωνα με στοιχεία του CME Group, το σχετικό επιτοκιακό περιθώριο έχει υποχωρήσει κοντά στις 12 μονάδες βάσης, επίπεδο ελαφρώς υψηλότερο από τον μέσο όρο του τελευταίου τριμήνου.
Το συγκεκριμένο περιθώριο αποτυπώνει τη διαφορά κόστους μεταξύ της ασφαλούς τοποθέτησης κεφαλαίων σε κεντρική τράπεζα και του δανεισμού με εξασφάλιση γαλλικά κρατικά ομόλογα.
«Η σταθερότητα δείχνει ότι δεν παρατηρείται μαζική αναζήτηση μετρητών», δήλωσε ο Ρόχαν Κάνα, επικεφαλής στρατηγικής ευρωπαϊκών επιτοκίων της Barclays.
Ανάλογη είναι η εκτίμηση του Γκλεν Στόουν, επικεφαλής συναλλαγών και εκτέλεσης εντολών στην πλατφόρμα διαχείρισης θεσμικής ρευστότητας TreasurySpring.
Όπως εξήγησε, η αγορά repo παραμένει σταθερή, καθώς οι επενδυτές αξιολογούν τη δυνατότητα χρηματοδότησης των ομολόγων με βάση τις απαιτούμενες εξασφαλίσεις και τις ενδεχόμενες πρόσθετες απαιτήσεις περιθωρίου ασφαλείας σε ορίζοντα λίγων ημερών.
«Κανείς δεν αμφισβητεί την πιστοληπτική ικανότητα της Γαλλίας για την επόμενη εβδομάδα», σημείωσε.
Αντίθετα, το ξεπούλημα των κρατικών ομολόγων αντανακλά κυρίως τις ανησυχίες για τη δημοσιονομική πορεία της χώρας τα επόμενα χρόνια.
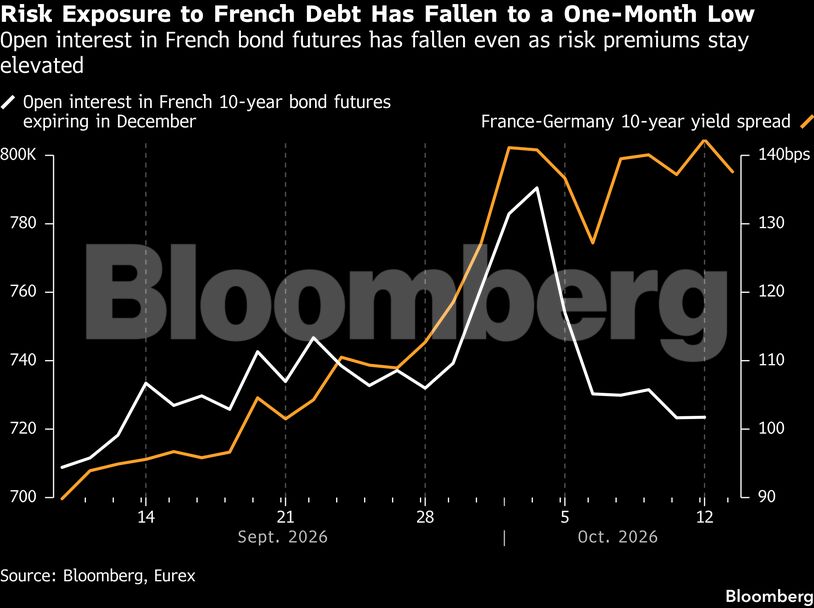
Την ίδια στιγμή, οι ανοιχτές θέσεις στα συμβόλαια μελλοντικής εκπλήρωσης γαλλικών ομολόγων έχουν υποχωρήσει στο χαμηλότερο επίπεδο του τελευταίου μήνα, παρότι τα ασφάλιστρα κινδύνου παραμένουν αυξημένα.
Ο κίνδυνος νέων υποβαθμίσεων
Το πραγματικό τεστ για τη γαλλική αγορά θα μπορούσε να προκύψει από περαιτέρω υποβαθμίσεις της πιστοληπτικής αξιολόγησης της χώρας.
Σύμφωνα με τον Στόουν, εάν η Γαλλία υποχωρήσει κάτω από συγκεκριμένα όρια αξιολόγησης που χρησιμοποιούνται για την αποδοχή εξασφαλίσεων στις συναλλαγές repo, οι επιπτώσεις θα μπορούσαν να είναι σημαντικές.
Μια τέτοια εξέλιξη θα περιόριζε αυτομάτως τον αριθμό των δανειστών που μπορούν να αποδέχονται γαλλικά ομόλογα ως εγγύηση και θα αύξανε το κόστος διακράτησής τους.
Σε αυτή την περίπτωση, οι πιέσεις στην αγορά repo θα μπορούσαν να μεταφερθούν εκ νέου στην αγορά κρατικών ομολόγων, δημιουργώντας έναν φαύλο κύκλο αύξησης του κόστους χρηματοδότησης και πτώσης των τιμών.
Προς το παρόν, πάντως, ένα τέτοιο σενάριο θεωρείται απίθανο στο άμεσο μέλλον.
Η Fitch Ratings υποβάθμισε πέρυσι τη Γαλλία στην κατηγορία A+, επίπεδο στο οποίο έχει πλέον ευθυγραμμιστεί και η S&P Global Ratings.
Η Moody’s Ratings εξακολουθεί να διατηρεί υψηλότερη αξιολόγηση για τη χώρα, ενώ αναμένεται να προχωρήσει σε πιθανή επικαιροποίησή της αργότερα μέσα στον Οκτώβριο.
Ο Φεντερίκο Μπαρίγκα-Σαλαζάρ, επικεφαλής αξιολογήσεων κρατικού χρέους Δυτικής Ευρώπης της Fitch, χαρακτήρισε την τελευταία πρόταση προϋπολογισμού της Γαλλίας για το 2027 ως μια ουσιαστική προσπάθεια περιορισμού του δημοσιονομικού ελλείμματος.
Προειδοποίησε, ωστόσο, ότι η αποτυχία έγκρισής της θα μπορούσε να έχει δυσμενείς συνέπειες.
Αντίστοιχα, το ΔΝΤ κάλεσε τη Γαλλία να διασφαλίσει την έγκαιρη ψήφιση του προϋπολογισμού, προκειμένου να ενισχυθεί η εμπιστοσύνη των αγορών.
Ο προϋπολογισμός του 2027 και η πολιτική αβεβαιότητα
Οι συζητήσεις για τον νέο προϋπολογισμό έχουν ξεκινήσει αυτή την εβδομάδα στο βαθιά διχασμένο γαλλικό κοινοβούλιο.
Οι δυνάμεις της αντιπολίτευσης, που έχουν ήδη προκαλέσει την πτώση δύο πρωθυπουργών εξαιτίας αντίστοιχων δημοσιονομικών σχεδίων κατά την τελευταία διετία, εμφανίζονται απρόθυμες να προχωρήσουν σε συμβιβασμούς.
Ακόμη και εάν ο προϋπολογισμός εγκριθεί, οι ανησυχίες για την κατάσταση των δημόσιων οικονομικών της Γαλλίας εκτιμάται ότι θα συνεχιστούν έως τις προεδρικές εκλογές του 2027, ενδεχομένως και μετά από αυτές.
Αυτό αφήνει σημαντικά περιθώρια για νέα επεισόδια έντονης μεταβλητότητας στις αγορές.
Η Ντέμπορα Κάνινγκχαμ, επικεφαλής επενδύσεων στον τομέα διαχείρισης ρευστότητας της Federated Hermes, ο οποίος διαχειρίζεται κεφάλαια ύψους 680 δισ. δολαρίων, θεωρεί ότι το καθοριστικό προειδοποιητικό σημάδι θα ήταν η απομάκρυνση των επενδυτών από τη χρήση γαλλικών κρατικών ομολόγων ως εξασφάλιση.
Μια τέτοια εξέλιξη θα σηματοδοτούσε τη μετάβαση από την τρέχουσα αναταραχή σε μια πολύ σοβαρότερη κρίση.
Προς το παρόν, όμως, η αγορά απέχει αρκετά από αυτό το σημείο.
«Δεν πρόκειται για μια πλήρως ανεπτυγμένη κρίση, αλλά σίγουρα για κρίση εμπιστοσύνης», δήλωσε η Κάνινγκχαμ.
Όπως πρόσθεσε, η πραγματική κρίση θα ξεκινούσε όταν τα ποσοτικά στοιχεία της αγοράς άρχιζαν να επιβεβαιώνουν αυτό που σήμερα αποτυπώνεται κυρίως στο αρνητικό επενδυτικό κλίμα.
Διαβάστε ακόμη
TSMC: Η AI απογειώνει τα κέρδη του κολοσσού των τσιπ – Άλμα 68,7%
Δημόσιοι υπάλληλοι: Νέο σύστημα κινητικότητας με αποφάσεις ανά υπουργείο – Ποιες αλλαγές εξετάζονται
Κατώτατος μισθός: Προς τα 970 ευρώ από τον Απρίλιο του 2027 – Πότε θα φτάσει τα 1.000 ευρώ
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.