


Ελάχιστες είναι οι πιθανότητες να υπάρξουν σημαντικές θετικές εκπλήξεις που θα δώσουν ισχυρή ώθηση στις μεγαλύτερες εταιρείες του κλάδου των πολυτελών ειδών μέχρι το τέλος της χρονιάς, αφήνοντας τους επενδυτές να περιμένουν το 2027 για μια πιθανή ανάκαμψη.
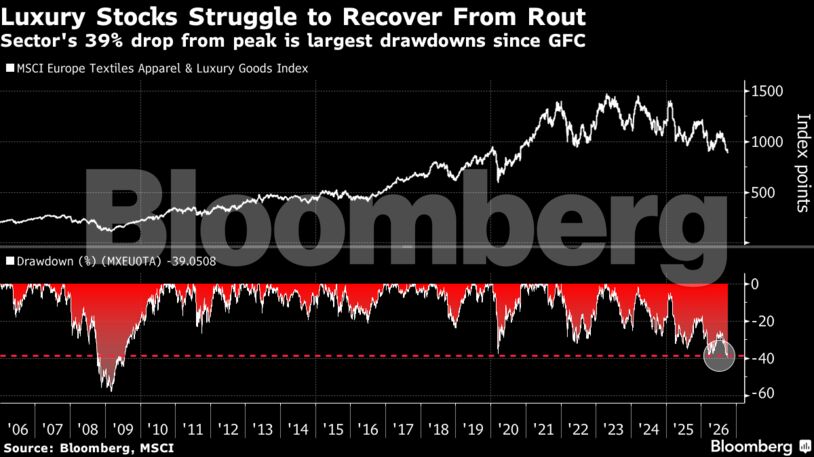
Ο δείκτης MSCI Europe Textiles Apparel and Luxury Goods καταγράφει απώλειες 25% από την αρχή του έτους, αδυνατώντας να διατηρήσει την άνοδο που σημειώθηκαν τους τελευταίους μήνες. Η πτώση είναι μεγαλύτερη από την υποχώρηση 21% τα αυτοκίνητα, ο οποίος αποτελεί τον κλάδο με τις χειρότερες επιδόσεις στον Stoxx 600.
Η υποτονική ζήτηση από την Κίνα, το δύσκολο γεωπολιτικό περιβάλλον, τα υψηλότερα επιτόκια και η περιορισμένη δυνατότητα αύξησης των τιμών έχουν ανατρέψει τις προσδοκίες για ανάκαμψη. Οι μετοχές πολυτελείας βρίσκονται σχεδόν 40% χαμηλότερα από το τελευταίο ιστορικό υψηλό τους, με τους επενδυτές να περιμένουν την επόμενη περίοδο αποτελεσμάτων για ενδείξεις που θα μπορούσαν τουλάχιστον να ανακόψουν την πτώση.
Νέα υποβάθμιση των προσδοκιών για το 2027
«Η σύγκρουση με το Ιράν και οι ασθενέστερες τάσεις κατά τη διάρκεια του καλοκαιριού καθυστέρησαν περαιτέρω την ανάκαμψη», ανέφεραν αναλυτές της UBS με επικεφαλής τη Zuzanna Pusz. Η προηγούμενη εκτίμηση για σταθεροποίηση των αποτελεσμάτων αποδείχθηκε πρόωρη. Οι αναλυτές εξακολουθούν να θεωρούν ότι η πτώση είναι κυκλική και όχι διαρθρωτική.
Η απογοήτευση έχει οδηγήσει σε αναθεώρηση των προσδοκιών για το 2027, καθώς η προσοχή στρέφεται ολοένα περισσότερο στις ασθενέστερες τάσεις. Οι αναλυτές εμφανίζονται πιο θετικοί στην κατηγορία των hard luxury, προτιμώντας τις μετοχές της Richemont και της Watches of Switzerland, ενώ πρόσφατα υποβάθμισαν τη Hermès σε «sell», εκτιμώντας ότι το προφίλ των κερδών της συνδέεται όλο και περισσότερο με τον οικονομικό κύκλο.
Το hard luxury είναι ο όρος που χρησιμοποιείται στην αγορά πολυτελείας για προϊόντα των οποίων η αξία βασίζεται κυρίως σε υλικά υψηλής αξίας, τεχνογνωσία, κατασκευή και διαχρονικότητα.
Στην κατηγορία αυτή ανήκουν κυρίως:
- Ρολόγια υψηλής ωρολογοποιίας – π.χ. Rolex, Patek Philippe, Audemars Piguet
- Κοσμήματα – χρυσός, διαμάντια και πολύτιμοι λίθοι
- Πολύτιμα αντικείμενα και αξεσουάρ υψηλής τεχνολογίας/κατασκευής
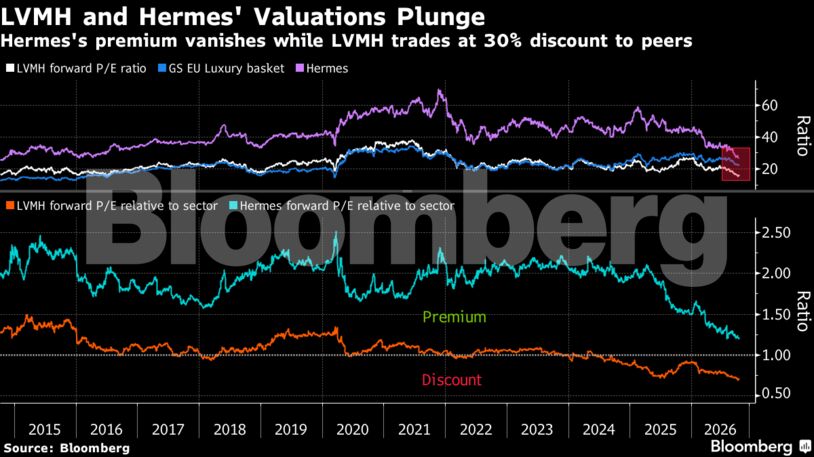
Η εικόνα αποτυπώνεται και στις αποτιμήσεις. Οι μετοχές δύο πρώην πρωταγωνιστών του κλάδου, της LVMH και της Hermès, έχουν υποχωρήσει περίπου 40% φέτος, οδηγώντας τις αποτιμήσεις τους στα χαμηλότερα επίπεδα των τελευταίων 12 ετών.
Η πτώση της LVMH είναι ιδιαίτερα έντονη: η μετοχή διαπραγματεύεται πλέον με έκπτωση 30% έναντι του ευρύτερου κλάδου πολυτελείας, ενώ ο προθεσμιακός δείκτης τιμής προς κέρδη έχει υποχωρήσει κάτω από το 16. Για τη Hermès, αντίστοιχα, το premium έναντι του κλάδου έχει περιοριστεί από 100% μόλις στο 22% μέσα σε 18 μήνες.
Περιορισμένα περιθώρια για νέα άνοδο των αποτιμήσεων
«Με το μακροοικονομικό περιβάλλον να επιδεινώνεται και τον κύκλο προσαρμογής της πολυτέλειας να διαρκεί περισσότερο, λόγω των εμφανών διαρθρωτικών προκλήσεων που αντιμετωπίζει ο κλάδος, βλέπουμε περιορισμένα περιθώρια για επέκταση των πολλαπλασιαστών αποτίμησης τους επόμενους 12 μήνες», σημειώνουν αναλυτές της Morgan Stanley.
Οι ίδιοι εξακολουθούν να προτιμούν εταιρείες που είναι περισσότερο εκτεθειμένες στην αποκαλούμενη K-shaped ανάκαμψη, η οποία ενισχύεται από τη δημιουργία πλούτου μέσω της τεχνητής νοημοσύνης. Στην κατηγορία αυτή περιλαμβάνονται οι Ferrari, Richemont και Brunello Cucinelli.
Για την ομάδα της Morgan Stanley, στις προκλήσεις προστίθενται η αυξανόμενη δημοτικότητα των μεταχειρισμένων ειδών πολυτελείας, η περιορισμένη δυνατότητα νέων αυξήσεων τιμών και αυτό που χαρακτηρίζεται «κόπωση από την πολυτέλεια». Παράλληλα, η στροφή των καταναλωτών προς προϊόντα ευεξίας και μακροζωίας ανταγωνίζεται τις αγορές διακριτικής ευχέρειας.
Η Κίνα παραμένει το μεγάλο στοίχημα
Η αισιοδοξία των επενδυτών δυσκολεύεται πλέον να διατηρηθεί. Τα υψηλότερα επιτόκια και ο πληθωρισμός, που ενισχύεται από τις αυξημένες τιμές του πετρελαίου, πιέζουν τις δαπάνες και την καταναλωτική εμπιστοσύνη της μεσαίας τάξης.
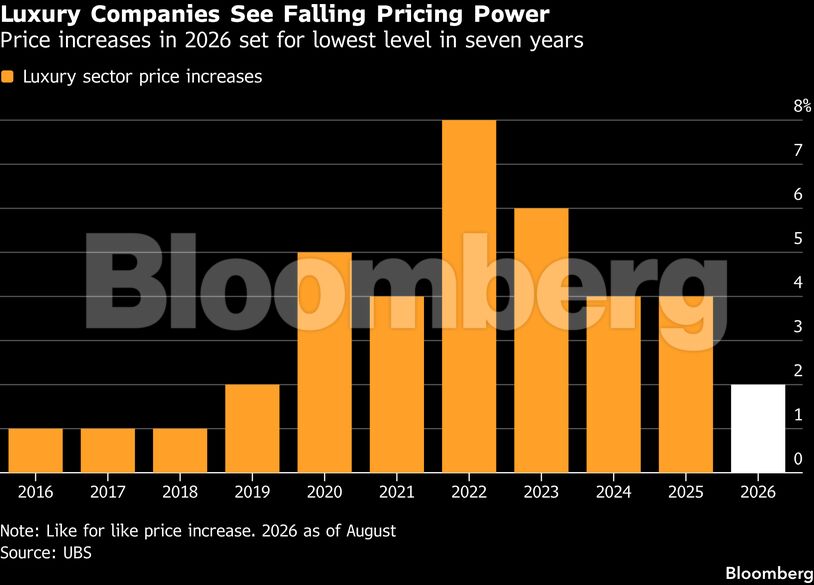
Την ίδια στιγμή, η ζήτηση για προϊόντα πολυτελείας έχει παρουσιάσει μόλις συγκρατημένη ανάκαμψη φέτος, μετά από αρκετά τρίμηνα αδυναμίας. Επιστροφή στις εποχές της ισχυρής τιμολογιακής δύναμης εταιρειών όπως η LVMH και η Hermès θεωρείται επίσης δύσκολη. Οι αυξήσεις τιμών το 2026 αναμένεται να είναι οι χαμηλότερες από το 2019.
Μεγάλο μέρος της προοπτικής του κλάδου εξαρτάται από την πολυαναμενόμενη ανάκαμψη της κινεζικής κατανάλωσης. Ωστόσο, τα πρόσφατα στοιχεία δεν ήταν ενθαρρυντικά, καθώς οι πρώτες ενδείξεις έδειξαν περιορισμένες ταξιδιωτικές δαπάνες και ασθενέστερη κατανάλωση στον τομέα της ψυχαγωγίας κατά τη διάρκεια της φετινής Golden Week.
Αναλυτές της Berenberg εκτιμούν ότι η κινεζική αγορά πολυτελείας αντιμετωπίζει διαρθρωτικές και όχι απλώς κυκλικές προκλήσεις. Τα αδύναμα στοιχεία του τρίτου τριμήνου δεν αποτελούν έκπληξη και, σύμφωνα με την εκτίμησή τους, τα δεδομένα είναι πιθανότερο να συνεχίσουν να απογοητεύουν παρά να προσφέρουν θετικές εκπλήξεις.
Το ζήτημα είναι ιδιαίτερα σημαντικό, καθώς η αγορά και αρκετές εταιρείες εξακολουθούν να θεωρούν ότι ο Κινέζος καταναλωτής θα αποτελέσει βασικό μοχλό της παγκόσμιας ανάπτυξης του κλάδου έως τη δεκαετία του 2030. Ο κίνδυνος για τις εκτιμήσεις της αγοράς παραμένει, επομένως, σαφώς καθοδικός.
LVMH και hard luxury στο επίκεντρο
Η περίοδος ανακοίνωσης αποτελεσμάτων τρίτου τριμήνου ξεκινά με τη LVMH, η οποία αναμένεται να δημοσιοποιήσει τα στοιχεία της μετά το κλείσιμο της αγοράς τη Δευτέρα. Οι εκτιμήσεις της αγοράς προβλέπουν χαμηλότερους ρυθμούς οργανικής ανάπτυξης για τον κλάδο συνολικά.
Τα hard luxury και οι κορυφαίες μάρκες εκτιμάται ότι θα εμφανίσουν και πάλι μεγαλύτερη ανθεκτικότητα σε σχέση με τα soft luxury προϊόντα. Η πρόσφατη ενημέρωση της Kering πριν από τα αποτελέσματα κινήθηκε σε επιφυλακτικό τόνο, με την εταιρεία να αναφέρεται σε επιδείνωση του περιβάλλοντος και επίμονη αδυναμία στην Κίνα.
Υπάρχουν, ωστόσο, ορισμένες ενδείξεις που αφήνουν περιθώρια αισιοδοξίας. Η Chanel, η οποία παραμένει ιδιωτική εταιρεία, κατέγραψε αύξηση πωλήσεων 16% στο πρώτο εξάμηνο, σε έντονη αντίθεση με εταιρείες soft luxury όπως η LVMH και πιο κοντά στην ανάκαμψη του hard luxury, που αποτυπώνεται και στην πορεία της Richemont.
Μια ευρύτερη ανάκαμψη θα απαιτούσε σταθεροποίηση της μακρο-οικονομίας, αλλά και αντιμετώπιση των ιδιαίτερων προβλημάτων κάθε εταιρείας.
Το 2027 ως πιθανό σημείο καμπής
Οι αναλυτές της Goldman Sachs συγκαταλέγονται μεταξύ εκείνων που βλέπουν περιθώρια για αλλαγή της εικόνας.
«Η επιθετική τιμολόγηση, η στρατηγική αδράνεια και η περιορισμένη καινοτομία προϊόντων, σε συνδυασμό με τις μακροοικονομικές πιέσεις, έχουν περιορίσει τη δυναμική των πωλήσεων στον κλάδο πολυτελείας. Μπορεί ο κλάδος να επιστρέψει σε αξιοπρεπείς ρυθμούς ανάπτυξης; Πιστεύουμε πως ναι», αναφέρουν.
Η εκτίμησή τους είναι ότι το 2027 θα αποτελέσει σημείο καμπής, μετά από τρία χρόνια μεταπανδημικής ομαλοποίησης, με τον κλάδο να επιστρέφει σε οργανική αύξηση πωλήσεων μεσαίου μονοψήφιου ποσοστού. Βασικός λόγος είναι η σταδιακή αντιμετώπιση των ειδικών προβλημάτων των εταιρειών που είχαν επιβαρύνει την ανάπτυξη.
Διαβάστε ακόμη
Βαρέα και ανθυγιεινά: Νέα δεδομένα για τους νοσηλευτές – Πώς ανοίγει ο δρόμος για σύνταξη στα 62
Φυσικό αέριο: Νέες πιέσεις στις τιμές με αύξηση στην τιμή του από την αρχή του έτους
Λιγότερο αλλά ακριβότερο κρασί περνάει τα σύνορα: Aυξάνει μερίδιο η Ευρώπη (γραφήματα)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.