



Καθώς η «καταιγίδα» στην παγκόσμια αγορά κρατικών ομολόγων συνεχίζεται με αμείωτη ένταση, με το κόστος δανεισμού για τις κυβερνήσεις να εκτοξεύεται, οι τιμές του πετρελαίου και τα αμερικανικά κρατικά ομόλογα βρίσκονται στην πιο στενή σχέση τους από τον Πόλεμο του Κόλπου το 1990. Αντίστοιχη σύνδεση υπάρχει βέβαια και στην ευρωπαϊκή αγορά.
Σύμφωνα με τα στοιχεία της εταιρείας παραγώγων Cboe, η συσχέτιση μεταξύ της τιμής του αμερικανικού αργού West Texas Intermediate (WTI) και της απόδοσης του 10ετούς αμερικανικού ομολόγου έφτασε το 65% τον Σεπτέμβριο, πλησιάζοντας τα επίπεδα που είχαν καταγραφεί μετά την εισβολή του Ιράκ στο Κουβέιτ σχεδόν τέσσερις δεκαετίες πριν.
Όπως υπογραμμίζουν οι Financial Times, η στενή αυτή σχέση δείχνει πόσο εξαρτημένες έχουν γίνει οι προοπτικές της παγκόσμιας οικονομίας και των βασικών κατηγοριών ενεργητικού από τις ροές πετρελαίου μέσω των Στενών του Ορμούζ, από όπου υπό κανονικές συνθήκες διέρχεται περίπου το 20% των παγκόσμιων εξαγωγών πετρελαίου.
Και από εκεί που οι επενδυτές ομολόγων συνήθως εξέταζαν ενδελεχώς τα στοιχεία για την οικονομία και τις ανακοινώσεις των κεντρικών τραπεζών, τους τελευταίους τρεις έως έξι μήνες, ουσιαστικά βρίσκονται πάνω από την αγορά πετρελαίου.
Η ίδια στενή σύνδεση μεταξύ τιμών πετρελαίου και κρατικών ομολόγων εμφανίζεται και στις ευρωπαϊκές αγορές, όπου οι αποδόσεις των χωρών που είναι περισσότερο εκτεθειμένες στο ενεργειακό σοκ έχουν κινηθεί ανοδικά παράλληλα με τις τιμές του αργού.
Κατά τη διάρκεια της σύγκρουσης στη Μέση Ανατολή, οι διεθνείς δείκτες πετρελαίου έχουν παρουσιάσει έντονες διακυμάνσεις κινούμενοι από περίπου τα 70 δολάρια έως και πολύ πάνω από τα 100 δολάρια το βαρέλι, ανάλογα με τις προσδοκίες για μια πιθανή συμφωνία ειρήνης.
Η απόδοση του 10ετούς αμερικανικού ομολόγου, που αποτελεί σημείο αναφοράς για περιουσιακά στοιχεία αξίας τρισεκατομμυρίων δολαρίων παγκοσμίως, έχει εκτοξευθεί φέτος στο υψηλότερο επίπεδο από το 2002, καθώς οι επιπτώσεις της σύγκρουσης ΗΠΑ-Ιράν, σε συνδυασμό με την ισχυρή αμερικανική οικονομία, ενισχύουν τους φόβους για νέο κύμα πληθωρισμού. Και αυτό το σενάριο φυσικά, θα φέρει νέες αυξήσεις επιτοκίων από τη Fed.
Σύμφωνα με υπολογισμούς αναλυτών της TS Lombard, κάθε επιπλέον άνοδος 1 δολαρίου στην τιμή του WTI αντιστοιχεί σε σχεδόν 0,02 ποσοστιαίες μονάδες υψηλότερη απόδοση στο 10ετές αμερικανικό ομόλογο.
Ομόλογα: «Μαύρος» Σεπτέμβριος, ίσως έρχεται ακόμα χειρότερος Οκτώβριος
Με την αγορά να αφήνει πίσω τον «μαύρο» Σεπτέμβριο, η κατάσταση δεν δείχνει να αποκλιμακώνεται ούτε σήμερα. Και όπως επισημαίνει το MarketWatch, εάν η ιστορία αποτελεί οδηγό, ο Οκτώβριος ενδέχεται να αποδειχθεί ακόμη δυσκολότερος.
Καθώς η αγορά των αμερικανικών κρατικών ομολόγων ολοκλήρωσε το χειρότερο τρίμηνό της εδώ και χρόνια, ο δείκτης Bloomberg U.S. Aggregate Total Return Index, ευρύτερα γνωστός ως AGG, υποχώρησε περισσότερο από 2,5% τον Σεπτέμβριο, σύμφωνα με στοιχεία της Dow Jones Market Data. Πρόκειται για τη μεγαλύτερη μηνιαία πτώση του δείκτη τουλάχιστον από τον Απρίλιο, αποτυπώνοντας την ένταση των πιέσεων που δέχθηκε η αμερικανική αγορά ομολόγων.
Με βάση τα στοιχεία απόδοσης που εκτείνονται από το 2000 μέχρι σήμερα, ο Σεπτέμβριος είναι κατά μέσο όρο ο δεύτερος χειρότερος μήνας του έτους για τον AGG. Ο μοναδικός μήνας που ιστορικά έχει καταγράψει μεγαλύτερη μέση πτώση είναι ο Οκτώβριος.
Τα ιστορικά δεδομένα ενισχύουν τις ανησυχίες ότι οι πιέσεις στην αγορά ομολόγων ενδέχεται να μην έχουν ολοκληρωθεί. Από το 2000 και μετά, ένας αρνητικός Σεπτέμβριος για τον AGG έχει συχνά ακολουθηθεί από έναν επίσης αρνητικό Οκτώβριο, μια εποχική τάση που έχει γίνει ακόμη πιο έντονη κατά την τελευταία δεκαετία, σημειώνει το MarketWatch.
Ο δείκτης AGG κατέγραψε διαδοχικές απώλειες τον Σεπτέμβριο και τον Οκτώβριο το 2016, το 2018, το 2020, το 2021, το 2022 και το 2023.
Επιπλέον, ο δείκτης του Bloomberg για τα κρατικά ομόλογα έχει υποχωρήσει κατά 2,1% από τον Ιούνιο, καταγράφοντας τη μεγαλύτερη τριμηνιαία πτώση από το τελευταίο τρίμηνο του 2024.
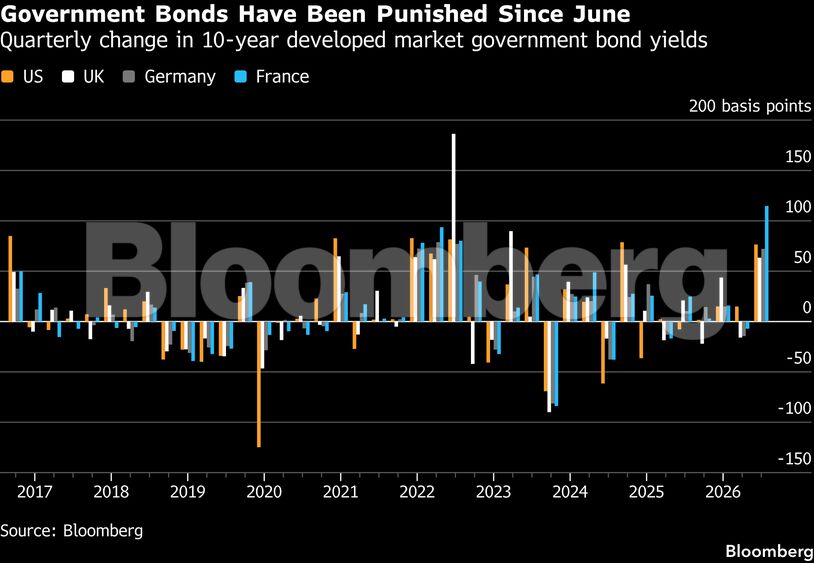
Η σημερινή εικόνα στην αγορά ομολόγων, την πρώτη ημέρα του Οκτωβρίου, είναι ενδεικτική των παραπάνω. Καθώς το sell-off βαθαίνει, με το Brent να σκαρφαλώνει πάλι στα 100 δολάρια και το WTI στα $91 η απόδοση του 10ετούς αμερικανικού Treasury ξεπέρασε επίπεδα που είχαν να καταγραφούν από τον Απρίλιο του 2002, σημειώνοντας άνοδο κατά 4 μονάδες βάσης στο 5,3338%, σύμφωνα με στοιχεία της LSEG. Αντίστοιχα, η απόδοση του 30ετούς αμερικανικού ομολόγου ενισχύθηκε κατά 3 μονάδες βάσης στο 5,6702%, αγγίζοντας το υψηλότερο επίπεδο από τον Ιούλιο του 2002. Ανοδικά κινήθηκε και η απόδοση του 2ετούς Treasury, η οποία αυξήθηκε κατά 2 μονάδες βάσης στο 4,91%.
Η εικόνα στην Ευρώπη βέβαια δεν είναι πολύ καλύτερη. Η απόδοση του 10ετούς γερμανικού Bund, το οποίο αποτελεί σημείο αναφοράς για την Ευρωζώνη, αυξήθηκε κατά 4 μονάδες βάσης στο 3,6179%, φθάνοντας στο υψηλότερο επίπεδο από το 2008.
Ακόμη μεγαλύτερες ήταν οι πιέσεις στα γαλλικά ομόλογα. Η απόδοση του 10ετούς της Γαλλίας έκανε άλμα κατά 11 μονάδες βάσης στο 4,9501%, ενώ η απόδοση του ιταλικού 10ετούς ενισχύθηκε κατά 10 μονάδες βάσης στο 4,7171%.
Στη Βρετανία, η απόδοση του 10ετούς κρατικού ομολόγου σημείωσε άνοδο κατά 5 μονάδες βάσης και διαμορφώθηκε στο 5,483%. Μάλιστα, η απόδοση των 30ετών gilts αυξήθηκε στο 6,01%, με τη Βρετανία να ξυπνά μνήμες από την κρίση χρέους του 2012, αφού η τελευταία χώρα που είχε κόστος μακροπρόθεσμου δανεισμού πάνω από το 6% ήταν η Ιταλία το 2012.
Τέλος, η απόδοση του ελληνικού 10ετούς ομολόγου κινείται περίπου στο 4,52%.
Η Γαλλία είναι το μεγαλύτερο «θύμα» στην Ευρώπη
Στις μεγάλες αγορές κρατικού χρέους στην Ευρώπη, η Γαλλία είναι εκείνη που έχει υποστεί τη μεγαλύτερη πίεση. Οι επενδυτές εμφανίζονται ιδιαίτερα επιφυλακτικοί ενόψει των προεδρικών εκλογών του επόμενου έτους, καθώς τα κόμματα της αντιπολίτευσης εμφανίζονται απρόθυμα να συμβιβαστούν με την απερχόμενη κυβέρνηση του Εμανουέλ Μακρόν, μόλις επτά μήνες πριν από την εκλογική αναμέτρηση.
Η απόδοση του 10ετούς γαλλικού ομολόγου έχει αυξηθεί κατά 1,15 ποσοστιαίες μονάδες, φτάνοντας στο 4,8%, καταγράφοντας τη χειρότερη τριμηνιαία επίδοση τουλάχιστον από τη δημιουργία του ευρώ το 1999. Οι γαλλικοί τίτλοι συνεχίζουν να δέχονται πιέσεις από την Τετάρτη, καθώς τα τελευταία στοιχεία έδειξαν ότι ο πληθωρισμός επιταχύνθηκε τον Σεπτέμβριο στον υψηλότερο ρυθμό των τελευταίων δύο ετών, αυξάνοντας την πίεση προς τους αξιωματούχους της ΕΚΤ.
Ένας από τους βασικούς δείκτες που παρακολουθούν οι αγορές είναι η διαφορά απόδοσης μεταξύ γαλλικών και γερμανικών ομολόγων, ως μέτρο του κινδύνου και της πίεσης στην ευρωπαϊκή αγορά χρέους. Το επιπλέον επιτόκιο που απαιτούν οι επενδυτές για να διακρατούν γαλλικά ομόλογα έναντι των γερμανικών 10ετών τίτλων έχει ξεπεράσει τις 1,2 ποσοστιαίες μονάδες, επίπεδο που είχε να εμφανιστεί από το 2012.
Για αυτή την εβδομάδα, οι αποδόσεις των 10ετών γερμανικών όσο και των αντίστοιχων γαλλικών ομολόγων έφτασαν σε υψηλά 17 και 18 ετών. Για το τρίμηνο, αναμένεται να σημειώσουν άνοδο περίπου 70 μονάδων βάσης για τη Γερμανία και 120 μονάδων βάσης για τη Γαλλία.
Θα μπορούσε να υπάρξει «bank run» στην αγορά;
Η άνοδος των αποδόσεων, όπως είναι φυσικό προκαλεί φόβο για το ενδεχόμενο μιας κρίσης εμπιστοσύνης των επενδυτών στα κρατικά χρέη. Η αύξηση της απόδοσης του 10ετούς αμερικανικού ομολόγου κατά τη διάρκεια τεσσάρων συνεδριάσεων, συνολικά κατά 27,5 μονάδες βάσης, αποτελεί τη μεγαλύτερη άνοδο από τον Απρίλιο του 2025. Και το πιο αξιοσημείωτο είναι ότι η κίνηση αυτή έχει σημειωθεί χωρίς νέα δεδομένα για τον πληθωρισμό, την ανάπτυξη, τη σύσφιξη της Federal Reserve, τα δημοσιονομικά ελλείμματα ή τον δανεισμό που συνδέεται με την τεχνητή νοημοσύνη.
Όπως αναφέρει η Wall Street Journal, ίσως να έχει έρθει η στιγμή να εξεταστεί η θεωρία που παρουσιάζει ο Ben Chabot, πρώην οικονομολόγος της Fed του Σικάγο και σήμερα καθηγητής Πανεπιστημίου, για αυτό που ουσιαστικά περιγράφει ως ένα ενδεχόμενο «bank run» στην αγορά ομολόγων.
Τι σημαίνει αυτό; Οι καταθέτες μιας τράπεζας που ανησυχούν για την ασφάλεια των χρημάτων τους μπορεί να αποσύρουν τις καταθέσεις τους, φοβούμενοι ότι άλλοι θα κινηθούν πρώτοι. Έτσι, η κατάρρευση της τράπεζας μπορεί να γίνει μια αυτοεκπληρούμενη προφητεία.
Η αμερικανική κυβέρνηση, φυσικά, δεν μπορεί να χρεοκοπήσει με τον παραδοσιακό τρόπο και δεν μπορεί να υποχρεωθεί να επαναγοράσει τα ομόλογά της. Ωστόσο, μια απώλεια εμπιστοσύνης μπορεί θεωρητικά να δημιουργήσει μια συμπεριφορά παρόμοια με εκείνη μιας μαζικής απόσυρσης καταθέσεων από μια τράπεζα.
Μέχρι στιγμής, δεν υπάρχει κάποια ξεκάθαρη ένδειξη ότι συμβαίνει κάτι τέτοιο, ωστόσο, με το αμερικανικό αλλά και το παγκόσμιο χρέος να βρίσκονται σε πρωτοφανή επίπεδα, το ενδεχόμενο μιας κρίσης εμπιστοσύνης στην αγορά ομολόγων δεν μπορεί να αποκλειστεί.
Διαβάστε ακόμη
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.