


Η έντονη απαισιοδοξία που έχει διαμορφωθεί γύρω από τις μετοχές του real estate, καθώς τα επιτόκια συνεχίζουν να κινούνται ανοδικά, δημιουργεί τις προϋποθέσεις για μια θεαματική ανατροπή προς όφελος των επενδυτών που θα τοποθετηθούν έγκαιρα.
Ο δείκτης Stoxx 600 Real Estate έχει υποχωρήσει περίπου 7% το 2026 και οδεύει προς τρίτη συνεχόμενη χρονιά υποαπόδοσης. Παρότι ο κλάδος έχει παραμείνει σε ένα σχετικά περιορισμένο εύρος διακύμανσης την τελευταία περίοδο, η απόσταση έναντι του ευρύτερου δείκτη Stoxx 600 είναι πλέον μεγαλύτερη ακόμη και από εκείνη που είχε καταγραφεί κατά την πτώση που προκάλεσε η παγκόσμια χρηματοπιστωτική κρίση.
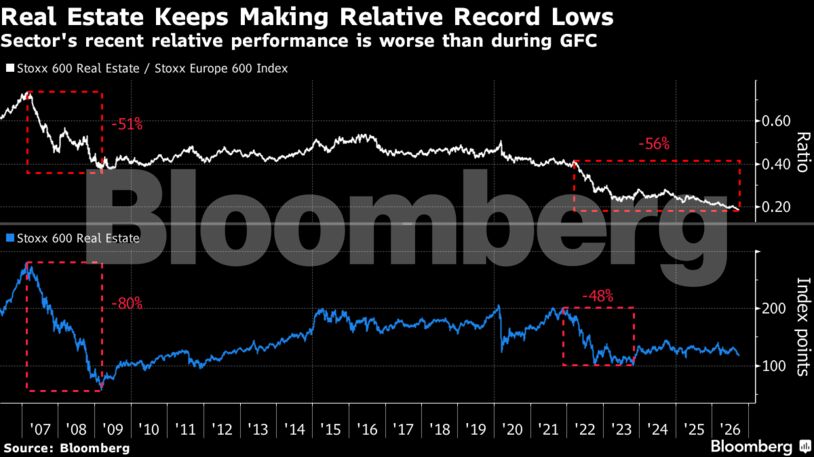
«Η μετάβαση από τις προσδοκίες για μειώσεις επιτοκίων σε πιθανές αυξήσεις έχει εντείνει το δύσκολο περιβάλλον για τις επενδύσεις σε ακίνητα, καθώς το υψηλότερο κόστος δανεισμού και οι αυστηρότερες χρηματοοικονομικές συνθήκες πιέζουν τις αξίες των περιουσιακών στοιχείων και το επενδυτικό κλίμα», ανέφεραν στρατηγικοί αναλυτές της JPMorgan.
Όπως σημειώνουν, «ο κλάδος αποτελεί ξεκάθαρο ομολογιακό υποκατάστατο και επηρεάζεται από την άνοδο των αποδόσεων των ομολόγων».
Η απαισιοδοξία για τις μετοχές ακινήτων έχει διατηρηθεί εδώ και αρκετό διάστημα, ωστόσο εντάθηκε κατά τη διάρκεια του καλοκαιριού. Σύμφωνα με την έρευνα διαχειριστών κεφαλαίων της Bank of America για τον Σεπτέμβριο, το ευρωπαϊκό real estate βρίσκεται μεταξύ των κλάδων με τη μεγαλύτερη υποεπένδυση, καθώς το 36% των επενδυτών διατηρεί χαμηλότερη έκθεση από αυτή που προβλέπουν τα αντίστοιχα benchmarks.
Πρόκειται για το υψηλότερο ποσοστό τουλάχιστον των τελευταίων δύο ετών και σχεδόν τριπλάσιο σε σχέση με τον Ιούλιο.
Η εξάρτηση από τα επιτόκια και το σενάριο ανατροπής
Η στενή συσχέτιση του real estate με την αγορά ομολόγων εξηγεί σε μεγάλο βαθμό την αρνητική εικόνα του κλάδου. Οι κεντρικές τράπεζες βρίσκονται σε τροχιά σύσφιξης, καθώς αντιμετωπίζουν τον πληθωρισμό, και όσο οι τιμές του πετρελαίου παραμένουν αυξημένες και η οικονομία δείχνει ανθεκτικότητα, οι υπεύθυνοι χάραξης πολιτικής δεν έχουν ισχυρό κίνητρο να αλλάξουν κατεύθυνση.
Η αγορά swaps προεξοφλεί σήμερα τρεις ακόμη αυξήσεις επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα έως το τέλος του Ιουνίου και τέσσερις αυξήσεις από την Τράπεζα της Αγγλίας έως το τέλος Ιουλίου.
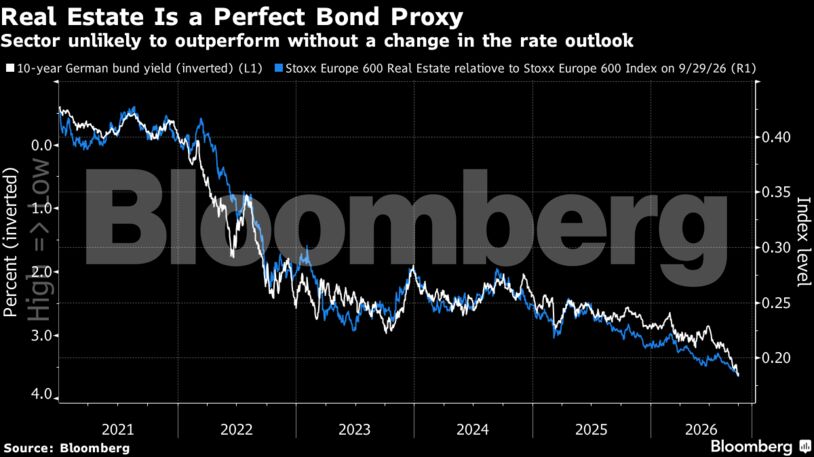
Ωστόσο, η επιθετική τιμολόγηση των επιτοκίων, η οποία έχει οδηγήσει υψηλότερα τις αποδόσεις των ομολόγων, μπορεί να αντιστραφεί εξίσου γρήγορα. Οι τιμές του πετρελαίου έχουν αποτελέσει έναν από τους βασικούς παράγοντες που επηρεάζουν ομόλογα και μετοχές από την έναρξη του πολέμου Ιράν, και παρότι δεν έχει σημειωθεί σημαντική πρόοδος στις ειρηνευτικές συνομιλίες, μια πιθανή εξέλιξη προς αυτή την κατεύθυνση θα μπορούσε να αλλάξει δραστικά τα δεδομένα.
Για τον λόγο αυτό, οι προοπτικές των επιτοκίων μπορούν να θεωρηθούν αμφίρροπες, ενώ όταν το επενδυτικό κλίμα είναι τόσο αρνητικό, μια αλλαγή κατεύθυνσης μπορεί να οδηγήσει σε έντονη αντίδραση των αγορών.
Οι αποτιμήσεις ανοίγουν παράθυρο ευκαιρίας
Η τόσο αρνητική πορεία του κλάδου έχει οδηγήσει ορισμένους επενδυτές στην εκτίμηση ότι η απαισιοδοξία έχει ξεπεράσει τα όρια.
Οι στρατηγικοί αναλυτές της Deutsche Bank και της Bank of America διατηρούν, για παράδειγμα, θετική στάση για τις μετοχές ακινήτων, με σύσταση αυξημένης έκθεσης (overweight).
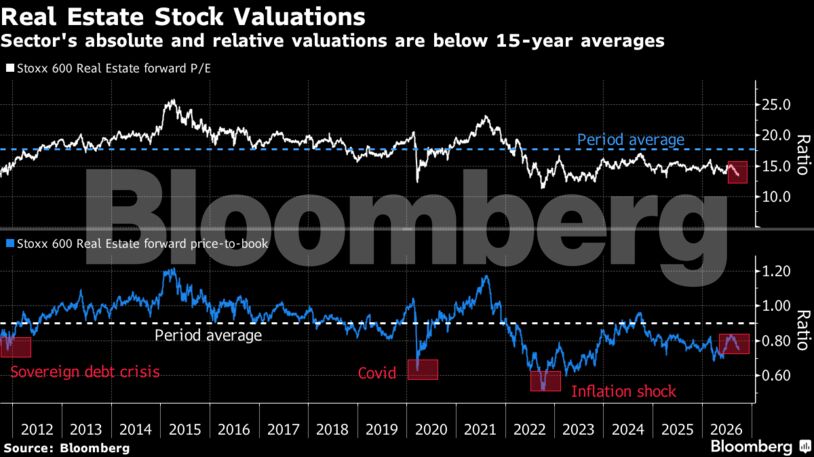
Παράλληλα, οι πιεσμένες αποτιμήσεις λειτουργούν υποστηρικτικά, καθώς ο κλάδος διαπραγματεύεται σημαντικά χαμηλότερα από τους ιστορικούς μέσους όρους τόσο σε απόλυτους όρους όσο και σε σχέση με την ευρύτερη αγορά.
Για την Bank of America, μέρος του επενδυτικού επιχειρήματος υπέρ του real estate βασίζεται στο πώς θα εξελιχθεί το περιβάλλον των υψηλότερων επιτοκίων για μεγαλύτερο χρονικό διάστημα και η επίδρασή του στην οικονομία και στα περιουσιακά στοιχεία υψηλού κινδύνου.
«Μετά την πρόσφατη υποαπόδοση, οι προβλέψεις μας για την απόδοση του γερμανικού δεκαετούς ομολόγου και τους δείκτες PMI υποδηλώνουν περίπου 15% περιθώριο ανόδου για τη σχετική τιμή των μετοχών ακινήτων τους επόμενους μήνες», ανέφεραν οι αναλυτές της BofA.
Όπως εξηγούν, λόγω της εγχώριας έκθεσής του, το real estate τείνει να υπεραποδίδει όταν οι δείκτες PMI της Ευρωζώνης ενισχύονται σε σχέση με τους αντίστοιχους παγκόσμιους δείκτες.
Μεγάλες διαφορές ανάμεσα στις αγορές
Οι μετοχές ακινήτων δεν κινούνται όλες προς την ίδια κατεύθυνση και οι διαφορές ανάμεσα στις επιμέρους αγορές είναι σημαντικές. Οι τοπικές πολιτικές μπορούν να επιταχύνουν ή να περιορίσουν τις απώλειες.
Στο Βερολίνο, για παράδειγμα, μια ριζοσπαστική πρόταση για την κρατικοποίηση μεγάλων χαρτοφυλακίων κατοικιών επανέρχεται στην πολιτική ατζέντα, δημιουργώντας έναν επιπλέον κίνδυνο για τον κλάδο. Οι γερμανικές εταιρείες ακινήτων βρίσκονται ήδη μεταξύ των χειρότερων επιδόσεων στον ευρωπαϊκό υποδείκτη.
Αντίθετα, οι βρετανικές κατασκευαστικές κατοικιών έλαβαν πρόσφατα μια σημαντική ανάσα, καθώς η κυβέρνηση των Εργατικών εμφανίζεται διατεθειμένη να επαναφέρει πρόγραμμα στήριξης τύπου Help-to-Buy.
Πρόκειται για μια εξέλιξη που έρχεται σε κρίσιμη στιγμή για έναν κλάδο ο οποίος βρισκόταν σε καθοδική πορεία, καθώς οι εγκρίσεις στεγαστικών δανείων έφτασαν αυτή την εβδομάδα στο χαμηλότερο επίπεδο των τελευταίων 32 μηνών.
Η έντονη αντίδραση της αγοράς στην είδηση αποτελεί χαρακτηριστικό παράδειγμα του πώς μια αλλαγή πολιτικής μπορεί να πυροδοτήσει μια μεγάλη αναστροφή τάσης.
«Οι μετοχές κατοικίας στη Βρετανία ήταν ήδη βαθιά υποτιμημένες. Τώρα έχουν έναν καταλύτη», δήλωσε ο Clive Beagles, συνδιαχειριστής του fund J O Hambro Capital Management UK Equity Income. Όπως ανέφερε, «το νέο πρόγραμμα κρατικών δανείων με συμμετοχή στο μετοχικό κεφάλαιο θα μπορούσε να αναζωογονήσει τη δραστηριότητα στις νέες κατοικίες, να απελευθερώσει την αύξηση των κερδών και να αλλάξει τις προοπτικές του κλάδου».
Παρά τα θετικά αυτά στοιχεία, οι παρατεταμένοι κίνδυνοι στη βρετανική αγορά πιθανότατα θα διατηρήσουν επιφυλακτικούς τους επενδυτές.
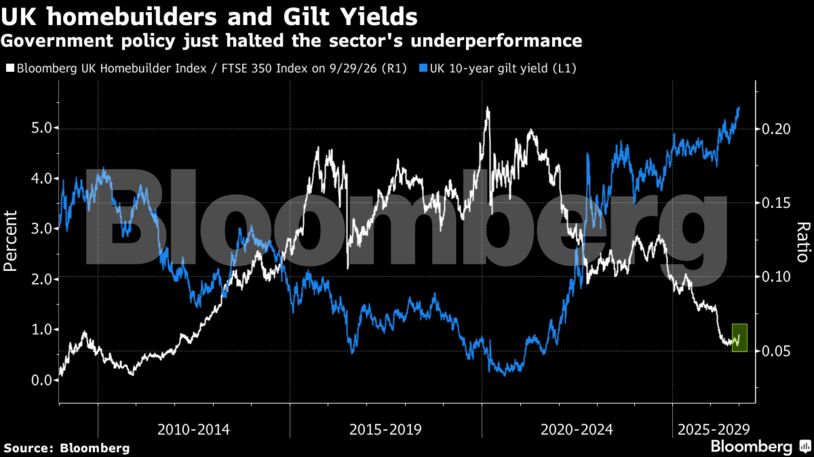
Οι αποδόσεις των βρετανικών κρατικών ομολόγων (gilts) βρίσκονται σε υψηλά πολλών ετών, αυξάνοντας το κόστος αναχρηματοδότησης, ενώ πολλά νοικοκυριά αναμένεται να περάσουν σε σημαντικά υψηλότερα επιτόκια στεγαστικών δανείων μέσα στα επόμενα δύο χρόνια.
Παράλληλα, ο πληθωρισμός στο κόστος κατασκευής εξακολουθεί να αυξάνεται ταχύτερα από τις τιμές πώλησης, ασκώντας πίεση στα περιθώρια κέρδους, σύμφωνα με αναλυτές της Goldman Sachs.
Διαβάστε ακόμη
Πλειστηριασμοί: Κληρώνει για “Soukos Robots”, Λιβάνη και Ραξέβσκυ (pics)
Οι αυτόματοι πωλητές εξαπλώνονται ραγδαία σε όλον τον κόσμο
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.