





Η ποσοτική χαλάρωση (QE) άλλαξε για πάντα τους ισολογισμούς των κεντρικών τραπεζών εξηγεί η Morgan Stanley και επισημαίνει ότι τον Αύγουστο του 2007, ο ισολογισμός της Fed ήταν περίπου 900 δισεκατομμύρια δολάρια και φέτος κορυφώθηκε στα 9 τρισεκατομμύρια δολάρια.
Το παγκόσμιο sell-off λόγω των επιτοκίων κάνει τους επενδυτές να εξετάζουν τα αποτελέσματα τους αλλά και τα αποτελέσματα των κεντρικών τραπεζών. «Οι κεντρικές τράπεζες δεν θα χρεοκοπήσουν, αλλά αξίζει να σκεφτούμε πότε οι ζημιές έχουν και πότε δεν έχουν σημασία», εξηγεί ο Seth Carpenter της Morgan Stanley.
«Ξεκινώντας από τη Fed, όλα τα έσοδα που προκύπτουν από το χαρτοφυλάκιο του λογαριασμού ανοικτής αγοράς, αφαιρούμε τα έξοδα τόκων, τις πραγματοποιηθείσες ζημιές και τα λειτουργικά έξοδα που μεταφέρονται στο Υπουργείο Οικονομικών των ΗΠΑ. Πριν από την παγκόσμια χρηματοπιστωτική κρίση, τα εμβάσματα αυτά ήταν κατά μέσο όρο 20-25 δισεκατομμύρια δολάρια ετησίως και διογκώθηκαν σε περισσότερα από 100 δισεκατομμύρια δολάρια, καθώς ο ισολογισμός αυξανόταν. Αυτά τα εμβάσματα μειώνουν το έλλειμμα και τις ανάγκες δανεισμού. Τα καθαρά έσοδα εξαρτώνται από το (ως επί το πλείστον σταθερό) μέσο επιτόκιο των στοιχείων του ενεργητικού, το ποσοστό των υποχρεώσεων που είναι άτοκα (φυσικό χαρτονόμισμα) και το επίπεδο των αποθεματικών. Από ουσιαστικά μηδενικές το 2007, οι τοκοφόρες υποχρεώσεις έχουν εκτοξευθεί σε σχεδόν τα δύο τρίτα του ισολογισμού.
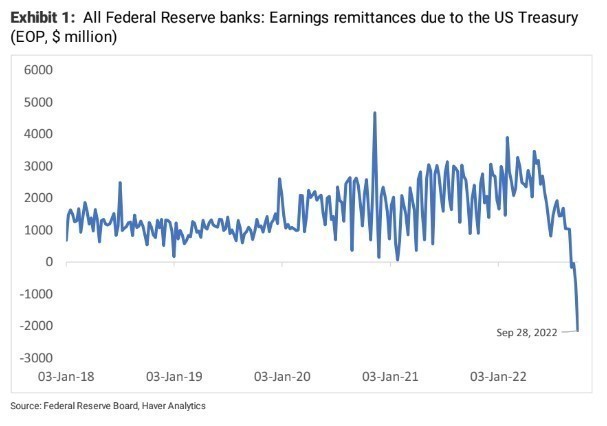
Όπως δείχνει το διάγραμμα 1, το καθαρό εισόδημα της Fed έχει γίνει αρνητικό και οι απώλειες θα βαθαίνουν όσο αυξάνεται το επιτόκιο πολιτικής. Επειδή η Fed, όπως οι περισσότερες κεντρικές τράπεζες, δεν αποτιμά τα περιουσιακά της στοιχεία σε αγοραίες τιμές, οι ζημιές στο χαρτοφυλάκιο είναι μη πραγματοποιημένες και δεν περνούν από την κατάσταση λογαριασμού αποτελεσμάτων (αν και για λόγους διαφάνειας, η Fed δημοσιεύει κάθε τρίμηνο τη θέση μη πραγματοποιημένων κερδών/ζημιών στο χαρτοφυλάκιό της). Αλλά αν η Fed πουλήσει περιουσιακά στοιχεία, οι ζημιές πραγματοποιούνται, μειώνοντας το καθαρό εισόδημα.
Τι σημαίνουν οι ζημιές και αν υπάρχει το ζήτημα της πτώχευσης
Δεν τίθεται θέμα πτώχευσης ή αδυναμία άσκησης νομισματικής πολιτικής; Όχι. Πρώτον, τα εμβάσματα προς το Δημόσιο τελειώνουν και το Δημόσιο εκδίδει περισσότερο χρέος. Στη συνέχεια, η Fed συσσωρεύει τις ζημιές της και, αντί να μειώσει το κεφάλαιό της, δημιουργεί ένα “αναβαλλόμενο περιουσιακό στοιχείο”. Όταν τα κέρδη γίνουν και πάλι θετικά, τα εμβάσματα παραμένουν στο μηδέν μέχρι να αναπληρωθούν οι ζημιές και συμψηφίζει τις τρέχουσες ζημιές με μελλοντικά έσοδα. Η κερδοφορία θα επιστρέψει τελικά επειδή το νόμισμα θα συνεχίσει να αυξάνεται, μειώνοντας τα έξοδα τόκων, και η ποσοτική σύσφιξη (QT) θα συρρικνώσει τις τοκοφόρες υποχρεώσεις.
Η Τράπεζα της Αγγλίας (ΒοΕ) έχει ρητή συμφωνία αποζημίωσης με το Υπουργείο Οικονομικών για τις ζημιές από το QE. Το αποτέλεσμα είναι ουσιαστικά το ίδιο με αυτό της Fed, αλλά η πολιτική οικονομία διαφέρει, καθώς το Υπουργείο Οικονομικών και η BoE μοιράζονται την ευθύνη, ενώ η Fed είναι μόνη της.
Ο ισολογισμός της ΕΚΤ είναι αρκετά διαφορετικά δομημένος, αλλά η λογική είναι παρόμοια. Η ευρωπαϊκή ομάδα της Morgan Stanley προβλέπει ότι το επιτόκιο θα διαμορφωθεί στο 2,5% έως τον προσεχή Μάρτιο, γεγονός που συνεπάγεται απώλειες της ΕΚΤ ύψους περίπου 40 δισ. ευρώ το επόμενο έτος. Οι τραπεζικές καταθέσεις λαμβάνουν το επιτόκιο depo, το οποίο θα είναι πολύ υψηλότερο από την απόδοση του χαρτοφυλακίου.
Η πιο ενδιαφέρουσα παραλλαγή είναι η Εθνική Τράπεζα της Τσεχίας. Η CNB είχε αρνητική θέση ιδίων κεφαλαίων για το μεγαλύτερο μέρος των τελευταίων 20 ετών. Η διαχείριση μιας μικρής, ανοικτής οικονομίας σημαίνει ότι εστιάζει στη συναλλαγματική ισοτιμία και τα περισσότερα περιουσιακά στοιχεία είναι εκφρασμένα σε ξένο νόμισμα. Εάν η κεντρική τράπεζα είναι αξιόπιστη και η κορώνα Τσεχίας αυξάνεται, η αξία των περιουσιακών στοιχείων της μειώνεται. Το ίδιο ισχύει και για την Εθνική Τράπεζα της Ελβετίας, της οποίας τα κέρδη και οι ζημιές έχουν κυμανθεί κατά δισεκατομμύρια σε ορισμένα χρόνια, αλλά δεν έχει χάσει τον έλεγχο της πολιτικής.
Τα κέρδη και οι ζημιές των κεντρικών τραπεζών έχουν σημασία… αλλά μόνο όταν έχουν σημασία. Πριν από τη δεκαετία του 1900, το αντικείμενο των οικονομικών ονομαζόταν “πολιτική οικονομία”. Οι απώλειες των κεντρικών τραπεζών που επηρεάζουν τα δημοσιονομικά αποτελέσματα μπορεί να έχουν πολιτικές προεκτάσεις, αλλά η ικανότητα των τραπεζών να ασκούν πολιτική δεν επηρεάζεται, καταλήγει η Morgan Stanley.
Διαβάστε επίσης
Ποιους ποδοσφαιριστές πήρε η… μπάλα των πλειστηριασμών
Άρχισε η χρυσή εποχή για τα LNG Carriers – Το top 10 των Ελλήνων εφοπλιστών
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.