



Η επιβράβευση των μετόχων από τα καθαρά κέρδη της εταιρίας έχει δύο βασικές μορφές: Τις χρηματικές διανομές και την επαναγορά των ιδίων μετοχών. Η χρηματική διανομή (επιστροφή κεφαλαίου, προμέρισμα και μέρισμα) προσφέρει άμεση χρηματική απόδοση, ενώ οι αγορές ιδίων περιορίζουν τον αριθμό των μετοχών σε κυκλοφορία και ενισχύουν, υπό προϋποθέσεις, τα κέρδη ανά μετοχή και την αξία της συμμετοχής των υφιστάμενων μετόχων. Το πλεονέκτημα των επαναγορών είναι ότι δεν αποτελεί βασική προϋπόθεση η τελική γραμμή να είναι κερδοφόρα όπως συμβαίνει στην περίπτωση του τακτικού μερίσματος.
Η αγορά ιδίων μετοχών αποτελεί καλή πρακτική γιατί προσφέρει μεγαλύτερη ευελιξία από τη διανομή μερίσματος και μπορεί να λειτουργήσει θετικά για την αποτίμηση, ιδιαίτερα όταν η διοίκηση θεωρεί ότι η μετοχή διαπραγματεύεται χαμηλότερα από την εσωτερική της αξία. Η πρακτική αυτή δημιουργεί ουσιαστική αξία μόνο όταν η εταιρεία διαθέτει επαρκή ρευστότητα, δεν περιορίζει τις παραγωγικές επενδύσεις της και πραγματοποιεί τις αγορές σε εύλογες αποτιμήσεις διαφορετικά, υπάρχει κίνδυνος καταστροφής αξίας ή τεχνητής ενίσχυσης των κερδών ανά μετοχή.
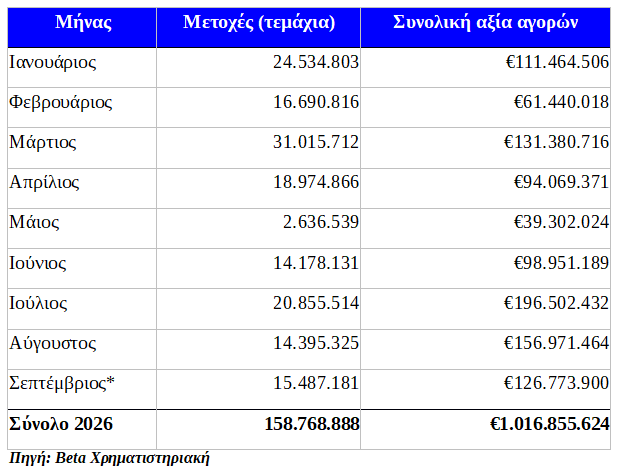
Στο Ελληνικό Χρηματιστήριο 51 εισηγμένες εταιρείες έχουν πραγματοποιήσει τουλάχιστον μία αγορά ιδίων μετοχών από την 1η Ιανουαρίου έως τις 22 Σεπτεμβρίου 2026. Από την αρχή του 2026 έχουν πραγματοποιηθεί συνολικές αγορές ιδίων μετοχών αξίας 1,02 δισ. ευρώ. Το πλήθος των εταιριών που προχωρούν υπολείπεται από το πλήθος των εταιριών που δίνουν μερίσματα καθώς για την χρήση του 2025 οι εταιρίες του ΧΑ που μοίρασαν χρήματα ανέρχονται σε 79. Το παράδοξο της υπόθεσης είναι ότι υπάρχουν τέσσερις εισηγμένες εταιρίες που ενώ δεν μοιράζουν μερίσματα πραγματοποιούν αγορές ιδίων μετοχών χωρίς η τελική γραμμή τους να είναι ζημιογόνος.
Στην παρούσα φάση, οι εισηγμένες εταιρείες αξιοποιούν τις ίδιες μετοχές είτε για την επιβράβευση στελεχών, μέσω προγραμμάτων απόδοσης, είτε για τη διάθεσή τους σε επιλεγμένους επενδυτές, ανακτώντας σημαντική ρευστότητα.
Οι επαναγορές μπορούν επίσης να υποστηρίξουν την εμπορευσιμότητα της μετοχής, ιδίως σε περιόδους περιορισμένης συναλλακτικής δραστηριότητας. Ωστόσο, η εφαρμογή τους πρέπει να γίνεται με σχεδιασμό και σε συνδυασμό με εταιρικές πράξεις που, σε μεσοπρόθεσμο ορίζοντα, θα αντισταθμίζουν τη μείωση της ελεύθερης διασποράς. Διαφορετικά, η συστηματική απόσυρση μετοχών από την αγορά μπορεί να περιορίσει το free float και, τελικά, να επιβαρύνει τη ρευστότητα αντί να την ενισχύσει.
Μια επαναγορά μετοχών δεν δημιουργεί αξία αυτομάτως. Η αποτελεσματικότητά της εξαρτάται από την τιμή αγοράς, τις πραγματικές ταμειακές δυνατότητες της εταιρείας και, κυρίως, από την τελική αξιοποίηση των μετοχών. Ακύρωση, διάθεση σε στελέχη ή πώληση σε στρατηγικούς επενδυτές έχουν διαφορετικές επιπτώσεις για τον μέτοχο, τα κέρδη ανά μετοχή και την ελεύθερη διασπορά. Επομένως, το ζητούμενο δεν είναι απλώς πόσες μετοχές αγοράζει μια εταιρεία, αλλά εάν η συνολική πολιτική κατανομής κεφαλαίων ενισχύει με συνέπεια και διαφάνεια τη μακροπρόθεσμη αξία της.
Οι συνολικές αγορές ιδίων μετοχών που καταγράφονται για το 2026, έως και τις 22 Σεπτεμβρίου, διαμορφώνονται ως εξής:
Διαβάστε ακόμη
Το ρεύμα καίει νοικοκυριά και επιχειρήσεις πριν μπει ο χειμώνας
Με πιστωτικές και δανεικά πληρώνουν λογαριασμούς 6 στους 10 Ελληνες
Διπλά τέλη κυκλοφορίας: Ερχονται αναδρομικά ειδοποιητήρια στους «ξεχασιάρηδες»
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.