


Ένα κοινό ερώτημα αρχίζει να κυριαρχεί στις μεγαλύτερες αγορές ομολόγων του κόσμου: πόσο χρέος είναι διατεθειμένοι να χρηματοδοτήσουν οι επενδυτές και με ποιο επιτόκιο;
Από την Ουάσιγκτον και το Παρίσι έως το Λονδίνο και το Τόκιο, οι αποδόσεις των κρατικών τίτλων έχουν εκτιναχθεί σε επίπεδα που σε αρκετές περιπτώσεις είχαν να εμφανιστούν εδώ και δεκαετίες. Η άνοδος του πετρελαίου και οι επίμονες πληθωριστικές πιέσεις αποτελούν μέρος της εξίσωσης. Όμως η αγορά στέλνει πλέον ένα ευρύτερο μήνυμα: οι επενδυτές απαιτούν μεγαλύτερο ασφάλιστρο για να χρηματοδοτούν κυβερνήσεις με υψηλά ελλείμματα και συνεχώς αυξανόμενες ανάγκες δανεισμού.
Για να το κατανοήσει αυτό κάποιος που σκέφτεται να μπει στην αγορά ομολόγων, ακούγοντας πως πρόκειται για μια πιο ασφαλή επένδυση σε σχέση πχ. με τις μετοχές, θα πρέπει να ξέρει τι σημαίνει έχω στην κατοχή μου κρατικά ομόλογα.
Πώς λειτουργεί η αγορά ομολόγων
Ουσιαστικά αγοράζει/χρηματοδοτεί κρατικό χρέος. Το κράτος δηλαδή δανείζεται χρήματα από αυτόν. Για παράδειγμα, ένα κράτος χρειάζεται 10 δισ. ευρώ για να καλύψει δαπάνες ή για να αποπληρώσει παλαιότερο χρέος. Προκειμένου να δανειστεί το κράτος αυτό από την αγορά, εκδίδει ένα 10ετές ομόλογο ονομαστικής αξίας 1.000 ευρώ. Ο επενδυτής δίνει σήμερα 1.000 ευρώ στο κράτος και σε αντάλλαγμα, το κράτος δεσμεύεται να του πληρώνει τόκο —πχ 4% ετησίως— και στο τέλος της δεκαετίας να του επιστρέψει τα 1.000 ευρώ. Εισπράττει όμως και τους τόσκους.
Τα ομόλογα μεγάλων κρατών χρησιμοποιούνται επίσης ως σχετικά ασφαλής τοποθέτηση κεφαλαίων. Τα αμερικανικά Treasuries (10ετή), για παράδειγμα, αποτελούν βασικό στοιχείο των χαρτοφυλακίων κεντρικών τραπεζών, ασφαλιστικών εταιρειών, συνταξιοδοτικών ταμείων και επενδυτικών funds παγκοσμίως.
Μπορεί όμως να πουλήσει το ομόλογο ακριβότερα στη δευτερογενή αγορά πριν από τη λήξη του. Οταν η τιμή ενός ομολόγου πέφτει, η απόδοσή του ανεβαίνει και στο παράδειγμά μας από 4% γίνεται πχ 5%. Ετσι, αν υπάρχει ανησυχία για μια χώρα (δημοσιονομικός κίνδυνος, υψηλά ελλείμματα, πολιτική αστάθεια κλπ) το κόστος δανεισμού ανεβαίνει γιατί ο αγοραστής απαιτεί υψηλότερη απόδοση για να αναλάβει τον κίνδυνο του χρέους αυτής της χώρας. Δηλαδή της δανείζει, αλλά με τον όρο να βγάλει περισσότερα χρήματα από τις αποδόσεις.
Η ανησυχία έχει φτάσει πλέον και στην Τράπεζα Διεθνών Διακανονισμών (BIS). Ο επικεφαλής της, Πάμπλο Ερνάντεθ ντε Κος, προειδοποίησε, όπως μετέδωσε το Reuters, ότι η εκτίναξη του δημόσιου χρέους και οι βαθιές αλλαγές στις χρηματοπιστωτικές αγορές μπορεί να κάνουν πολύ δυσκολότερη –και πολιτικά πιο αμφιλεγόμενη– την αντίδραση των κεντρικών τραπεζών στην επόμενη μεγάλη κρίση.
Η πίεση είναι παγκόσμια, αλλά οι αιτίες δεν είναι ακριβώς ίδιες παντού.
Οι αιτίες για τα πολυετή υψηλά στις αποδόσεις
Στις ΗΠΑ κυριαρχούν ο όγκος του χρέους και η αβεβαιότητα για τον πληθωρισμό. Στη Γαλλία προστίθεται η πολιτική δυσκολία εφαρμογής μιας αξιόπιστης δημοσιονομικής προσαρμογής. Στη Βρετανία η αγορά εξακολουθεί να είναι εξαιρετικά ευαίσθητη απέναντι στα δημόσια οικονομικά, ενώ στην Ιαπωνία η σταδιακή έξοδος από την εποχή του εξαιρετικά φθηνού χρήματος αλλάζει τις ισορροπίες μιας αγοράς που επί δεκαετίες λειτουργούσε με σχεδόν μηδενικές αποδόσεις.
BIS: Η επόμενη κρίση μπορεί να είναι πολύ πιο περίπλοκη
Η προειδοποίηση του Ερνάντεθ ντε Κος αποκτά ιδιαίτερη σημασία καθώς έρχεται την ώρα που οι αποδόσεις των ομολόγων αυξάνονται απότομα διεθνώς και η διεύρυνση του spread μεταξύ των γαλλικών και των γερμανικών τίτλων επαναφέρει μνήμες από την κρίση χρέους της Ευρωζώνης.
Μιλώντας στη Βιέννη, ο επικεφαλής της BIS –ο οποίος συγκαταλέγεται στα ονόματα που έχουν ακουστεί για τη διαδοχή της Κριστίν Λαγκάρντ στην προεδρία της ΕΚΤ– τόνισε ότι οι αλλεπάλληλες κρίσεις των τελευταίων δύο δεκαετιών απέδειξαν πόσο σημαντική είναι η ταχεία αντίδραση των κεντρικών τραπεζών όταν οι χρηματοπιστωτικές αγορές βρίσκονται σε αναταραχή.
Το πρόβλημα, όμως, είναι ότι το περιβάλλον μέσα στο οποίο θα ξεσπάσει η επόμενη κρίση έχει αλλάξει δραματικά.
Σε πολλές οικονομίες, το δημόσιο χρέος βρίσκεται κοντά στα υψηλότερα επίπεδα μετά τον Β΄ Παγκόσμιο Πόλεμο, τα δημοσιονομικά ελλείμματα παραμένουν μεγάλα και οι πιέσεις στους κρατικούς προϋπολογισμούς αναμένεται να διατηρηθούν.
Αυτό, σύμφωνα με τον Ερνάντεθ ντε Κος, μπορεί να δυσκολέψει τις κεντρικές τράπεζες να διακρίνουν μια πραγματική δυσλειτουργία της αγοράς, που απαιτεί παρέμβαση, από τη δικαιολογημένη ανησυχία των επενδυτών για τα δημόσια οικονομικά μιας χώρας.
«Εάν η δυσλειτουργία της αγοράς απειλεί τη χρηματοπιστωτική σταθερότητα ή τη μετάδοση της νομισματικής πολιτικής, οι κεντρικές τράπεζες πρέπει να παρέμβουν», τόνισε.
Ωστόσο, πρόσθεσε ότι όταν το χρέος είναι υψηλό και οι χρηματοδοτικές ανάγκες του Δημοσίου μεγάλες, ακόμη και μια σωστά σχεδιασμένη παρέμβαση μπορεί να ερμηνευθεί ως στήριξη της δημοσιονομικής πολιτικής.
Και αυτό είναι ένα κρίσιμο δίλημμα. Μια κεντρική τράπεζα που αγοράζει κρατικά ομόλογα για να αποκαταστήσει την ομαλή λειτουργία της αγοράς μπορεί να κατηγορηθεί ότι στην πραγματικότητα χρηματοδοτεί μια κυβέρνηση η οποία έχει χάσει την εμπιστοσύνη των επενδυτών.
ΗΠΑ: Το 10ετές πάνω από το 5,3%
Το ισχυρότερο σήμα έρχεται από τη μεγαλύτερη αγορά κρατικού χρέους του κόσμου.
Η απόδοση του 10ετούς αμερικανικού Treasury κινείται στο 5,34%, έχοντας ξεπεράσει ξανά το 5,3% και φτάσει σε επίπεδα που είχαν να καταγραφούν από το 2002. Το 30ετές βρίσκεται κοντά στο 5,67%, έχοντας ξεπεράσει ενδοσυνεδριακά ακόμη και το 5,7%, στο υψηλότερο επίπεδο των τελευταίων 24 ετών.
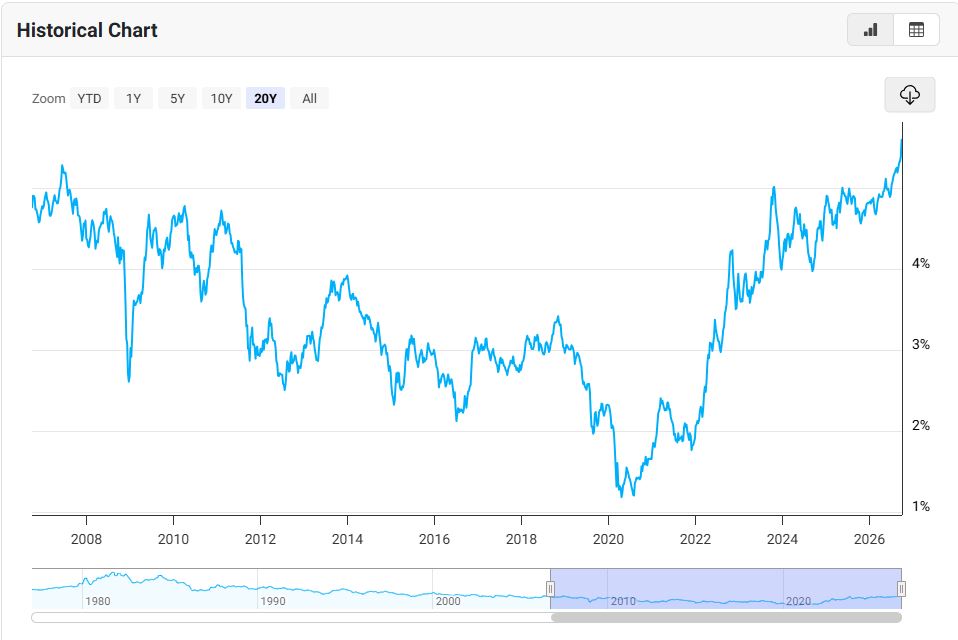
Το αξιοσημείωτο είναι ότι η άνοδος των αποδόσεων συνεχίζεται παρότι οι επενδυτές έχουν περιορίσει τις εκτιμήσεις για νέα αύξηση των επιτοκίων από τη Federal Reserve μέσα στον Οκτώβριο. Η αγορά, με άλλα λόγια, δεν φοβάται πλέον μόνο τη Fed.
Στο επίκεντρο βρίσκονται η πορεία του πληθωρισμού, οι τεράστιες ανάγκες χρηματοδότησης της αμερικανικής κυβέρνησης και το κατά πόσο θα υπάρχει επαρκής ζήτηση για τον αυξανόμενο όγκο νέων εκδόσεων Treasury. Η άνοδος του ενεργειακού κόστους λόγω της σύγκρουσης στη Μέση Ανατολή προσθέτει ακόμη έναν πληθωριστικό κίνδυνο.
Εάν οι επενδυτές αρχίσουν να απαιτούν μόνιμα υψηλότερη απόδοση για να απορροφούν το αμερικανικό χρέος, το ακριβότερο χρήμα μεταφέρεται σταδιακά σε στεγαστικά δάνεια, επιχειρήσεις, χρηματιστήρια και τελικά στην πραγματική οικονομία.
Γαλλία: Η μεγάλη δοκιμασία της Ευρωζώνης
Αν στις ΗΠΑ το πρόβλημα αφορά κυρίως στο μέγεθος του χρέους και των χρηματοδοτικών αναγκών, στη Γαλλία, όπως αναφέρουν και οι FT, η αγορά ανησυχεί για έναν πιο εκρηκτικό συνδυασμό: υψηλό χρέος, μεγάλα ελλείμματα και πολιτική αβεβαιότητα.
Η απόδοση του γαλλικού 10ετούς έφτασε πρόσφατα κοντά στο 5%, σε υψηλά που είχαν να καταγραφούν από το 2002, ενώ το spread έναντι του γερμανικού Bund έχει διευρυνθεί δραματικά.
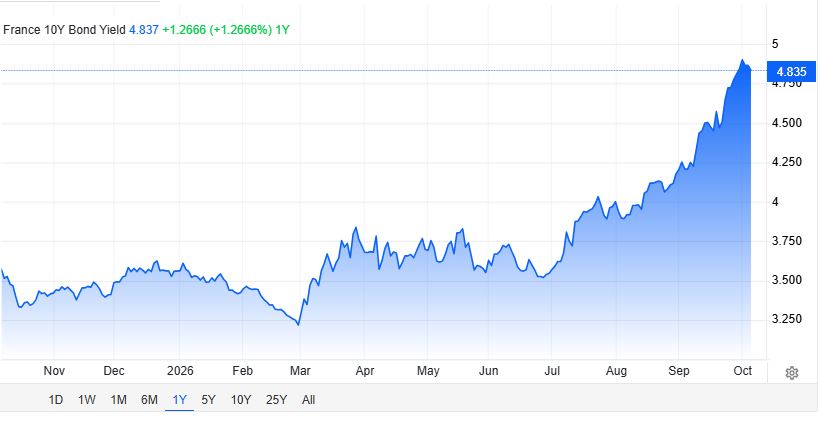
Ακριβώς αυτή η κίνηση είναι που κάνει την προειδοποίηση της BIS ιδιαίτερα επίκαιρη. Όσο περισσότερο η άνοδος των αποδόσεων αντανακλά πραγματικές αμφιβολίες των επενδυτών για τη δημοσιονομική πορεία μιας χώρας, τόσο δυσκολότερο γίνεται για μια κεντρική τράπεζα να παρέμβει χωρίς να δημιουργηθεί η εντύπωση ότι διασώζει μια κυβέρνηση από τις συνέπειες της δημοσιονομικής πολιτικής της.
Η Γαλλία έχει δημόσιο χρέος περίπου 3,5 τρισ. ευρώ, κοντά στο 120% του ΑΕΠ, ενώ το δημοσιονομικό έλλειμμα παραμένει πάνω από το 5% του ΑΕΠ.
Η κυβέρνηση επιχειρεί να πείσει τις αγορές ότι μπορεί να περιορίσει το έλλειμμα, όμως οι επενδυτές αμφισβητούν κατά πόσο υπάρχει η πολιτική δυνατότητα να εφαρμοστεί μια δύσκολη δημοσιονομική προσαρμογή.
Ο κίνδυνος είναι η δημιουργία ενός φαύλου κύκλου: οι υψηλότερες αποδόσεις αυξάνουν τις δαπάνες για τόκους, το μεγαλύτερο κόστος εξυπηρέτησης του χρέους επιβαρύνει περαιτέρω τα δημόσια οικονομικά και η επιδείνωση του δημοσιονομικού τοπίου ωθεί τους επενδυτές να απαιτούν ακόμη μεγαλύτερη απόδοση.
Βρετανία: Το μάθημα του 2022
Η Βρετανία προσφέρει ίσως το πιο χαρακτηριστικό παράδειγμα του πόσο γρήγορα μπορεί μια αναταραχή στην αγορά ομολόγων να μετατραπεί σε συστημικό κίνδυνο.
Η απόδοση του 30ετούς βρετανικού gilt έχει ξεπεράσει το 6%, επίπεδο που είχε να καταγραφεί από το 1998, καθώς το διεθνές sell-off συνδυάζεται με τις χρόνιες ανησυχίες γύρω από τα βρετανικά δημόσια οικονομικά.
Ο Ερνάντεθ ντε Κος αναφέρθηκε ειδικά στην κρίση των gilts του 2022, όταν η απότομη πτώση των βρετανικών ομολόγων απείλησε τη σταθερότητα συνταξιοδοτικών ταμείων και ανάγκασε την Τράπεζα της Αγγλίας να παρέμβει με αγορές τίτλων.
Κατά τον επικεφαλής της BIS, η αντίδραση της Τράπεζας της Αγγλίας μπορεί να λειτουργήσει ως «πρότυπο» για τη χρήση αγορών ομολόγων ως εργαλείου αντιμετώπισης μιας κρίσης.
Οι αυστηρά περιορισμένες χρονικά αγορές, τα προκαθορισμένα ποσά και η σαφής επικοινωνία λειτούργησαν αποτελεσματικά. Προειδοποίησε, ωστόσο, ότι σε μια μεγαλύτερη και πιο παρατεταμένη κρίση η δέσμευση μιας κεντρικής τράπεζας ότι η παρέμβασή της θα είναι αυστηρά προσωρινή μπορεί να μην θεωρηθεί αξιόπιστη από τις αγορές.
Τα hedge funds και ο νέος κίνδυνος
Υπάρχει και μία δεύτερη μεγάλη αλλαγή που ανησυχεί την BIS: η αυξανόμενη επιρροή των μη τραπεζικών χρηματοπιστωτικών οργανισμών, όπως hedge funds, συνταξιοδοτικά ταμεία και εταιρείες διαχείρισης κεφαλαίων.
Οι συγκεκριμένοι επενδυτές έχουν εξελιχθεί σε μεγάλους κατόχους κρατικού χρέους και υπό κανονικές συνθήκες ενισχύουν τη ρευστότητα των αγορών.
Σε περιόδους κρίσης, όμως, η χρήση μόχλευσης και χρηματοδότησης μέσω της αγοράς μπορεί να πολλαπλασιάσει τις πιέσεις.
Ο επικεφαλής της BIS παρέπεμψε τόσο στο αμερικανικό «dash for cash» του Μαρτίου του 2020, όταν ακόμη και η αγορά των αμερικανικών Treasuries αντιμετώπισε σοβαρές δυσλειτουργίες, όσο και στην κρίση των βρετανικών gilts του 2022.
Ιαπωνία: Το τέλος μιας εποχής
Η τέταρτη εστία βρίσκεται στην Ιαπωνία, όπου η απόδοση του 10ετούς κρατικού ομολόγου κινείται γύρω από το 3,10%, κοντά στο υψηλότερο επίπεδο από το 1996.
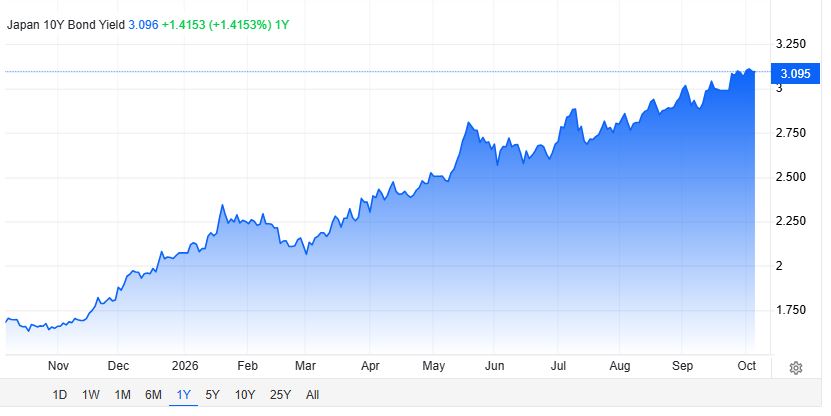
Το ποσοστό μπορεί να φαίνεται χαμηλό σε σύγκριση με τις ΗΠΑ ή τη Γαλλία, όμως για την Ιαπωνία έχει εντελώς διαφορετική βαρύτητα.
Η χώρα διαθέτει ένα από τα μεγαλύτερα δημόσια χρέη παγκοσμίως και επί δεκαετίες μπορούσε να το εξυπηρετεί με εξαιρετικά χαμηλό κόστος, χάρη στη νομισματική πολιτική της Τράπεζας της Ιαπωνίας.
Η άνοδος των αποδόσεων σημαίνει ότι αυτό το μοντέλο γίνεται σταδιακά ακριβότερο, αυξάνοντας την πίεση στα δημόσια οικονομικά καθώς η χώρα απομακρύνεται από την εποχή των μηδενικών επιτοκίων.
Από τα social media έως την AI: Οι κρίσεις γίνονται ταχύτερες
Ο Ερνάντεθ ντε Κος προειδοποίησε και για έναν ακόμη παράγοντα που μπορεί να καταστήσει την επόμενη χρηματοπιστωτική κρίση διαφορετική από τις προηγούμενες: την ταχύτητα.
Το online banking, τα μέσα κοινωνικής δικτύωσης, τα stablecoins και η τεχνητή νοημοσύνη μπορούν να επιταχύνουν δραματικά τόσο τη μεταφορά χρημάτων όσο και τη διάδοση πληροφοριών – ή παραπληροφόρησης.
Οι καταθέτες μπορούν πλέον να αποσύρουν τεράστια ποσά μέσα σε λίγα δευτερόλεπτα, ενώ μια φήμη μπορεί να εξαπλωθεί παγκοσμίως πριν οι εποπτικές Αρχές προλάβουν να αντιδράσουν.
Αυτό σημαίνει ότι και οι κεντρικές τράπεζες ενδέχεται να χρειαστεί να παρεμβαίνουν πολύ ταχύτερα σε σχέση με το παρελθόν.
Για τον επικεφαλής της BIS, απαιτείται ισχυρότερη εποπτεία τόσο του μη τραπεζικού χρηματοπιστωτικού τομέα όσο και των νέων χρηματοοικονομικών τεχνολογιών, προκειμένου να περιοριστεί ο ηθικός κίνδυνος και να διατηρηθεί η αποτελεσματικότητα των εργαλείων αντιμετώπισης κρίσεων.
Το κοινό στοιχείο πίσω από το sell-off
Η σημερινή εικόνα δεν σημαίνει ότι ΗΠΑ, Γαλλία, Βρετανία και Ιαπωνία βρίσκονται μπροστά σε μία ενιαία κρίση κρατικού χρέους. Οι οικονομίες, τα νομισματικά καθεστώτα και οι δημοσιονομικές δυνατότητές τους είναι πολύ διαφορετικές.
Αυτό που έχει αλλάξει είναι η τιμή του κινδύνου.
Για περισσότερο από μία δεκαετία, οι κυβερνήσεις στις ανεπτυγμένες οικονομίες μπορούσαν να αυξάνουν το χρέος τους σε ένα περιβάλλον εξαιρετικά χαμηλών ή ακόμη και αρνητικών επιτοκίων. Οι κεντρικές τράπεζες αποτελούσαν παράλληλα τεράστιους αγοραστές κρατικών τίτλων. Με την άνοδο των επιτοκίων αυτή η εποχή έχει τελειώσει.
Οι κεντρικές τράπεζες έχουν περιορίσει τις αγορές ομολόγων, οι κυβερνήσεις χρειάζονται περισσότερα κεφάλαια και οι επενδυτές απαιτούν υψηλότερες αποδόσεις για να αναλάβουν τον πληθωριστικό και δημοσιονομικό κίνδυνο.
Και η προειδοποίηση της BIS προσθέτει μία ακόμη διάσταση: όσο περισσότερο διογκώνεται το κρατικό χρέος, τόσο δυσκολότερο μπορεί να γίνει ακόμη και για τις κεντρικές τράπεζες να σβήσουν την επόμενη φωτιά στις αγορές.
«Οι κεντρικές τράπεζες έχουν καθοριστικό ρόλο, αλλά το ίδιο ισχύει για τις ρυθμιστικές Αρχές και τις κυβερνήσεις», τόνισε ο Ερνάντεθ ντε Κος, επισημαίνοντας παράλληλα ότι η διεθνής συνεργασία παραμένει κρίσιμη.
Ιδιαίτερη σημασία απέδωσε στις γραμμές ανταλλαγής νομισμάτων μεταξύ των κεντρικών τραπεζών (swap lines), οι οποίες, όπως είπε, εξακολουθούν να είναι κρίσιμες για τη σταθεροποίηση του παγκόσμιου χρηματοπιστωτικού συστήματος σε περιόδους ακραίας πίεσης.
Το ερώτημα για τις αγορές, επομένως, δεν είναι πλέον μόνο πότε θα αυξήσουν ή θα μειώσουν τα επιτόκια οι κεντρικές τράπεζες, αλλά ποιες κυβερνήσεις μπορούν να πείσουν τους επενδυτές ότι το χρέος τους παραμένει υπό έλεγχο και τι θα συμβεί εάν αυτή η εμπιστοσύνη αρχίσει να κλονίζεται ταυτόχρονα σε περισσότερες από μία μεγάλες οικονομίες.
Διαβάστε ακόμη
Χάρης Βαφειάς: «Να ανάψουμε ένα κερί για τον Τραμπ»
Morgan Stanley: Ευκαιρία αγορών στις τράπεζες – Ξεχωρίζει η Alpha Bank
Περόβσκια: Το ιδανικό φυτό που ανανεώνει τον κήπο σας μετά την λεβάντα
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.